Mali biznisi

4. jun 2026.


Mogu li više podataka – i to boljih podataka – rešiti kreditni jaz za mala preduzeća?

Otvorene finansije stvaraju potpuniju, ažurniju sliku o tome kako preduzeća posluju, dajući zajmodavcima više poverenja u pružanju finansiranja.

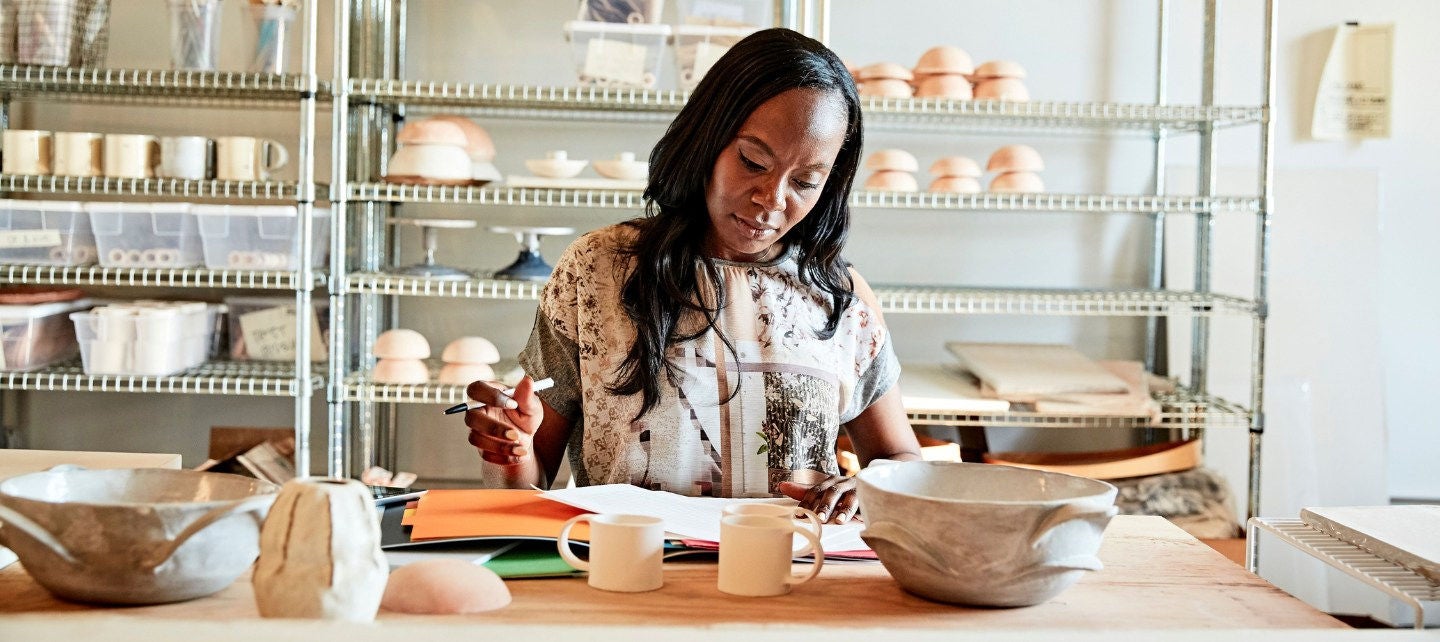
A woman looks over paperwork in her pottery studio.
Rob Pacifico profile photo

Rob Pacifico

Senior Vice President, Open Finance, Mastercard

Tameka Ročester, mašinski inženjer koja je postala marketinški stručnjak, otkrila je vožnju sobnog bicikla kao izlaz iz svog stresnog korporativnog posla, ali je izjavila da se osećala izolovano kao jedina žena sa oblinama tamne puti u studijima u Midtownu Njujorka. Tako je 2016. godine krenula da izgradi sopstveni fitnes prostor koji je odražavao muziku, tela i zajednicu Harlema, finansirajući poduhvat sopstvenom ušteđevinom i malim donacijama.

Nakon još dve lokacije, spremna je za rast, rekla je prepunoj publici na Mastercardovom Samitu za mala preduzeća prošlog meseca u Njujorku. I iskrena je o tome šta joj je potrebno da to uradi.

“Nam treba mnogo novca,” rekla je, izazivajući glasan smeh kod publike. “Mnogo, mnogo novca je potrebno da bismo prešli na sledeći korak.” 


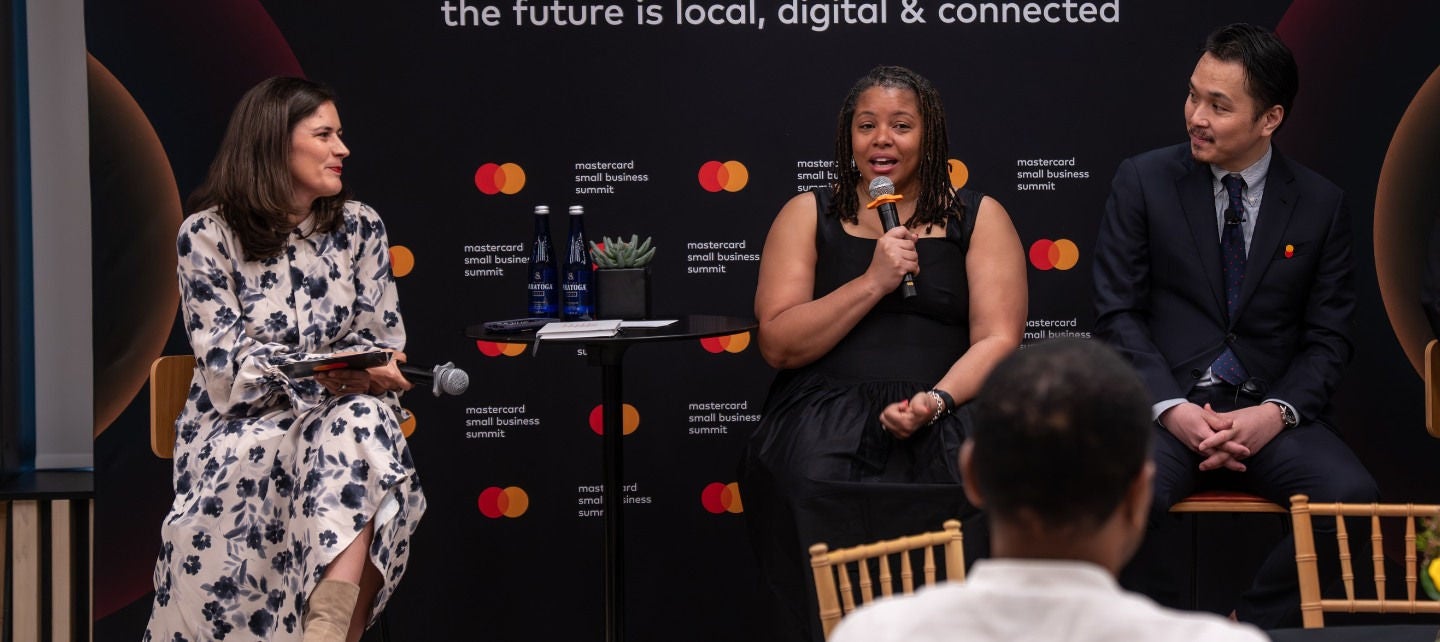
Tammeca Rochester, center, with fellow small business owner Hiroki Odo, right, and moderator Julia Monti of Mastercard, discussed some of the challenges facing small businesses trying to grow at Mastercard's Small Business Summit in New York City.

Tammeca Rochester, u sredini, sa kolegom, vlasnikom malog preduzeća, Hirokijem Odom, desno, i moderatorkom Julijom Monti iz Mastercarda, razgovarali su o nekim izazovima sa kojima se suočavaju mala preduzeća koja pokušavaju da rastu na Mastercard samitu za mala preduzeća u Njujorku. 


Zašto se mala preduzeća i dalje muče da dobiju kredit

Mala preduzeća poput Harlem Cycle-a iz Ročestera nalaze se u centru američke ekonomije. Oni čine oko 43,5% BDP-a i nešto manje od polovine zaposlenosti u privatnom sektoru. Ipak, previše vlasnika malih preduzeća poput Ročestera i dalje se bori da dobije finansiranje koje im je potrebno: U Anketi Federalnih rezervi o kreditiranju malih preduzeća za 2024. godinu, samo 41% podnosilaca zahteva dobilo je celokupno finansiranje koje su tražili, dok 24% nije dobilo ništa.

Istovremeno, banke su pooštrile kreditne standarde za mala preduzeća u poslednjih 15 uzastopnih kvartala. Ta tenzija definiše ovaj trenutak i za finansijske usluge i za mala preduzeća. Potražnja za kapitalom od strane malih preduzeća je na vrhuncu. Ponuda se ni blizu ne približava sustizanju — ona se smanjuje. Pitanje je kako da premostimo jaz? Verujem da odgovor nije samo više kapitala, već bolji podaci — i bolje odluke izgrađene na boljim podacima, omogućene otvorenim finansijama.

Godinama je odobravanje kredita bilo optimizovano za informacije koje su se lako standardizovale i bile lako dostupne. Taj model je imao smisla za svoje vreme. Ali je takođe pružilo retrospektivnu sliku poslovanja, a ne potpunu sliku njegovog finansijskog zdravlja. Kreditiranje malih preduzeća je efektivno funkcionisalo ovako: Pošaljite prošlogodišnje finansijske izveštaje, napravite obrazovanu pretpostavku o tome šta će se sledeće dogoditi i odlučite da li ćete odobriti kredit. To je spor model — i krhak. Preduzeće može izgledati snažno po prihodima, a ipak biti finansijski ranjivo zbog tajminga novčanih tokova. Ako ne vidite te razlike, propuštate ključni deo slike — a prečesto je podrazumevani ishod bio odbijanje podnosilaca zahteva iz malih preduzeća.


Šta su otvorene finansije i zašto su važne

To oslanjanje na nepotpune, retrospektivne podatke više nije neophodno. Otvorene finansije omogućavaju preduzećima da dele finansijske podatke u realnom vremenu, uz dozvolu, pružajući zajmodavcima aktuelniji i potpuniji uvid u učinak. Uz pristup bogatijim signalima — od novčanih tokova do ponašanja na nivou transakcija — osiguranje se može prebaciti sa statičnih snimaka na daleko preciznije razumevanje načina na koji preduzeće zapravo funkcioniše.

Trenutna korist je jasna: brže, preciznije odobravanje kredita. Ali stvarna promena je fundamentalnija. Odobravanje prestaje da bude samo jedan trenutak u vremenu — odobravanje ili odbijanje na osnovu statične datoteke — i Become kontinuirana sposobnost koja obuhvata ceo životni ciklus korisnika. Predkvalifikacija, određivanje cena, dodeljivanje kreditnih linija, servisiranje, otplata: Svaka odluka je inteligentnija kada je potkrepljena trenutnim, potpunim podacima.

Pitanje se prebacuje sa toga da li se preduzeće jednostavno kvalifikuje na to koliko finansiranja ima smisla, pod kojim uslovima, po kojoj ceni i uz koju strategiju tekućeg praćenja, angažovanja i pružanja usluga za podršku međusobnom uspehu tokom vremena.


Bolji podaci vode do boljih odluka, a bolje odluke stvaraju snažnije puteve ka rastu za mala preduzeća. 

Rob Pacifico


U Mastercard Otvorenim finansijama, okupili smo dva sloja uvida koji, donedavno, nisu postojali zajedno na jednom mestu. Prvi je Analitika kreditiranja malih preduzeća, koja pruža podatke o prodaji u gotovo realnom vremenu, trendove i upoređivanje sa konkurencijom, a koji potiču iz Mastercard mreže. Ta mogućnost je sada integrisana u Mastercard Open Finance platformu, gde se može koristiti zajedno sa otvorenim bankarstvom i podacima o novčanim tokovima — uključujući prilive, odlive, bilanse i kontekst na nivou transakcija koji odražava svakodnevnu finansijsku realnost poslovanja.

Zajedno, ovi signali pružaju sveobuhvatniji uvid u stanje, zamah i novčanu poziciju, omogućavajući nijansiranije i detaljnije odluke nego što ih pružaju samo tradicionalne metode.

Ovu integrisanu mogućnost smo pokrenuli u februaru, i prilika je jasna. Kada zajmodavci mogu da kombinuju dozvoljene bankarske podatke sa komercijalnim uvidima zasnovanim na mreži, mogu se brže kretati, procenjivati rizik sa većom preciznošću i služiti malim preduzećima proizvodima koji su bolje usklađeni sa načinom na koji ta preduzeća zapravo posluju. Ovo nije samo o ubrzavanju kreditnih odluka; radi se o poboljšanju kvaliteta tih odluka od samog početka i stvaranju jačeg temelja za odnos koji sledi.


Šta ovo znači za finansijsku inkluziju

Prečesto se inkluzivnije kreditiranje pogrešno shvata. Ljudi čuju „više odobrenja“ i pomisle „više rizika“. To je pogrešno. Finansijska inkluzija, kada se dobro radi, tiče se boljih procena, a ne snižavanja standarda. Podaci o novčanim tokovima su ključni za oštrije razlikovanje između preduzeća koja mogu izgledati slično kroz tradicionalnu perspektivu, ali u praksi predstavljaju vrlo različite rizike. I spremnost malih preduzeća da dele te podatke postoji: Naše istraživanje pokazuje da su mnoga mala preduzeća spremna da dozvole pristup svojim podacima ako to znači brži i pravedniji pristup kreditima.

Infrastruktura koja ovo omogućava već postoji danas. Ako želimo da proširimo pristup kapitalu na odgovoran, skalabilan i održiv način, moramo zajmodavcima pružiti potpunije i ažurnije razumevanje preduzeća kojima služe. Bolji podaci dovode do boljih odluka, a bolje odluke stvaraju jače puteve rasta za mala preduzeća. To je obećanje otvorenih finansija, i to je nešto što već ostvarujemo.


Kako otvorene finansije poboljšavaju pristup kreditu za mala preduzeća

Otvorene finansije premošćuju jaz u kreditiranju malih preduzeća koristeći dozvoljene podatke i API-je kako bi zajmodavcima pružile uvid u finansijsko zdravlje u realnom vremenu.

Čovek gleda tablet ispred izloga sa pecivima.