Digitale verdier

12. mars 2026


Hvorfor Circle tror at neste fase av krypto vil handle om betalinger, ikke spekulasjon

Stablecoin-gigantens visjon for pengebevegelser på kjeden går langt utover USDC, sier kommersiell direktør Kash Razzaghi.

Ben Fox Rubin

Vice President,

Global Communications,

Mastercard

Circle er mest kjent for sinstablecoin, kalt USDC, som for tiden har en verdi på over 77 milliarder dollar i omløp, noe som gjør den til en av de største stablecoinene globalt. Men selskapet ønsker å bli kjent for mye mer.

Det jobber med å bygge mye av infrastrukturen som trengs for å gjøre blokkjedebetalinger og finansielle tjenester til en realitet for vanlige brukere. De gjør det ved å tilby utviklerverktøy, Circle Payments Network og sin egen blokkjede kalt Arc, alt for å muliggjøre blokkjedebaserte betalinger og muligheter for omtrent alle selskaper. 

«Vi bygger det vi kaller en internettfinansieringsplattform som virkelig bidrar til å oppmuntre til og akselerere denne overgangen til pengebevegelser i kjeden», sa kommersiell direktør Kash Razzaghi, som er ansvarlig for Circles partnerskap og strategi for å få dette til.

Denne overgangen fra finansiell infrastruktur til blokkjede forventes å gjøre pengeflyten raskere, billigere og mer transparent. Han sa at arbeidet med å utvikle hele betalingsøkosystemet er en for stor jobb for én enkelt enhet, og det er derfor Circle samarbeider med selskaper som Mastercard for å utvide bruken og aksepten av stablecoins over hele verden. Denne uken avduket Mastercard et nytt kryptopartnerprogram, som Circle ble med i. 

«Det krever et helt lokalsamfunn», la Razzaghi til. «Det faktum at Mastercard er engasjert her gir så mye troverdighet til hva denne teknologien kan være, hva denne bransjen kan bli.»


Vanlig adopsjon av stablecoins, og denne teknologien som helhet, vil skje når det bare er rørleggerarbeidet og folk ikke engang vet at det er en stablecoin de holder.

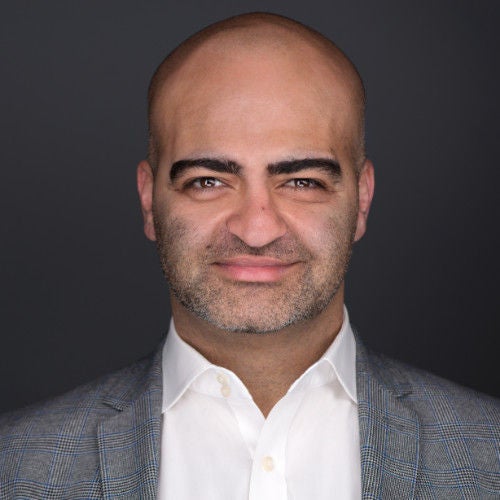
Kash Razzaghi
Kash Razzaghi


Razzaghi snakket med Mastercard Newsroom kort tid etter at han kom tilbake fra World Economic Forum i Davos i januar, hvor han tok kontakt med folk fra hele finans- og finansielle tjenester for å få flere inn i det voksende blokkjedemiljøet. 

Følgende spørsmål og svar ble redigert for lengde og klarhet.


Hva er dine tanker om hva som skjer med det fritt flytende kryptovalutamarkedet akkurat nå?

Markedene er turbulente, og det bør man forvente. Krypto har kanskje mesteparten av sin levetid vært direkte knyttet til spekulasjon. Men det vi gleder oss til er å gå videre fra det – og jeg tror ikke handel og spekulasjon noen gang vil forsvinne helt, det er ikke poenget – men utviklingen fra spekulasjon til infrastruktur. Har vi sett gode dager innen kryptospekulasjon? Ja. Har vi sett flere turbulente dager innen kryptospekulasjon? Ja. Disse syklusene har eksistert, og hvis folk flytter ut, tror jeg det vil være folk som kjøper, og det bare skjer.


Hva var noe av det du hørte på Davos relatert til blokkjede?

Det handlet egentlig om infrastruktur og hvordan blokkjedeteknologi og digitale eiendeler kan løse problemer i den virkelige verden eller forbedre mulighetene for pengeflyt, verdilagring og Access til finansielle systemer og verktøy. Og det var det som var virkelig forfriskende med Davos i år. Fordi etter hvert som reguleringer nå baner vei for at institusjoner kan bli involvert, blir fordelene med infrastrukturen stadig tydeligere. Det handler ikke om spekulasjoner. Det handler om hvordan man flytter milliarder eller billioner av dollar i verdi gjennom denne teknologien, ved å bruke denne teknologien umiddelbart, sikkert og billig, og hvordan man oppgraderer det finansielle systemet og rørleggerarbeidet som egentlig ikke har blitt oppgradert de siste 75 årene. 

Diskusjonen gikk ut på at økosystemet vil tjene på dette. Det vil hjelpe selskaper som for tiden opererer innen finansiell infrastruktur, finansmarkeder eller finansielle tjenester. Det kan hjelpe dem med å utvikle virksomhetene sine og tilby bedre tjenester. I lang tid kan narrativet ha vært: «Vil blokkjedeteknologi ta ut bankene?» Vil det ta ut kortnettverkene? Vil den ta ut dette, det eller det andre?» Og det er ikke tilfelle. 

Og det som var virkelig forfriskende var å se økosystemdiskusjoner fokusert på nettopp det med disse store aktørene. Alle banker, finansinstitusjoner, tradisjonelle børser og kortnettverk tar i bruk denne teknologien fordi de forventer at kostnaden ved å flytte penger vil nærme seg null, og at hastigheten på pengeflyten vil akselerere.


Hvis vi skal omstrukturere det finansielle systemet, hvor etterlater dette et selskap som Mastercard? Vi samarbeider allerede – hvordan drar begge sider nytte av det? Hvordan gagner arbeidet vårt forbrukere og små bedrifter?

Hva tilbyr Mastercard i bunn og grunn? De gir tillit, ikke sant? Du har bygget et globalt tillitsnettverk. Jeg har et Mastercard. Når jeg bruker kortet mitt, kan selgeren puste lettet ut, vel vitende om at pengene vil lande fordi Mastercard står bak det. Det vil aldri forsvinne etter min mening – viktigheten av tillit. Slik jeg ser Mastercards engasjement, er ikke bare at dere opprettholder tilliten og bygger videre på den, men at dere også tilbyr bedre teknologi for den transaksjonen. Du gjør det enklere. Du gjør det mer tilgjengelig. Du fjerner blokkeringer og mellomledd. Du fjerner friksjon, og kanskje blir det faktisk enda mer kostnadseffektivt over tid. 

Og fordelen Circle får er adopsjonen av stablecoins, adopsjonen av digitale eiendeler. Vi ser en fremtid med pengebevegelser i kjeden. Vi tror at pengebevegelser er bedre i kjeden i fremtiden. Det er absolutt store ting som må skje når det gjelder infrastruktur og regulering og samsvar, så vi er ikke der ennå. Når Mastercard virkelig begynner å bygge on-chain og utnytte on-chain-produkter for sine egne kunder, akselererer det bare adopsjonen.


Hva er noen av de viktigste bruksområdene for stablecoins i dag?

Det er tre primære brukstilfeller i dag. Den primære bruksmåten for stablecoin når det gjelder adopsjon, bruk og vekst har vært knyttet til handel og investering. Hvis du er en som driver med investering i digitale eiendeler og har investeringer i bitcoin og ethereum og andre digitale eiendeler, er det en veldig god måte å utnytte USDC til å gjøre det på, fordi du kan bevege deg inn og ut av posisjonene dine og deretter holde verdien i en stabil verdi som USDC.

De to neste er ikke så store som trading og investering ennå, men akselerasjonen er utrolig å se, og vi tror den neste fasen med vekst og reell nytteverdi vil komme fra dette. Etter handel og investering, vil jeg si betalinger – spesielt grenseoverskridende betalinger. Hvis du flytter penger fra ett land til et annet, enten du er en institusjon eller en del av en diaspora, og du ønsker å kunne flytte penger fra en lommebok til en annen, er stablecoins en flott måte å gjøre det på. Å kunne flytte penger på blokkjeden fjerner mellomledd. Det kan få ned gebyrene. Oppgjørstiden kan være i sekunder eller minutter kontra dager eller uker. Vi ser store mengder pengebevegelser på tvers av alle større bransjer. Selv om du er en stor institusjon og trenger å flytte penger fra Singapore til New York City, kan du gjøre det med stablecoins nå, og du er ikke lenger bundet av bankens åpningstider. Vi tror at bruken av betalinger vil akselerere langt utover bare grenseoverskridende betalinger. Det vil gjelde alle aspekter ved betalingene.

Og så er den tredje verdilagring, hovedsakelig i land som lider av valutadevaluering, som landet jeg ble født i, Iran, eller Venezuela eller Argentina. Land som har hyperinflasjon og innbyggerne deres stoler ikke lenger på sin egen valuta og vil heller sikre seg og faktisk holde på den amerikanske dollaren.

Vi tror at betalinger og verdilagring bare vil akselerere dette og gjøre hele markedsverdien for stablecoins mye, mye større enn den er i dag.


Når tror du at den vanlige adopsjonen av stablecoins vil skje?

Det kan argumenteres for at mainstream-adopsjon av stablecoins, og denne teknologien som helhet, vil skje når det bare er rørleggerarbeidet og folk ikke engang vet at det er en stablecoin de holder. De holder en dollar og sender en dollar. Vi bruker denne analogien ofte: På samme måte som når du går til et nettsted og skriver HTTP, forstår ikke folk flest den teknologien. De sender bare en e-post. Det finnes absolutt en versjon av dette, av «mainstream adopsjon», der rørleggerarbeidet bare blir distribusjon på kjeden.


Du er grunnleggeren av en sosial plattform for sport. Du jobbet hos Brightcove, som er en programvareplattform for video. Du lagde spesialtilpassede klær. Hvordan forberedte dette deg på det du gjør nå?

Det finnes ikke noe slikt som en definert karrierevei. Du drar nytte av både flaks og timing, men også ekspertise du har tilegnet deg som kan hjelpe deg til det neste. Så hvis du tenker på karrieren min, er det denne blandingen av klær, sportsselskap, videodistribusjon og krypto. Hva er den felles tråden? Entreprenørskap, go-to-market og forretningsutvikling, salg.  Jeg elsker ideen om å bygge. Jeg liker å være misjonsdrevet. Jeg liker denne ideen om å jobbe med problemer som faktisk kan påvirke veldig mange mennesker. 

Så da jeg ble med i Circle for seks år siden, var jeg ikke det man ville kalt den mest krypto-innfødte personen i verden. Jeg var ingen kryptoekspert, men når du finner ut hva denne teknologien faktisk kan gjøre, blir du inspirert av den og drevet av et oppdrag.

Mastercard lanserer nytt kryptopartnerprogram

Det nye globale programmet bringer mer enn 85 kryptobaserte selskaper, finansinstitusjoner og betalingsleverandører sammen for å skalere bruksområder for digitale eiendeler i den virkelige verden på en ansvarlig måte.

A chain link with glowing numbers inside the links.