Mastercard på 60 sekunder

27. august 2026


Legger magnetstripen bak oss

I takt med at kortet med mikrobrikke blir mer utbredt, trekkes denne en gang så banebrytende betalingsteknologien tilbake.

Vicki Hyman

Director,

Global Communications,

Mastercard

Det var tøft for kassererne den gangen.

I kredittkortenes barndom måtte de skrive ned kontoinformasjonen for hver enkelt kortholder for hånd. Senere brukte man flate pregemaskiner til å registrere kortinformasjonen på kopipapir, og lyden av håndtaket som ble dratt over, ga dem kallenavnet zip-zap-maskiner. (De ble også kalt «knokeknusere» av uheldige ekspeditører som skrapte fingrene på pregeplaten.)

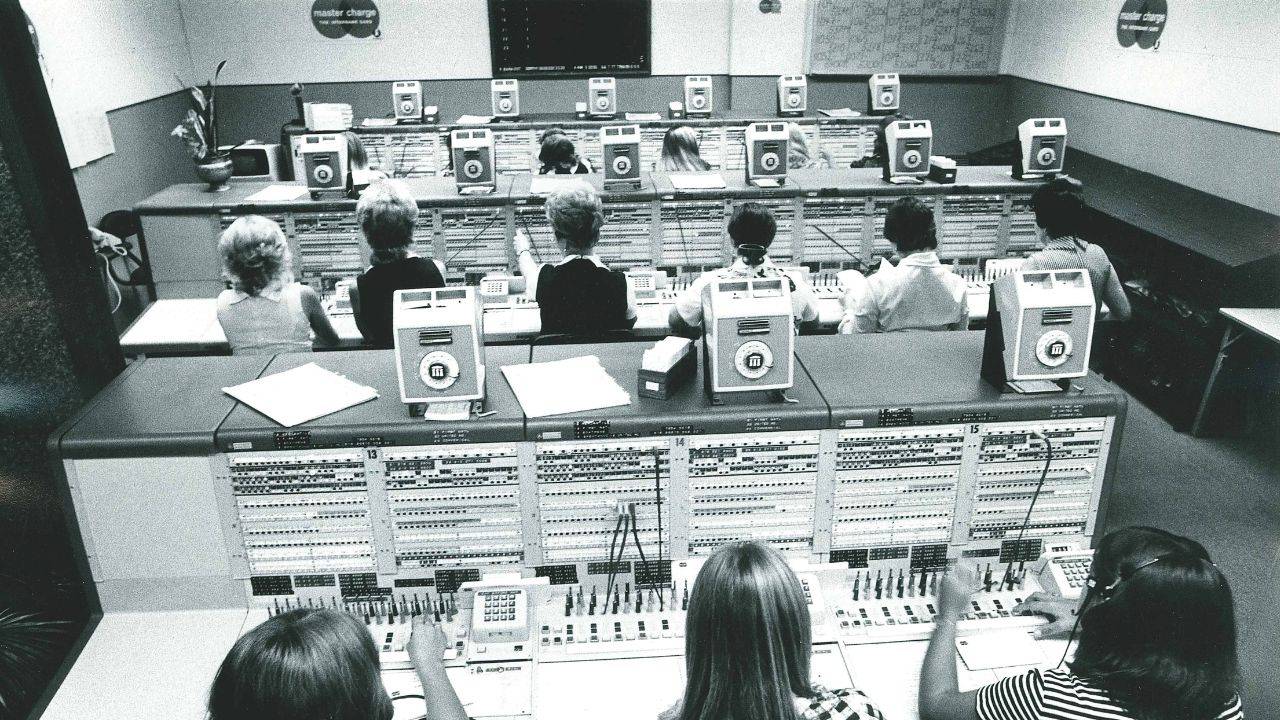
Og hvordan kunne betjeningen vite om kunden var god for kjøpet? Det kunne de ikke. Kredittkortfirmaene sirkulerte en liste over dårlige kontonummer hver måned, og selgeren måtte sammenligne kundenes kort med listen.

Ankomsten av magnetstripen endret alt det. Magnetstripen var en nyskapning på tidlig på 1960-tallet som i stor grad tilskrives IBM, og tillot banker å kode kortinformasjon på magnetbånd laminert på baksiden. Den banet vei for elektroniske betalingsterminaler og chipkort, og tilbød mer sikkerhet og autorisasjon i sanntid samtidig som det ble enklere for bedrifter i alle størrelser å akseptere kort. Den tynne stripen har forbli et fast innslag på milliarder av betalingskort i tiår, selv om teknologien har utviklet seg.

Men nå går magnetstripen mot sin utløpsdato, og Mastercard blir det første betalingsnettverket som faser den ut.

Bortgangen fra magnetstripen peker på både forbrukernes endrede betalingsvaner og utviklingen av nyere teknologier. Dagens kort med mikrobrikke drives av mikroprosessorer som er mye mer kapable og sikre, og de fleste er også utstyrt med bitte små antenner som muliggjør kontaktløse transaksjoner. 

Basert på nedgangen i betalinger drevet av magnetstriper etter at brikkebaserte betalinger tok over, var det fra 2024 ikke lenger et krav i de fleste markeder at nyutstedte kreditt- og debetkort fra Mastercard skulle ha stripe. Innen 2033 vil ingen kreditt- og debetkort fra Mastercard ha magnetstriper, noe som gir en lang tidslinje for de gjenværende partnerne som fremdeles stoler på teknologien, til å fase inn brikkekortbehandling.


Krediteringshistorikk

Å betale på kreditt er et konsept som dateres tusenvis av år tilbake til jordbrukskulturer, og som til og med er eldre enn papirpenger. På tidlig 1900-tall tilbød varehus, bensinstasjoner og til og med flyselskaper metallplater («shopper's plates») eller kort til kundene sine, men det første moderne universelle betalingskortet debuterte i 1950. Kredittkortet i papp kunne brukes hos hvilken som helst deltakende selger, og det inneholdt kortholderens navn, adresse og kontonummer.

Innen tiårets slutt begynte andre selgere og banker å utstede sine egne kort, inkludert det første kredittkortet i plast i 1959. Kassereren tok et avtrykk av kortet og sendte papirkopien for avstemming og fakturering, en prosess som var langsom og utsatt for menneskelige feil.

På 1960-tallet så IBM potensialet i å kode informasjon på kort via magnetbånd. Den teknikken ble allerede brukt til lydopptak og datamaskinens diskminne før den ble tatt i bruk på kort.

Ifølge IBM-historien klarte ikke ingeniøren Forrest Parry å finne ut hvordan han skulle kombinere en stripe med tape med et ID-kort i plast for CIA, og nevnte det for kona si, som foreslo å bruke strykejernet sitt til å smelte stripen fast til kortet. Det var ikke akkurat den type maskinvare IBM ville bli feiret for, men det fungerte.


Skritt for skritt mot bedre sikkerhet

Allerede før magnetstripen fikk sitt gjennombrudd, hadde ingeniører forfulgt tanken om et kort drevet av en databrikke som kunne utføre de komplekse beregningene som ville muliggjøre enda sterkere sikkerhetstiltak.

Det første kortet med mikrobrikke debuterte i Frankrike på 1960-tallet, men det tok år før det slo an. Et stort problem – ulike kort med mikrobrikke fungerte ikke med alle terminaler. Det førte til utviklingen av en global EMV-brikketeknologistandard.

I dag oppretter brikken en unik transaksjonskode for hver transaksjon, og denne valideres av utstederbanken for å sikre at det ekte kortet brukes. Denne teknologien øker også sikkerheten for kortholderens data.

Siden slutten av 1990-tallet, med introduksjonen av EMV-standarden, begynte brikkekort å bli den foretrukne måten å betale på. Innen utgangen av 2025 ble EMV-brikker brukt til 97,8 % av alle ansikt-til-ansikt-korttransaksjoner globalt, ifølge EMVCo.


Magnetstripen begynte å forsvinne i 2024 fra Mastercard-betalingskort i regioner som Europa, der chipkort allerede er mye brukt. Banker i USA vil ikke lenger være pålagt å utstede chipkort med magnetstripe fra og med 2027.

«Den magnetiske stripen bidro til å flytte betalinger inn i den elektroniske tidsalderen og åpnet døren for tiår med innovasjon», sier Ann Johnson, executive vice president, Security Solutions i Mastercard. «Men dagens trusselbilde krever sterkere og smartere forsvar. Å fase ut sveipingen er et nytt skritt mot å redusere risikoen i betalingsøkosystemet og sikre at hver eneste transaksjon beskyttes av teknologi som er bygget for fremtiden.»

Innen 2029 vil ingen nye Mastercard-kredittkort eller -debetkort bli utstedt med magnetstripe. Forhåndsbetalte kort i USA og Canada er for tiden unntatt fra denne endringen.

Denne endringen handler ikke bare om kortene. Mastercard har jobbet med innløsere, som kobler selgere til kortbetalingsnettverkene, for å oppdatere kortbetalingsinfrastrukturen slik at den støtter kort uten magnetstripe. Den lange tidsrammen gir selgere, banker og minibankoperatører tid til å fase ut teknologi som ikke er kompatibel med kort uten magnetstripe. For eksempel er det noen minibanker som fremdeles stoler på magnetstripen for å starte en transaksjon, og noen banker bruker fremdeles lesere med sveipefunksjon for å gi kortinnehavere adgang til minibankrom etter stengetid.

Mastercard kunngjorde nylig at de tillater at magnetstriper fjernes fra salgsterminaler og minibankene fra og med april 2029 i det meste av verden. Å miste sveipefunksjonen forventes å redusere kostnadene og kompleksiteten til disse terminalene og gjøre kortaksept enklere og billigere for mindre selgere. I USA, hvor sveipepenetrasjonen er høyere, må terminalene beholde magnetstriper som et alternativ.  

«Selgermiljøet ser fram til en dag da kravet om å støtte magnetstripen og byrden med å beskytte data som selgere egentlig ikke trenger, fjernes,» sier John Drechny, administrerende direktør i Merchant Advisory Group, som representerer mer enn 200 av verdens ledende selgere. «Vi berømmer Mastercard for å ta dette neste skrittet for å bidra til å styrke betalingssikkerheten og beskytte selgere og forbrukere mot risiko. Vi ser gjerne at andre i bransjen beveger seg i denne retningen.»

 

Å gi det videre

Selv om endringer i hvordan vi betaler og behandler betalinger vanligvis har tatt år å Become allment utbredt, økte tempoet i den digitale transformasjonen raskt under pandemien. Kontaktløse betalinger utgjorde omtrent 30 % av Mastercard’s fysiske transaksjoner globalt i 2019; i dag står de for nesten 80 %.

Disse nye teknologiene er også mye enklere å aktivere for selgere, noe som gjør dem mer tilgjengelige selv for de aller minste bedriftseierne. For eksempel krever Tap on Phone, som gjør telefoner om til akseptenheter, ingen ekstra maskinvare eller periferiutstyr.

EMV-teknologien er også i utvikling: I 2021 utviklet Mastercard en betalingsapplikasjonsspesifikasjon kalt Ecos, basert på Advanced Encryption Standard, en mye brukt krypteringsteknologi utformet for å beskytte betalingsdata bedre mot stadig mer sofistikerte nettstrusler og fremtidige fremskritt innen databehandling.

Ecos bidrar til å beskytte kortholdere og selgere mot svindel i tiår fremover med den samme halve sekunds «trykk og gå»-opplevelsen som i dag – og uten noen fysiske endringer på digitale lommebøker, kontaktløse kort og betalingsterminaler. Alle nye kort må bruke de nye spesifikasjonene innen april 2030, og alle kort skal oppfylle spesifikasjonene innen 2037.

Og dermed vil kortdragningen en dag bli historie.


Denne saken ble opprinnelig publisert 12. august 2021 og oppdatert 26. august 2026 for å gjenspeile nyere tall for kontaktløs betaling og nye retningslinjer for betalingsterminaler.