Artikkel

Open Finance når et vendepunkt i Europa

Publisert: 13. juli 2026

Kvinne utendørs som ser på telefonen sin

Forbrukere av finansielle tjenester drar i dag nytte av flere valgmuligheter enn noen gang før. Denne tilstrømningen av kraftige, personlige tjenester har delvis blitt drevet frem av fintech-selskaper og bransjeinnovatører som utvikler nye verktøy for å hjelpe forbrukere med å ta eierskap over sin egen økonomiske hverdag.

Disse utvidede valgene skaper mer konkurransepress, noe som får forbrukere til å kreve tjenesteleverandører som leverer tydelig verdi og pålitelig støtte basert på en grunnmur av datasikkerhet de vet de kan stole på. Denne dynamikken støttes av en ny rapport fra Mastercard og Financial Times (FT) Longitude, «The state of open finance 2026». Rapporten viser at 76 % av forbrukere globalt sier at de ville byttet tjenesteleverandør for å få tilgang til digitale funksjoner som gjorde økonomistyring enklere, og et tilsvarende antall ville byttet for å få mer innsyn i hvordan deres personopplysninger brukes.

Mot dette bakteppet av økende konkurranse og forventninger, er Open Finance klar til å spille en avgjørende rolle i å oppfylle et langsiktig mål for finanstjenester: å transformere fragmenterte data til relevante, transparente og sømløse tjenester som muliggjør økonomisk velvære for mennesker over hele verden. Rapporten fra Mastercard/FT Longitude kaster lys over vendepunktet i bransjen der aktører innen finanstjenester og forbrukere møtes i dag, og fremhever forskjeller på tvers av globale regioner og, som spesifikt demonstrert i denne artikkelen, blant viktige europeiske markeder.


Et konkurransemessig krav

Forskningen for rapporten det refereres til ovenfor, som undersøkte 8 000 forbrukere på tvers av 11 globale markeder (Australia, Brasil, Danmark, Finland, Frankrike, Tyskland, Norge, Polen, Sverige, Storbritannia og USA), gjør det klart at Open Finance og data med forbrukersamtykke nå spiller en sentral rolle for konkurransefortrinn for finansielle tjenesteleverandører. Selv om 63 % av forbrukerne som ble spurt la merke til en forbedring i innsikten og anbefalingene fra tjenesteleverandørene sine det siste året, var ikke resultatene like sterke i alle geografiske områder. Respondenter i mange europeiske land, inkludert Frankrike (51 %), Polen (43 %) og Norden (så lavt som 34 % for Finland), var mindre tilbøyelige til å rapportere om forbedringer på dette området, noe som betyr at det er mer rom for fremtidig vekst. Storbritannia kom ut over det globale gjennomsnittet, men langt bak USA og Australia, som ledet på denne målingen.

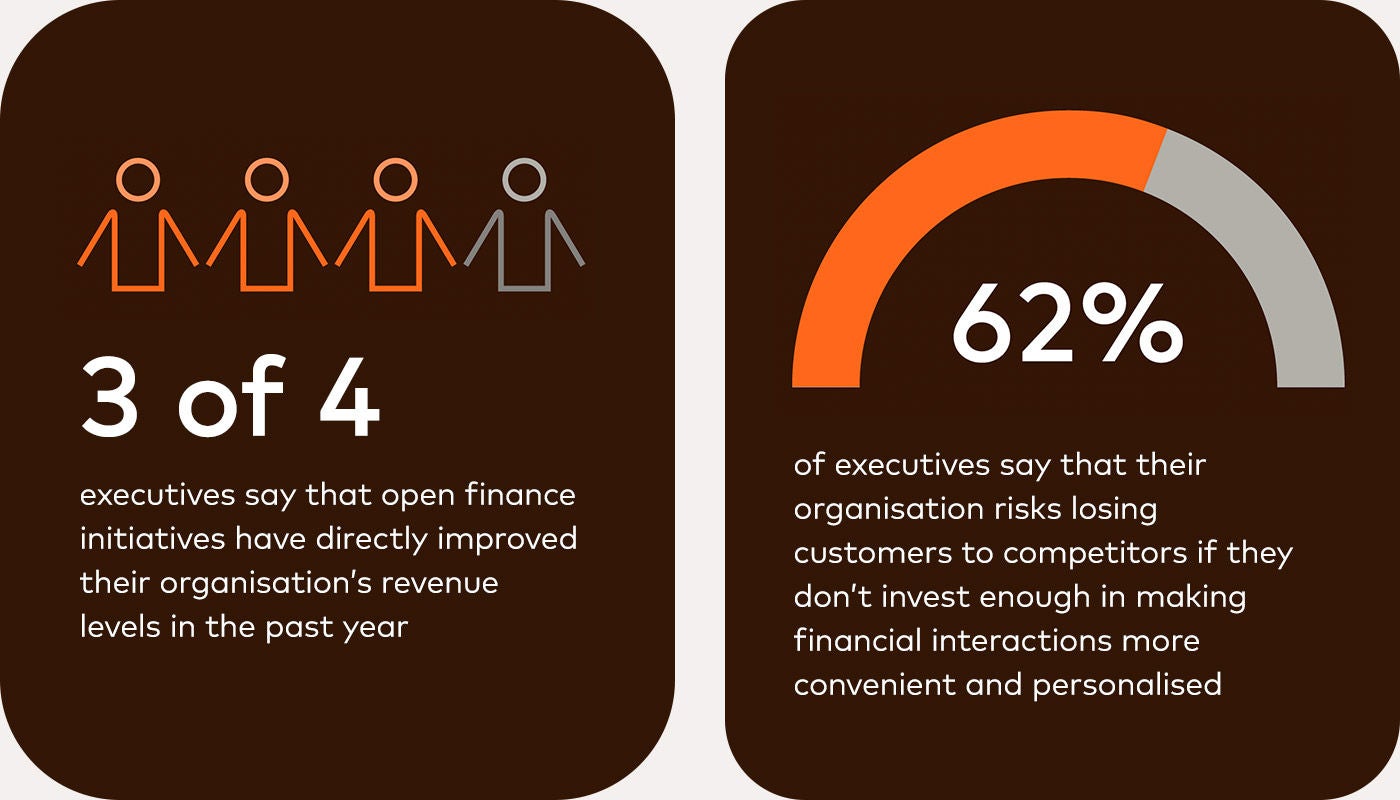
I tillegg til forbrukerne som ble spurt, intervjuet Mastercard og FT Longitude også 300 toppledere på tvers av de samme 11 markedene. Svarene fra disse B2B-lederne fremhever den positive effekten av et mer åpent finansielt økosystem, der tre fjerdedeler rapporterer om økte inntekter fra open finance-initiativer i organisasjonene sine i løpet av de siste 12 månedene. Og selv om 62 % av B2B-respondentene er enige i at de risikerer å miste kunder til konkurrenter hvis de ikke investerer nok i å forbedre finansielle opplevelser, var de i Europa mer tilbøyelige (67 %) til å føle det slik, med ledere i Polen som viste sterkest enighet på 85 %. Dette viser at ledere innen finansielle tjenester anerkjenner viktigheten av å utnytte open finance for å sikre et konkurransefortrinn.


mal

Hvor Europa leder an i adopsjon

Europeiske organisasjoner har vært tidlig ute med å ta i bruk åpen finans, delvis på grunn av regulatoriske krav. Europeiske undersøkelsesdeltakere hadde i gjennomsnitt tatt i bruk syv av de ni viktigste bruksområdene for åpen finans for banker og finansteknologiselskaper, mot et globalt gjennomsnitt på fem.

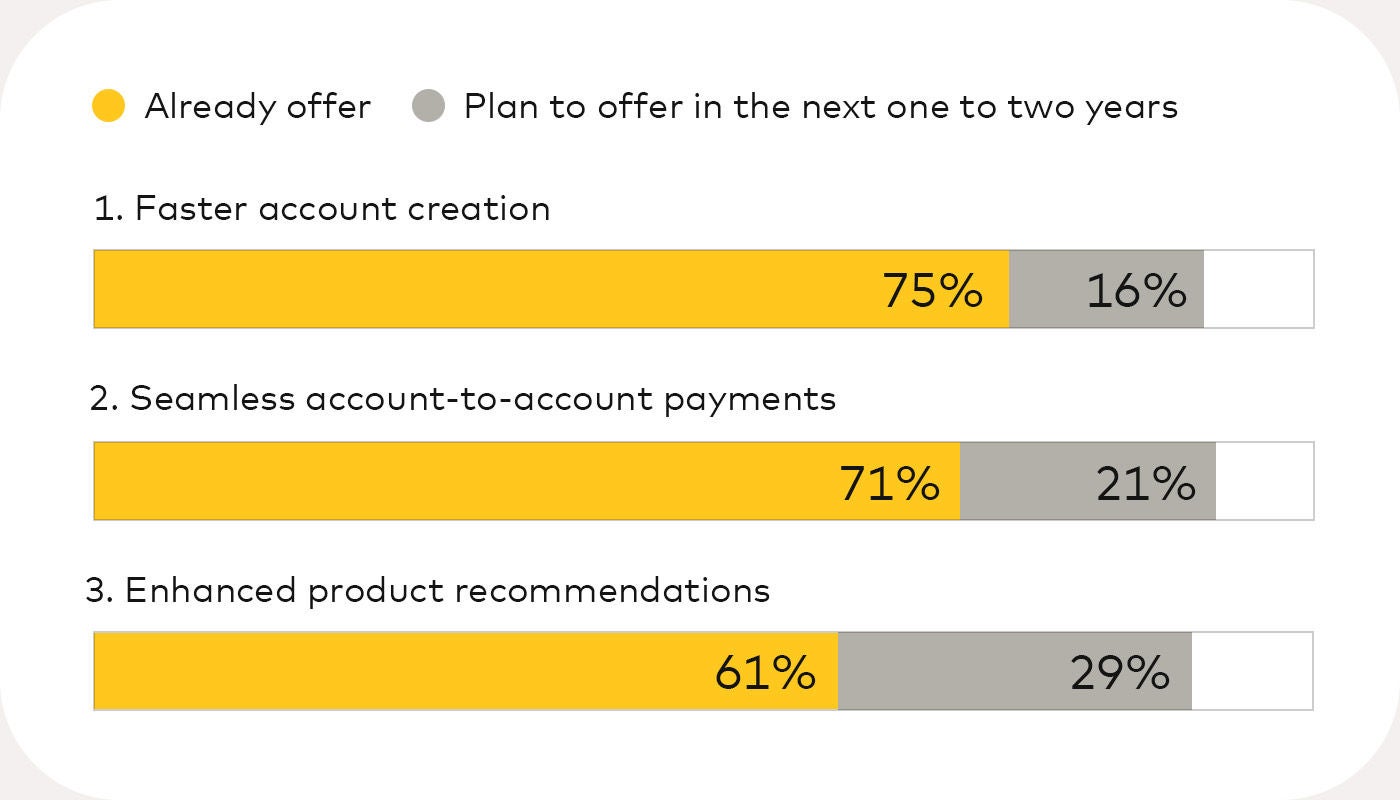
Europeiske organisasjoner lå over det globale gjennomsnittet for de tre mest brukte bruksområdene: raskere kontoåpning (75 %), sømløse konto-til-konto-betalinger (71 %) og forbedrede produktanbefalinger (61 %). Storbritannia lå merkbart etter EU-landene når det gjelder konto-til-konto-betalinger, noe som sannsynligvis gjenspeiler forbrukernes fortsatte preferanse for enkelheten og bekvemmeligheten ved kortbaserte betalinger.

mal

Det er imidlertid muligheter for Europa til å fremme adopsjon av andre bruksområder, spesielt ved å bruke open finance til å sette opp direkte innskudd og regningsbetalinger, og ved å gjøre det enklere for finansinstitusjoner å vurdere kundenes økonomiske helse. Etter hvert som flere leverandører utvikler og lanserer disse gjenværende bruksområdene, bør organisasjoner som fortsetter å fremme adopsjon, forvente å høste ytterligere fordeler.


Hvorfor forbrukersamtykke er viktig i open finance

Forbrukere tar dristige grep for å få tilgang til funksjonene og mulighetene som Open Finance gir. Det finnes ingen bedre demonstrasjon av dette enn deres vilje til å dele forbrukergodkjente data. Totalt sett ville 82 % av de spurte forbrukerne samtykket til å dele data for å forenkle boliglåns- og lånesøknader, øke sjansene for godkjenning eller sikre bedre renter på disse produktene. Amerikanske forbrukere var mest villige med 94 %, mens forbrukere i Storbritannia og Danmark lå nær det globale gjennomsnittet. Men alle andre europeiske markeder var betydelig mindre tilbøyelige til å velge dette bruksområdet, noe som er en sterk indikator på at Europas finansielle tjenesteleverandører må jobbe hardere for å bygge tillit og troverdighet hos kundene sine.

Det er viktig å fremheve at denne viljen til å dele personopplysninger ofte koker ned til åpenhet. «Hvis en forbruker ikke vet hvorfor de skal samtykke til å dele svært sensitiv personlig finansiell informasjon, vil de sannsynligvis nekte å gjøre det», sier Ryan Beaudry, executive vice president, global product and operations i Mastercard, i rapporten. «Hvis konteksten ikke er tydelig på forhånd, ser vi et betydelig frafall av forbrukere i det steget.» Dette kan da bety at tydelig kommunikasjon fra finansielle tjenesteleverandører (FSP-er) til forbrukere om datastyring og fordelene ved datadeling er enda viktigere i EU enn i andre markeder. Lærdommen: Når det gjelder personvern i Open Finance, er det gevinster å hente der man kan gjøre seg fortjent til tillit.


Reflekterer forbrukernes prioriteringer

Tjenesteleverandører kan legge til rette for bruk av Open Finance ved å sikre at initiativene deres gir fordeler som gjenspeiler forbrukernes krav. Først og fremst sier globale forbrukere at det å spare tid er deres høyeste prioritet; en enklere betalingsløsning fra banken rangeres som nummer to. I enkelte europeiske land (Finland, Tyskland og Polen) rangeres disse svarene i omvendt rekkefølge, men forblir de to øverste. Datainnsikt i sanntid for å hjelpe med økonomistyring er den nest høyeste prioriteten (etter tidsbesparelser) for forbrukere i Frankrike, Norge og Storbritannia. Uavhengig av geografi bør tjenesteleverandører sikte på å gjenspeile disse tre prioriteringene i sine verdiforslag for Open Finance.

Hva annet kan finansielle tjenesteleverandører (FSP-er) gjøre for å legge til rette for skiftet til et mer åpent økosystem? Nesten halvparten (47 %) av våre B2B-respondenter oppgir behovet for å forbedre standarder for datahåndtering og påliteligheten til organisasjonenes API-er. Dette er et område hvor Jess Turner, Mastercard executive vice president og global head of Open Finance and Developer, mener at innovasjonspartnere utgjør en kritisk forskjell. «API-er er ekstremt viktige, men hvis datakvaliteten ikke er god, hvis de underliggende integrasjonene, teknologien og tillitsfaktoren ikke er sterke hos aktørene som har dataene, spiller det ingen rolle om man har gode API-er», sier hun.

Ytterligere 43 % av B2B-respondentene peker på forenkling av forklaringer om databruk og forbrukersamtykke innen Open Finance som en viktig lærdom fra egne initiativer. Mer enn en tredjedel erkjenner behovet for å være mer forsiktige med å bruke forbrukergodkjente finansielle data til målretting, spesielt med tanke på å beskytte kundetilliten, og et tilsvarende antall uttrykker behovet for å integrere sikkerhet ved design i alle datadrevne prosjekter.


Realiserer løftet om Open Finance

Selv om regulering, inkludert gjeldende og foreløpige betalingstjenestedirektiver (PSD2 og PSD3) og forordningen om tilgang til finansielle data (FiDA), vil påvirke vekstbanen for Open Finance på kort sikt, er det forbrukerne som virkelig sitter i førersetet. Dette kan være spesielt sant i Europa, hvor det er mer tillit å vinne, mer terreng å hente og et bredere spekter av holdninger og prioriteringer på tvers av markeder. Å innhente samtykke for data er en av nøklene som vil hjelpe selskaper med å låse opp dører til et åpent finansielt økosystem. Men å integrere Open Finance i større vekststrategier, og utrettelig forplikte seg til sikkerhet gjennom design, er fundamentet som til syvende og sist vil gjøre dagens innovatører innen finanstjenester i stand til å tåle tidens tann.

Oppdag holdningene som driver open finance i Europa. Fra nye trender til markedsperspektiver – utforsk alle funnene i rapporten vår, The State of Open Finance 2026: Unlocking Growth with Data.

Bestill en demonstrasjon

Ta kontakt med teamet vårt for å finne ut hvordan Mastercard kan forbedre virksomheten din gjennom våre produkter og tjenester.

Mastercard