Publisert: 17.06.2026
Deling av finansielle data utvikler seg utover open banking og inn i en bredere, mer tilkoblet æra kjent som Open Finance – et skifte som redefinerer hvordan du kan få tilgang til, bruke og dra nytte av din finansielle informasjon.
Hvis du noen gang har prøvd å få full oversikt over din økonomiske situasjon, vet du hvor spredt det kan føles – kontoer på ett sted, investeringer på et annet, forsikring et tredje sted, og kanskje en pensjon du ikke har sjekket på flere år. Det summerer seg opp.
Open banking bidro til å forenkle deler av dette bildet ved å låse opp sikker tilgang til bankkontodata. Men i dag er økonomiske liv mer komplekse – og forventningene er enda høyere. Folk ønsker tjenester som føles sammenhengende, personlige og tilpasset målene deres. Det er her Open Finance kommer inn.
La oss se nærmere på hvordan finansielle data utvikler seg fra open banking til open finance – og hva som er det neste steget.
Finansielle data vokser raskt. Det som en gang var sentrert rundt bankkontoer og transaksjoner, utvides nå til investeringer, pensjon, lønn, forsikring, strøm/vann og mer. Ifølge vår nylige forskning med Financial Times Longitude er forbrukere i økende grad villige til å dele denne informasjonen – så lenge den er sikker, transparent og knyttet til meningsfull verdi. Faktisk har vi nådd et tydelig vendepunkt: 76 % av forbrukerne er klare for å bytte finansielle leverandører for bedre digitale funksjoner for økonomistyring.
Dette skiftet omdefinerer hvordan finansielle tjenester fungerer. Med open banking og Open Finance kan bedrifter og finansinstitusjoner bygge opplevelser som gjenspeiler mer av en persons økonomiske liv, ikke bare en liten del av det. Og med det får forbrukere tilgang til mer personlige og intuitive verktøy som hjelper dem med å ta smartere økonomiske beslutninger med selvtillit.
Åpen bankvirksomhet lar privatpersoner og bedrifter gi tilgang til egne konto- og transaksjonsdata. Det markerte et stort sprang fremover for finansielle tjenester, noe som gjør det enklere å:
Open banking har utløst konkurranse og innovasjon – men det fanget fortsatt bare en del av noens finansielle verden. På den måten bygger open finance videre på fundamentet til open banking ved å utvide prinsipper for datadeling til et bredere spekter av finansielle produkter og tjenester.
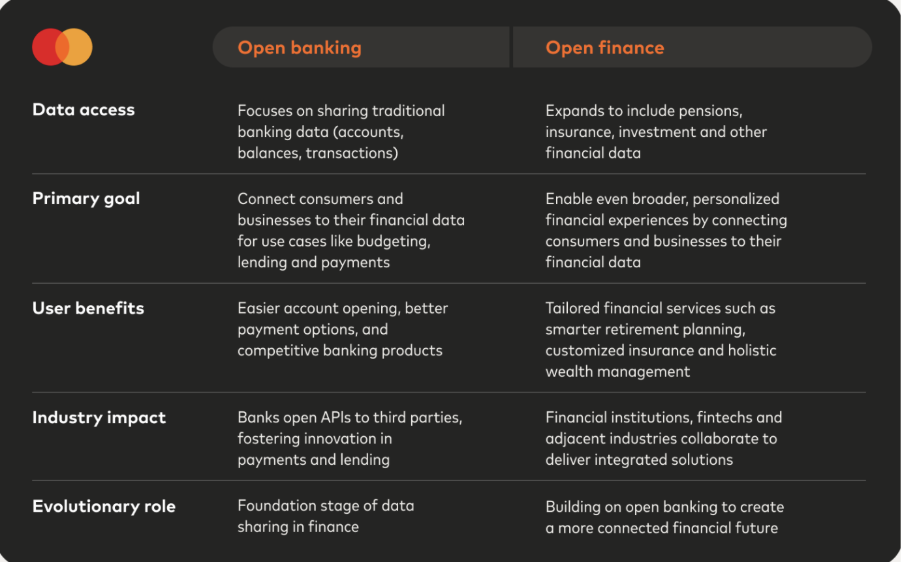
Mens open banking fokuserer på sikker deling av tradisjonelle bankdata – som kontosaldoer og transaksjoner – utvider open finance denne tilgangen til et bredere spekter av finansielle data som pensjon, forsikring, investeringer og mer.
Resultatet er et bredere økosystem der forbrukere og bedrifter kan dra nytte av høyst personlige finansielle tjenester, fra smartere pensjonsplanlegging til skreddersydde forsikringsprodukter. På den måten er Open Finance den naturlige utviklingen av åpen bankvirksomhet.
For å forstå hele bildet er det viktig å erkjenne at open banking og open finance skiller seg fra hverandre i både omfang og innvirkning: open banking fokuserer på deling av bankkontodata, mens open finance utvider datatilgangen til et bredere spekter av finansielle produkter og tjenester.
Open banking fokuserer på deling av bankkontodata — som transaksjoner, saldoer og betalingsinitiering — gjennom sikre API-er. Det gir forbrukerne mer kontroll over hvordan kjernebankdataene deres brukes, noe som muliggjør tjenester som budsjettapper, kontosamling og raskere betalinger.
Open finance utvider på den annen side de samme prinsippene for datadeling utover tradisjonell bankvirksomhet. Det lar forbrukere gi tilgang til et bredere sett med finansielle data – også gjennom sikre API-er – noe som skaper et mer helhetlig og sammenkoblet finansielt økosystem.
På den måten koker forskjellen mellom åpen finans og åpen bankvirksomhet ned til omfang: åpen bankvirksomhet fokuserer på deling av bankkontodata, mens åpen finans låser opp tilgang til et mye bredere spekter av finansiell informasjon.
Open Finance samler et bredere sett med datatyper, inkludert:
Ved å åpne opp disse tilleggskildene for data der det støttes, muliggjør åpen finans rikere innsikt, mer personlige produkter og smidigere finansielle opplevelser – fra automatiserte spareverktøy og skreddersydd forsikringsprising til mer nøyaktige kredittvurderinger.
Sammen omformer open banking og open finance måten vi tenker på finanstjenester – og gir forbrukere og bedrifter større kontroll, valgmuligheter og bekvemmelighet. Og etter hvert som økosystemet fortsetter å utvikle seg, markerer skiftet mot open banking til open finance et stort skritt mot en virkelig interoperabel, brukersentrert finansiell fremtid.
Open finance oppstår ikke i et vakuum – det drives frem av en blanding av teknologiske, konkurransemessige og forbrukerdrevne trender, inkludert de fem driverne nedenfor:
Finansielle tjenester dukker opp overalt – ved betaling, i apper og på tvers av digitale opplevelser. Ettersom flere aktører konkurrerer om kundenes oppmerksomhet og lojalitet, blir tilgang til bredere og rikere datasett essensielt. For å drive disse innebygde øyeblikkene og levere sømløse finansielle opplevelser, trenger leverandører i hele bransjen sikker, tillatelsesbasert tilkobling. Open finance bidrar til å muliggjøre nettopp dette, ved å drive frem ny konkurransedynamikk og låse opp mer innovative måter å betjene kunder på.
Folk forventer tjenester som føles skreddersydd til deres behov – akkurat som opplevelsene de får når de strømmer TV, planlegger reiser, handler på nett eller bruker favorittappene sine. Ikke generisk. Ikke «one-size-fits-all». Virkelig personlig. Open finance støtter dette nivået av personalisering som er mulig i finanstjenester.
Utover å muliggjøre mer nøyaktige kredittvurderinger og forenklede søknader, kan open finance også låse opp mer personlige kort- og betalingsopplevelser. Ved å gi tilbydere en mer aggregert, tillatelsesbasert oversikt over en forbrukers handleatferd på tvers av kontoer, lar open finance utstedere og selgere levere svært relevante korttilbud, belønninger og forbruksinnsikt som gjenspeiler faktiske kjøpsmønstre.
Og forbrukere er i økende grad åpne for å dele data når det fører til bedre, mer relevante og personlige resultater. Vår forskning sammen med Financial Times Longitude viser at 82 % av forbrukerne ville samtykket til å dele dataene sine hvis det forenklet låne- og boliglånssøknader, forbedret godkjenningsresultater eller hjalp dem med å sikre bedre renter.
En av de største driverne for Open Finance er den raske modningen av den underliggende teknologien. Siden den tidlige fasen av åpen bankvirksomhet har API-er become sikrere, mer standardiserte og mer utbredt – noe som gjør det enklere for data å flytte seg trygt og pålitelig mellom betrodde parter. Selv om det fortsatt gjenstår mer arbeid når det gjelder standardiserte API-er, har den tekniske fremgangen redusert mye av friksjonen som en gang bremset innovasjon, noe som gir leverandører større selvtillit og mer av infrastrukturen de trenger for å bygge sammenkoblede finansielle opplevelser i sanntid. Ettersom interoperabiliteten forbedres og sikkerhetsrammeverkene styrkes, er bransjen bedre rustet enn noen gang til å skalere Open Finance og frigjøre det fulle potensialet.
I Storbritannia og Europa har fremgangen innen åpen bankvirksomhet og åpen finans i stor grad vært drevet av regelverk. Kommende rammeverk og lovforslag – inkludert PSD3, Payment Services Regulation (PSR), Financial Data Access-forordningen (FiDA) og britiske Data Use & Access Act (DUAA) – er ment å utvide forbrukerrettigheter til å omfatte åpen finans og «Smart Data», styrke dataportabilitet og oppmuntre til innovasjon på tvers av sektorer.
I Australia muliggjøres open banking og Open Finance av Consumer Data Right (CDR), som pålegger sikker datadeling på tvers av utpekte sektorer. CDR ble lansert innen bankvirksomhet i 2019 og er nå utvidet til energi og utlån fra ikke-banker, og gir forbrukere kontroll over dataene sine samtidig som det fremmer konkurranse og innovasjon.
I USA er landskapet primært markedsstyrt, der forbrukere kobler sine finansielle data til tredjepartsapper i stor skala. På den måten former finansinstitusjoner, fintech-selskaper og teknologileverandører open banking og open finance gjennom konkurransedyktige løsninger og partnerskap, noe som driver rask innovasjon.
Tillit er en av de kraftigste driverne for Open Finance. Forbrukere ønsker klarhet, kontroll og trygghet for at dataene deres brukes på en ansvarlig måte – og de er langt mer villige til å engasjere seg når disse forventningene blir møtt. Å bygge denne tilliten krever sterk sikkerhet, transparent samtykke og datapraksiser som setter mennesker først. Disse prinsippene samsvarer med Mastercards langvarige engasjement for sikkerhet, personvern og ansvarlig dataforvaltning – fundamenter som er avgjørende for at åpen finans skal kunne skalere og blomstre.
Open finance hjelper institusjoner med å utdype relasjoner, styrke risikomodellering og øke kundelojaliteten ved å levere mer personlige finansopplevelser som reflekterer en mer representativ økonomisk atferd. Det skaper også meningsfull effektivitet ved kontoåpning, noe som muliggjør raskere onboarding samtidig som man overholder KYC-standarder – noe som reduserer friksjon for kunder og operasjonell belastning for institusjoner
Vår forskning med Financial Times Longitude viser at 75 % av ledere rapporterer direkte inntektsøkning fra Open Finance-initiativer – et tydelig signal om at forretningspåvirkningen er både målbar og meningsfull.
Nova Credit er et sterkt eksempel på dette i praksis. Ved å bruke data som forbrukere har gitt tillatelse til via Mastercard Open Finance, hjelper de långivere med å vurdere søkere med begrenset eller ingen tradisjonell kreditthistorikk. Deres Cash Atlas-løsning analyserer banktransaksjoner i sanntid for å bygge en mer fullstendig finansiell profil, noe som gjør det mulig for långivere å ansvarlig godkjenne flere kvalifiserte låntakere. Denne tilnærmingen utvider tilgangen til kreditt samtidig som den opprettholder sikkerhets- og personvernstandardene forbrukerne forventer. sikkerhets- og personvernstandardene som forbrukerne forventer.
Det er mange måter finansteknologiselskaper, bedrifter og PSP-er kan dra nytte av Open Finance på. Med tillatelsesbasert tilgang til rikere og mer varierte datasett kan de innovere raskere og skape mer sømløse finansielle tjenester – noe som driver alt fra automatiserte spareverktøy til innebygd utlån og smartere onboarding-flyter.
Et godt eksempel er samarbeidet mellom Nexi Group og Mastercard, som endrer betalingslandskapet i Europa gjennom konto-til-konto-betalingsløsninger (A2A) drevet av open finance. Ved å kombinere sikker tilkobling til åpen bankvirksomhet med innovasjoner som app-til-app-omdirigering og biometrisk autentisering, gjør partnerskapet A2A-betalinger mer pålitelige, sømløse og konverteringsvennlige for selgere.
Tidlige resultater, inkludert Paytrails vekst i Finland, viser hvordan åpen finans kan låse opp bedre brukeropplevelser og utvide digitale betalingsmuligheter med høy verdi.
I Europa kan åpen finans bidra til å skape meningsfull verdi for selger ved å forbedre både betalingsopplevelsen og kvaliteten på kundeengasjementet. Med sikker, tillatelsesbasert tilgang til finansielle data fra forbrukere kan selgere tilby mer sømløse konto-til-konto-betalingsalternativer (A2A) som reduserer avhengigheten av tradisjonelle kortnettverk, senker kostnadene for betalingsmottak og forbedrer konverteringen gjennom raskere betalingsløsninger med mindre friksjon.
Utover betalinger gir open finance en rikere forståelse av kundeatferd. Ved å aggregere innsikt på tvers av kontoer – med forbrukerens samtykke – får selgere et mer fullstendig bilde av forbruksmønstre, noe som gjør dem i stand til å levere høyst personlige tilbud, lojalitetsbelønninger og dynamiske opplevelser som gjenspeiler faktisk kjøpsatferd.
Sammen gjør disse funksjonene det mulig for selgere å optimalisere begge sider av kundereisen: en smidigere betalingsopplevelse ved betaling og mer relevante, datadrevne interaksjoner før og etter salget.
Til tross for de enorme fordelene Open Finance bringer til finansinstitusjoner, finansteknologiselskaper og PSP-er, er forbrukerne uten tvil de største vinnerne av Open Finance. Med større kontroll over egne økonomiske data kan de velge tjenestene som faktisk dekker behovene deres – ikke bare de som er knyttet til én enkelt leverandør.
Ifølge FT-forskning verdsetter folk i økende grad personalisering, åpenhet og kontroll – så mye at 76 % av forbrukerne er villige til å bytte finansielle leverandører for bedre funksjoner for digital økonomistyring.
Open finance muliggjør finansielle produkter som reflekterer mer av en persons økonomiske liv, ikke bare det som finnes på én konto. Resultatet er mer skreddersydde opplevelser, mer konkurranse og til syvende og sist bedre resultater for forbrukerne.
Det kan være utfordrende å velge riktig leverandør av open finance, spesielt ettersom nye aktører kommer inn i markedet, og mulighetene varierer stort. For å bygge pålitelige og skalerbare opplevelser innen open finance, bør organisasjoner se etter partnere med dokumentert sikkerhet, sterke praksiser for datastyring og evnen til å operere på tvers av markeder og regulatoriske miljøer. Mastercard bidrar til å støtte et sikkert, inkluderende og interoperabelt økosystem for open finance gjennom:
Hos Mastercard mener vi at åpen bankvirksomhet og åpen finansiering bare er begynnelsen. Fremtiden peker mot bredere økosystemer for åpne data – der folk kan gi tillatelse til informasjonsdeling på tvers av sektorer, fra energi til helse og offentlige tjenester.
Skiftet mot Open Finance markerer en viktig milepæl i utviklingen av finanstjenester. Med bredere datatilgang, sterkere forbrukertillit og mer avansert teknologi er mulighetene fremover betydelige – for finansinstitusjoner, finansteknologiske innovatører og forbrukerne de betjener.
Open Finance er ikke bare det neste steget. Det er et viktig grunnlag for en mer tilkoblet, mer personlig tilpasset og mer styrkende økonomisk fremtid.
Hvis du vil vite mer om Open Finance, kan du laste ned vår nyeste forskningsrapport sammen med Financial Times Longitude, eller ta kontakt med vårt Open Finance-team for å lære hvordan vi kan hjelpe deg med å ta neste steg