Publisert: 12. august 2026
KI kan hjelpe organisasjoner med å forstå og reagere på kundenes behov bedre i nær sanntid. Open Finance lar kunder dele sine økonomiske data på en sikker måte på tvers av leverandører, med samtykke – noe som gir selskaper konteksten de trenger for å skape mer relevante, personlige opplevelser.
Men kontekst alene er ikke nok – mange kunder er ikke lenger villige til å nøye seg med generiske opplevelser når de bruker og administrerer pengene sine. Noen vil til og med bryte forbindelsen med et selskap innen finansielle tjenester hvis det er nødvendig. Ny forskning fra Mastercard, The state of open finance 2026, viser at organisasjoner bruker Open Finance-initiativer og KI for å holde følge og komme i forkant.
KI-ens sprang fremover de siste årene øker kundenes forventninger til personalisering.
Mastercard-undersøkelsen, The state of open finance 2026, som spurte både forbrukere og ledere innen finansielle tjenester og detaljhandel, fant at mange kunder har begrenset toleranse for generiske finansielle opplevelser. Den fant at 70 % av de 8 000 spurte forbrukerne sa at de er forberedt på å bytte finansielle tjenesteleverandører for å få tilgang til mer personlig veiledning om smartere økonomiske beslutninger, mens 42 % rapporterte at de allerede hadde startet et bytte av denne grunn.
Bransjeledere vet at de må innovere for å møte kundenes behov for personalisering: 62 % av de 300 spurte topplederne sier at merkevaren deres vil miste kunder til konkurrenter i løpet av de neste 12 månedene hvis de ikke investerer i systemer som gjør finansielle interaksjoner mer praktiske og personlige. Å legge til flere KI-systemer i prosesser er en av de viktigste innovasjonsstrategiene disse finansielle tjenestene og detaljhandelsorganisasjonene planlegger å bruke i løpet av de neste 12 månedene.
Implementering av KI uten en tydelig strategi kan begrense evnen til å levere meningsfulle resultater. Bedriftsledere må først se sammenhengene for å sikre at KI har nok kontekstuell informasjon til å generere pålitelig og relevant innsikt. Heldigvis viser forskningen at 70 % av forbrukerne i undersøkelsen er villige til å dele sine finansielle data på en sikker måte.
Open finance -initiativer kobler sammen ulike kilder til data godkjent av forbrukere, og de bidrar til å muliggjøre mer intuitiv personalisering. Eksempler inkluderer detaljhandlere som justerer betalingsplaner basert på kundenes betalingsevne i sanntid, og finansteknologiske selskaper som gir små bedrifter målrettede råd basert på kontantstrøm i sanntid. Ledere forventer at slike dataintegrasjonsinitiativer vil støtte forbedret organisatorisk ytelse fremover.
I løpet av de siste 24 månedene har åpen finans hjulpet organisasjoner med å generere KI-drevet innsikt i kundeatferd. I denne perioden har utvidet tilgang til data godkjent av forbrukere hjulpet 6 av 10 organisasjoner i undersøkelsen med å generere KI-innsikt i nær sanntid om kundeengasjement, samt bredere risikofaktorer. KI-innsikt i kunders forbruksmønstre bidrar til å informere hvordan organisasjoner kan finjustere produktene og tjenestene sine:
Å bruke initiativer for åpen bankvirksomhet for å bygge bevissthet om hva kundene trenger, går utover det å bare møte dagens forventninger. Det bygger også grunnlaget for å konkurrere i den neste æraen for forventninger til personalisering. «Å kjenne kundene dine er viktig», sier Roshni Joshi, assisterende visepresident og teknisk daglig leder for feltteknikk hos Databricks. «Spesielt ettersom vi i økende grad vil se et skifte mot at uttrykkelig tillatelse gis, slik at finansielle tilbydere kan utføre automatiserte handlinger på vegne av kundene.»
«Dette [hyperpersonalisering] er bare mulig ved å bruke KI og samle inn enorme mengder samtykkebasert atferdsdata og bransjedata», legger Joshi til. «Og selvfølgelig må organisasjoner gjøre dette på en personvernsikker måte som øker tilliten.»
Hyperpersonalisering har overbevisende fordeler, som for eksempel å spare kundene for tid. Men i praksis avhenger suksessen av om selskapene har oppnådd tillit, transparens og sterke datapraksiser.
Dette reiser et spørsmål: Stoler kundene nok på KI til at den kan brukes til å tilpasse deres økonomistyring?
Samlet sett viser forskningen at kunder føler seg positive til å stole på KI-assistanse i sin økonomiske hverdag. Mange (57 %) er åpne for å stole på KI-anbefalinger om økonomien sin fremfor å bare stole på menneskelige eksperter.
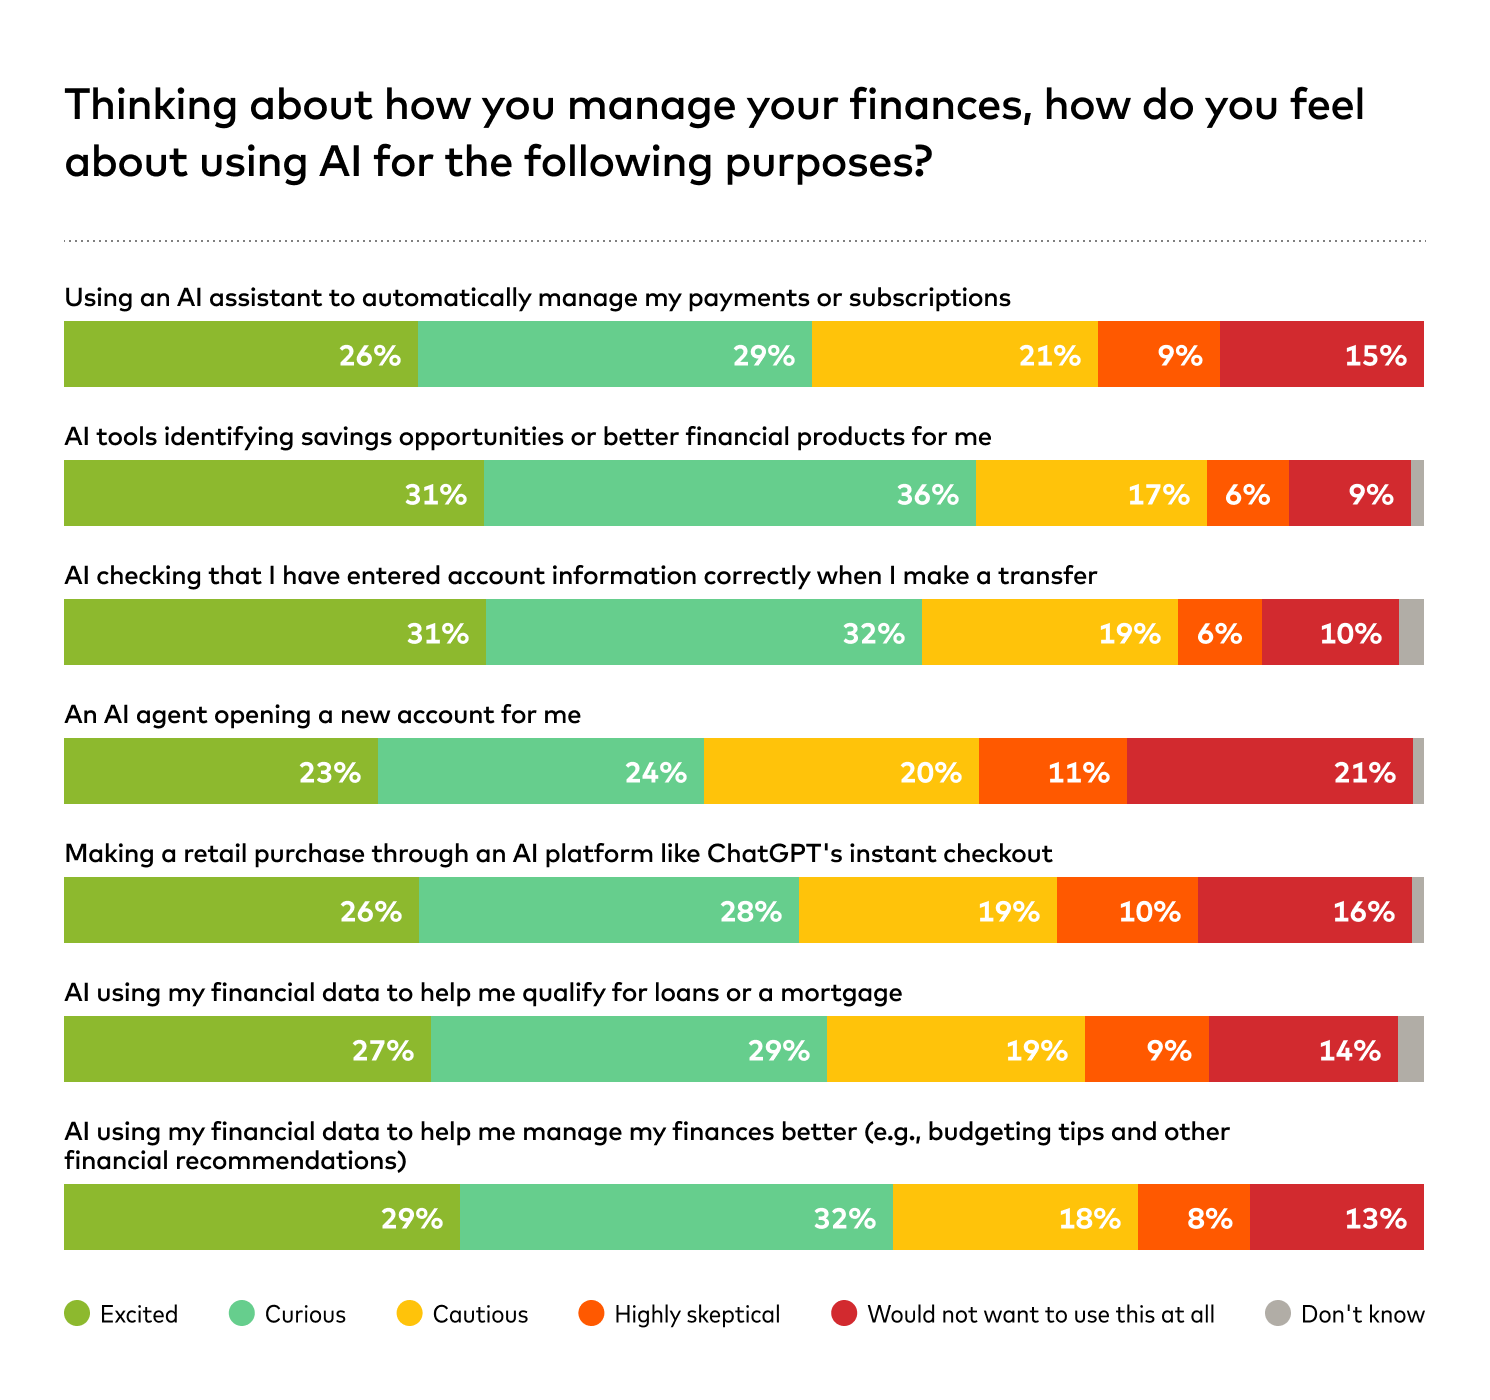
Men organisasjoner må gå frem med forsiktighet. Når de blir spurt om deres reaksjoner på bruk av kunstig intelligens til visse økonomiske oppgaver, er forbrukerne mest positive til kunstig intelligens-verktøy som identifiserer sparemuligheter eller bedre finansielle produkter for dem. De er mest skeptiske til å bruke AI-agenter til å åpne nye kontoer. Finansielle tjenester og detaljhandelsselskaper bør vurdere disse nyansene når de lanserer nye AI-funksjoner og kommuniserer eventuelle endringer til kundene på samtykketidspunktet.
Noen forbrukeregenskaper kan indikere hvor komfortable folk sannsynligvis er med å stole på kunstig intelligens med økonomien sin. Forbrukere i generasjon Z i undersøkelsen er mer tilbøyelige til å være positive til det, mens babyboomere er mest tilbøyelige til å være negative. Kulturelle faktorer kan også påvirke holdninger. Forbrukere i studien fra Frankrike, Polen og Sverige er mer tilbøyelige enn gjennomsnittet til å ikke ønske å bruke kunstig intelligens i det hele tatt for økonomien sin, og forbrukere i Australia og USA er mest tilbøyelige til å føle seg begeistret for det.
Når organisasjoner prøver å møte kundenes forventninger om hyperpersonalisering, må de vurdere disse nyansene for å sikre at bruken av KI ikke undergraver kundenes tillit.
Hyperpersonalisering er i ferd med å bli en kundeforventning. For å tilby dette på en ansvarlig måte, kan finansinstitusjoner kombinere tiltak for open finance med KI-drevne systemer. «Kunder har personlige mål i sitt økonomiske liv», sier Jess Turner i Mastercard. «For eksempel å bestille en reise eller spare til bolig. Open finance gjør det mulig for organisasjoner å gripe inn og gi dem de mer relevante svarene de trenger [for å nå disse målene] ved å undersøke deres finansielle data, som inntekt og forbruksmønstre.»
«Hyperpersonalisering som dette har bare så vidt begynt å bli utforsket i Open Finance-programmer,» legger Turner til. «Og jeg tror virkningen vil bli dypgående. Fordi ingen er virkelig styrket med mindre de er økonomisk uavhengige, og Open Finance gir innsikt som kan forbedre den økonomiske velværen til både de rikeste og de minst velstående.»
Finans- og detaljhandelsorganisasjoner som ikke utnytter denne muligheten, kan risikere å miste relevans hos dagens kunder. Som et resultat kan de også risikere å påvirke merkevarens markedsandel.
For mer innsikt, les The state of open finance 2026: Realizing the Promise of Connected, Permissioned Financial Data.