Signaler

Digitale lommebøker

Etter hvert som digitale lommebøker blir vanlige, streber selskaper etter å holde tritt med forbrukernes betalingspreferanser.

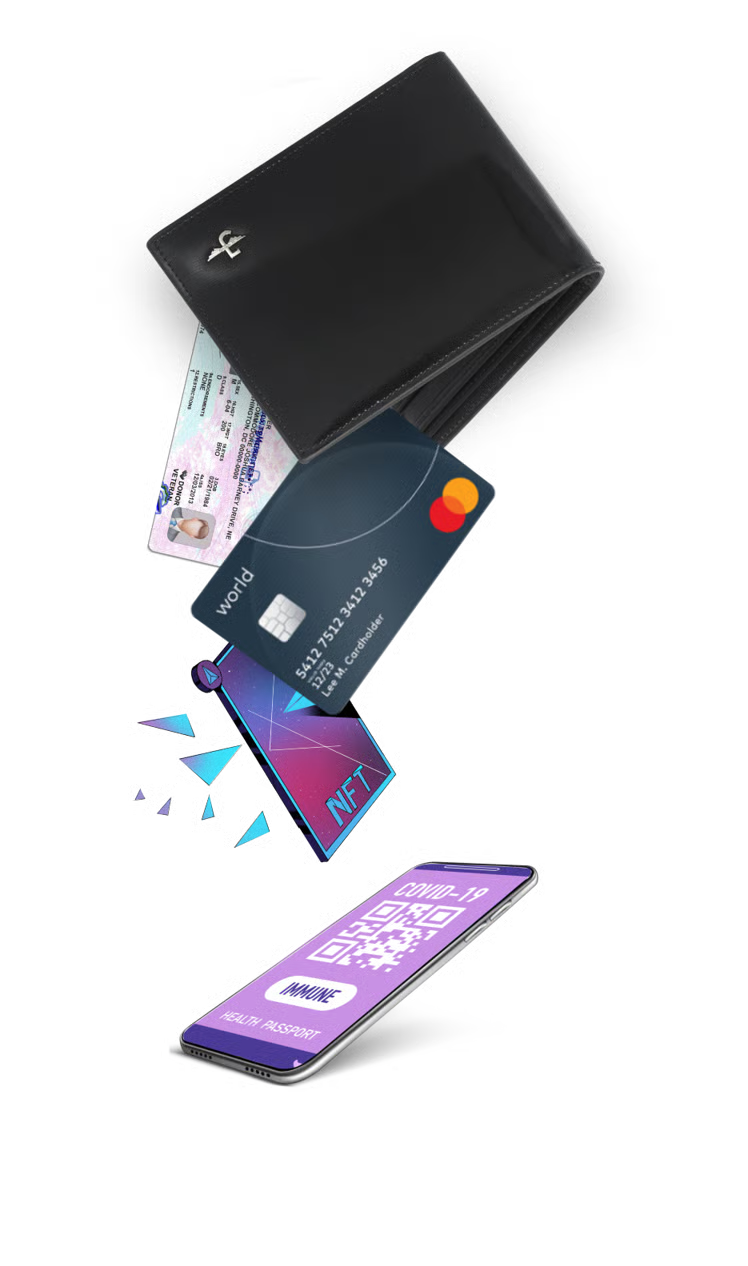
Digitale lommebøker, også kjent som mobile lommebøker og e-lommebøker, lagrer:

Betalingslegitimasjon

slik som kort- og bankinformasjon.

Digitale aktiva

for eksempel ikke-fungible tokens (NFT-er), lojalitetspoeng og virtuell kunst.

Dokumentasjon

for eksempel pass, førerkort, vaksinasjonskort og andre helsejournaler.

Andre digitale funksjonaliteter

som for eksempel billetter, nøkler, rettigheter og kvalifikasjoner.

Disse typene personlig informasjon kan brukes til å autentisere identitet og legge til rette for verdioverføring i et sammenkoblet økosystem.

Digitale lommebøker 2022 - 2026

Bruken av digitale lommebøker har økt kraftig de siste årene ettersom forbrukerne søker alternativer til kontanter og tar i bruk nye betalingsmetoder - og trenden viser ingen tegn til å avta.

Transaksjoner med digitale lommebøker vil øke fra 7,5 billioner dollar til mer enn 12 billioner dollar. ¹

Digitale lommebøker utgjør 52 % av verdens e-handelssalgs volum. ²

Digitale lommebøker i bruk er forventet å øke fra 3,4 milliarder til 5,2 milliarder. ¹

Digitale lommebøker står for 52 % av verdens e-handelssalgsvolum.²

Digitale lommebøker will become allestedsnærværende etter hvert som nye bruksområder vinner innpass — inkludert muligheten til å låse opp nye former for digitale eiendeler, lagre og få access til essensiell personlig informasjon, og enkelt navigere neste generasjons oppslukende iterasjoner av internett.

Etter hvert som flere mennesker samhandler med virtuelle og utvidede miljøer som videospill og metaverser, vil digitale lommebøker spille en grunnleggende rolle i å beskytte brukernes identiteter, og de vil til slutt fungere som nøkler for brukerne til sømløst å låse opp og navigere i disse virtuelle verdenene.

Gitt disse nye miljøene, må selskaper implementere metoder for å akseptere nye digitale betalingsformer og personlig informasjon — på tvers av regioner og lommebokplattformer — for å forbli relevante.

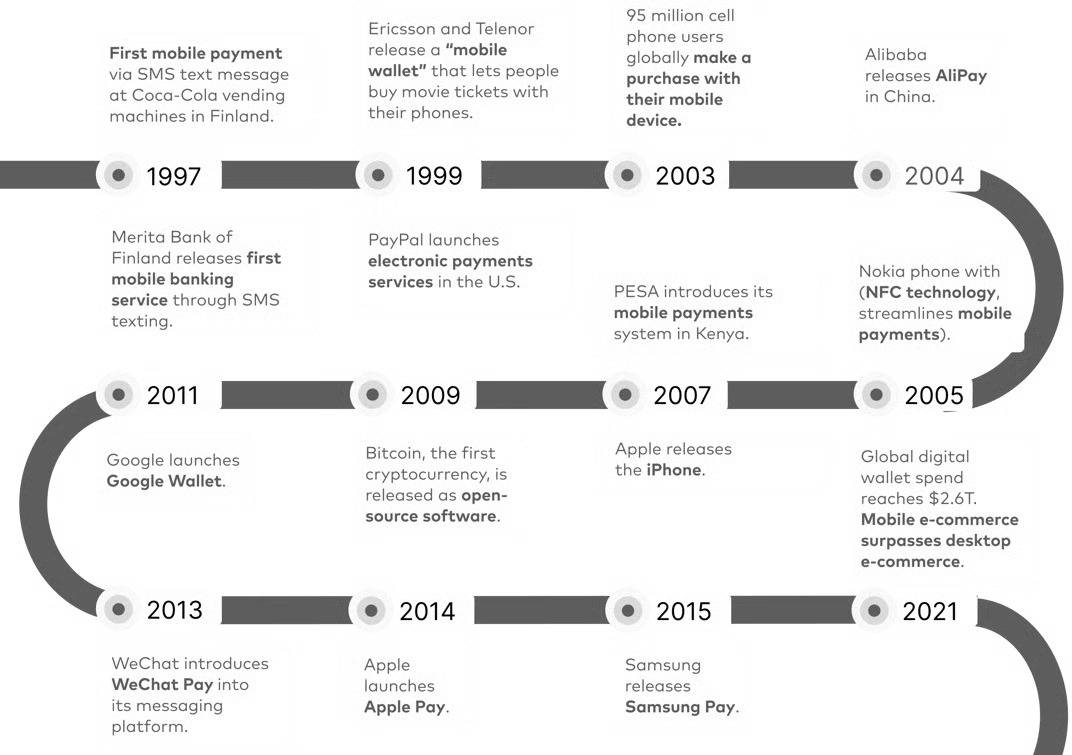
Veien til digitale lommebøker

Nye måter å betale på og nye typer valuta

Digitale lommebøker er posisjonert til å become den foretrukne metoden for pengeoverføring blant forbrukere, selskaper og myndigheter. De er en av de viktigste metodene for å muliggjøre kontaktløse betalinger, som forventes å vokse med en årlig sammensatt vekstrate på 19% frem til 2030. ⁷ ⁸

Ettersom forbrukere fortsetter å etterspørre kontaktløse betalingsmetoder, vil digitale lommebøker overholde de høyeste standardene for sikkerhetsprotokoller, som biometrisk og tokenisert sikkerhet, og også støtte utveksling av nye typer verdier, som lojalitetspoeng og digitale valutaer.

Kontanter utgjorde 18% av globale transaksjoner i 2021. Den vil reduseres til 10 % innen 2025.


Etter hvert som kredittkort- og forhandlerspesifikke poeng blir vanlige, vil digitale lommebøker støtte overføring og interoperabilitet av digitale eiendeler. Det vil være mekanismer for å kjøpe, selge og handle disse eiendelene på tvers av merkevarer.

Amazon lar kunder betale og opptjene rabatter med lojalitetspoeng fra kredittkort. Miljøer som disse vil øke i popularitet når de blir interoperable og legger til flere betalingsalternativer, som å bruke American Airline miles ved Amazon Betaling eller gi poeng til jevnaldrende uavhengig av leverandører av digitale lommebøker.

SimplyMiles, et lojalitetsprogram fra American Airlines utviklet i samarbeid med Mastercard, lar brukerne tjene American miles når de handler hos partnerforhandlere.

Forbrukerne vil kunne overføre sømløst mellom poeng, miles, digital kunst, solkreditter og mer. Banker og bedrifter må sikre at programmene deres lar kortholdere tjene og betale med nye former for digitale eiendeler hos sine favorittselskaper, ellers risikerer de at kundene deres handler andre steder.

Digitale sentralbankvalutaer (CBDC-er)

Flere regjeringer vil sannsynligvis snart implementere sentralbankens digitale valutaer (CBDC-er) i et forsøk på å eliminere bruken av kontanter. Digitale lommebøker vil laste disse globale digitale valutaene for å gjennomføre transaksjoner nasjonalt og internasjonalt uten behov for kontantkonvertering.

10%

Fra og med 2022 vurderte over 100 land å implementere CBDC-er, hvorav omtrent 10% allerede er i drift.

Et eksempel som er verdt å nevne, er Bahamas' digitale valuta, Sand Dollar, som innbyggere og besøkende på Bahamas kan få access til gjennom digitale lommebøker og forhåndsbetalte kort. Den bahamanske regjeringen forventer at Sand Dollar vil bidra til å eliminere innenlandske sjekker innen 2024 og bygge bro over gapet mellom kontanter og en fullstendig digital økonomi.

Med fremveksten av CBDC-er, må digitale lommebøker støtte landenes nye betalingsmetoder uavhengig av lommebokleverandør, noe som muliggjør universelle transaksjoner og potensielt en global valuta.

Populære eksempler på digitale lommebøker⁹

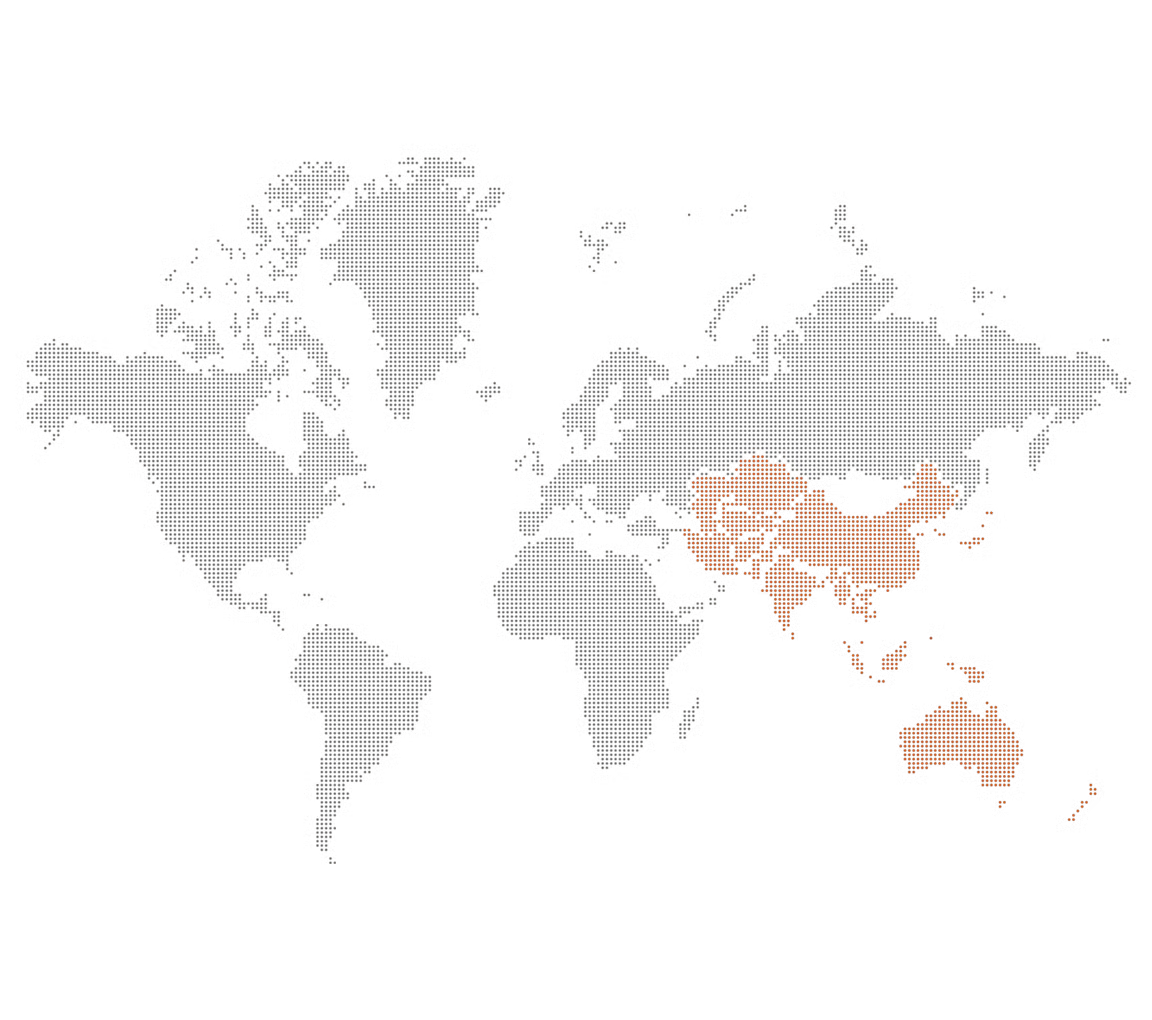
Asia-Stillehavsregionen

69% av e-handelsutgifter via digitale lommebøker

Digitale lommebøker i bruk: AliPay, WeChat Pay, UnionPay, PayTM, GrabPay

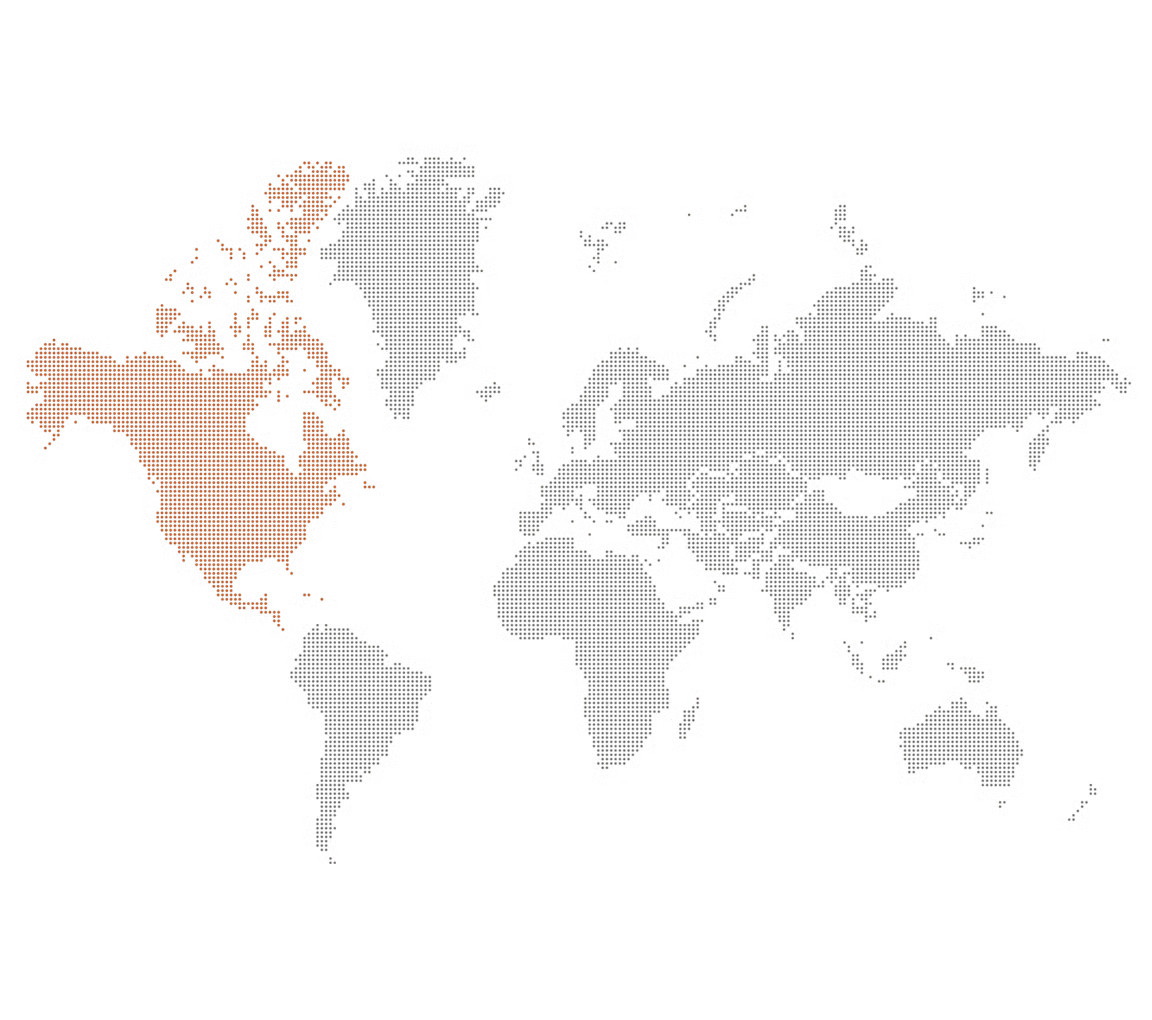
Nord-Amerika

29% av e-handelsutgifter via digital lommebok

Digitale lommebøker i bruk: PayPal, Apple Pay, Venmo, Cash App, Google Pay

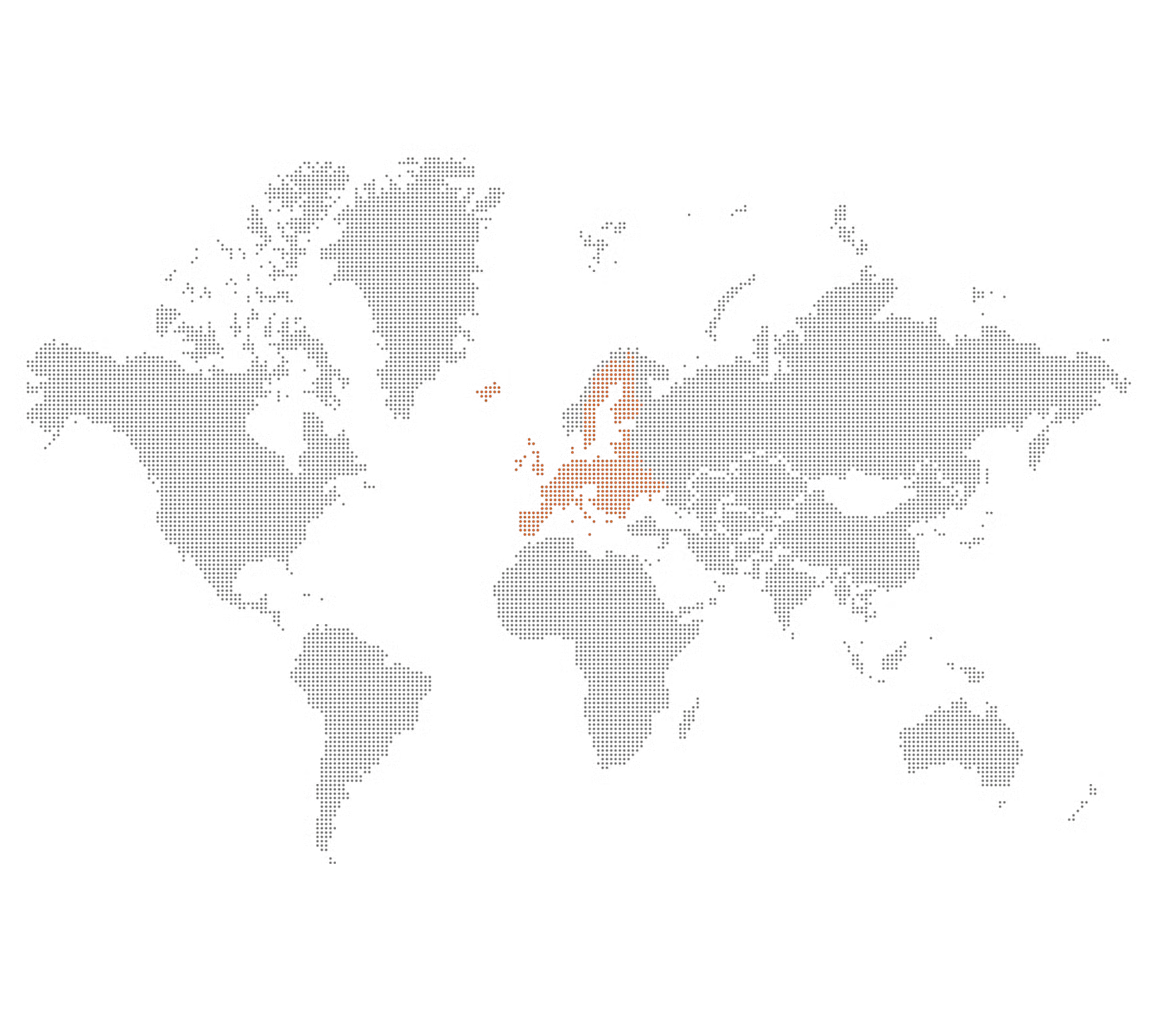
Europa

27% av e-handelsutgifter via digital lommebok

Digitale lommebøker i bruk: Apple Pay, PayPal, Skrill, Google Pay, Wise, iDEAL

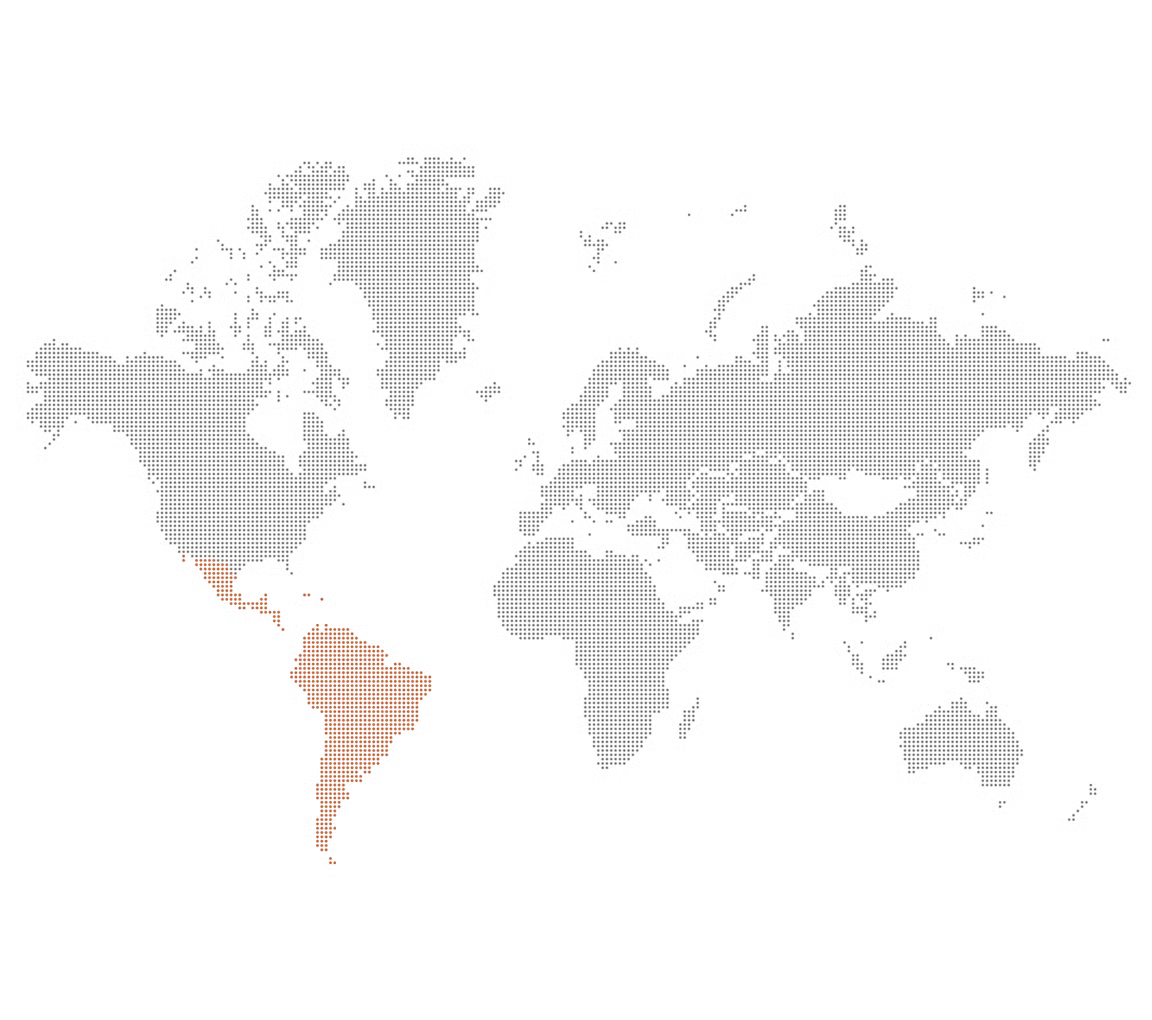
Latin-Amerika

19% av E-handel utgifter via digital lommebok

Digitale lommebøker i bruk: PicPay, PayPal, Mercado Pago, NuPay, PagSeguro

Midtøsten og Afrika

17% E-handelsutgifter via digital lommebok

Digitale lommebøker i bruk: M-Pesa, MTN Mobile Money, KongPay, Orange Money, Payit

Data driver nye forretningsområder

Ny datadeling og åpen bankfunksjonalitet har gitt selskaper access til nye kilder til forbrukerdata som gjør det mulig for dem å integrere finansielle funksjoner i sine funksjonssett, og effektivt gjøre appene deres til digitale lommebøker.

Det som en gang var en app for å bla gjennom en forhandlers produkter, gir nå en personlig shoppingopplevelse som følger forbrukeren før, under og etter hver transaksjon, og styrker lojaliteten ved å tilby nye måter å handle, tjene poeng, utføre transaksjoner og få access til kundeservice.

Det som tidligere var en app for å motta oppdateringer fra legen din, er nå en omfattende portal som inkluderer en digital helseprofil, helseutdanning, kalenderbestillinger, anbefalinger og betalinger.

Etter hvert som lojalitet og tillit øker mellom selskaper og brukere og forbrukerdata fortsetter å øke, vil selskaper utvide seg til nye vertikaler og i noen tilfeller utvikle superapper som tilbyr flere tjenester, ofte med integrerte finansielle verktøy.

Brukstilfeller

Det er fire kritiske områder der digitale lommebøker forventes å ha stor innvirkning og kan kreve regulatorisk tilsyn i de kommende årene:

Folk ser på digitale lommebøker som alternativer til banker.

77% av brukerne av betalingsapper med lav til middels inntekt har sparepenger i sine digitale lommebøker/apper.

Kobler den ubankede befolkningen til den digitale økonomien

Omtrent 1,4 milliarder eller 25% av verdens voksne er uten banktilknytning på grunn av mangel på banker, internettaccess, kapital eller identitetsbevis. Digitale lommebøker gir alle en mulighet til å foreta betalinger på en sikrere, rimeligere og mer praktisk måte, i stedet for å stole på alternative finansielle tjenester eller mikrofinansieringsmetoder.

Utover P2P-betalinger

Banebrytere innen digitale lommebøker, inkludert PayPal, Venmo og Cash App, begynte som peer-to-peer (P2P)-apper som muliggjorde digitale pengeoverføringer mellom brukere — og krever ikke at brukerne legger inn bankinformasjon for å bruke grunnleggende sende- eller mottaksfunksjoner. Nå gir disse tilbudene brukerne mulighet til å gjennomføre transaksjoner med selskaper, betale regningene sine, og til og med betale med myndighetene, noe som baner vei for at de uten bankforbindelse kan gjennomføre digitale og sikre transaksjoner.

Digitale lommebøker vil åpne opp nye bankformer som alle kan delta i.

I 2016 koblet en studie M-Pesa, en kenyansk mobilpengeapp, til en 2% reduksjon i fylkets fattigdomsrate. M-Pesa ble lansert i 2007 som en P2P-betalingsapp for den ubankede befolkningen, og har siden become en superapp som lar brukerne sende penger internasjonalt, betale regninger og gjennomføre transaksjoner med sine favorittselskaper. Digitale lommebokfirmaer som M-Pesa vil fortsette å være pionerer i å koble enkeltpersoner til den globale økonomien uten behov for bankinformasjon.

Lojalitetsprogrammer har betydelig innflytelse på forbrukernes kjøp

I en undersøkelse av over 32 000 forbrukere sa mer enn 0 % at lojalitetsprogrammer nylig har påvirket kjøpsvanene deres.

Digitale lommebøker er en ny markedsføringskanal for kundelojalitet.

Digitale lommebøker fungerer nå som verktøy for å tiltrekke seg kunder for markedsførere, som kan sende kuponger til brukere av digitale lommebøker. 57% av respondentene i undersøkelsen i USA sa at lojalitetsprogrammer og poeng er den viktigste funksjonen i digitale lommebøker.

Lojalitetsprogrammer er ikke en løsning som passer for alle

Som et alternativ til å sende tilbud til forbrukere med digitale lommebøker, kan bedrifter integrere en digital lommebok i sine forbrukervendte lojalitetsapper. Selv om lukkede digitale lommebøker lar selskaper kontrollere kundenes reiser i lojalitetsappene sine, gir åpne systemer forbrukerne større fleksibilitet i hvordan og hvor de gjennomfører transaksjoner. Det er viktig for selgere å ta hensyn til kundenes preferanser før de implementerer slike funksjoner i lojalitetsappene sine, fordi denne beslutningen kan ha betydelig innvirkning på kundenes forbruk og merkevaretilfredshet.

Hyperpersonalisering vil fremme forbrukerlojalitet og adopsjon av digitale lommebøker

Personlige lojalitetssystemer vil spille en viktig rolle i å fremme adopsjon av digitale lommebøker. Forbrukerne forventer allerede at merkevarer skal tilpasse opplevelsene sine, så selskaper som McDonald's skreddersyr hvert interaksjonspunkt etter kundens smak, selv i drive-thruen. McDonald's brukte Dynamic Yields personaliseringsmotorer for å støtte sitt lojalitetsprogram og optimalisere menyelementer basert på en forbrukers kjøpsprofil. Siden lanseringen i 2021 har McDonald's lojalitetsprogram samlet over 30 millioner medlemmer i USA, noe som raskt har plassert selskapet blant de største lojalitetsprogrammene.

Access til lovlig personlig identifikasjon er et reelt problem

I 2019 manglet nesten 1 milliard individer en offisiell form for personlig identifikasjon, som for eksempel en fødselsattest.

Digitale lommebøker vil bære våre digitale identiteter.

Selskaper utvikler digitale lommebokøkosystemer for å skanne og lagre personlige dokumenter og identifikasjoner for å forenkle identifikasjonsprosesser innen finans, helsevesen, reise, offentlig sektor og andre bruksområder. Tolv amerikanske delstater har allerede eller vil snart tillate folk å legge til førerkortene sine i Apple Wallets for ikke-statlig bruk. Det forventes at 6,5 milliarder mennesker vil kunne få access til personlige digitale dokumenter innen 2026.

Selvstyrt identitet

Self-Sovereign Identity (SSI) er en visjon for et desentralisert økosystem hvor brukerne eier sin egen identitet og tilhørende data uten behov for en sentral myndighet eller en mellomledd. For at denne tilliten skal eksistere, må dataene og påstandene som utveksles, ha integritet. World Wide Web Consortium (W3C) har anbefalt spesifikasjoner for verifiserbare legitimasjoner og desentraliserte identifikatorer for å støtte slik innovasjon, som vil gi et nytt paradigme for persondataøkonomien.

Reform og regulering av digital identitet

Organisasjoner som Trust over IP (ToIP), ID2020 og Decentralized Identity Foundation (DIF) utformer kravene, spesifikasjonene og implementeringene av funksjonell identitet. Regjeringer, inkludert Australia, EU, Storbritannia og USA, etablerer gjensidig anerkjennelse av sine nasjonale digitale identiteter for å muliggjøre nasjonal og grenseoverskridende bruk. Disse beslutningene vil legge grunnlaget for at alle får access til myndighetsgodkjente digitale identitetslommebøker som kan validere deres personlige identitet uten behov for fysiske dokumenter, og som gir brukerne mulighet til å dele data med mennesker, selskaper og myndigheter over hele verden.

Folk blir stadig mer ivrige etter å prøve ut ny Web3-innovasjon

Antall lommebokbrukere økte til mer enn 80 millioner globalt fra 2019 til 2022.¹⁸

Web3-lommebøker fungerer som nøkler til Web3-verdener

Web3-lommebøker er nødvendige for å få access til og utføre transaksjoner på tvers av blokkjedenettverk. For eksempel er en Web3-lommebok nødvendig for å bruke desentraliserte apper som Aave eller Uniswap for å låne eller bytte kryptovalutaer.

Web3-lommebøker kan løfte lojalitet til neste nivå

Starbucks Pay er den nest mest populære digitale lommeboken i USA basert på antall transaksjoner ved salgssteder, og selskapet har inngått et samarbeid med Polygon, en leverandør av blokkjede-løsninger, for å lansere Starbucks Odyssey for å tilby NFT-er til lojalitetsmedlemmer og holde lojalitetsprogrammet eksklusivt og minneverdig.

Å bygge bro mellom blokkjeder vil løfte Web3-lommebøker til neste nivå

Selskaper utvikler digitale lommebøker for å kjøpe, selge og oppbevare valutaer og tokens for hver type blockchain — som MetaMask for Ethereum og Phantom for Solana. Et grunnleggende problem med disse lommebøkene er imidlertid at de er spesifikke for blokkjeder. For å løse dette problemet utvikler selskaper som Portal broer som muliggjør konvertering av kryptovaluta mellom ulike blokkjeder. Interoperabilitet vil bane vei for at folk får access til relevante Web3-data på ett sted, som en Web3-superapp.

Digitale lommebøker er her for å bli

Det foregår grunnleggende innovasjoner for å håndtere utfordringer og muligheter innen betalinger, økonomisk inkludering, forbrukerlojalitet, personlig identitet og Web3.

Med nettverkseffekter som påvirker hvert brukstilfelle, vil adopsjon og bruk av digitale lommebøker fortsette å øke. Forbrukeratferd har gått over til det digitale, så det er på tide at selskaper forsker på, forstår og implementerer rollene de kan spille i det digitale lommebokøkosystemet, ellers kan de ikke overleve konkurransen.

Kilder
  1. Digitale lommebøker ~ På vei mot et kontantløst samfunn, Juniper Research
  2. Den globale betalingsrapporten 2022, FIS Global
  3. Gartner Dataquest, IDC, Strategy Analytics
  4. Den globale betalingsrapporten 2022, FIS Global
  5. Digitale lommebøker: Viktige muligheter, leverandøranalyse og markedsprognoser 2022-2026, Boku og Juniper Research
  6. Et øyeblikksbilde av kontantbruk over hele verden, eMarketer
  7. Global kontaktforbrukerundersøkelse, Mastercard
  8. Rapport om markedsstørrelse for kontaktløse betalinger, Grand View Research
  9. Den globale betalingsrapporten 2022, FIS Global
  10. Digitale betalinger og den nye muligheten til å øke sparing, Commonwealth
  11. Den globale Findex-databasen 2021, Verdensbanken
  12. De langsiktige effektene på fattigdom og kjønn av mobilpenger, Science Magazine
  13. Kartlegging av lojalitet i usikre tider, TruRating
  14. Hvorfor de digitale lommebokkrigene er viktige, Forrester
  15. Resultatspresentasjon for 4. kvartal 2021, McDonalds
  16. Identifikasjonsutvikling globalt datasett, Verdensbanken
  17. Digital identitet: Nøkkelmuligheter, regulatorisk landskap og markedsprognoser 2022-2026, Juniper Research
  18. Lommebøker, Blockchain.com
  19. Hvordan Starbucks-appen fremmer bruken av mobilbetaling, eMarketer