Casestudie

60 år med Bankgirot: Banebrytende betalingsinnovasjon

I 60 år har Sveriges clearinghus Bankgirot levert en plattform for betalingsinnovasjon. I 2008 valgte de å outsource betalingsbehandlingen sin til Vocalink, et Mastercard-selskap.* Vi feirer noen av deres banebrytende prestasjoner og ser frem til neste kapittel i Bankgirots historie.

Kvinne som venter på toget

Funksjon

Nettsikkerhet og forebygging av svindel

Produkter som brukes

Risikobeslutning

Nævn Bankgirot i en høflig samtale på kaffebarer i Stockholm eller Malmö, og jeg vil tro at den vanligste reaksjonen du får, er at det produserer fakturaer. For de fleste svensker er deres primære interaksjon med Bankgirot når de mottar en regning i posten eller via nettbanken (siden de fleste regninger i Sverige inneholder Bankgirot-logoen). Graver du litt dypere, vil du finne et selskaper som ikke bare har hatt en dyp og varig innvirkning på den svenske økonomien, men som daglig påvirker livene til alle som bor i landet. Tilsvarende omtrent to og en halv ganger landets BNP strømmer gjennom Bankgirots betalingssystemer hvert år, samtidig som selskapet utgjør ryggraden for en rekke populære tjenester i Sverige, inkludert Autogiro (avtalegiro) og Swish (mobilbetalinger).


Bankgirot har i over seks tiår spilt en sentral rolle bak kulissene og holdt den svenske økonomien i gang. Det vil imidlertid kanskje komme som en overraskelse at etableringen i 1959 av et konsortium bestående av 14 av Sveriges største banker (nå konsolidert ned til seks banker) var et dristig og svært kontroversielt trekk på den tiden. Før etableringen ble alle betalinger kontrollert av det statseide Postgirot. For mange i regjeringen var etableringen av Bankgirot i strid med det økonomiske prosjektet de forfulgte – det historiske kompromisset mellom en sosialdemokratisk styrt stat og en privateid industrisektor – som ble populært verden over som «den svenske modellen».[1] Flyttingen ble spesielt sterkt kritisert av daværende finansminister Gunnar Sträng, som var en gigant i svensk politikk og det regjerende sosialdemokratiske partiet. Han var kjent for sin økonomiske forsiktighet og skulle Become den lengstsittende finansministeren i Sveriges historie, en periode på 20 år frem til 1976. For Gunnar var staten det naturlige organet for å styre betalingssystemet og sikre økonomisk stabilitet.

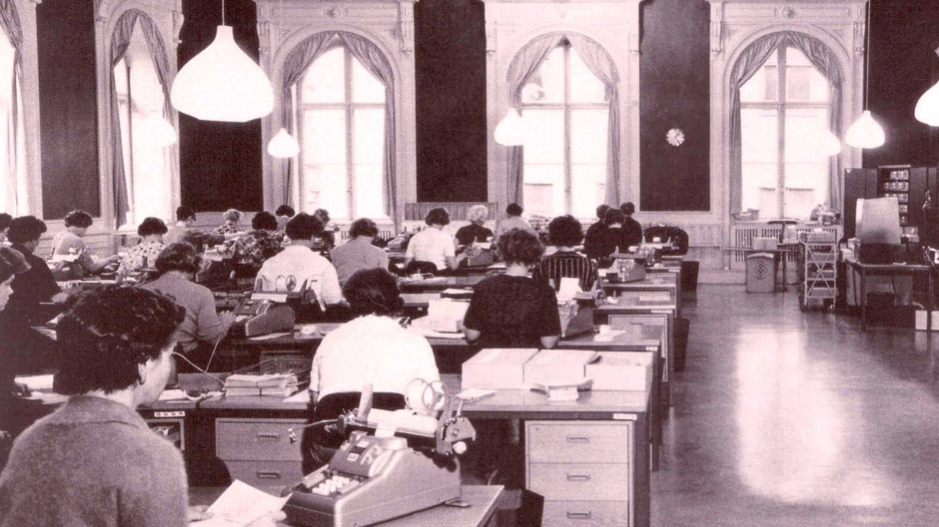
Gammelt bilde av personer som manuelt klarerer betalinger Manuell klarering av betalinger, som i gjennomsnitt var på 1 000 betalinger per dag i 1959. Dette kan sammenlignes med en daglig topp på 73 millioner i dag.

Bankgirots eierbanker forsto det sentrale i sikkerhet og stabilitet for oppdraget sitt (dette har vært det sentrale grunnlaget gjennom hele Bankgirots 60-årige historie), men målet deres gikk lenger. De ønsket å skape et åpent og mer effektivt betalingssystem som kunne redusere kostnader og skape stordriftsfordeler gjennom et enkelt, sentralisert avregningshus.[2] Den økonomiske oppgangen etter krigen var spesielt sterk i Sverige, og sammen med de mange sosiale fordelene ved den «svenske modellen» økte de disponible inntektene og forbruket etterspørselen etter bedre banktjenester og pengestyring. Etableringen av Bankgirot sørget for at banksektoren var rustet til å møte disse kravene.

Den kollektive sentraliseringen av betalinger gjennom Bankgirot var også bedriftsøkonomisk fornuftig ved at bankene kunne samle ressurser og i fellesskap investere i innovasjon. Ifølge Annica Strahner, sjef for kommunikasjon: «Helt fra begynnelsen var vi tidlig ute med å ta i bruk ny teknologi.» Vår første datamaskin ble installert i 1965 – bare et år etter at IBM introduserte det første elektroniske datamaskinsystemet på markedet.[3]”

Helt fra starten var vi tidlig ute med å ta i bruk ny teknologi.

Annica Strahner CCO at Bankgirot

Tidligere var alle regninger papirbaserte, og Bankgirots ansatte måtte håndtere og behandle dem manuelt. Den første datamaskinen gjorde at de kunne strømlinjeforme denne prosessen ved å introdusere papirskanning. Sannsynligvis den viktigste innovasjonen i Bankgirots historie kom i 1967 og 1969 med lanseringen av Autogiro for henholdsvis bedrifter og forbrukere. Dette var landets første automatiserte betalingstjeneste. Et mål på suksessen er at avtalegirotjenesten fremdeles blomstrer i dag, med en sammensatt årlig vekstrate (CAGR) på 10 prosent de siste 25 årene. 

Automatisering var viktig, ettersom det ikke bare reduserte kostnadene ved å redusere nivået av manuell medvirkning i behandlingen av betalinger, men det reduserte også tiden per transaksjon betydelig. Det gjorde det i praksis mulig for banker å skalere betalinger til masseforbruk og bedriftsbruk, og la grunnlaget for en rekke nye betalingsbruksområder, som regnings- og lønnsbetalinger.

Det er selvsagt viktig å huske på at selv om denne automatiseringen forbedret hastigheten og omfanget som betalinger kunne behandles med betydelig, var den langt fra den effektive maskinen den er i dag. Det var fremdeles betydelige manuelle prosesser involvert i leveringen av betalingsfiler og rapportering. En viktig milepæl fant sted i 1975 da det ble mulig å overføre betalingsdata til og fra Bankgirot over telekommunikasjonsnettverket.

Baner vei for proxy-aktiverte betalingsløsninger

En nylig global trend, særlig det siste tiåret, har vært bruken av fullmakter til å erstatte og skjule bankkontodetaljene til et selskap eller en person. Dette kan skyldes et sikkerhetskrav, som bruk av tokenisering, eller for å forenkle betalingsopplevelsen ved å gjøre det muliggjøre å betale noen ved hjelp av en persons mobiltelefonnummer eller e-postadresse. Bankgirot lå imidlertid flere tiår foran denne trenden. Faktisk har bedrifter som ønsket å bruke Bankgirot, helt siden den aller første begynnelsen blitt tildelt et eget nummer som var knyttet til bankkontoen deres. Ifølge Martina Svenfelt, sjef for clearing, interbank og automatiserte løsninger, som har vært i selskapet i 23 år:

«Det er en vesentlig årsak til at vi har så mange transaksjoner i Bankgirot-systemet – aliaset gjør det enkelt å sikre at vi alltid har en perfekt match mellom betalingsmottaker og betaler, noe som gir trygghet og sikkerhet. Den andre fordeler er at det ikke spiller noen rolle om bedriften du må betale, har byttet bank eller endret navn – Bankgirot-nummeret følger deg.»

Over tid har Bankgirot fortsatt å forbedre effektiviteten og kapasiteten i Sveriges betalingsmarked, samtidig som selskapet har utviklet og innovert nye tjenester. Det har i hele sin historie tatt i bruk ny teknologi for å støtte og sette det svenske bankmiljøet i stand til å ligge i front når det gjelder skiftende trender. Selskapets innovasjoner har hatt innvirkning utover betalinger og spilt en bredere rolle i digitaliseringen av Sverige.

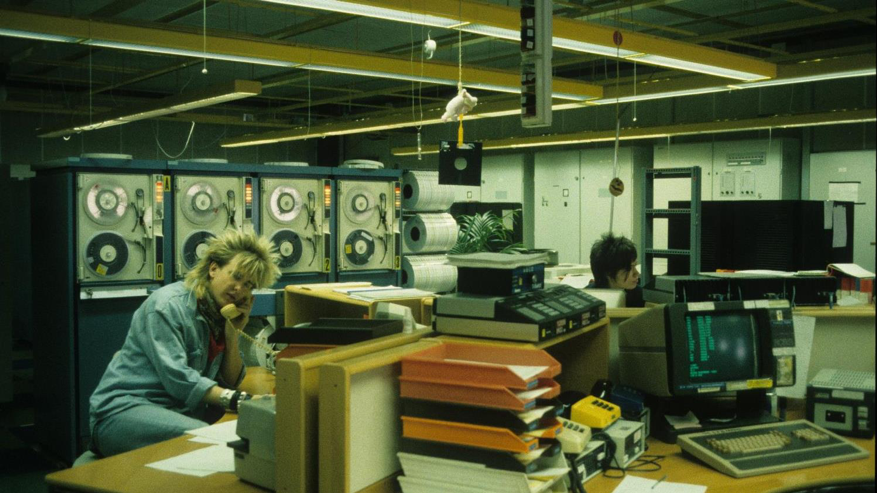
Kvinne som arbeider med gamle båndmaskiner Ok – vi elsker alle en god retrohårklipp, men sjekk ut de gamle båndopptakerne fra rundt 1986! Betalingsdata på magnetbånd ble skannet inn i en stor datamaskin.

Eventyr i cyberspace

Sverige blir ansett som en av de mest digitale nasjonene i verden og er en anerkjent tidlig bruker av mange nøkkelteknologier, som mobiltelefoner, internett og nettbank.    Ifølge 2019 Digital Economy and Society Index (DESI) – som måler flere elementer, inkludert digitale ferdigheter, infrastruktur, bruk samt forskning og utvikling – er Sverige rangert som nummer to i EU og er en bemerkelsesverdig global leder innen digitalisering.[4]  For Martina Svenfelt: «Det store spranget var introduksjonen av elektronisk identifikasjon i 2003 – som Bankgirot var med på å legge grunnlaget for.» Elektronisk identifikasjon gjør det ikke bare mulig for brukere å logge seg enkelt på nett- og mobilbank, men den støtter også en rekke andre digitale formål der identifikasjon eller signering av dokumenter er påkrevd. Ifølge Annica Strahner brukes for eksempel elektronisk identifikasjon «når du foretar en Swish-betaling, betaler skatt, og til og med når du logger deg på barnas timeplan på skolen».

Man kan faktisk se en sammenheng mellom introduksjonen og bruken av elektronisk identifikasjon og veksten av nettbanker i Sverige. I 2003, da elektronisk identifikasjon ble lansert, brukte 38 prosent av svenskene nettbank, ifølge Eurostat. I løpet av ti år brukte mer enn 80 prosent av svenskene nettbank, og landet fortsetter å ha en av de høyeste ratene globalt.[5]

Jeanette Jäger, administrerende direktør i Bankgirot, er i en god posisjon til å kommentere denne digitaliseringsprosessen. I 1994, fersk fra universitetet og inn i en verden som så vidt holdt på å forstå potensialet til internett, bidro hun til en bok med den lekne tittelen «Everything you wanted to know about Marketing on the Internet but were afraid to ask»: «Alle visste at internett kom til å endre alt.» Bedriftsledere ble imidlertid utfordret på dette tidspunktet fordi de alle erkjente behovet for å forstå internett, men ingen egentlig ville innrømme hvor lite de visste.»

Til tross for en vellykket karriere i forkant av digitaliseringen, inkludert perioder med arbeid for ledende betalings-, telekom- og IT-selskaper, ble selv hun overrasket over omfanget av Bankgirots historie i Sveriges digitale transformasjon da hun begynte i 2016: «Helt fra starten brukte de all den nyeste teknologien; dette selskaper har en så imponerende historie når det gjelder å forstå hvordan man bruker teknologi». Det viktigste er imidlertid at det ligger en sentral lærdom bak Bankgirots suksess: «Vi er ikke et selskap som kan skape suksess på egen hånd. Alt vi har oppnådd, har vært basert på samarbeid og partnerskap med eierbankene og kundene våre samt andre partnere.»

Vi er ikke et selskap som kan skape suksess på egen hånd. Alt vi har oppnådd, har vært basert på samarbeid og partnerskap med våre bankeiere og kunder, samt andre partnere.

Jeanette Jäger CEO at Bankgirot

Samarbeid for suksess

Hvert prosjekt som Bankgirot har vært involvert i, er en kombinasjon av kompetanser. Ta den fenomenale veksten til Swish – uten tvil en av de mest vellykkede mobiltjenestene for betaling globalt. I 2019 registrerte den over en halv milliard transaksjoner, noe som tilsvarer 52 transaksjoner per person i løpet av året. Den kollektive prosessen for å gjøre Swish vellykket besto ikke bare i den felles beslutningen om at Bankgirot skulle bygge en moderne sanntidsinfrastruktur for denne nye betalingstjenesten (BiR), men også i deltakernes avgjørende beslutninger om i fellesskap å bringe den ut på markedet som et bankuavhengig merkevare. Suksessen til Swish i Sverige viser hvordan en enkel, dedikert og uavhengig markedsført betalingstjeneste raskt kan oppnå massetilslutning.

Ved å rette søkelyset mot de gjenværende bruksområdene der kontanter fremdeles sto sterkt i Sverige, har Swish gjort det fullt mulig å leve et kontantfritt liv i landet – til og med enkelte kirker og gatemusikanter godtar Swish i sine (virtuelle) bøsser.

Partnerskapet har også gjort det mulig for Bankgirot å forbedre effektiviteten i hele virksomheten. Nettopp her kommer Vocalink, et Mastercard-selskap, inn i Bankgirots historie. I 2008 signerte Bankgirot en avtale med Vocalink om å sette ut Autogiro-avtalegiroene og Emittentutbetalningar-betalingene sine.[6] Ifølge Martina Svenfelt var denne utkontrakteringsavtalen nokså unik i betalingsverdenen på den tiden, og den ble mulig fordi Vocalink ikke bare kunne tilby stordriftsfordeler, men også hadde på plass den nødvendige etterlevelsen og risikostyringen for å sikre at svenske banker og regulatorer var komfortable med ordningen: «Vi er av samme type.» Vocalink forsto viktigheten av betalinger, noe du bare ikke får fra de fleste andre teknologitjenesteleverandører.»[7] Vocalink er svært stolt over og setter stor pris på partnerskapet vårt, noe jeg vet fra arbeidet med denne artikkelen at gjengjeldes.

I mer enn et tiår har Vocalink vært en foretrukket strategisk partner som har gjort det mulig for Bankgirot å levere trygge og effektive betalingstjenester. Våre felles kulturer for innovasjon, konsultasjon og inkludering har hjulpet Sverige med å utvikle et mer digitalt betalingsmiljø.

Bankgirot har fortsett i dette sporet med å sette ut kjernekompetanse til andre deler av virksomheten for å sikre sikkerhet i toppklasse, raskere utviklingstempo og forbedret kostnadseffektivitet. At Bankgirot så tidlig forsto de endrede økonomiske forholdene i betalingsindustrien – trenden mot markedskonsolidering og forbedrede stordriftsfordeler – og behovet for å tilpasse seg for å opprettholde relevansen i et stadig mer konkurranseutsatt marked, vitner om den innovative ånden som selskapet har opprettholdt gjennom hele sin lange og spesielle historie.

I november 2019 markerte Bankgirot sin 60-årsdag med feiringer for ansatte, kunder og partnere. De ønsket pensjonerte ansatte velkommen til å dele sine erfaringer med å jobbe i Bankgirot gjennom tiårene, inkludert Bankgirots første administrerende direktør Curt G Ohlsson. Ohlsson, som nå er i nittiårene, snakket om de mange utfordringene selskapet hadde møtt i løpet av sin tid og hvordan det hadde overvunnet dem. «Det føltes som et alumni-treff, siden så mange tidligere Bankgirot-ansatte fortsetter å jobbe i bransjen», bemerket Annica Strahner, «vi har et så sterkt fellesskap». 

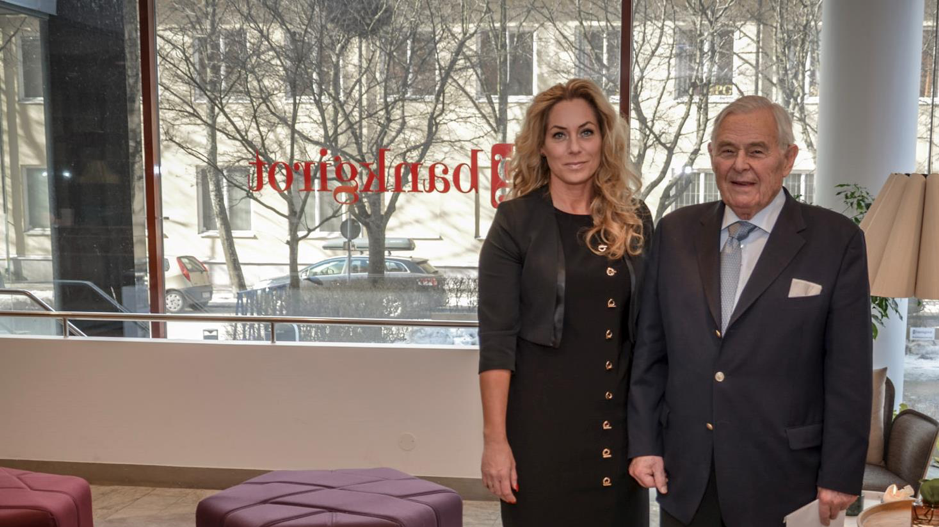
Nåværende administrerende direktør, Jeanette Jäger, med Bankgirots første administrerende direktør, Curt G Ohlsson. Nåværende administrerende direktør, Jeanette Jäger, med Bankgirots første administrerende direktør, Curt G Ohlsson.

For de fleste av oss er det å nå vår milepæl på 60 år en tid for å begynne å tenke på pensjonisttilværelsen, men ikke for Bankgirot. Det ser ut til å Become en del av P27-initiativet, lansert av et konsortium av banker som har gått sammen om å skape et pan-nordisk betalingssystem. Selv om dette ville innebære en relativt subtil endring i eierskap (mange av eierbankene i P27 er allerede de eksisterende eierne av Bankgirot), ville et slikt trekk bidra til å utvide Bankgirots innflytelse. Det ville tillate at talentene og ekspertisen deres ikke bare fortsatte å sette sine spor i svenskenes liv, men også ekspanderte videre over hele den nordiske regionen og utover.

Sammen med P27 vil vi fortsette å koble sammen mennesker og bedrifter via en verdensledende sanntids- og gruppebasert plattform for flere valutaer, noe som vil forvandle betalingsopplevelsen.

Bankgirot er langt fra ferdig, og vi forventer at de vil spille en avgjørende rolle i å drive den neste grensen for raske, sikre og teknologisk avanserte digitale økonomier.

Vi lar administrerende direktør Jeanette Jäger få det siste ordet:

«I dag gjør Bankgirot hverdagen praktisk og sikker. Markedet endrer seg imidlertid raskt. Transaksjonsveksten vil fortsette og kontantbruken vil gå ned, samtidig som sikkerheten vil øke i betydning i alt fra nettkriminalitet og hvitvasking til personlig integritet. Større skala vil redusere kostnader, endre prismodeller og til og med videreutvikle måten vi betaler på. Det er også et økende behov for standardisering og interoperabilitet. Det er en dans mellom alle disse ulike delene som må fungere sammen.

Det er grunnen til at vi ser et nordisk samarbeid med P27, og vi ser frem til å være en viktig del av dette nye initiativet.»

* Bankgirot beholder alle sine ansvarsområder overfor det svenske bankfellesskapet, offentlige etater og regulatorer.
[1] Den svenske modellen utgjorde en mellomting mellom uregulert kapitalisme og en sentralstyrt økonomi
[2] For å sikre åpen og rettferdig styring består Bankgirots styre av representanter fra hver av eierbankene med en rullerende leder
[3] IBM System/360, som ble annonsert i 1964, var den første datamaskinmiljøfamilien som var designet for å dekke hele spekteret av applikasjoner, fra små til store, både kommersielle og vitenskapelige.
[4] https://ec.europa.eu/digital-single-market/en/desi
[5] Eurostat. ec.europa.eu/eurostat
[6] Emittentutbetalningar (Euroclear) er en kredittoverføringsbetaling i både SEK og EUR. Formålet er å forenkle og rasjonalisere Euroclear Sweden ABs håndtering av utgående betalinger
[7] Vocalink ble reelt grunnlagt i 1968 med lanseringen av Inter-Bank Computer Bureau. Vocalink og Bankgirot deler faktisk lignende og lange historier, ettersom begge har spilt en nøkkelrolle i digitaliseringen av hjemmemarkedene våre.

Bestill en demonstrasjon

Be om en personlig demo for å lære hvordan Mastercard kan forbedre virksomheten din gjennom våre produkter og tjenester.

Mastercard