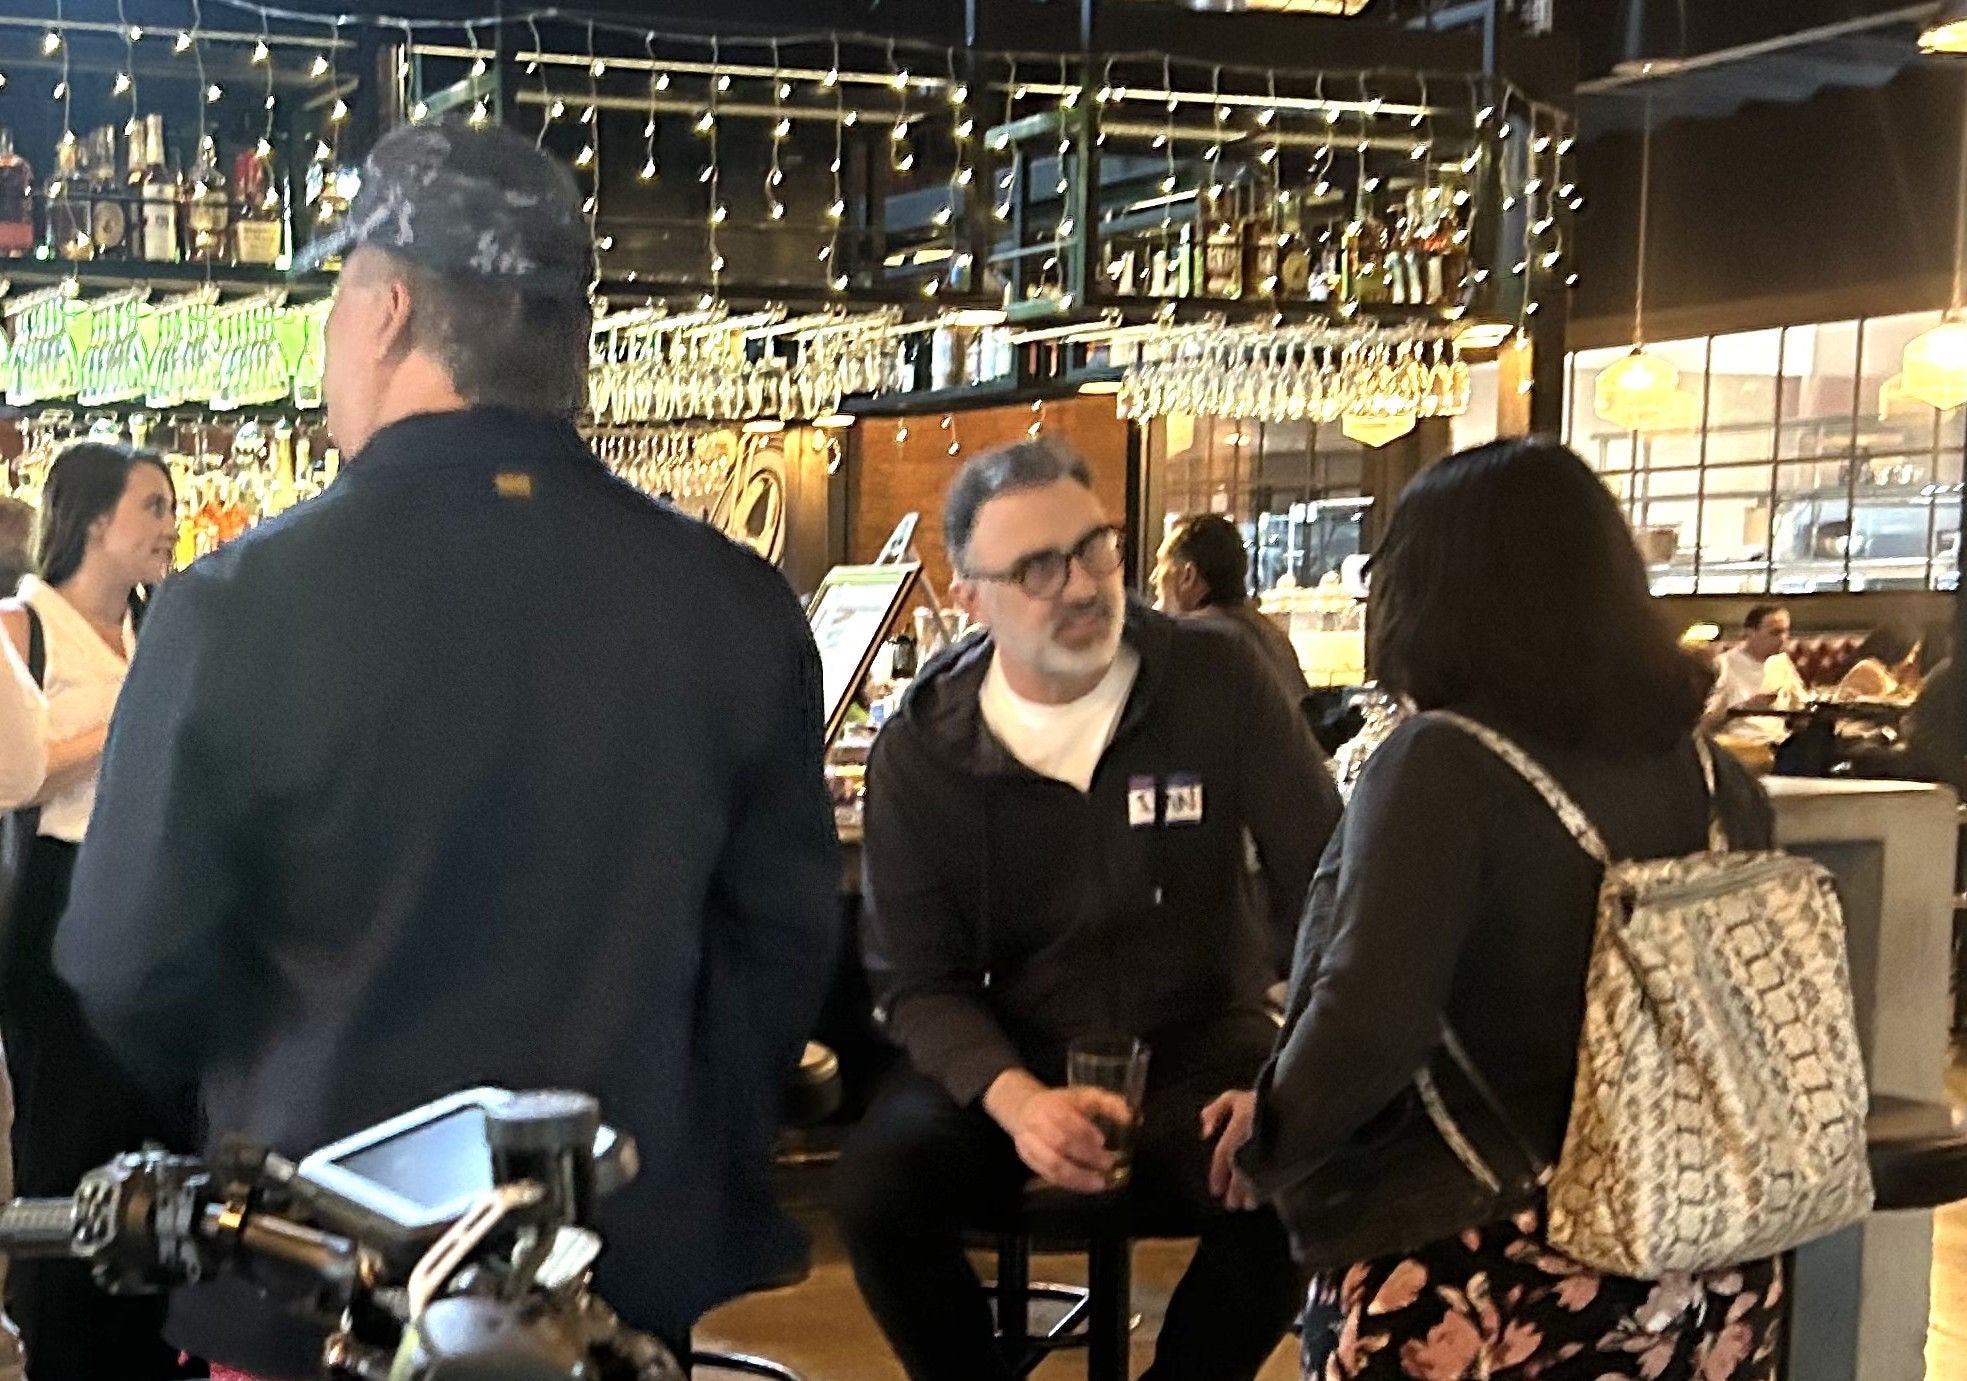
Alors que la mi-temps apaise la foule et permet davantage de conversations, le groupe de Martinez s'offre mutuellement des idées et des encouragements. L'entreprise de Daniel Riceberg, BTCglobal, permet à quiconque d'acheter une part d'un bâtiment de 18 000 pieds carrés dans le quartier coréen de la ville pour seulement 10 $ en transformant l'immobilier en jetons non fongibles (NFT).
« Le concept est de réduire les frictions dans le secteur immobilier, car la barrière à l'entrée est évidemment trop élevée pour de nombreuses personnes », déclare Riceberg, un courtier en immobilier et en hypothèques. Il prévoit d'offrir aux locataires de sa plateforme leurs propres jetons numériques pour payer leur loyer à temps.
« La technologie est prête et les actifs — c'est-à-dire de nombreuses propriétés invendues — sont là », dit Riceberg en buvant une gorgée de bière. Le plus effrayant, c'est que le respect des normes de conformité est très coûteux et qu'il y a de mauvais acteurs dans cet espace.
Contrairement aux fondateurs de start-up en série présents à la réunion, Persephone Godwin travaille pour London et Partners, une agence qui se consacre à attirer les entreprises internationales dans la capitale britannique et qui a collaboré avec plusieurs entreprises de technologie financière américaines pour développer leurs activités en Europe.
L’une d’elles est MoonPay, une entreprise basée à New York qui permet aux utilisateurs d’acheter, de vendre et de gérer des cryptomonnaies à l’aide de méthodes de paiement conventionnelles et qui s’est associée à Mastercard pour créer des cartes de marque liées aux soldes de stablecoins des utilisateurs.
« C'est un excellent moyen de se connecter avec les innovateurs et les fondateurs, » déclare Godwin. « Mais au-delà de cela, c'est un moyen efficace d'évaluer comment l'industrie évolue et où l'intérêt se déplace. »
Alors que le jeu et la rencontre touchent à leur fin, Martinez aborde les défis d'adoption auxquels sont confrontées les cryptomonnaies et ce qui l'enthousiasme en ce moment.
« Je n'ai peur de rien », dit-il lorsqu'on lui demande ce qui le tient éveillé la nuit. Il y aura un décalage avant une utilisation plus généralisée, mais ne pas utiliser cette technologie serait le plus effrayant. Je vois déjà des tas de consommateurs ordinaires effectuer des transactions fintech sans même s'en rendre compte.
L’IA accapare peut-être tous les titres, mais elle permet également à des personnes comme Martinez d’innover plus rapidement. Grâce à l’IA, il a récemment développé un portefeuille numérique Medicare et une application de récompenses appelée Alphavisor en une semaine environ.
« Je n'ai plus besoin de trouver des développeurs ayant une expérience fintech pour de petites choses comme les applications d'intégration », ajoute-t-il. « Il est très difficile pour les programmeurs d'avoir une maîtrise dans différents domaines verticaux. Les réglementations sont différentes d'un domaine à l'autre, et la plupart des programmeurs ne sont pas habitués au jargon fintech et aux meilleures pratiques. « Maintenant, il vous suffit de dire à l'IA ce dont vous avez besoin au fur et à mesure que vous affinez le projet. »
Le meetup fintech qu'il a organisé se termine presque en parfaite synchronisation avec le match. Les adeptes de la blockchain échangent leurs cartes de visite et rejoignent une marée de supporters du Mexique vêtus de vert qui déferlent dans les rues, chaque groupe étant satisfait d'avoir obtenu ce qu'il était venu chercher.