个人用户
寻找适合您的卡片
安心用卡
体验万事达卡
连接世界
赋能民众
共筑繁荣之路
创新者
2026年8月27日
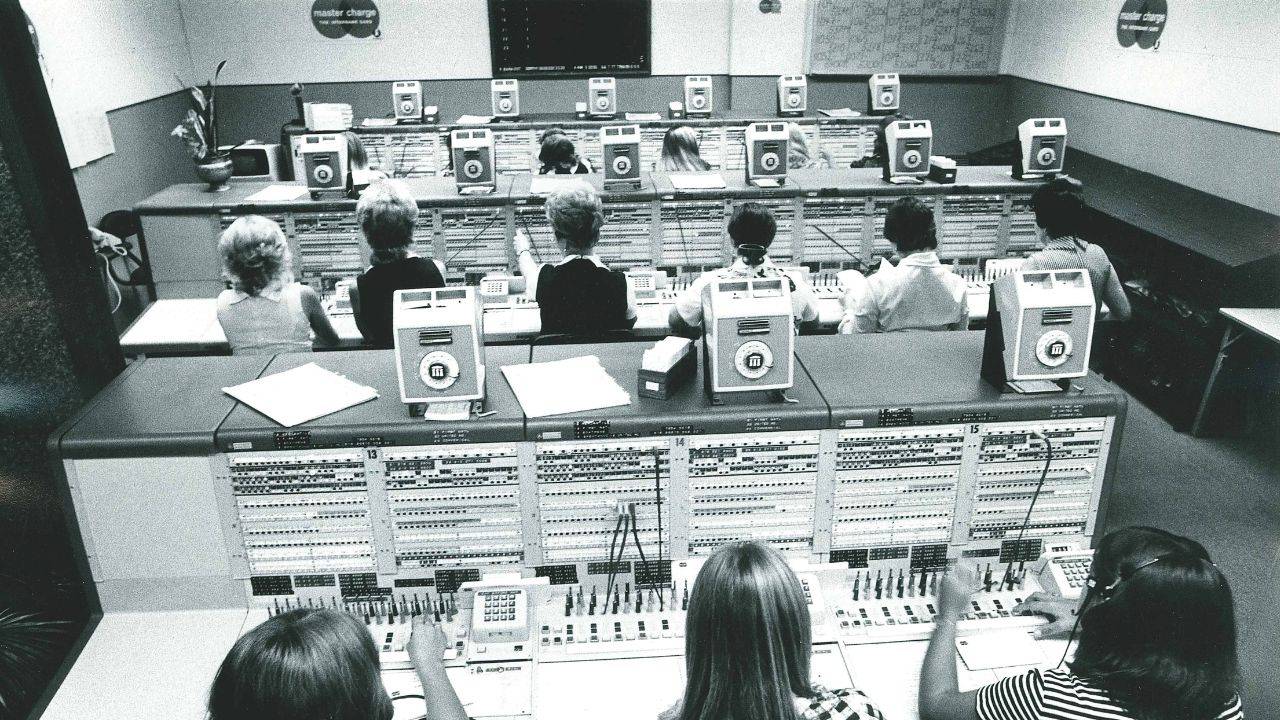
外面的收银员很辛苦。
在现代信用卡的早期,他们不得不手写每个持卡客户的账户信息。后来,他们使用平板压印机将卡片信息记录在碳素纸包上,刷柄的声音使他们获得了 "拉链机 "的称号。(这些压花机还被不幸在压花板上磨破手指的店员们戏称为 "指关节粉碎机")。
店员如何判断顾客是否适合购买?他们做不到。信用卡公司每月都会分发一份不良账号名单,商家必须将客户的信用卡与名单进行比对。
磁条的出现改变了这一切。磁条是 20 世纪 60 年代初的一项创新,主要归功于 IBM,它允许银行将卡片信息编码到层压在背面的磁带上。它为电子支付终端和芯片卡铺平了道路,提供了更高的安全性和实时授权,同时使各种规模的企业都能更轻松地受理卡片支付。几十年来,尽管技术不断发展,但那条细细的磁条依然是数十亿张支付卡的标配。
但是,随着Mastercard成为第一个逐步淘汰磁条的支付网络,磁条的使用期限也即将到期。
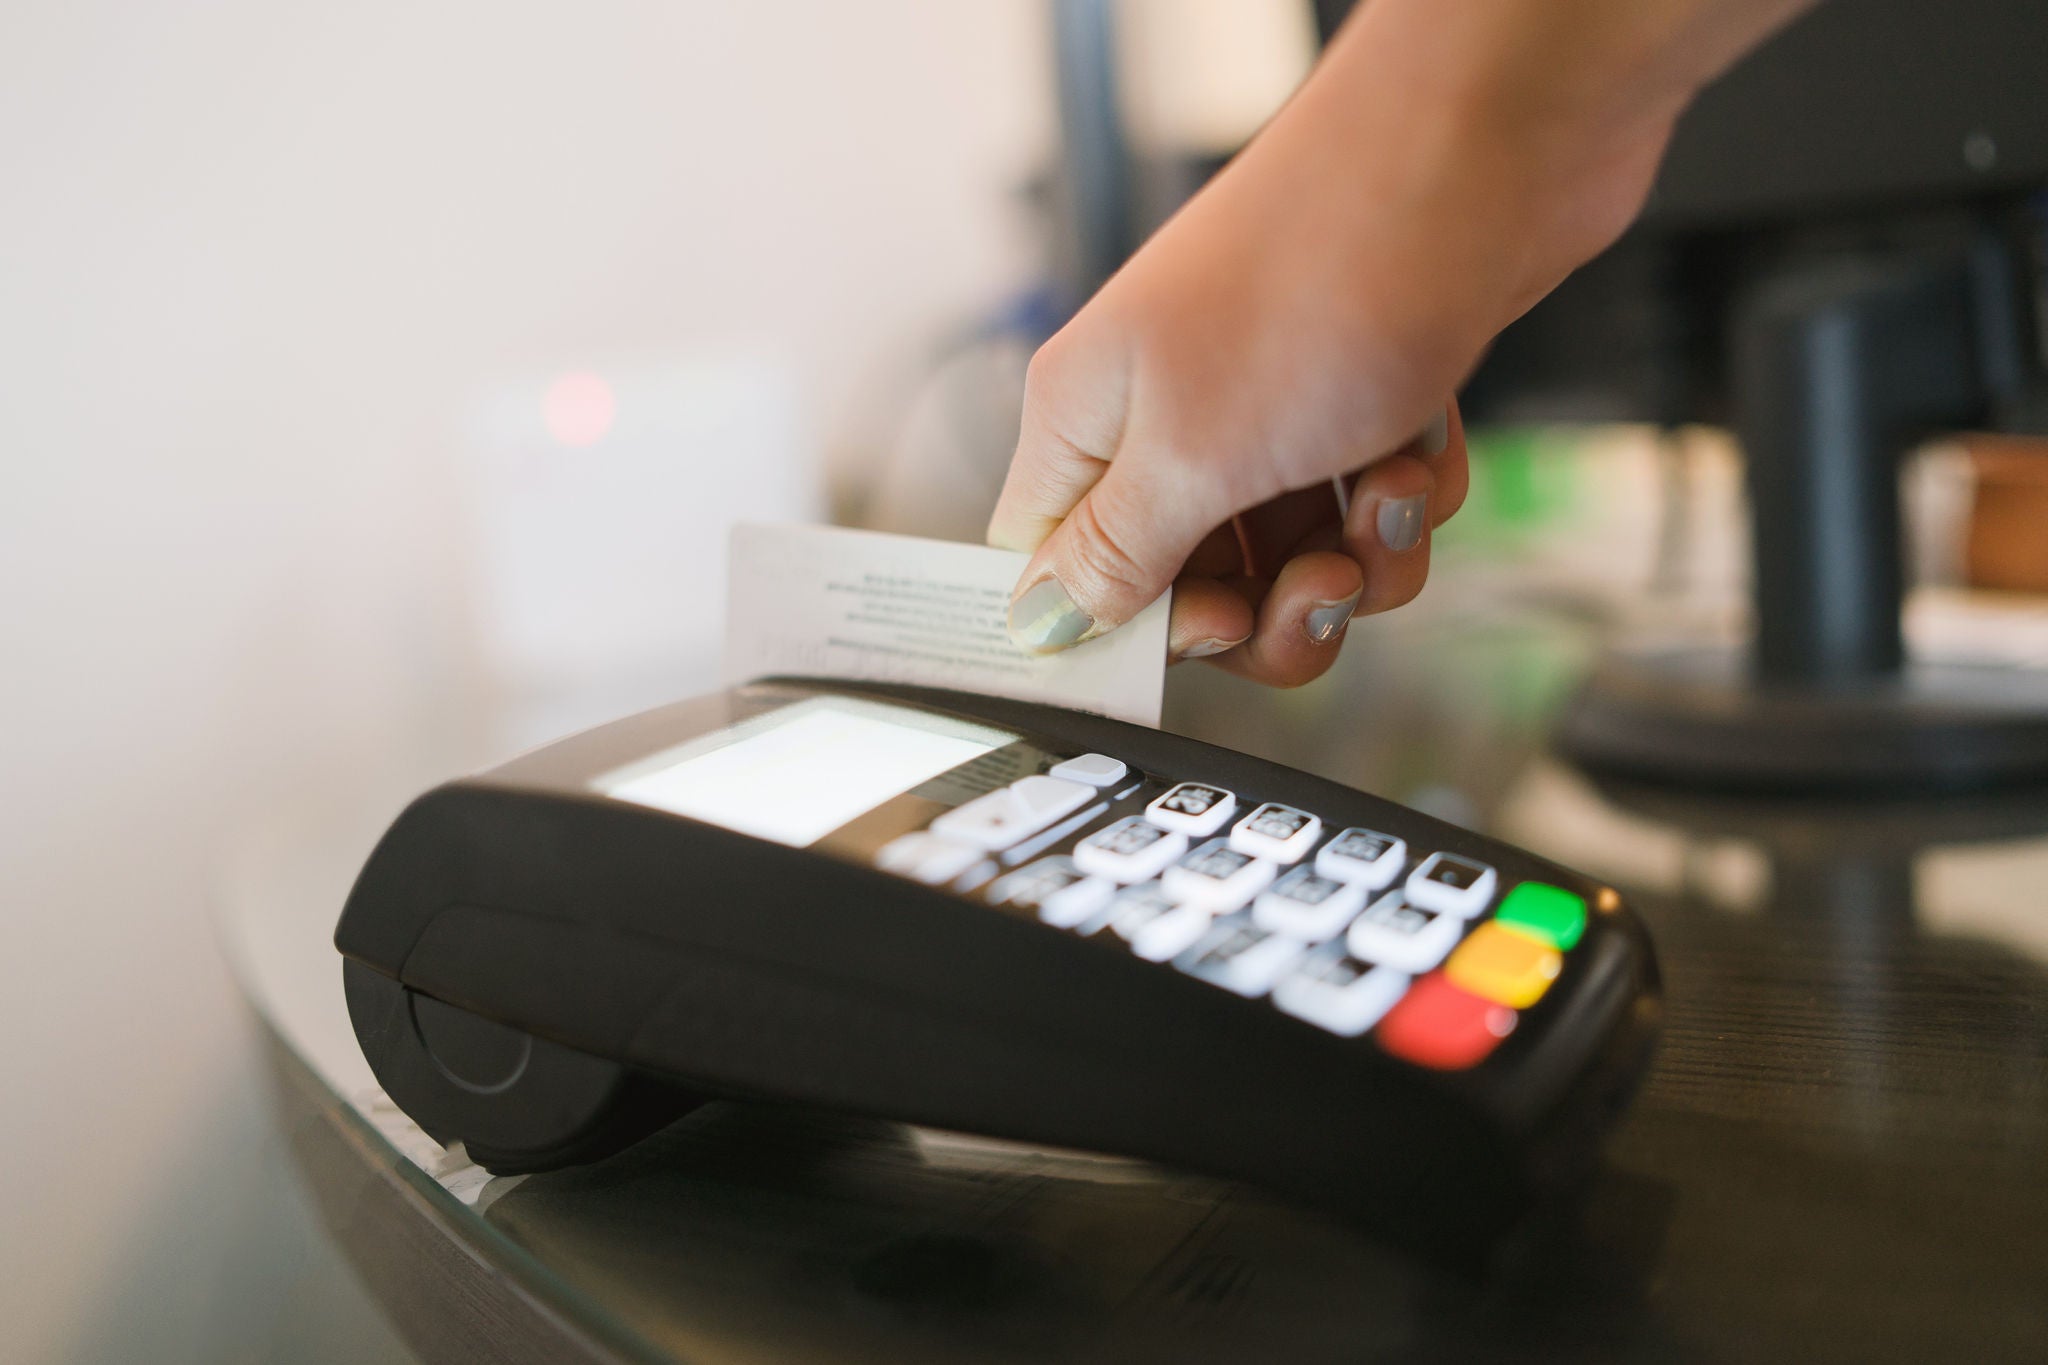
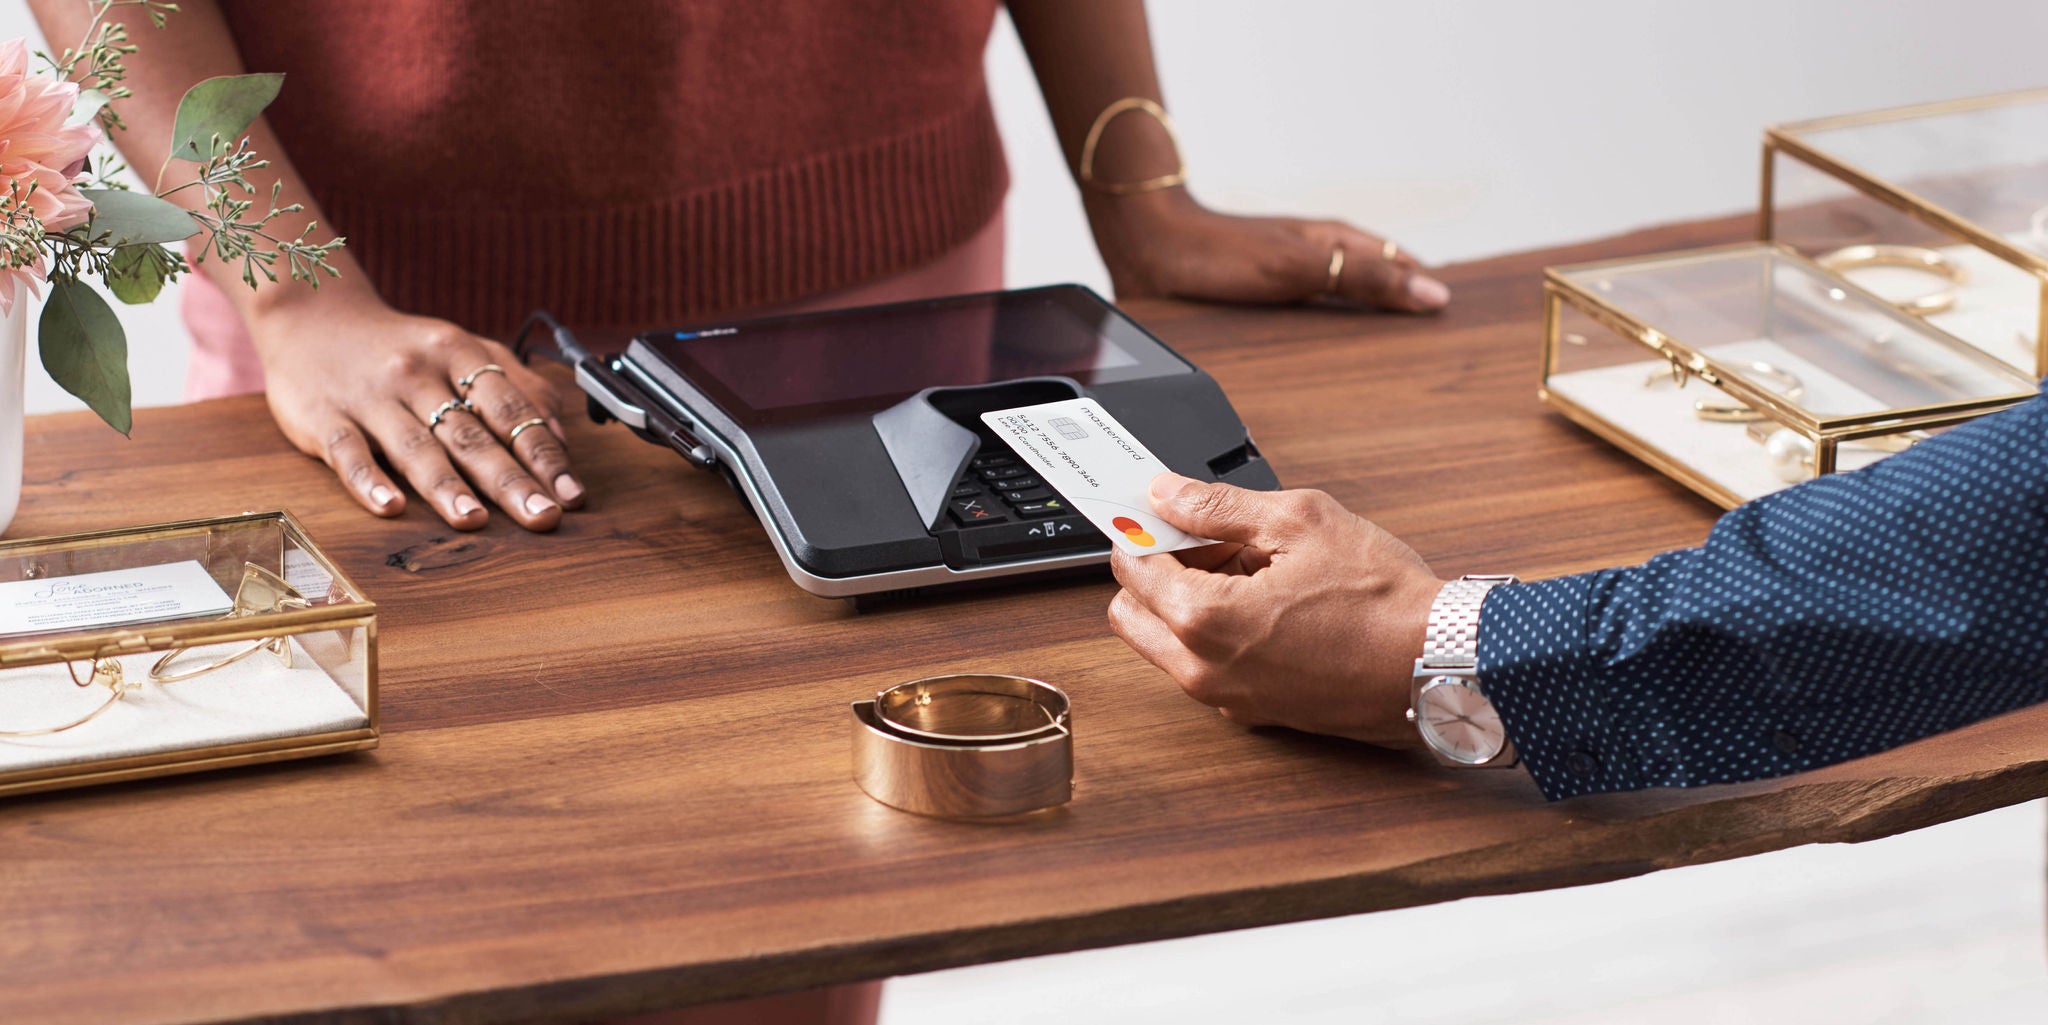
告别磁条的趋势既反映了消费者支付习惯的改变,也体现了更新技术的开发。如今的芯片卡由功能更强大、更安全的微处理器驱动,大多数还嵌入了微型天线,可支持非接触式交易。
鉴于在基于芯片的支付普及后,磁条支付量随之下降,从 2024 年开始,大多数市场上的新发万事达卡信用卡和借记卡将不再强制要求带有磁条。到 2033 年,所有万事达卡信用卡和借记卡将不再带有磁条,这为仍依赖该技术的其余合作伙伴留出了充裕的时间来逐步淘汰和过渡到芯片卡处理。
赊账的概念可以追溯到几千年前的农耕文化,甚至早于纸币。20 世纪初,百货公司、加油站甚至航空公司都向顾客提供金属制的 "购物卡 "或卡片,但第一张现代通用支付卡是在 1950 年面世的。这种纸板 "收费 "卡可以在任何参与的商家使用,上面有持卡人的姓名、地址和账号。
到这十年末,其他商家和银行也开始发行自己的卡,包括 1959 年的第一张塑料信用卡。收银员会将卡打印出来,然后将纸质副本送去核对和计费,这一过程既缓慢又容易出现人为错误。
20 世纪 60 年代,IBM 发现了通过磁带将信息编码到卡片上的潜力。在将这种技术引入卡片之前,它已被用于录音和计算机磁盘存储。
根据 IBM 的传说,工程师福雷斯特-帕里(Forrest Parry)不知道如何将一条胶带粘贴到中情局的塑料身份证上,他向妻子提起此事,妻子建议用她的电熨斗将胶带熔化到徽章上。这并不是 IBM 会为之庆祝的硬件,但它能工作。
甚至在磁条卡兴起之前,工程师们就一直在研究一种由计算机芯片驱动的卡片,这种芯片可以进行复杂的计算,从而实现更强大的安全措施。
第一张芯片卡于 20 世纪 60 年代在法国问世,但多年后才得到普及。一个主要问题是,不同的芯片卡并不适用于每个终端。这促成了全球 EMV 芯片技术标准的制定。.
如今,每次交易,芯片都会生成一个唯一的交易代码,由发卡银行进行验证,以确保使用的是真卡。这种技术还能提高持卡人数据的安全性。
自 20世纪 90年代末 EMV 标准引入以来,芯片卡开始成为首选的支付方式。根据 EMVCo 的数据,截至 2025 年底,全球 97.8% 的面对面卡片交易都使用了 EMV 芯片。
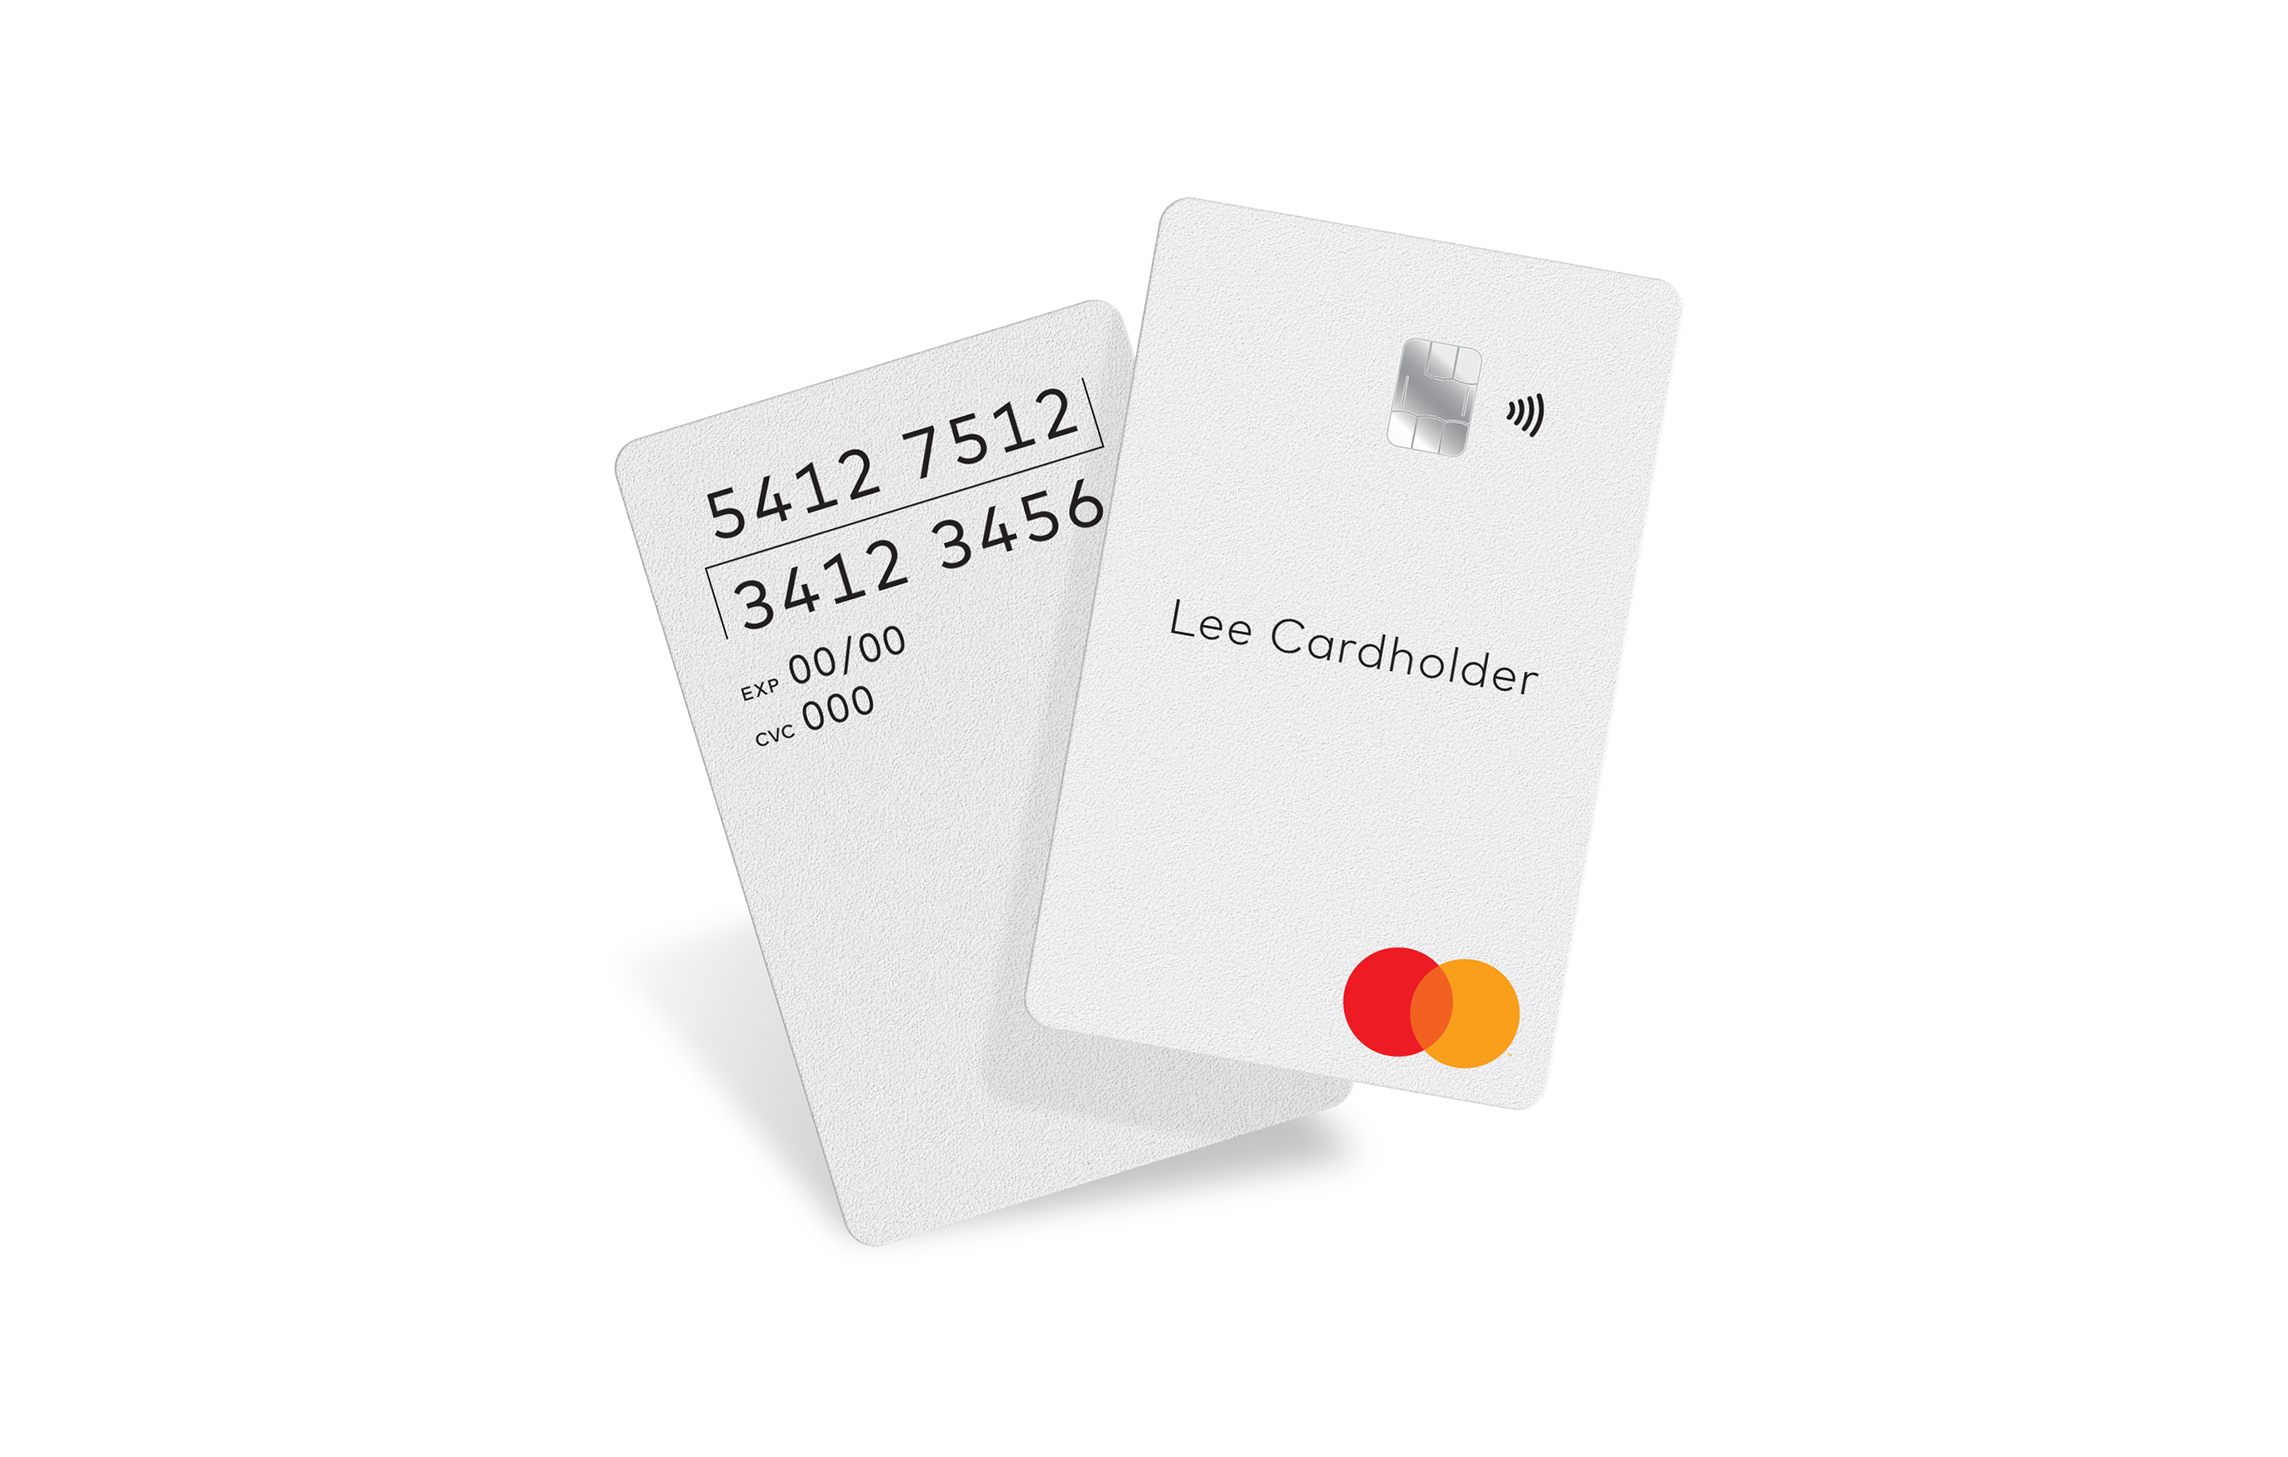
在欧洲等芯片卡已经得到广泛使用的地区,万事达卡支付卡上的磁条已于 2024 年开始逐渐消失。从 2027 年开始,美国银行将不再被强制要求发行带有磁条的芯片卡。
“磁条推动支付迈入电子化时代,为数十年的创新打开了大门,”万事达卡安全解决方案执行副总裁安·约翰逊(Ann Johnson)表示。“但当今的威胁形势需要更强大、更智能的防御。”淘汰刷卡是降低整个支付生态系统风险、确保每笔交易都受到未来技术保护的又一举措。”
到 2029 年,将不再发行带有磁条的新 Mastercard 信用卡或借记卡。美国和加拿大的预付卡目前不受这一变化的影响。
这一改变不仅仅关乎卡片。万事达卡一直在与收单机构(将商户与卡支付网络连接起来的机构)合作,更新卡支付基础设施,以支持不带磁条的卡片。充足的过渡期为商户、银行和 ATM 运营商提供了时间,以淘汰任何与无磁条卡不兼容的技术。例如,一些 ATM 仍然依靠磁条来发起交易,一些银行仍然使用刷卡式读卡器允许持卡人在营业时间结束后进入 ATM 穿堂。
万事达卡最近宣布,计划从 2029 年 4 月起在全球大部分地区逐步取消销售点终端和 ATM 上的磁条功能。取消刷卡功能预计将降低这些终端的成本和复杂性,并使小型商户接受卡支付变得更加轻松和经济。在美国,由于刷卡普及率较高,终端必须保留磁条作为选项。
“商户界期待着这样一天的到来:届时,支持磁条的要求以及保护商户实际上并不需要的数据的负担将不复存在,”商户咨询委员会(Merchant Advisory Group)首席执行官约翰·德雷奇尼(John Drechny)表示,该委员会代表了全球 200 多家领先商户。“我们对万事达卡采取这一新举措以帮助加强支付安全并保护商户和消费者免受风险侵害表示赞赏。我们希望看到业内其他人也能朝着这个方向发展。”
虽然我们支付和处理支付方式的变革通常需要数年时间才能 Become 普及,但数字化转型的步伐在大流行期间迅速加快。2019 年,非接触式支付约占万事达卡全球线下交易的 30%;而如今,这一比例已近 80%。
这些新技术对商户而言也更容易启用,从而使即使是最小的小企业主也能更轻松地使用它们。例如,将手机变成受理设备的 Tap on Phone 无需额外的硬件或外设。
EMV 技术也在不断发展:2021 年,万事达卡基于高级加密标准(一种广泛使用的加密技术,旨在更好地保护支付数据免受日益复杂的网络威胁以及未来计算发展的侵害)开发了一项名为 Ecos 的支付应用程序规范。
Ecos 凭借与今天相同的半秒钟“轻触即付”体验,在未来数十年内持续帮助持卡人和商户防范欺诈,且无需对数字钱包、非接触式卡片和销售终端进行任何物理更改。所有新卡必须在 2030 年 4 月前采用新规范,所有卡片则须在 2037 年前全面符合这些规范。
因此,刷卡终究会像那些擦伤的指关节一样成为过去式。
本文最初于 2021年8月12日发布,并于 2026年8月26日进行更新,以反映最新的非接触式支付数据以及关于销售点终端的新指导意见。