Passer au contenu principal

Actifs numériques

12 mars 2026


Pourquoi Circle pense que la prochaine phase de la crypto portera sur les paiements, et non sur la spéculation

La vision du géant du stablecoin pour le mouvement de monnaie on-chain dépasse largement l’USDC, déclare Kash Razzaghi, directeur commercial.

Un groupe de cercles jaunes reliés par des lignes droites.

Ben Fox Rubin

Vice President,

Global Communications,

Mastercard

Circle est surtout connu pour sonstablecoin, appelé USDC, qui a actuellement une valeur de plus de 77 milliards de dollars en circulation, ce qui en fait l’un des plus grands stablecoins au monde. Mais l’entreprise aspire à être connue pour bien plus de choses.

Elle travaille à construire une grande partie de l’infrastructure nécessaire pour rendre les paiements blockchain et les services financiers une réalité pour les utilisateurs ordinaires. Elle le fait en proposant des outils pour développeurs, le Circle Payments Network et sa propre blockchain appelée Arc, le tout pour permettre des paiements et des capacités basés sur blockchain pour presque toutes les entreprises. 

« Nous construisons ce que nous appelons une plateforme de financement internet qui aide vraiment à encourager et accélérer cette transition vers le mouvement de l’argent en chaîne », a déclaré Kash Razzaghi, directeur commercial, responsable des partenariats et de la stratégie de Circle pour réaliser cet effort.

Ce transfert de l’infrastructure financière vers la blockchain devrait rendre la circulation de l’argent plus rapide, moins coûteuse et plus transparente. C'est pourquoi Circle s'associe à des sociétés telles que Mastercard pour développer l'utilisation et l'acceptation des stablecoins dans le monde entier. Cette semaine, Mastercard a dévoilé un nouveau programme de partenariat pour les cryptomonnaies, auquel Circle a adhéré. 

« Il faut toute une communauté », ajouta Razzaghi. "Le fait que Mastercard s'engage ici apporte une grande crédibilité à ce que cette technologie peut être, à ce que cette industrie peut devenir."


L’adoption grand public des stablecoins, et de cette technologie dans son ensemble, se produira quand il ne s’agira que de la plomberie et que les gens ne sauront même pas qu’ils détiennent un stablecoin.

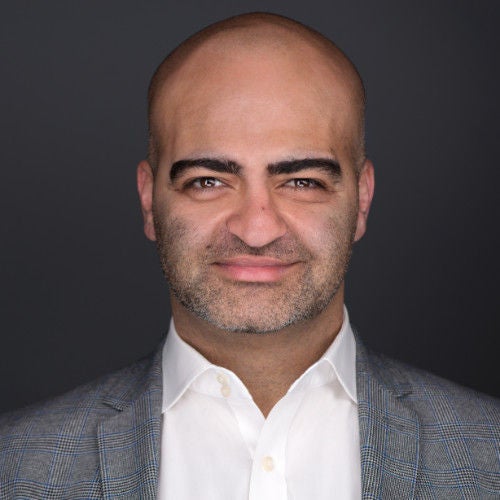
Kash Razzaghi
Kash Razzaghi


M. Razzaghi s'est entretenu avec la salle de presse de Mastercard peu après son retour du Forum économique mondial de Davos en janvier, où il s'est mis en rapport avec des personnes de tous les secteurs de la finance et des services financiers afin d'attirer davantage de personnes dans la communauté croissante de la blockchain. 

La séance de questions-réponses suivante a été éditée pour des raisons de longueur et de clarté.


Quelles sont vos impressions sur ce qui se passe actuellement sur le marché des cryptomonnaies flottantes ?

Les marchés sont turbulents et cela devrait être une attente. La crypto, pendant peut-être la majeure partie de sa vie, a été directement liée à la spéculation. Mais ce qui nous enthousiasme, c’est de passer de cela — et je ne pense pas que le trading et la spéculation disparaîtront complètement, ce n’est pas le sujet — mais l’évolution de la spéculation vers l’infrastructure. Avons-nous connu de bons jours dans la spéculation crypto ? Oui. Avons-nous vu des jours plus turbulents dans la spéculation crypto ? Oui. Ces cycles existent et si les gens déménagent, je pense qu’il y aura des acheteurs et que cela arrive comme ça.


Quelles étaient certaines des choses que vous entendiez à Davos concernant la blockchain ?

Il était vraiment question d'infrastructure et de la manière dont la technologie blockchain et les actifs numériques peuvent résoudre les problèmes du monde réel ou améliorer les capacités de mouvement de l'argent, de stockage de la valeur et d'Access aux systèmes et outils financiers. Et c’est ce qui était vraiment rafraîchissant à Davos cette année. Car alors que la réglementation ouvre désormais la voie à l’intervention des institutions, les bénéfices de l’infrastructure deviennent de plus en plus évidents. Il ne s’agit pas de spéculations. Il s’agit de savoir comment transférer des milliards ou des milliers de milliards de dollars de valeur sur cette technologie, en l’utilisant instantanément, en toute sécurité, à moindre coût, et comment moderniser le système financier et la plomberie qui n’ont pas vraiment été modernisés au cours des 75 dernières années. 

La discussion était que l’écosystème en bénéficierait. Elle aidera les entreprises qui opèrent actuellement dans les infrastructures financières, les marchés financiers ou les services financiers. Cela peut les aider à faire évoluer leur entreprise et à offrir de meilleurs services. Pendant longtemps, le récit a pu être : « La technologie blockchain va-t-elle faire tomber les banques ? Cela va-t-il supprimer les réseaux de cartes ? Est-ce que ça va enlever ceci, cela ou autre ? » Et ce n’est pas le cas. 

Ce qui était vraiment rafraîchissant, c’est de voir les discussions sur les écosystèmes se concentrer là-dessus avec ces acteurs majeurs. Toutes les banques, institutions de services financiers, bourses traditionnelles, réseaux de cartes adoptent cette technologie en s’attendant à ce que le coût du transfert d’argent approche de zéro, et que la vitesse de transfert de l’argent s’accèlère.


Si nous devons réformer le système financier, qu'en est-il d'une société comme Mastercard ? Nous sommes déjà partenaires — comment les deux parties en bénéficient-elles ? Comment notre travail profite-t-il aux consommateurs et aux petites entreprises ?

Au fond, que propose Mastercard ? Ils apportent de la confiance, non ? Vous avez construit un réseau de confiance mondial. J'ai une carte Mastercard. Lorsque je glisse ma carte, le commerçant peut dormir sur ses deux oreilles, sachant que les fonds seront versés parce que Mastercard est derrière lui. Cela ne disparaîtra jamais, à mon avis — l’importance de la confiance. Pour moi, l'implication de Mastercard consiste non seulement à maintenir la confiance et à la renforcer, mais aussi à fournir une meilleure technologie pour cette transaction. Tu rends les choses plus faciles. Vous rendez cela plus accessible. Vous supprimez les bloqueurs et les intermédiaires. Vous éliminez les frictions, et peut-être qu'avec le temps, cela devient encore plus rentable. 

Et le bénéfice de Circle est l’adoption des stablecoins, l’adoption des actifs numériques. Nous envisageons un avenir de mouvements monétaires en chaîne. Nous pensons que le mouvement monétaire sera meilleur sur la chaîne à l’avenir. Il y a certainement de grandes choses à faire en termes d’infrastructures, de réglementation et de conformité, donc nous n’en sommes pas encore là. Lorsque Mastercard commencera réellement à construire des produits sur la chaîne et à les exploiter pour ses propres clients, l'adoption s'en trouvera accélérée.


Quels sont certains des principaux cas d’utilisation des stablecoins aujourd’hui ?

Il existe aujourd’hui trois cas d’usage principaux. Le principal cas d’utilisation du stablecoin en termes d’adoption, d’utilisation et de croissance a été lié au trading et à l’investissement. Si vous êtes quelqu’un qui investit dans des actifs numériques et que vous avez des investissements dans le bitcoin, l’ethereum et d’autres actifs numériques, utiliser l’USDC pour cela est une excellente façon car vous pouvez entrer et sortir de vos positions et ensuite conserver une valeur stable comme l’USDC.

Les deux prochaines ne sont pas encore aussi importantes que le trading et l’investissement, mais l’accélération est incroyable à observer et nous pensons que la prochaine phase de croissance et d’utilité réelle viendra de cela. Après le trading et l’investissement, je dirais des paiements — en particulier des paiements transfrontaliers. Si vous transférez de l’argent d’un pays à un autre, que vous soyez une institution ou une diaspora et que vous souhaitez pouvoir transférer de l’argent d’un portefeuille à un autre, les stablecoins sont un excellent moyen de le faire. Pouvoir déplacer de l’argent via la blockchain élimine les intermédiaires. Cela peut faire baisser les frais. Le temps de règlement peut se faire en secondes ou minutes contre des jours ou des semaines. Nous assistons à de grands flux financiers dans tous les grands secteurs. Même si vous êtes une grande institution et que vous devez transférer de l’argent de Singapour à New York, vous pouvez le faire avec des stablecoins maintenant et vous n’êtes plus soumis aux horaires bancaires. Nous pensons que ce cas d’utilisation des paiements va s’accélérer bien au-delà des simples paiements transfrontaliers. Cela concernera tous les aspects des paiements.

Et puis la troisième est la réserve de valeur, principalement dans des pays qui souffrent de dévaluation monétaire, comme le pays où je suis né, l’Iran, le Venezuela ou l’Argentine. Les pays qui connaissent une hyperinflation et leurs citoyens ne font plus confiance à leur propre monnaie et préfèrent se couvrir et vouloir réellement conserver le dollar américain.

Nous pensons que les paiements et la réserve de valeur vont simplement accélérer cela et rendre la capitalisation boursière des stablecoins bien plus grande qu’aujourd’hui.


Quand pensez-vous que l’adoption grand public des stablecoins aura lieu ?

On peut soutenir que l’adoption grand public des stablecoins, et de cette technologie dans son ensemble, se produira quand il ne s’agira que de la plomberie et que les gens ne sauront même pas qu’ils détiennent un stablecoin. Ils retiennent un dollar et ils envoient un dollar. Nous faisons souvent cette analogie : de la même façon que lorsque vous allez sur un site web et que vous tapez HTTP, la plupart des gens ne comprennent pas cette technologie. Ils envoient juste un e-mail. Il existe absolument une version de cette situation, celle de l'"adoption par le grand public", où la plomberie devient simplement une distribution sur la chaîne.


Vous êtes le fondateur d’une plateforme sociale sportive. Vous avez travaillé chez Brightcove, une plateforme logicielle vidéo. Tu as fait des vêtements sur mesure. Comment cela vous a-t-il préparé à ce que vous faites maintenant ?

Il n’existe pas de parcours professionnel défini. Vous bénéficiez à la fois de la chance et du timing, mais aussi de l’expertise acquise qui peut vous aider pour la prochaine étape. Donc, si on pense à ma carrière, c’est ce mélange de vêtements, d’entreprise de sport, de distribution vidéo et de crypto. Quel est le point commun ? Entrepreneuriat, mise sur le marché et développement commercial, ventes.  J’adore l’idée de construire. J’aime être motivé par la mission. J’aime cette idée de travailler sur des problèmes qui peuvent réellement impacter beaucoup de gens. 

Ainsi, lorsque j’ai rejoint Circle il y a six ans, je n’étais pas ce qu’on appellerait la personne la plus autochtone de la cryptomonnaie au monde. Je n'étais pas un expert en cryptomonnaies, mais lorsque vous comprenez ce que cette technologie peut réellement faire, vous vous en inspirez et vous vous sentez investi d'une mission.

Mastercard lance un nouveau programme de partenariat pour les cryptomonnaies

Ce nouveau programme mondial réunit plus de 85 entreprises, institutions financières et fournisseurs de paiements natifs des cryptomonnaies pour étendre de manière responsable les cas d’utilisation réels des actifs numériques.

A chain link with glowing numbers inside the links.