Passer au contenu principal

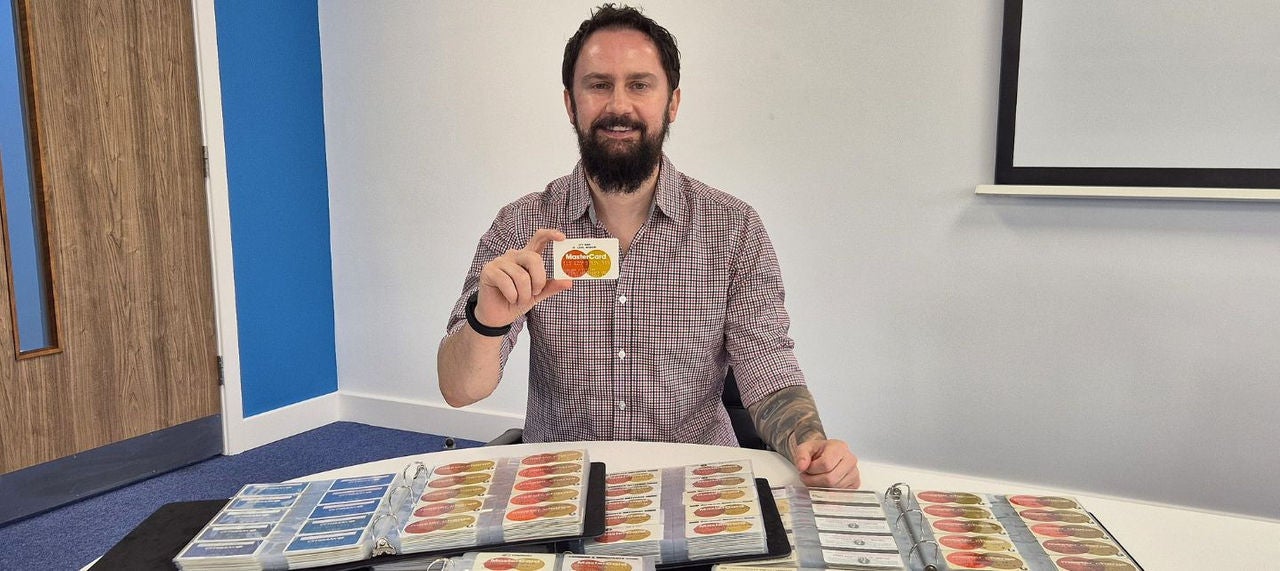
Mastercard à 60 ans

27 août 2026


Tourner le dos aux bandes magnétiques

Avec l'essor de la carte à puces, cette technologie de paiement autrefois pionnière est retirée du service.

Vicki Hyman

Director,

Global Communications,

Mastercard

La vie était dure pour les caissiers.

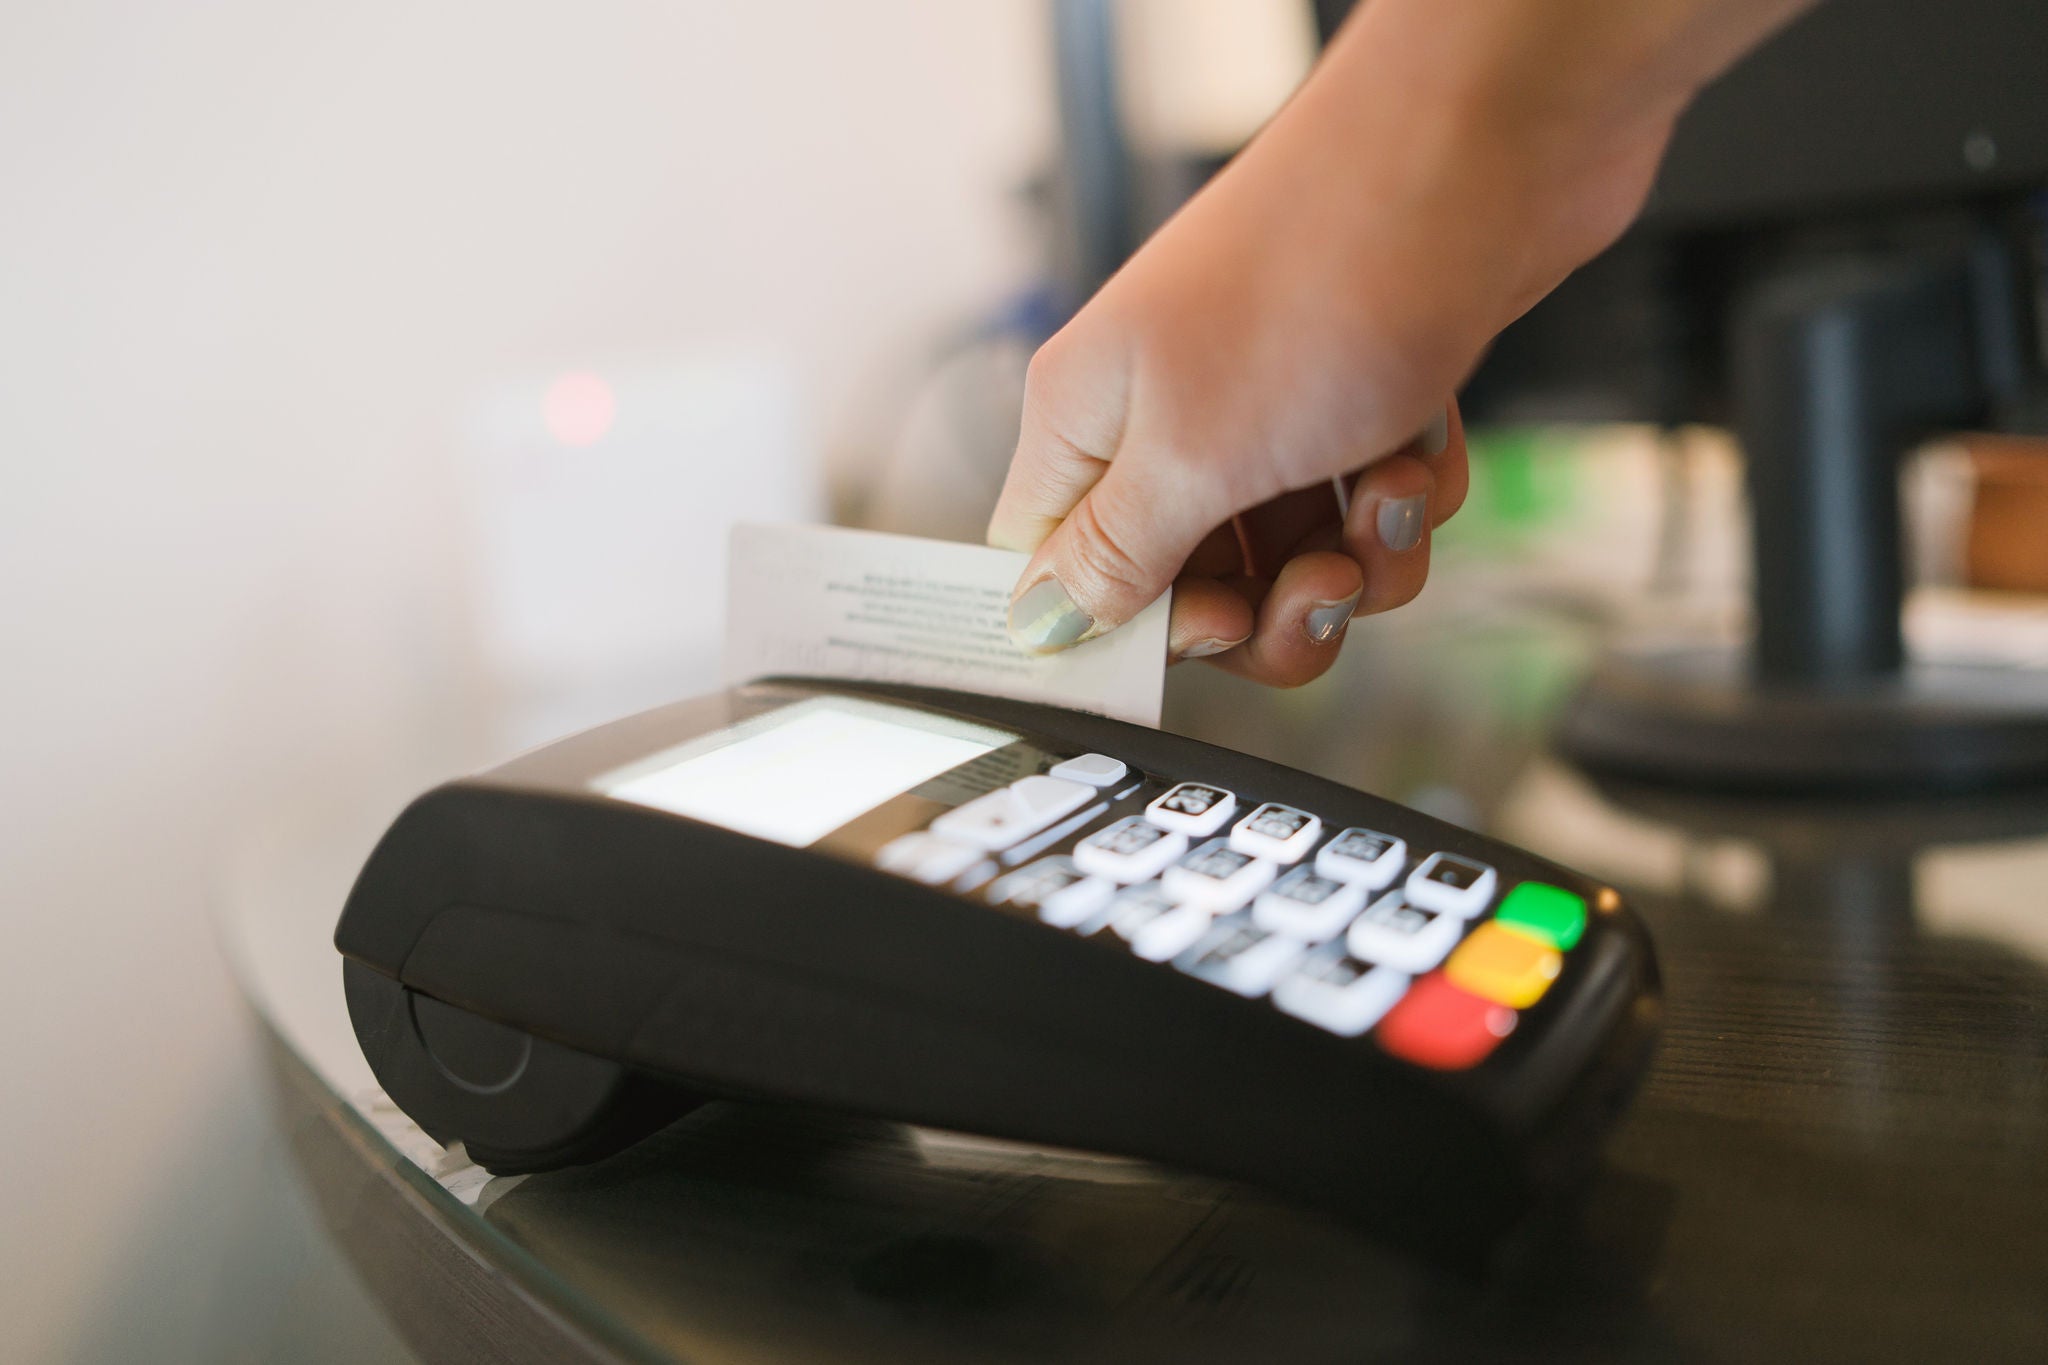
À l’époque des débuts des cartes de crédit modernes, les informations de compte de chaque titulaire devaient être consignées manuellement. Plus tard, des machines à imprimer à plat ont été utilisées pour enregistrer les informations de la carte sur des carnets de papier carbone, le bruit du passage de la poignée leur valant le nom de « zip-zap machines ». (Elles avaient également été baptisées « brise-jointures » par les employés malheureux qui s'écorchaient les doigts sur la plaque de gaufrage.)

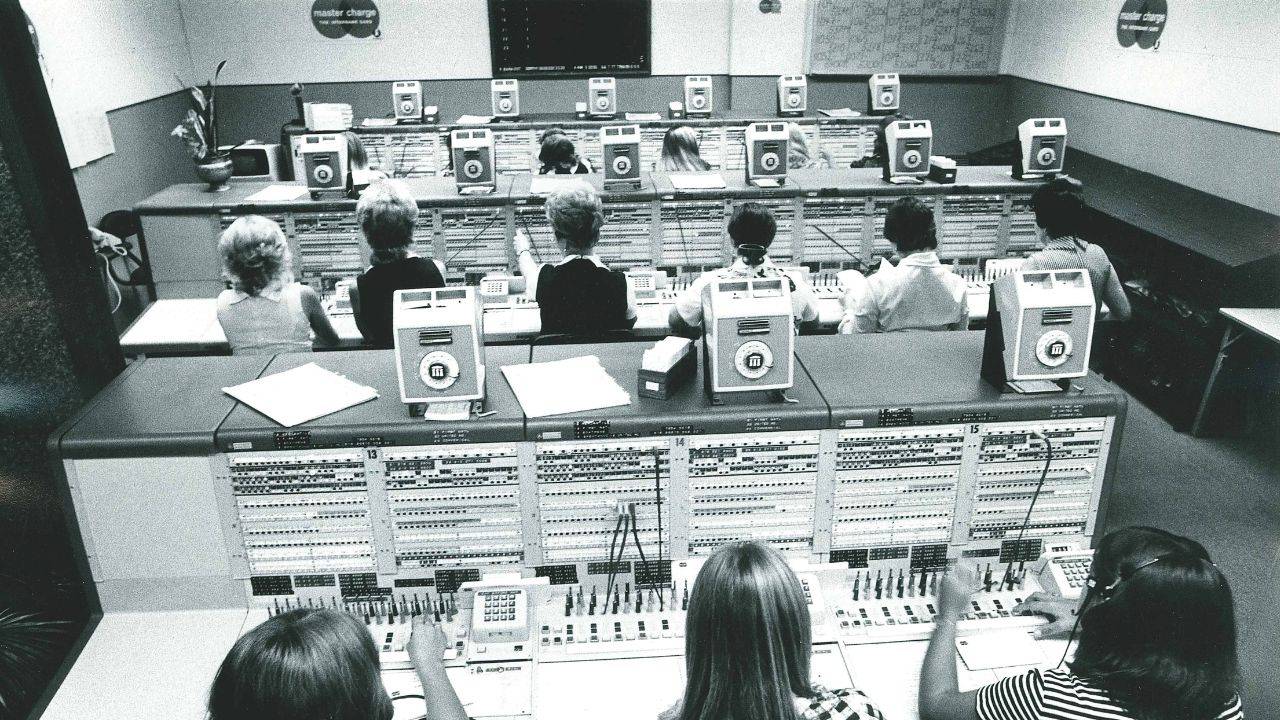
Et comment les employés pouvaient-ils savoir si le client était solvable pour l'achat ? Ils ne le pouvaient pas. Les sociétés émettrices de cartes de crédit diffusaient chaque mois une liste de numéros de compte non solvables, et le commerçant devait comparer les cartes des clients avec cette liste.

L’arrivée de la bande magnétique a tout changé. Innovation du début des années 1960 largement attribuée à IBM, la bande magnétique a permis aux banques d’encoder les informations des cartes sur une bande magnétique stratifiée au dos. Elle a ouvert la voie aux terminaux de paiement électroniques et aux cartes à puce, offrant davantage de sécurité et une autorisation en temps réel tout en facilitant l’acceptation des cartes pour les entreprises de toutes tailles. Cette fine bande est restée un incontournable sur des milliards de cartes de paiement pendant des décennies, malgré l’évolution de la technologie.

Mais la bande magnétique arrive aujourd'hui à expiration, Mastercard devenant le premier réseau de paiement à l'abandonner.

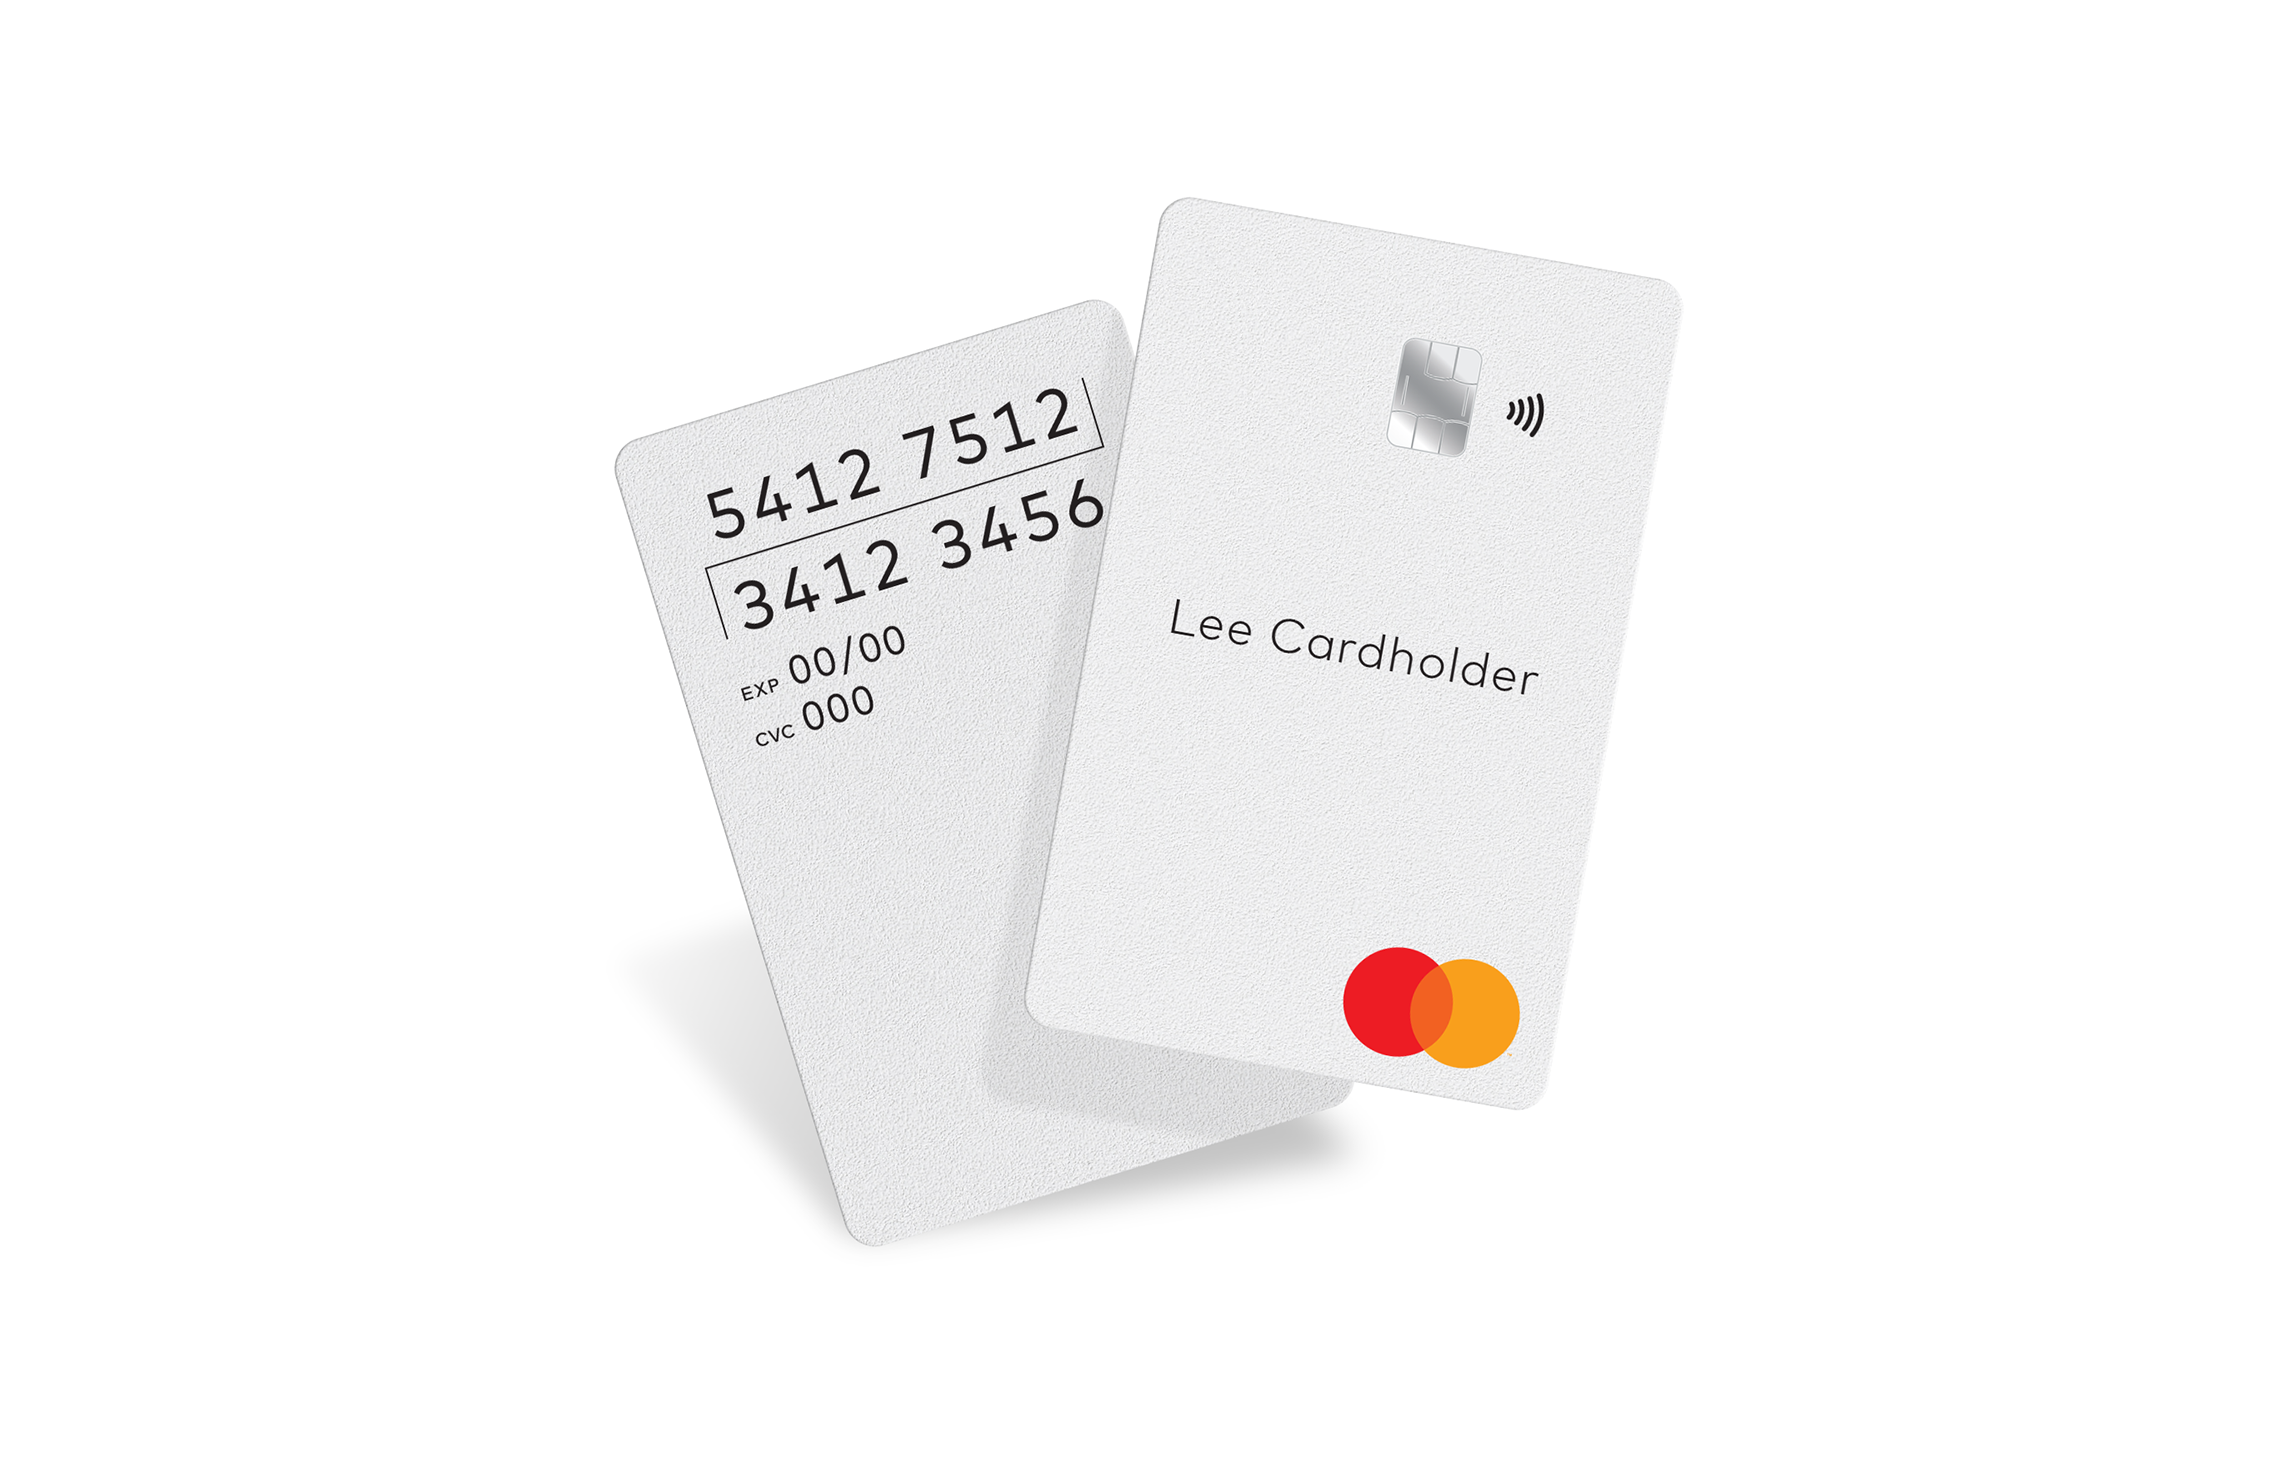
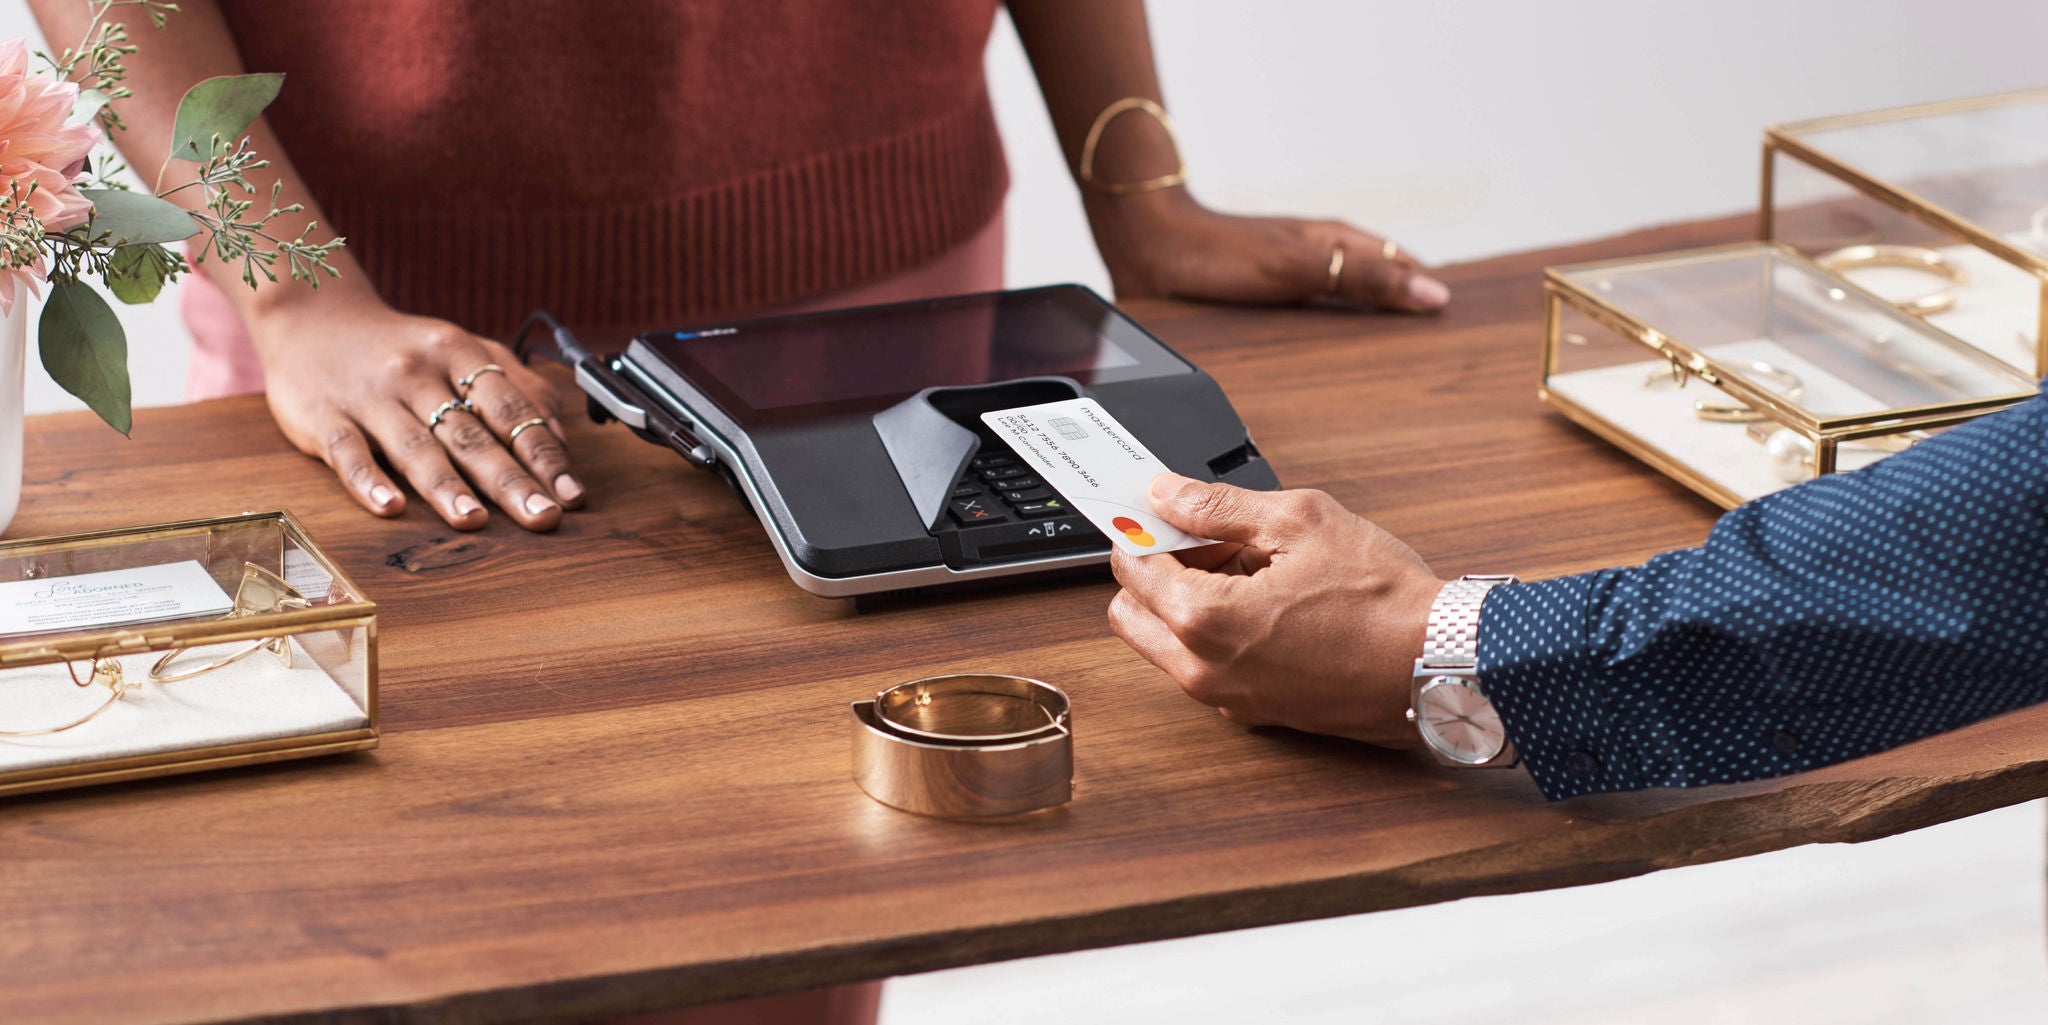
L'abandon de la bande magnétique témoigne à la fois de l'évolution des habitudes de paiement des consommateurs et du développement de nouvelles technologies. Les cartes à puce actuelles sont dotées de microprocesseurs beaucoup plus performants et sécurisés, et la plupart intègrent également de minuscules antennes qui permettent des transactions sans contact. 

En raison de la baisse des paiements effectués par bande magnétique après l'essor des paiements par puce, les nouvelles cartes de crédit et de débit Mastercard n'étaient plus tenues de comporter une bande magnétique sur la plupart des marchés à partir de 2024. D'ici 2033, aucune carte de crédit et de débit Mastercard ne sera plus dotée d'une bande magnétique, ce qui laisse un long délai aux partenaires restants qui dépendent encore de cette technologie pour passer au traitement des cartes à puce.


Historique des crédits

Le paiement à crédit est un concept qui remonte à des milliers d'années, aux cultures agraires, précédant même la monnaie papier. Au début du XXe siècle, les grands magasins, les stations-service et même les compagnies aériennes proposaient des plaques d'achat ou des cartes en métal à leurs clients, mais la première carte de paiement universelle moderne a fait ses débuts en 1950. La carte de paiement en carton pouvait être utilisée chez n'importe quel commerçant participant et comportait le nom, l'adresse et le numéro de compte du titulaire de la carte.

Vers la fin de la décennie, d’autres commerçants et banques ont commencé à émettre leurs propres cartes, notamment la première carte de crédit en plastique en 1959. Le caissier prenait une empreinte de la carte et envoyait la copie papier pour le rapprochement et la facturation, un processus lent et source d’erreurs humaines.

Dans les années 1960, IBM a perçu le potentiel du codage d'informations sur des cartes via une bande magnétique. Cette technique était déjà utilisée pour les enregistrements audio et le stockage sur disque informatique avant d’être adaptée aux cartes.

Selon la petite histoire d'IBM, l'ingénieur Forrest Parry n'arrivait pas à trouver comment combiner une bande de ruban adhésif avec une carte d'identité en plastique pour la CIA et en a parlé à sa femme, qui a suggéré d'utiliser son fer à lisser pour fondre la bande sur le badge. Ce n'était pas vraiment le genre de matériel pour lequel IBM serait célébrée, mais cela a fonctionné.


Vers une meilleure sécurité

Même avant la suprématie de la bande magnétique, les ingénieurs poursuivaient déjà l'idée d'une carte alimentée par une puce informatique capable d'effectuer des calculs complexes permettant de renforcer encore la sécurité.

La première carte à puce a fait ses débuts en France dans les années 1960, mais il a fallu des années pour qu'elle s'impose. Un problème majeur : les différentes cartes à puce ne fonctionnaient pas avec tous les terminaux. Cela a conduit au développement d'une norme mondiale pour la technologie des puces EMV.

Aujourd’hui, pour chaque transaction, la puce crée un code de transaction unique qui est validé par la banque émettrice afin de garantir l’utilisation d’une carte authentique. Cette technologie renforce également la sécurité des données des titulaires de carte.

Depuis la fin des années 1990, avec l'introduction de la norme EMV, les cartes à puce sont devenues le moyen de paiement privilégié. D'ici la fin de l'année 2025, les puces EMV ont été utilisées pour 97,8 % des transactions par carte en face à face à l'échelle mondiale, selon EMVCo.


logo de Google

La bande magnétique a commencé à disparaître en 2024 des cartes de paiement Mastercard dans des régions, telles que l'Europe, où les cartes à puce sont déjà largement utilisées. Les banques aux États-Unis ne seront plus tenues d'émettre des cartes à puce dotées d'une bande magnétique à compter de 2027.

« La bande magnétique a contribué à faire entrer les paiements dans l'ère électronique, ouvrant la voie à des décennies d'innovation », déclare Ann Johnson, vice-présidente exécutive, Security Solutions chez Mastercard. « Mais le paysage des menaces d'aujourd'hui exige des défenses plus puissantes et plus intelligentes. » L'abandon de la bande magnétique constitue une étape supplémentaire vers la réduction des risques dans l'écosystème des paiements et garantit que chaque transaction est protégée par une technologie conçue pour l'avenir. »

D’ici 2029, aucune nouvelle carte de crédit ou de débit Mastercard ne sera émise avec une bande magnétique. Les cartes prépayées aux États-Unis et au Canada sont actuellement exemptées de ce changement.

Ce changement ne concerne pas seulement les cartes. Mastercard travaille avec les acquéreurs, qui connectent les commerçants aux réseaux de paiement par carte, afin de mettre à jour l’infrastructure de paiement par carte pour prendre en charge les cartes sans bande magnétique. Ce long délai donne aux commerçants, aux banques et aux exploitants d’ATM le temps d’éliminer progressivement toute technologie non compatible avec les cartes sans bande. Par exemple, certains ATM dépendent encore de la bande pour initier une transaction, et certaines banques utilisent encore des lecteurs à balayage pour permettre aux détenteurs de cartes d’accéder aux vestibules des ATM en dehors des heures d’ouverture.

Mastercard a récemment annoncé qu'elle autorisait le retrait des bandes magnétiques des terminaux de point de vente et des guichets automatiques à partir d'avril 2029 dans la majeure partie du monde. La suppression de la fonction de glissement de carte devrait réduire le coût et la complexité de ces terminaux et rendre l'acceptation des cartes plus facile et moins coûteuse pour les petits commerçants. Aux États-Unis, où le taux d'utilisation des bandes magnétiques est plus élevé, les terminaux doivent conserver les bandes magnétiques comme option.  

« La communauté des commerçants attend avec impatience le jour où les exigences de prise en charge de la bande magnétique et le fardeau de la protection des données dont les commerçants n'ont réellement pas besoin seront éliminés », déclare John Drechny, PDG du Merchant Advisory Group, qui représente plus de 200 des principaux commerçants du monde. « Nous félicitions Mastercard d'avoir franchi cette nouvelle étape pour contribuer à renforcer la sécurité des paiements et à protéger les commerçants et les consommateurs contre les risques. Nous aimerions que d'autres acteurs du secteur emboîtent le pas. »

 

Transmettre le flambeau

Alors que les changements dans notre façon de payer et de traiter les paiements ont généralement pris des années pour become omniprésents, le rythme de la transformation numérique s'est accéléré rapidement pendant la pandémie. Les paiements sans contact représentaient environ 30 % des transactions en personne de Mastercard dans le monde en 2019 ; aujourd'hui, ils en représentent près de 80 %.

Ces nouvelles technologies sont également beaucoup plus simples à activer pour les commerçants, ce qui les rend plus accessibles, même pour les propriétaires des plus petites entreprises. Par exemple, Tap on Phone, qui transforme les téléphones en dispositifs d'acceptation, ne nécessite aucun matériel ou périphérique supplémentaire.

La technologie EMV évolue également : en 2021, Mastercard a développé une spécification d'application de paiement appelée Ecos, basée sur la norme de chiffrement avancée (Advanced Encryption Standard), une technologie de chiffrement largement utilisée conçue pour mieux protéger les données de paiement contre des cybermenaces de plus en plus sophistiquées et les progrès futurs de l'informatique.

Ecos contribue à protéger les titulaires de carte et les marchands contre la fraude pour les décennies à venir, tout en offrant la même expérience de paiement sans contact en une demi-seconde qu'aujourd'hui, et ce, sans aucun changement physique au niveau des portefeuilles numériques, des cartes sans contact et des terminaux de point de vente. Toutes les nouvelles cartes devront utiliser les nouvelles spécifications d'ici avril 2030, et l'ensemble des cartes devront y être conformes d'ici 2037.

Et c’est ainsi que le glissement de carte appartiendra bientôt au passé pour ces doigts écorchés.


Cette information a été publiée initialement le 12 août 2021 et mise à jour le 26 août 2026 afin de tenir compte de chiffres plus récents sur le sans contact et de nouvelles directives concernant les terminaux de point de vente.