Saltar al contenido principal

ESTUDIO DE CASO

60 años de Bankgirot: Innovación en pagos pionera

Durante 60 años, la cámara de compensación de Suecia, Bankgirot, ha proporcionado una plataforma para la innovación en pagos. En 2008, optó por subcontratar su procesamiento de pagos a Vocalink, una empresa de Mastercard.* Celebramos algunos de sus logros innovadores y esperamos con ansias el próximo capítulo en la historia de Bankgirot.

Mujer esperando junto al tren

capacidad

Ciberseguridad y prevención del fraude

Productos utilizados

Toma de decisiones sobre riesgos

Mencione a Bankgirot en una conversación educada en las cafeterías de Estocolmo o Malmö, y sospecho que la respuesta más común que recibiría es que produce facturas. Para la mayoría de los suecos, su principal interacción con Bankgirot es cuando reciben una factura por correo o a través de su banca por Internet (ya que la mayoría de las facturas en Suecia contienen el logotipo de Bankgirot). Profundice un poco más y encontrará una empresa que no solo ha tenido un efecto profundo y duradero en la economía sueca, sino que impacta diariamente en la vida de todos los que viven en el país. Equivalente a aproximadamente dos veces y media el PIB del país fluye a través de los sistemas de pago de Bankgirot cada año, mientras que la empresa proporciona la columna vertebral de numerosos servicios populares en Suecia, incluidos Autogiro (débitos directos) y Swish (pagos móviles).


Bankgirot ha sido un elemento fijo detrás de escena que ha mantenido en funcionamiento la economía sueca durante más de seis décadas. Sin embargo, puede que sea una sorpresa que su fundación en 1959 por un consorcio de 14 de los bancos más grandes de Suecia (ahora consolidados en seis bancos) fue una medida audaz y muy controvertida en ese momento. Antes de su establecimiento, todos los pagos eran controlados por Postgirot, de propiedad estatal. Para muchos en el gobierno, el establecimiento de Bankgirot fue contrario al proyecto económico que estaban persiguiendo —el compromiso histórico entre un estado gobernado por la socialdemocracia y un sector industrial de propiedad privada— que Become popularizado en todo el mundo como el “Modelo Sueco”.[1] En particular, la medida fue duramente criticada por el entonces ministro de Finanzas, Gunnar Sträng, quien era un gigante de la política sueca y del gobernante Partido Socialdemócrata. Conocido por su prudencia económica, se Become en el ministro de Finanzas que más tiempo ha estado en el cargo en la historia de Suecia, abarcando un período de 20 años hasta 1976. Para Gunnar, el Estado era el hogar natural para gestionar el sistema de pagos y garantizar la estabilidad económica.

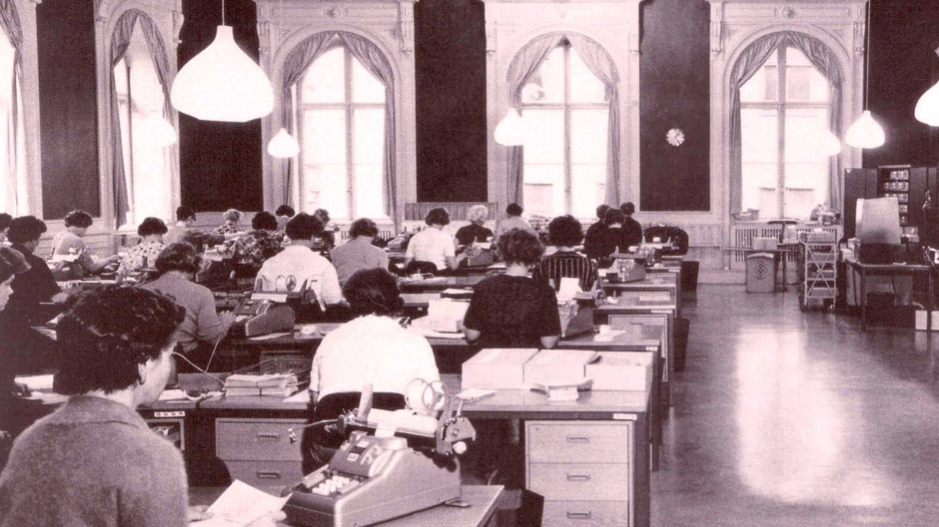
Imagen antigua de personas procesando pagos manualmente La compensación manual de pagos, que promedió 1000 pagos por día en 1959. Esto se compara con un pico diario de 73 millones en la actualidad.

Los bancos propietarios de Bankgirot entendieron profundamente la importancia de la seguridad y la estabilidad para su misión (esta ha sido la base central a lo largo de los 60 años de historia de Bankgirot), pero su objetivo iba más allá. Querían crear un sistema de pagos abierto y más eficiente que pudiera reducir los costos y crear economías de escala a través de una cámara de compensación centralizada.[2] El auge económico de la posguerra fue particularmente boyante en Suecia y, junto con los muchos beneficios sociales del “modelo sueco”, el aumento de los ingresos disponibles y el gasto aumentaron la demanda de mejores servicios bancarios y gestión del dinero. El establecimiento de Bankgirot posicionó al sector bancario para satisfacer estas demandas.

La centralización colectiva de los pagos por parte de Bankgirot también tuvo sentido económico al permitir a los bancos agrupar recursos e invertir conjuntamente en innovación. Según Annica Strahner, directora de comunicaciones: “Desde el principio fuimos los primeros en adoptar nuevas tecnologías. Nuestra primera computadora se instaló en 1965, solo un año después de que IBM introdujera el primer sistema informático electrónico en el mercado.[3]”

Desde el principio fuimos los primeros en adoptar nuevas tecnologías.

Annica Strahner CCO at Bankgirot

En los primeros días, todas las facturas estaban basadas en papel y el personal de Bankgirot tenía que manejarlas y procesarlas manualmente. La primera computadora significó que podían agilizar este proceso mediante la introducción del escaneo de papel. Podría decirse que la innovación más importante en la historia de Bankgirot se produjo en 1967 y 1969 con el lanzamiento de Autogiro para empresas y consumidores respectivamente. Este fue el primer servicio de pago automatizado del país. Una medida de su éxito es que el servicio de débito directo sigue prosperando hoy en día, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10 % en los últimos 25 años. 

La automatización era importante ya que no solo reducía los costes al disminuir el nivel de participación manual en el procesamiento de pagos, sino que también reducía significativamente el tiempo empleado por transacción. Permitió efectivamente a los bancos escalar los pagos al uso masivo de consumidores y empresas, y sentó las bases para una variedad de nuevos casos de uso de pagos, como facturas y pagos de salarios.

Por supuesto, es importante recordar que, si bien esta automatización mejoró significativamente la velocidad y la escala en la que se podían procesar los pagos, estaba lejos de ser la máquina eficiente que es hoy. Todavía había procesos manuales significativos involucrados en la entrega de archivos de pago y informes. Un hito clave ocurrió en 1975 cuando Become posible transmitir datos de pago hacia y desde Bankgirot a través de la red de telecomunicaciones.

Soluciones de pago pioneras habilitadas por proxy

Una tendencia global reciente, particularmente en la última década, ha sido el uso de proxies para sustituir y ocultar los detalles de la cuenta bancaria de una empresa o persona. Esto puede provenir de un imperativo de seguridad, como el uso de tokenización, o para simplificar la experiencia de pago permitiéndote pagar a alguien utilizando su número de teléfono móvil o correo electrónico. Bankgirot, sin embargo, llevaba décadas de ventaja respecto a esta tendencia. De hecho, desde sus inicios, a las empresas que deseaban utilizar Bankgirot se les asignaba un número independiente que estaba vinculado a su cuenta bancaria. Según Martina Svenfelt, jefa de Compensación, Interbancaria y Soluciones Automatizadas, quien ha estado con la empresa durante 23 años:

“Es una razón clave por la que tenemos tantas transacciones en el sistema Bankgirot: el alias facilita asegurar que siempre tengamos una combinación perfecta entre el beneficiario y el pagador, proporcionando certeza y seguridad. La otra ventaja es que no importa si la empresa a la que necesitas pagar ha cambiado de banco o ha cambiado de nombre, el número de Bankgirot te sigue”.

Con el paso del tiempo, Bankgirot ha seguido mejorando la eficiencia y la capacidad del mercado de pagos de Suecia, desarrollando e innovando nuevos servicios a lo largo del camino. Es importante destacar que ha adoptado la tecnología más avanzada a lo largo de su historia para apoyar y permitir que la comunidad bancaria sueca se mantenga a la vanguardia de las tendencias cambiantes. Sus innovaciones han impactado más allá de los pagos para desempeñar un papel más amplio en la digitalización de Suecia.

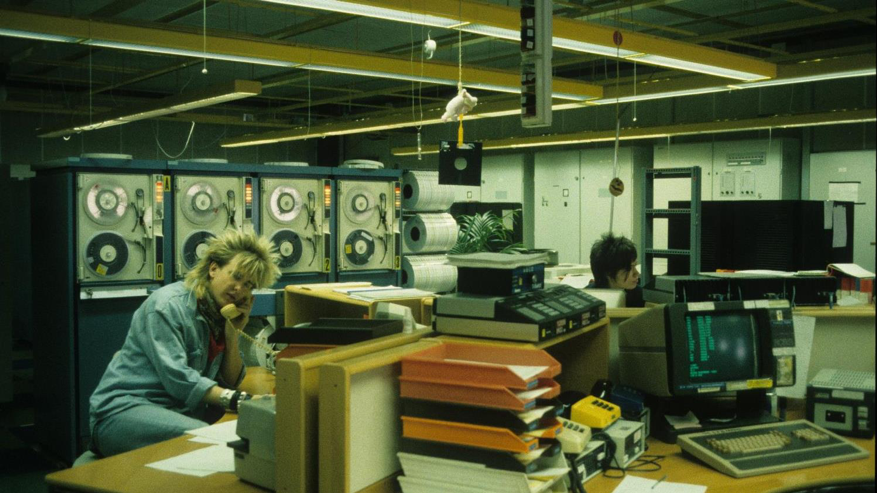
Mujer trabajando con antiguas máquinas de cinta Bien, a todos nos gusta un buen corte de pelo retro, pero ¡Pagar esas antiguas máquinas de cinta de alrededor de 1986! Los datos de pagos en cinta magnética se escaneaban en una computadora grande.

Aventuras en el ciberespacio

Suecia está considerada ampliamente como una de las naciones más digitales del planeta y una reconocida pionera en la adopción de muchas tecnologías clave, como los teléfonos móviles, Internet y la banca online.  Según el Índice de la Economía y la Sociedad Digitales (DESI) de 2019 —que mide múltiples elementos, como las habilidades digitales, la infraestructura, el uso y la investigación y el desarrollo—, Suecia ocupa el segundo lugar en la UE y es un líder mundial destacado en digitalización.[4] Para Martina Svenfelt: «El gran salto fue la introducción de la identificación electrónica en 2003, para la cual Bankgirot ayudó a sentar las bases». La identificación electrónica no solo permite a los usuarios acceder cómodamente a la banca por Internet y móvil, sino que también admite múltiples propósitos digitales donde se requiere la identificación o la firma de documentos. Por ejemplo, según Annica Strahner: «La identificación electrónica se utiliza cuando realizas un pago con Swish, pagas impuestos e incluso para acceder al horario de tus hijos en la escuela».

De hecho, puedes ver una correlación entre la introducción y la adopción de la identificación electrónica y el crecimiento de la banca online en Suecia. En 2003, cuando se lanzó la identificación electrónica, el 38 % de los suecos utilizaba la banca en línea, según Eurostat. En diez años, más del 80 % de los suecos utilizaban la banca en línea y el país continúa teniendo una de las tasas más altas a nivel mundial.[5]

Jeanette Jäger, CEO de Bankgirot, está en una buena posición para comentar este proceso de digitalización. En 1994, recién salida de la universidad hacia un mundo que apenas empezaba a comprender el potencial de Internet, contribuyó a un libro titulado de forma juguetona «Todo lo que quería saber sobre el marketing en Internet pero tenía miedo de preguntar»: «Todo el mundo sabía que Internet cambiaría todo. Sin embargo, los líderes empresariales se enfrentaron a un desafío en ese momento, ya que todos reconocían la necesidad de entender Internet, pero nadie quería admitir realmente lo poco que sabían».

A pesar de una exitosa trayectoria trabajando a la vanguardia de la digitalización, que incluyó periodos trabajando con empresas líderes de pagos, telecomunicaciones y TI, incluso ella se sorprendió por la magnitud de la historia de Bankgirot en la transformación digital de Suecia cuando se unió en 2016: “Desde el principio utilizaban todas las tecnologías más recientes; esta empresa tiene una historia tan impresionante cuando se trata de entender cómo usar la tecnología”. Es importante destacar, sin embargo, que hay una lección clave detrás del éxito de Bankgirot: “No somos una empresa que pueda lograr el éxito por sí sola. Todo lo que hemos logrado se ha basado en la cooperación y la asociación con nuestros bancos propietarios y clientes, así como con otros socios”.

No somos una empresa que pueda lograr el éxito por nuestra cuenta. Todo lo que hemos logrado se ha basado en la cooperación y la asociación con nuestros propietarios bancarios y clientes, así como con otros socios.

Jeanette Jäger CEO at Bankgirot

Asociarse para el éxito

Cada proyecto en el que Bankgirot ha estado involucrado es una combinación de competencias. Tomemos el ascenso fenomenal de Swish, posiblemente una de las soluciones de pago móvil más exitosas a nivel mundial. En 2019 registró más de quinientos millones de transacciones, lo que equivale a 52 transacciones por persona durante el año. El proceso de colaboración para que Swish fuera un éxito no solo adoptó la forma de la decisión colectiva de que Bankgirot construyera un riel de infraestructura moderna en tiempo real para este nuevo servicio de pago (BiR), sino también las decisiones cruciales de los participantes de llevarlo al mercado de forma colaborativa como una marca independiente del banco. El éxito de Swish en Suecia muestra cómo un servicio de pago simple, dedicado y comercializado de forma independiente puede obtener rápidamente una adopción masiva.

Al centrarse en los casos de uso restantes donde el efectivo aún era dominante en Suecia, Swish ha hecho genuinamente posible vivir una vida sin efectivo en el país, e incluso algunas iglesias y artistas callejeros aceptan Swish en sus cajas de recolección (virtuales).

La asociación también ha permitido a Bankgirot mejorar la eficiencia en toda su empresa. De hecho, aquí es donde Vocalink, una empresa de Mastercard entra en la historia de Bankgirot. En 2008, Bankgirot firmó un acuerdo con Vocalink para externalizar sus pagos de domiciliación bancaria Autogiro y Emittentutbetalningar.[6] Según Martina Svenfelt, este acuerdo de externalización era bastante único en el mundo de los pagos en ese momento y fue posible porque Vocalink no solo podía proporcionar el beneficio de escala, sino que también tenía el cumplimiento y la gestión de riesgos necesarios para garantizar que los bancos y los reguladores suecos se sintieran cómodos con el acuerdo: “Ambos somos el mismo tipo de animal. Vocalink entendió la importancia de los pagos, algo que simplemente no se puede obtener de la mayoría de los otros proveedores de servicios tecnológicos”.[7] En Vocalink estamos muy orgullosos y agradecidos por nuestra asociación, algo que sé por la investigación de este artículo es recíproco.

Durante más de una década, Vocalink ha sido un socio estratégico preferente, lo que permite a Bankgirot ofrecer servicios de pago seguros y eficientes. Nuestras culturas comunes de innovación, consulta e inclusión han ayudado a Suecia a desarrollar un entorno de pagos más digital.

Bankgirot ha continuado en esta trayectoria de externalización de competencias básicas en otras partes de su negocio para garantizar la mejor seguridad de su clase, una mayor velocidad de desarrollo y una mejor eficiencia de costos. El hecho de que Bankgirot entendiera desde el principio la economía cambiante de la industria de pagos (la tendencia hacia la consolidación del mercado y mejores economías de escala) y la necesidad de adaptarse para mantener la relevancia en un mercado cada vez más competitivo es un testimonio del espíritu innovador que la empresa ha mantenido a lo largo de su larga y especial historia.

En noviembre de 2019, Bankgirot celebró su 60.º aniversario con celebraciones para empleados, clientes y socios. Dieron la bienvenida a empleados jubilados para compartir su experiencia trabajando en Bankgirot a través de las décadas, incluido el primer director general de Bankgirot, Curt G Ohlsson. Ohlsson, ahora en sus noventa años, habló sobre los muchos desafíos que la empresa había enfrentado durante su mandato y cómo los había superado. “Se sintió como un reencuentro de exalumnos, ya que muchos de los antiguos empleados de Bankgirot continúan trabajando en la industria”, señaló Annica Strahner, “tenemos una comunidad muy poderosa”. 

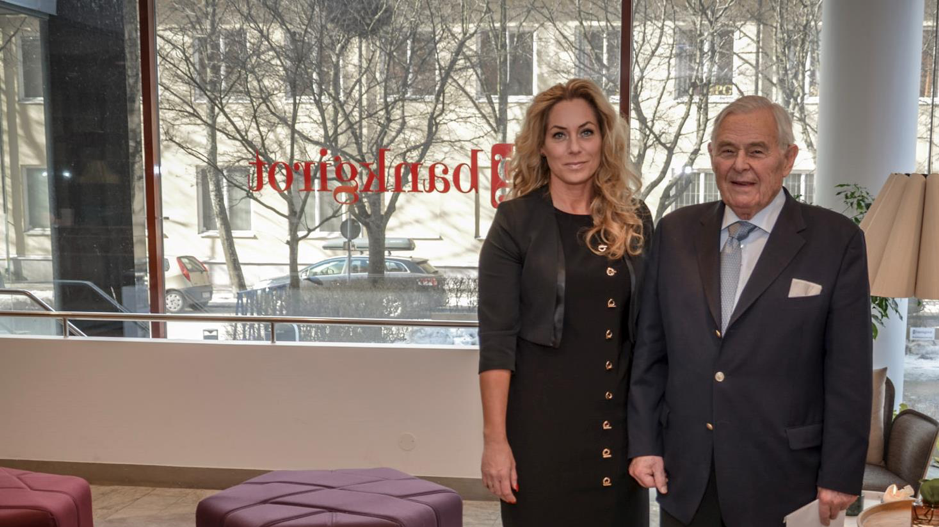
La actual directora general, Jeanette Jäger, con el primer director general de Bankgirot, Curt G Ohlsson. La actual directora general, Jeanette Jäger, con el primer director general de Bankgirot, Curt G Ohlsson.

Para la mayoría de nosotros, llegar a nuestro hito del 60.º cumpleaños es un momento para comenzar a contemplar la jubilación, pero no para Bankgirot. Parece que se Become en parte de la iniciativa P27, lanzada por un consorcio de bancos que se han unido para crear un sistema de pago pan-nórdico. Si bien esto significaría un cambio relativamente sutil en la propiedad (muchos de los bancos propietarios de P27 ya son los propietarios existentes de Bankgirot), tal movimiento ayudaría a expandir la influencia de Bankgirot. Permitiría que sus talentos y experiencia continuaran no solo dejando su huella en la vida de los suecos, sino expandiéndose aún más por la región nórdica y más allá.

Junto con P27, seguiremos conectando a personas y empresas mediante una plataforma multidivisa, en tiempo real y por lotes, pionera en el mundo, que transformará la experiencia de pago.

Lejos de retirarse, esperamos que Bankgirot desempeñe un papel fundamental en impulsar la próxima frontera de las economías digitales rápidas, seguras y tecnológicamente avanzadas.

Dejamos la última palabra a la directora ejecutiva Jeanette Jäger:

“Hoy, Bankgirot hace que la vida cotidiana sea cómoda y segura. Sin embargo, el mercado está cambiando rápidamente. El volumen de transacciones seguirá creciendo y el uso de efectivo disminuirá, mientras que la seguridad cobrará cada vez más importancia en ámbitos que van desde la ciberdelincuencia y el lavado de dinero hasta la integridad personal. La escala reducirá los costos, cambiará los modelos de precios e incluso transformará la forma en que hacemos pagos. También hay una creciente necesidad de estandarización e interoperabilidad. Es una danza entre todas estas distintas partes que deben trabajar juntas.

Es la razón por la que vemos una cooperación nórdica con P27, y estamos deseando ser una parte importante de esta nueva iniciativa”.

* Bankgirot conserva todas sus responsabilidades con la comunidad bancaria sueca, los organismos públicos y los reguladores.
[1] El modelo sueco constituyó un punto medio entre el capitalismo sin restricciones y una economía de planificación centralizada
[2] Para garantizar una gobernanza transparente y justa, los consejos de administración de Bankgirot están integrados por representantes de cada uno de sus bancos propietarios y cuentan con una presidencia rotativa
[3] El IBM System/360, anunciado en 1964, fue la primera familia de computadoras diseñada para abarcar toda la gama de aplicaciones, desde las pequeñas hasta las grandes, tanto comerciales como científicas.
[4] https://ec.europa.eu/digital-single-market/en/desi
[5] Eurostat. ec.europa.eu/eurostat
[6] Emittentutbetalningar (Euroclear) es una transferencia de crédito tanto en SEK como en EUR. Su propósito es simplificar y racionalizar la gestión de pagos salientes de Euroclear Sweden AB
[7] En la práctica, Vocalink se fundó en 1968 con el lanzamiento de Inter-Bank Computer Bureau. De hecho, Vocalink y Bankgirot comparten historias largas y similares, y ambas han desempeñado un papel clave en la digitalización de sus mercados nacionales.

Book a demo

Request a personalized demo to learn how Mastercard can enhance your business through our products and services.

Mastercard