Побудова міцніших відносин починається з розуміння потреб передплатників
Опубліковано: 17.04.2026
Витрати на підписки продовжують зростати, навіть коли споживачі уважніше стежать за своїми бюджетами.
Звіт Mastercard, підготовлений спільно з FT Strategies, «Економіка підписок: перевизначення взаємовідносин», виявив, що 44 % споживачів у США витратили більше на підписки у 2025 році — у середньому 1887 $ на рік, порівняно з 1416 $ у 2024 році.
Але це зростання має свій підводний камінь. Середньомісячний відтік зріс до 20 %, і понад половина компаній США повідомляють, що щонайменше 10 % їхніх абонентів неактивні. Ми спостерігаємо таку ж закономірність зростання витрат абонентів та збільшення відтоку, що спостерігається в регіонах по всьому світу.
Для продавців залучення клієнтів – це лише відправна точка. Щоб покращити утримання та довічну цінність, вам потрібно пропонувати гнучкий, прозорий досвід керування підписками, якого тепер очікують клієнти.
Прості зміни підписки зміцнюють довіру під час реєстрації. Коли передплатники знають, що вони контролюють, вони охочіше беруть на себе зобов'язання і більш схильні повторно підписатися пізніше.
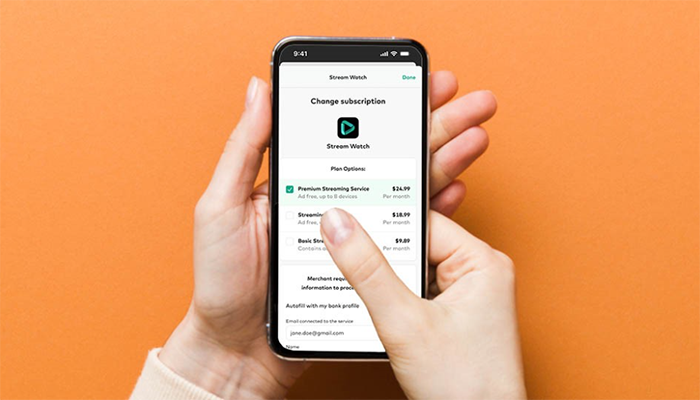
Пропонуючи цю прозорість і гнучкість там, де клієнти вже керують своїми фінансами — у банківських застосунках — ви закладаєте основу для міцніших відносин.
Коли бюджети стають обмеженими або змінюються потреби, клієнти не завжди скасовують підписки безпосередньо у продавця. Відстежувати регулярні платежі може бути заплутаним, особливо коли споживачі керують планами підписки на дедалі більшій кількості платформ і послуг. Це змушує клієнтів шукати найшвидший спосіб скасувати платіж: заблокувати або оскаржити його через свій банк.
У деяких випадках клієнти визнають плату за підписку, але більше не бажають користуватися послугою та шукають найшвидший спосіб скасувати її. Замість того, щоб звертатися до продавця — що може зайняти багато часу та заплутати — вони просто блокують платіж постачальнику підписки.
Цей ярлик має реальні наслідки для торговців. Половина представників покоління Z каже, що вони блокують платежі, щоб скасувати підписку, залишаючи мерчантам мало можливостей зберегти стосунки або повернути клієнта пізніше.
В інших сценаріях клієнти блокують або оскаржують регулярний платіж за підписку просто тому, що вони його не впізнають. Можливо, вони зареєструвалися на безкоштовну пробну версію місяці тому або забули про послугу, якою більше не користуються. Без контексту вони припускають, що транзакція є шахрайською.
Фактично, 25 % світових споживачів заблокували платіж, який вони вважали шахрайським, і 29 % оскаржили регулярний платіж з тієї ж причини. Молодші споживачі ще більш схильні до дій: 37 % представників покоління Z заявляють, що вони оскаржили платіж або заблокували платіж, який вони вважали шахрайським.
Оскарження або блокування платежів за підписку — незалежно від того, чи є вони небажаними чи нерозпізнаними — може призвести до зайвих витрат, пов’язаних із зворотними платежами для продавців. Гірше того, ви можете втратити клієнтів, які ніколи не мали наміру скасовувати послуги чи залишати вас назавжди.
Споживачі шукають простіші способи керування своїми підписками, і багато хто хоче робити це прямо зі свого банківського застосунку. У всьому світі 77 % споживачів хочуть переглядати всі свої підписки та керувати ними у своєму банківському застосунку, і 39 % навіть розглянули б можливість змінити банк заради цієї функції, згідно з дослідженням Mastercard та Datos Insights.
Зробивши керування підписками простим для клієнтів у надійних, часто використовуваних банківських каналах, ви можете —
Оформлення підписки може здаватися відповідальним кроком, але клієнти охочіше роблять цей крок, коли знають, що зможуть легко змінити або скасувати підписку пізніше, якщо це буде необхідно.
Наприклад, клієнт може почуватися комфортніше, спробувавши нову абонемент у спортзал, знаючи, що він може легко призупинити, знизити категорію або скасувати його через свій банківський додаток, якщо його місячний бюджет зміниться.
Ця гнучкість є головним пріоритетом для споживачів: 74 % кажуть, що вони охочіше реєструються, коли процес скасування простий, а 70 % кажуть, що вони охочіше поновлюють підписку з тієї ж причини.
Що це означає для продавців: Просте керування підписками через банківський застосунок допомагає залучити більше підписників, тож ви можете зосередитися на розвитку та підтримці цих відносин.
Надання ширшого контексту щодо платежів за підпискою у банківському застосунку клієнта може допомогти уникнути плутанини та суперечок. Окрім базових даних, як-от ім'я продавця, надання інформації про дати поновлення, можливості оновлення планів і пропозиції щодо утримання може допомогти користувачам залишатися під контролем і впевнено керувати підписками.
До прикладу: 67 % споживачів кажуть, що вони оскаржували б менше списань, якби інформація була доступна в їхньому банківському додатку.
Що це означає для мерчантів: Збільшена прозорість і контроль зменшують ймовірність того, що клієнти заблокують або оскаржуватимуть платіж. Натомість це заохочує їх робити конструктивні наступні кроки, як-от зміна платіжної картки, коригування дати виставлення рахунку або пряме звернення до вас для оновлення плану.
Клієнти хочуть керувати підписками на власних умовах, а не відчувати себе обмеженими. Спростивши призупинення підписки в банківському додатку, ви можете зберегти стосунки та заохотити їх повернутися, коли настане слушний час.
Ця гнучкість сприяє утриманню клієнтів, а також формує їхнє ставлення до вашого бренду. Загалом, 64 % споживачів стверджують, що їхня думка про продавця підписки була б позитивнішою, якби її було легко призупинити або скасувати, а 34 % кажуть, що вони залишалися б підписаними, якби могли призупинити підписку замість того, щоб скасовувати її.
Вбудоване керування підписками також створює нові можливості для стимулювання клієнтів. Дві третини користувачів залишаться підписаними на пропозицію зі зниженою ціною, а близько третини — на бонуси лояльності або індивідуальні цінові пропозиції, які доступні безпосередньо в їхній банківській платформі.
Що це означає для продавців: Інтеграція банківського застосунку забезпечує ваш зв'язок протягом усього циклу підписки, дозволяючи повторно залучати клієнтів своєчасними та персоналізованими пропозиціями.
Сьогодні, щоб перетворити реєстрації на довготривалі відносини, торговцям необхідно зробити досвід безперешкодним від початку до кінця.
Smart Subscriptions від Mastercard вбудовано безпосередньо в цифрові банківські застосунки, що допомагає вам пропонувати клієнтам спрощене самостійне керування підписками. Надаючи клієнтам чітку видимість і гнучкі елементи керування для відстеження платежів, ви можете зменшити зупинки платежів, знизити кількість зворотних платежів і покращити утримання та повторне залучення.
Готові розвивати свій бізнес із підписок? Дізнайтеся більше про те, як може допомогти Smart Subscriptions від Mastercard.
Зростання відтоку клієнтів та попит на гнучкість чинять тиск на компанії, що працюють за моделлю підписки. Ефективне управління підписками зменшує непорозуміння, запобігає зайвим суперечкам і зупиненню платежів, а також допомагає перетворити реєстрації на довгострокові відносини з клієнтами.
Інтеграція керування підписками в цифрові банківські канали надає клієнтам більшу прозорість та контроль над їхніми регулярними платежами. Коли клієнти можуть чітко бачити списання за підписки, а також призупиняти або скасовувати послуги безпосередньо зі свого банківського застосунку, вони з меншою ймовірністю зупинятимуть платежі або оскаржуватимуть транзакції, що допомагає мерчантам зменшити кількість повернень платежів та захистити дохід.
Продавці можуть забезпечити позитивний досвід взаємодії з брендом, надаючи клієнтам прозорість і зрозуміле виставлення рахунків. Інтеграція керування підписками в банківські застосунки також дозволяє продавцям пропонувати цільові стимули, як-от цінові пропозиції, що заохочують клієнтів залишатися підписаними або поновити підписку в майбутньому.