Дані – це паливо персоналізації, що дозволяє брендам розуміти вподобання клієнтів і пропонувати релевантний контент і пропозиції. Фінансовим установам, як і багатьом компаніям з унікальними наборами даних, часто бракує ефективних процесів інтеграції та курування для обміну даними між технологічними стеками та ізольованими командами, а також для ефективного надання індивідуального досвіду. Фактично, 80% банків повідомляють, що вони збирають стільки даних, що не можуть безперешкодно інтегрувати їх у свої системи взаємодії.
Для успішних зусиль з персоналізації потрібні віддані відповідальні особи, які керуватимуть цими надійними процесами та координуватимуть зусилля між командами, але 63% банків у світі стверджують, що вони працюють без основного бізнес-ресурсу, повністю присвяченого персоналізації. У світі зі зростанням витрат на залучення клієнтів, більшість банків просто не можуть виправдати виділення персоналу на проекти з чимось більшим, ніж швидкий час окупності.
Брак внутрішніх ресурсів:
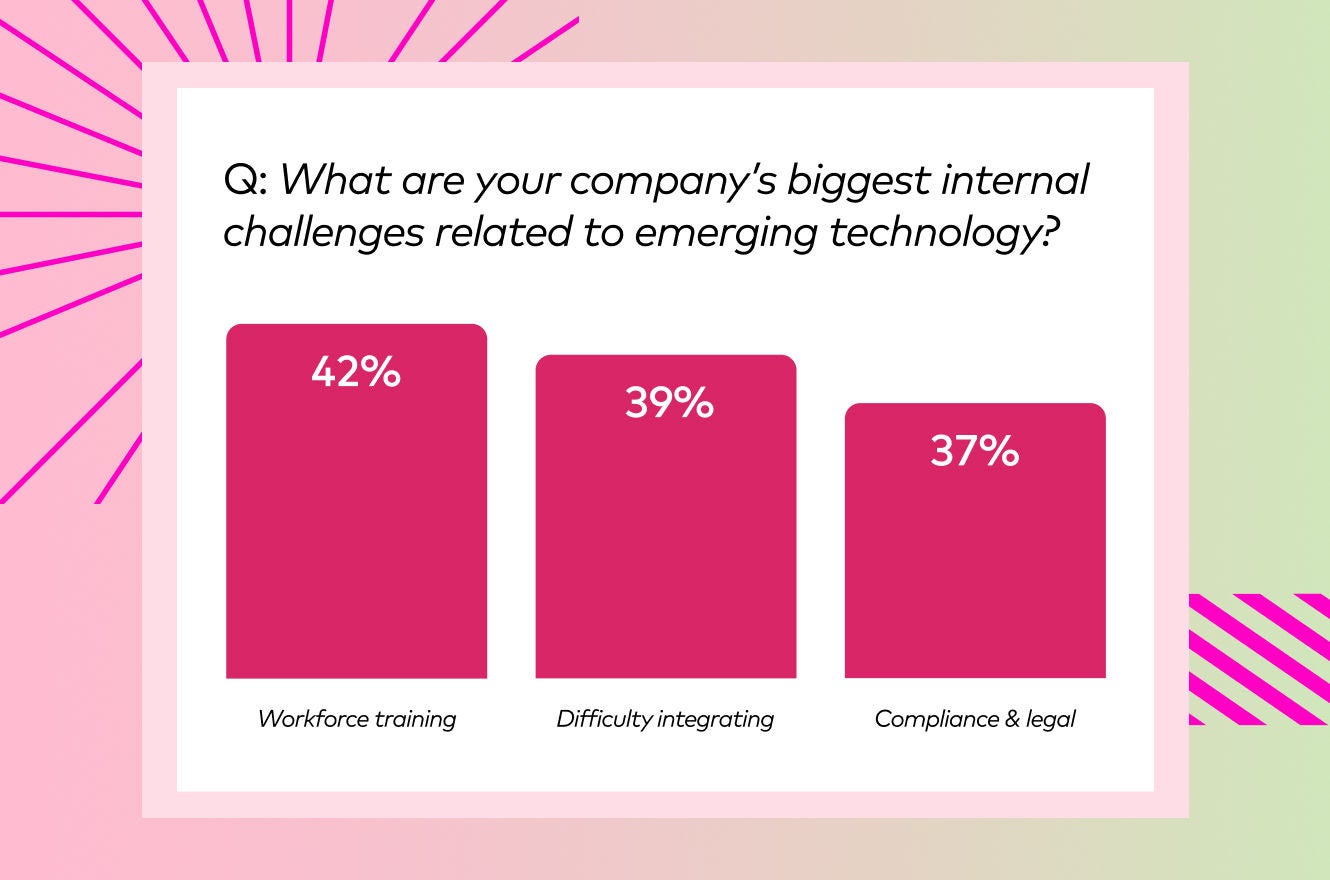
Так само, як забезпечення чисельності персоналу є поширеною проблемою, так само актуальною є і проблема найму. Фактично, 42% фінансових установ повідомляють, що внутрішні ресурси та навчання робочої сили є їхніми найбільшими проблемами у впровадженні ефективної персоналізації. Експертиза, необхідна для успішного впровадження програм персоналізації, ще не розвинена масово для фінансових установ, що ще більше ускладнює та здорожчує для банків найм на ці посади. Кандидатів, які повністю розуміють вимоги, наймають з перевагою, тоді як менш досвідченим працівникам програм потрібно більше часу на адаптацію та більше можливостей для спроб і помилок.
Крім того, портфельно-орієнтована організація банків означає, що персонал, ймовірно, зосереджений на забезпеченні процвітання всієї програми, а не на тому, чи натискають клієнти на персоналізований електронний лист. Оскільки інші можливості конкурують за час та увагу, більшість банків не інвестували у зростання прогресивності персоналізації.
Проблеми з дотриманням вимог:
Навіть попри це, банки, які інвестують ресурси в цільові програми, швидко отримують додатковий час та увагу, необхідні для дотримання суворих правових та регуляторних вимог. 37% фінансових установ кажуть, що ці вимоги є їхньою найбільшою проблемою персоналізації. Команди персоналізації повинні постійно перевіряти, як їхні стратегії відповідають чинним чітко структурованим законам про захист даних та конфіденційність, а також передбачати майбутні вимоги.
Якщо банк визначив персоналізацію як чіткий, видимий пріоритет компанії та загальної цифрової стратегії, йому може бути легше долати труднощі, пов'язані з дотриманням вимог, завдяки більш зрілому усвідомленню нюансів цієї дисципліни. Однак лише 29% банків повідомляють, що персоналізація є частиною їхньої ДНК. Здебільшого, застарілі системи та ієрархічні структури в банках перешкоджають гнучким та спільним підходам, необхідним для культурних змін.
Складність інтеграції:
Ці суворі правові та регуляторні вимоги також заважають банкам впроваджувати належне програмне забезпечення для персоналізації. Часто банки замкнені у застарілих технологіях. Навіть якщо банк може «ввімкнути» персоналізацію як частину більшого пакету, малоймовірно, що ці існуючі технології пропонують спеціально розроблені моделі машинного навчання, які аналізують і прогнозують наміри протягом усього життєвого циклу клієнта банку. Для кількох щасливчиків, які можуть впровадити нову технологію, її підключення до решти їхнього технологічного стеку є важким завданням через проблеми з дотриманням вимог, що створює проблеми з інтеграцією даних і перешкоджає банкам масштабувати омніканальний досвід.