7. maj 2026.
Kada je otac Jensa Tobo-Karlsena preminuo pre nekoliko godina, bio je duboko u dugovima, nešto što su njegov sin i ostatak porodice saznali tek naknadno. Ovo nije neuobičajena situacija. U Ekvadoru, kao i u ostatku Latinske Amerike, formalni krediti mogu biti teško dostupni, ali je lako zadužiti se kod neformalnih i često predatorskih zajmodavaca, kojima nedostaje nadzor od strane vlade i kreditnih biroa. Prosečan Ekvadorac ima osam kredita, prema jednom izveštaju, a neki čak 13.
To je i dalje ljutilo Thobo-Carlsena, koji je nasledio očev dug. „Mislite da zato što imate ove opcije ili vam se nudi kredit, da vam je dozvoljeno da ga dobijete“, kaže on. „Zato zaduženost stalno raste. Uvek postoji neko ko je voljan da vam pozajmi novac, povećavajući kamatnu stopu.“
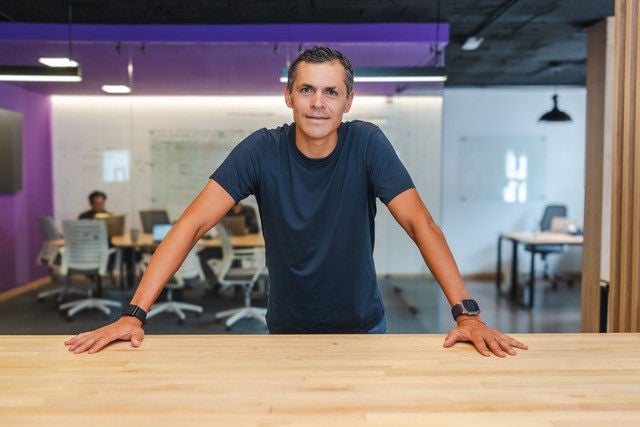
Nakon što je njegov otac preminuo, Jens Thobo-Carlsen je otkrio da je bio u dubokim dugovima, što ga je na kraju dovelo do osnivanja Kamina, aplikacije koja pomaže korisnicima da izbegnu zaduženost. (Fotografija uz dopuštenje Kamina)
Ali Thobo-Carlsen je primetila da, iako su zajmodavci bili više nego srećni da daju kredite i naplaćuju kamatu, činilo se da ih nije mnogo briga šta se dešavalo posle toga. Više od 35% Ekvadoraca je bez bankovnog računa, što znači da nemaju odnos sa finansijskom institucijom i nemaju formalnu kreditnu istoriju, a čak i kada to imaju, mnogi se oslanjaju na druge finansijske usluge koje dugoročno mogu biti skuplje za korišćenje. Niko nije edukovao ove ljude o posledicama neplaćanja dugova — a onda su agencije za naplatu dugova počele da pozivaju. Tada je obično bilo prekasno: kamata se akumulirala, a dug je sada bio veći nego što su zajmoprimci mogli da priušte da plate.
„To je isto kao da vam damo automobil,” kaže Thobo-Carlsen, „a da ne proverimo da li imate vozačku dozvolu.”
Iskustvo Tobo-Karlsena ga je podstaklo da napravi Kaminu, aplikaciju koja koristi veštačku inteligenciju da bi svakodnevne novčane navike korisnika pretvorila u personalizovane lekcije – pokušaj da se milionima neprivilegovanih potrošača Ekvadora pruži vrsta smernica koje zajmodavci i regulatori retko nude, pre nego što se mali zajmovi pretvore u doživotni dug.
U vreme očeve smrti, Thobo-Carlsen je radio za startup u Ekvadoru koji je proizvodio aplikacije za poboljšanje zdravlja i dobrobiti korisnika. Ali kada je saznao da su finansijski problemi glavni uzrok mentalnog stresa, zaključio je da bi bolji izvor oslobađanja od stresa bila aplikacija koja ljude uči kako da odgovorno upravljaju svojim novcem i grade kreditnu sposobnost. Tako je napustio startup i pokrenuo Kaminu krajem 2023.
Kamina — igra reči na špansku reč za šetnju — vodi korisnike korak po korak ka razvijanju jačih finansijskih navika. A budući da je odnos sa klijentima, izgrađen na snažnom kreditu i poverenju, dugoročno zdraviji za sve, Kamina takođe upozorava finansijske institucije pre nego što zajmoprimac možda propusti uplatu, dajući banci vremena da interveniše pre nego što kredit postane problematičan. Thobo-Carlsen kaže da se nada da će aplikacija smanjiti neizmirenje kredita i sprečiti ljude da zapadnu u dugove. Pojednostavljeno, to je kao pomoćni točkići za upravljanje kreditom.
Aplikacija je u potpunosti zasnovana na ljudskom ponašanju. Kamina ili finansijska institucija će pozajmiti korisniku malu sumu novca, od 500 do 8.000 dolara. Ti korisnici daju izričitu saglasnost za deljenje svojih podataka, a aplikacija koristi AI za praćenje i analizu 300 različitih metrika, uključujući e-poštu, društvene mreže i digitalne novčanike koje mnogi Latinoamerikanci koriste umesto formalnih bankovnih računa. Prati navike korisnika u trošenju i njihov napredak u vraćanju početnog zajma, a Kamina koristi ove informacije za ocenjivanje finansijskog ponašanja korisnika i pružanje lekcija i saveta u realnom vremenu o tome kako da se poboljšaju.
„AI nam omogućava da unesemo personalizovano iskustvo u analizu ponašanja svakog korisnika“, objašnjava Thobo-Carlsen. „Koji su njihovi obrasci potrošnje, zašto troše na jednom mestu ili na drugom, da li imaju psihološke efekte, da li im nedostaje obrazovanje. Svi ovi podaci su kalibrisani u našu platformu i omogućavaju nam da osiguramo da informacije koje korisnik prima omogućavaju da uzmu u obzir ili promene svoje finansijske navike kroz preventivne i prediktivne scenarije koje pružamo našim korisnicima."
Aplikacija gamifikuje finansijsku edukaciju u razigranom stilu koji Thobo-Carlsen poredi sa aplikacijom za učenje jezika Duolingo. „Postoje testovi i dopunjavanje praznina i mnogo, mnogo alternativa koje korisnika drže angažovanim“, kaže on. „Imamo 73% angažovanosti, što je zaista visoko. Ljudi vole aplikaciju.”
Kako rezultati finansijskog ponašanja korisnika rastu i oni pokazuju da su poboljšali svoju finansijsku pismenost, Become podobni za više pogodnosti. Njihove uplate za početni kredit se evidentiraju preko kreditnih biroa i doprinose poboljšanju njihove formalne kreditne istorije. To ih čini podobnim za kasnije kredite od finansijskih institucija. Oni su manje predatorski od neformalnih kredita koje većina Ekvadoraca bez bankovnih računa uzima. Približno 20% korisnika Kamina platforme je dobilo kredite od finansijskih institucija, kaže Thobo-Carlsen.
„Ali ono što radimo, a što mislim da je najimpresivnije“, dodaje, „je to što dajemo kredite za 70% korisnika koje finansijske institucije nisu videle.“ To je ogromno. To znači da od 80 ili 85% Ekvadoraca koji nisu vidljivi bankama, možemo da dovedemo do 70% tih korisnika u situaciju da imaju barem mali kredit.“
Prošle godine, Kamina je postala deo Mastercard Start Path programa za Fintech kompanije u razvoju, prvog ekvadorskog startapa koji je izabran. Početkom 2026. godine, Mastercard je sarađivao sa jednom od najvećih banaka u Ekvadoru na malom pilot projektu kako bi se videlo kako Kamina poboljšava finansijsko ponašanje korisnika i otkrio da su postojeći korisnici kartica koji su se suočavali sa kašnjenjima u plaćanju, a koji su preuzeli aplikaciju, pokazali veću samoregulaciju u trošenju od onih koji nisu koristili aplikaciju.
U budućnosti, Thobo-Carlsen se nada da će proširiti Kaminu izvan Latinske Amerike i povećati opseg aplikacije izvan ličnih finansija kako bi uključila mala preduzeća.
Ali za sada, Kaminina misija ostaje edukacija potrošača o tome kako funkcioniše dug. I Thobo-Carlsen je srećan kako su stvari napredovale. „Ono što vidimo kod korisnika“, kaže, „jeste da ako manje trošite sa drugačijom namerom, stvari se mogu promeniti.
„To je suprotno logici svega, prikupljanju kapitala za finansijsko obrazovanje na način na koji smo to radili“, nastavlja on. „Većina ljudi bi rekla: ‘Zašto ne izabrati najlakši put i dati zajmove ljudima, a zatim zaboraviti na njih? Zaboravi celu tu stvar sa podrškom.“ Ali ne. Iz toga smo se rodili i to nas čini jedinstvenim.“