L'un des principaux avantages d'un secteur des paiements numériques florissant est sa capacité à développer l'inclusion financière, a déclaré M. Kirkpatrick. Il s'agit de faire entrer davantage de personnes dans le système financier formel, afin d'élargir leurs possibilités et de stimuler leur prospérité.
Le développement de l'inclusion financière permet à un plus grand nombre de personnes d'ouvrir des comptes financiers, de créer des entreprises, d'effectuer des paiements et d'être payées, d'épargner et de transférer de l'argent, et d'accéder à des prêts.
Pour que ces avantages profitent à un plus grand nombre de personnes, Mastercard travaille actuellement à la réalisation de son objectif à long terme, qui est de connecter 1 milliard de personnes et 50 millions de petites entreprises à l'économie numérique d'ici 2025.
"Pour nous, l'inclusion financière n'est pas seulement la bonne chose à faire pour la société", a déclaré M. Kirkpatrick. "C'est également bon pour nos affaires.
Elle a ajouté que Mastercard investit continuellement dans la cybersécurité, l'intelligence artificielle et les nouvelles technologies de paiement afin d'autonomiser et de protéger les petites entreprises et les personnes qui entrent dans l'économie numérique pour la première fois.
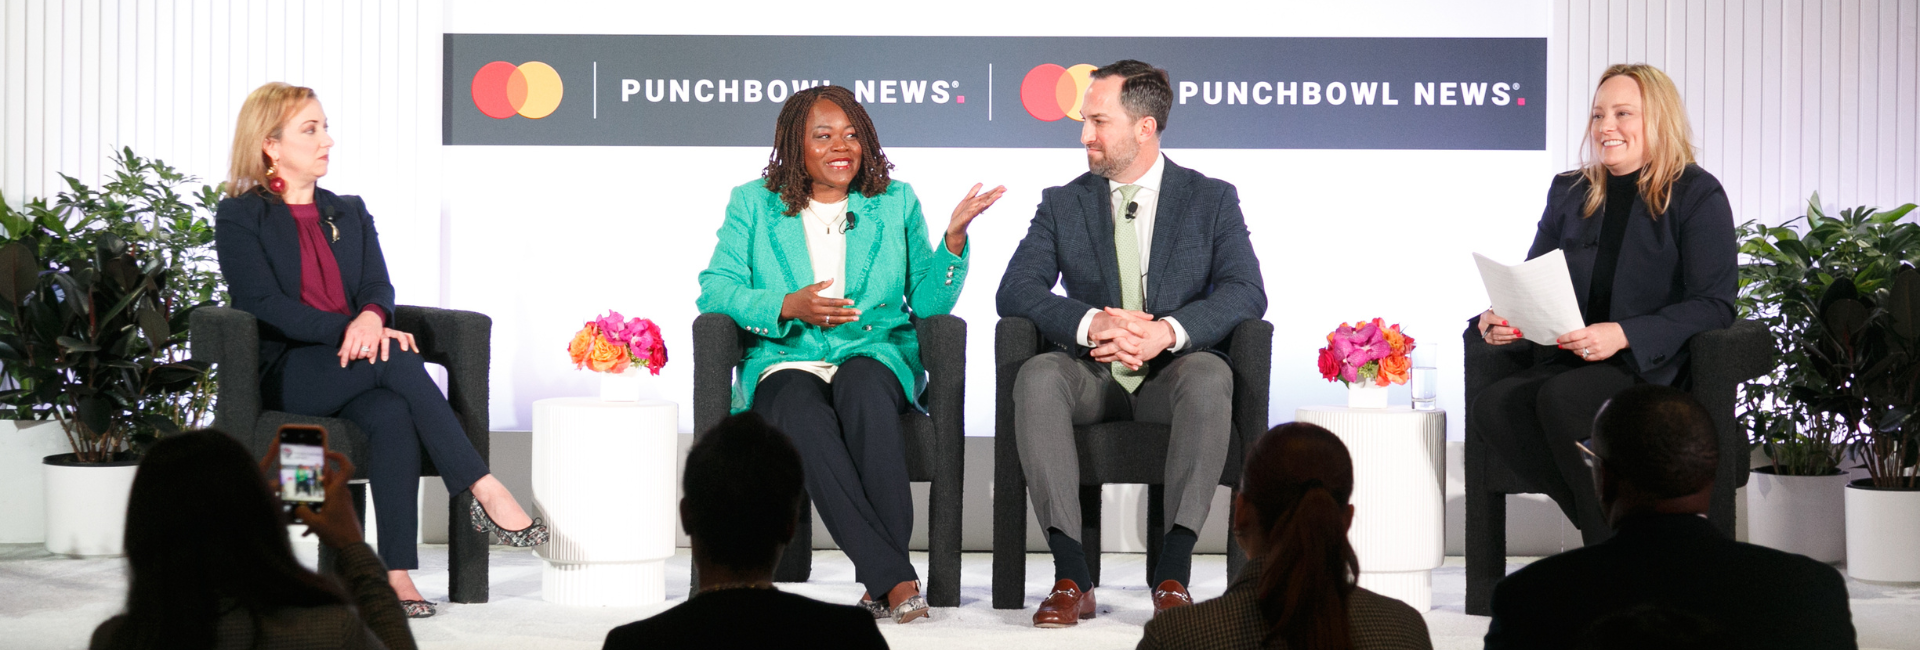
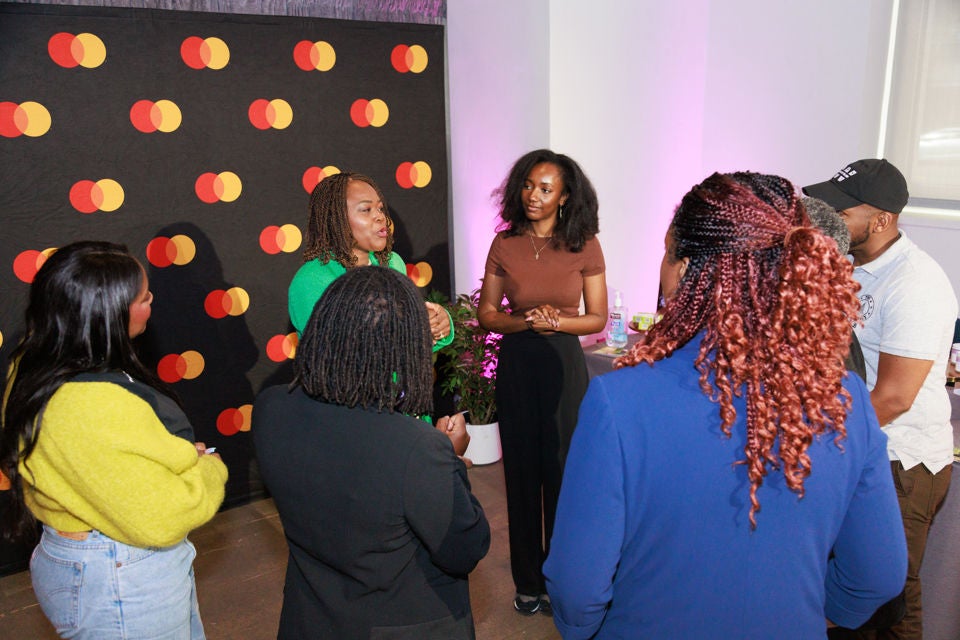
Son point de vue a été renforcé lors d'une table ronde à laquelle participaient Rahama Wright, propriétaire d'une petite entreprise, Carl Holshouser, vice-président exécutif de l'association professionnelle TechNet, et Carrie Hunt, responsable de la défense des intérêts de l'association America's Credit Unions.
Mme Wright, qui dirige la société de soins de la peau Shea Yeleen, basée à Washington, a déclaré qu'elle ne pourrait pas gérer son entreprise sans les paiements numériques. Les petites entreprises étant le moteur de presque toutes les économies locales et employant des millions de personnes aux États-Unis, le soutien aux paiements numériques est un moyen essentiel de soutenir les petites entreprises, a-t-elle ajouté.
"C'est ce qui nous permet de recevoir des paiements rapidement et en toute sécurité", a-t-elle déclaré. "Si nous voulons dire que nous soutenons les petites entreprises, il faut nous aider à gagner de l'argent plus rapidement, et c'est ce que les paiements numériques nous permettent de faire.
Les coopératives de crédit, qui sont des organisations à but non lucratif, ont également besoin des paiements numériques, car leurs clients en dépendent, a fait remarquer M. Hunt. Les États-Unis ont besoin d'innovation pour rester en avance sur les fraudeurs et rester compétitifs au niveau mondial, a déclaré M. Holshouser. La surréglementation limiterait cette possibilité. "La bureaucratie n'a jamais été à l'origine des innovations que nous observons", a-t-il déclaré.
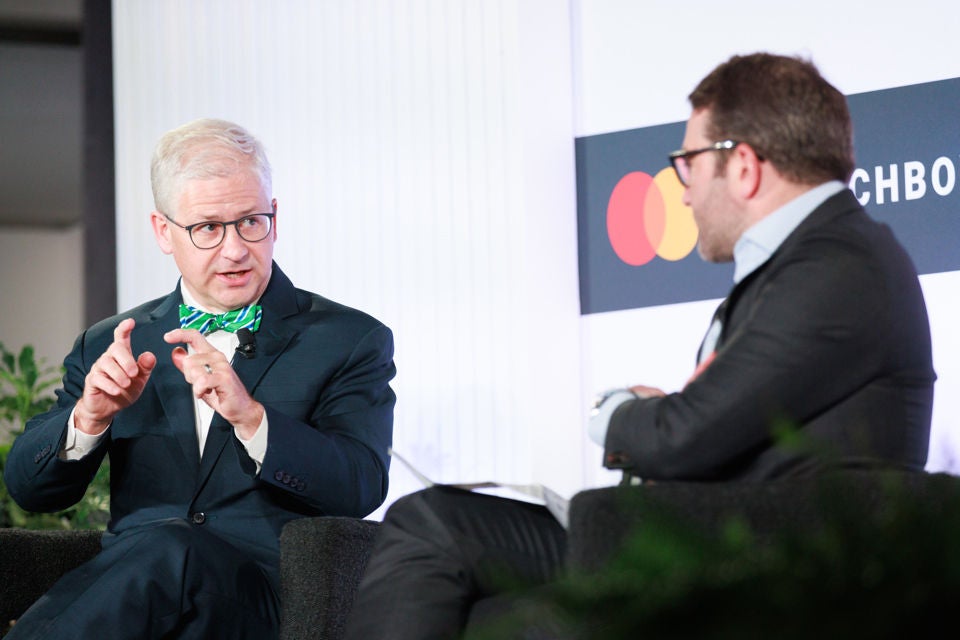
M. McHenry a déclaré que son travail au Congrès pour soutenir le capital de démarrage et les entreprises technologiques est motivé par l'histoire de son père. Selon lui, les meilleurs moyens d'exploiter cet esprit d'entreprise sont d'encourager davantage de partenariats entre les fintechs et les banques, de faire progresser les paiements numériques et de soutenir la législation sur les actifs numériques et les stablecoins.
"Nous devons libérer ce potentiel", a déclaré M. McHenry. "Et cela aidera les banques, oui. Il contribuera à la croissance économique. Mais cela aide aussi les individus à mieux prendre des risques".
Il a ajouté qu'il avait conservé l'ancienne carte Master Charge que son père avait utilisée pour lancer l'entreprise familiale.
"Aujourd'hui, mon frère a repris le flambeau. Il emploie quelques centaines de personnes", a-t-il déclaré. "Il s'est donc développé. Elle s'est beaucoup développée, mais le premier emprunt ou capital extérieur a été contracté auprès de Mastercard".