Saltar al contenido principal

Bienestar financiero

7 de mayo de 2026


En Ecuador, esta startup de IA está entrenando mejores hábitos monetarios

Kamina convierte las señales de gasto diario en asesoramiento en tiempo real para personas que los bancos tradicionales no ven.

Decorativo

Aimee Levitt

Contributor

Cuando el padre de Jens Thobo-Carlsen falleció hace unos años, estaba profundamente endeudado, algo que su hijo y el resto de su familia solo descubrieron después del hecho. Esta no es una situación poco común. En Ecuador, al igual que en el resto de Latinoamérica, el crédito formal puede ser difícil de obtener, pero puede ser fácil pedir prestado a prestamistas informales y a menudo predatorios, que carecen de supervisión por parte del gobierno y las agencias de crédito. El ecuatoriano promedio tiene ocho préstamos, según un informe, y algunos hasta 13.

Aun así, esto enfureció a Thobo-Carlsen, quien heredó la deuda de su padre. «Piensas que porque tienes estas opciones o te ofrecen crédito, tienes permitido obtenerlo», dice. «Por eso el endeudamiento sigue creciendo. Siempre hay alguien dispuesto a prestarte dinero, aumentando la tasa de interés».


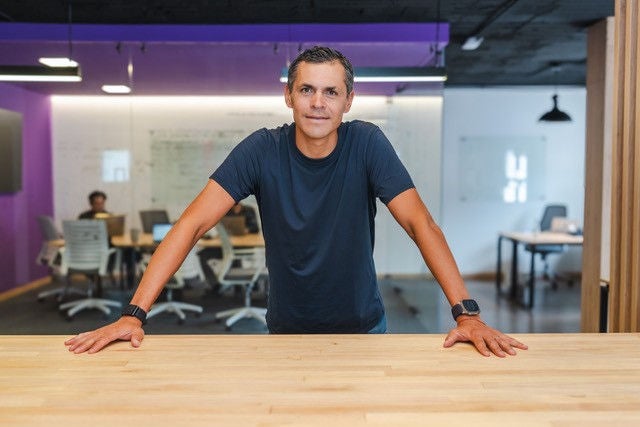
Jens Thobo-Carlsen

Después de la muerte de su padre, Jens Thobo-Carlsen descubrió que estaba profundamente endeudado, lo que finalmente lo llevó a fundar Kamina, una aplicación que ayuda a los usuarios a evitar la morosidad. (Foto cortesía de Kamina)


Pero Thobo-Carlsen notó que, si bien los prestamistas estaban más que felices de otorgar préstamos y cobrar los intereses, no parecían preocuparse mucho por lo que sucedía después. Más del 35 % de los ecuatorianos no están bancarizados, lo que significa que no tienen relación con ninguna institución financiera ni historial crediticio formal, e incluso cuando lo tienen, muchos dependen de otros servicios financieros que pueden resultar más costosos a largo plazo. Nadie estaba educando a estas personas sobre las consecuencias de no pagar sus deudas, y entonces las agencias de cobranza comenzaron a llamar. Para entonces, generalmente era demasiado tarde: los intereses se habían acumulado y la deuda era ahora más de lo que los prestatarios podían pagar.

“Es lo mismo que darte un auto”, dice Thobo-Carlsen, “y no verificar si tienes una licencia de conducir”.

La experiencia de Thobo-Carlsen lo llevó a crear Kamina, una app que usa IA para convertir los hábitos diarios de dinero de una persona en lecciones personalizadas —un intento por ofrecer a los millones de consumidores no bancarizados de Ecuador el tipo de orientación que rara vez brindan los prestamistas y reguladores, antes de que los pequeños préstamos se conviertan en una deuda de por vida.


Combatir las deudas con educación personalizada

En el momento del fallecimiento de su padre, Thobo-Carlsen trabajaba para una startup en Ecuador que producía aplicaciones para mejorar la salud y el bienestar de los usuarios. Pero cuando supo que los problemas financieros son una de las principales fuentes de estrés mental, concluyó que una mejor fuente de alivio del estrés sería una aplicación que enseñara a las personas a administrar su dinero y construir su crédito de manera responsable. Así que dejó la startup y lanzó Kamina a finales de 2023.

Kamina —un juego de palabras con el verbo caminar— guía a los usuarios paso a paso para desarrollar hábitos financieros más sólidos. Y debido a que una relación con el cliente basada en un crédito sólido y la confianza es más saludable para todos a largo plazo, Kamina también alerta a las instituciones financieras antes de que un prestatario pueda perder un pago, lo que le da al banco tiempo para intervenir antes de que un préstamo se vuelva incobrable. Thobo-Carlsen dice que espera que la aplicación reduzca la morosidad en los préstamos y evite que las personas caigan en deudas. En términos más simples, es como las ruedas de entrenamiento para gestionar el crédito.

La aplicación se basa completamente en el comportamiento humano. Kamina o una institución financiera le prestarán al usuario una pequeña cantidad de dinero, desde $500 hasta $8,000. Esos usuarios dan su consentimiento explícito para compartir sus datos, y la aplicación utiliza IA para monitorear y analizar 300 métricas diferentes, incluidos el correo electrónico, las redes sociales y las billeteras digitales que muchos latinoamericanos usan en lugar de cuentas bancarias formales. Realiza un seguimiento de los hábitos de gasto de los usuarios y de su progreso en la devolución del préstamo inicial, y Kamina utiliza esta información para evaluar el comportamiento financiero de los usuarios y proporcionar lecciones y consejos en tiempo real sobre cómo mejorar.

“La IA nos permite brindar una experiencia personalizada al analizar el comportamiento de cada usuario”, explica Thobo-Carlsen. “¿Cuáles son sus patrones de gasto?, ¿por qué gastan en un lugar u otro?, si tienen efectos psicológicos, si tienen falta de educación. Todos estos puntos de datos se calibran en nuestra plataforma y nos permiten asegurarnos de que la información que recibe el usuario le permita considerar o cambiar sus hábitos financieros a través de los escenarios preventivos y predictivos que proporcionamos a nuestros usuarios”.

La aplicación gamifica la educación financiera con un estilo lúdico que Thobo-Carlsen compara con la aplicación de aprendizaje de idiomas Duolingo. “Hay pruebas, ejercicios de completar espacios en blanco y muchas, muchas alternativas que mantienen al usuario comprometido”, dice. “Tenemos un 73 % de participación, lo cual es realmente alto. A las personas les encanta la aplicación”.

A medida que aumentan los puntajes de comportamiento financiero de los usuarios y demuestran que han mejorado su educación financiera, se become elegibles para más beneficios. Sus pagos del préstamo inicial se registran a través de las agencias de crédito y cuentan para mejorar su historial crediticio formal. Esto los hace elegibles para préstamos posteriores de instituciones financieras. Estos son menos predatorios que los préstamos informales que solicitan la mayoría de los ecuatorianos sin acceso a servicios bancarios. Aproximadamente el 20 % de los usuarios de Kamina han llegado a recibir préstamos de instituciones financieras, dice Thobo-Carlsen.

“Pero lo que estamos haciendo y que creo que es lo más impresionante”, añade, “es que estamos otorgando préstamos al 70 % de los usuarios que las instituciones financieras no veían. Eso es enorme. Eso significa que, del 80 o 85 % de los ecuatorianos que no son visibles para los bancos, podemos lograr que hasta el 70 % de esos usuarios se encuentren en una situación en la que tengan al menos un pequeño préstamo”.

 

Un futuro más brillante

El año pasado, Kamina se convirtió en parte del programa Emerging Fintech de Mastercard Start Path, siendo la primera startup ecuatoriana en ser elegida. A principios de 2026, Mastercard colaboró con uno de los bancos más grandes de Ecuador en un pequeño programa piloto para ver cómo Kamina mejoraba el comportamiento financiero de los usuarios y descubrió que los titulares de tarjetas existentes que enfrentaban morosidad y descargaron la aplicación mostraron una mayor autorregulación en sus gastos que aquellos que no usaron la aplicación.

En el futuro, Thobo-Carlsen espera expandir Kamina más allá de Latinoamérica y ampliar el alcance de la aplicación más allá de las finanzas personales para incluir a las pequeñas empresas.

Pero por ahora, la misión de Kamina sigue siendo educar a los consumidores sobre cómo funcionan las deudas. Y Thobo-Carlsen está feliz con cómo han progresado las cosas. «Lo que vemos con los usuarios», dice, «es que si gastas menos con una intención diferente, las cosas pueden cambiar.

«Va en contra de la lógica de todo, recaudar capital para la educación financiera de la manera en que lo hicimos», continúa. «La mayoría de la gente diría: “¿Por qué no tomar el camino más fácil y dar préstamos a la gente, y luego olvidarse de ellos? Olvidarse de todo el tema del soporte”. Pero no. Nacimos de ahí y eso nos hace únicos.”

Mirar más allá de la tecnología para impulsar el crecimiento inclusivo

En el Foro Mundial de Crecimiento Inclusivo en Washington, D. C., los oradores enfatizaron la necesidad de salvaguardas para la IA, rieles digitales más sólidos y una regulación alineada.