Миттєві платежі не просто набирають обертів — вони стають новою нормою. З наближенням термінів виконання нормативних вимог банки та постачальники платіжних послуг по всій Європі готуються до змін. Але ось і гарна новина: за правильної стратегії та розумного використання даних той самий тиск, який сьогодні здається нестерпним, завтра може перетворитися на серйозні можливості для зростання.
Давайте розглянемо, що змінюється, що створює труднощі та де лежать найбільші можливості. За правильного підходу подолання цих викликів означає не лише дотримання вимог, а й збільшення ефективності інвестицій для оптимізації операцій та створення кращих умов оплати для ваших клієнтів.
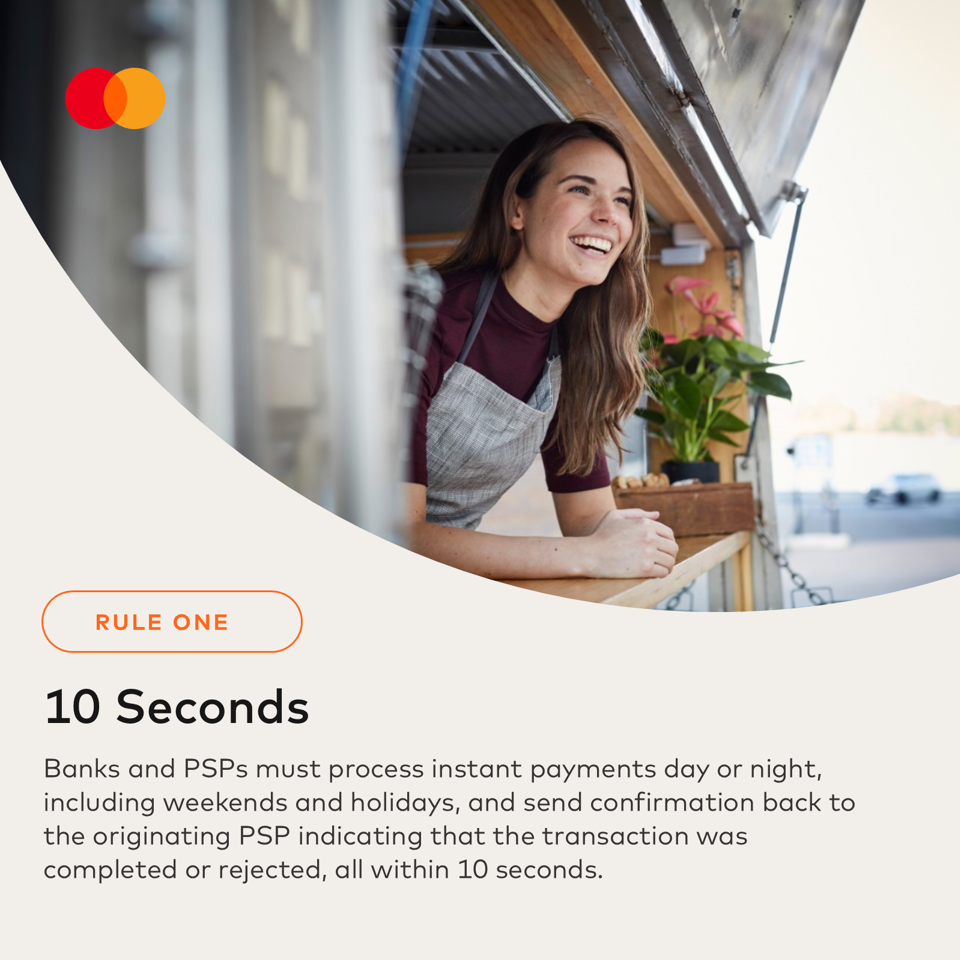
Регламент ЄС про миттєві платежі (IPR) означає, що з 9 січня 2025 року всі банки та постачальники платіжних послуг (PSP) у єврозоні повинні мати можливість отримувати миттєві платежі. До 9 жовтня 2025 року їм також потрібно буде їх надсилати – обробляючи транзакції протягом 10 секунд, цілодобово, 365 днів на рік.
Закон про інтелектуальну власність має на меті підтримати ширше бачення ЄС щодо сучасної, конкурентоспроможної та стійкої екосистеми роздрібних платежів.
Це ще не все. Ці правила також:
У Звіті Capgemini про світові платежі за 2025 рік висвітлено тривожний розрив у готовності. «Примітно, що лише 13% європейських банків можуть заявити про наявність потужної технологічної бази для миттєвих платежів». Ще менше – лише 5% – мають як бізнес-стратегії, так і технологічні стратегії, щоб бути лідерами в цій сфері.
Для решти? Час надолужити згаяне, і швидко.
Нові правила та зростання очікувань пов'язані з кількома складними перешкодами:
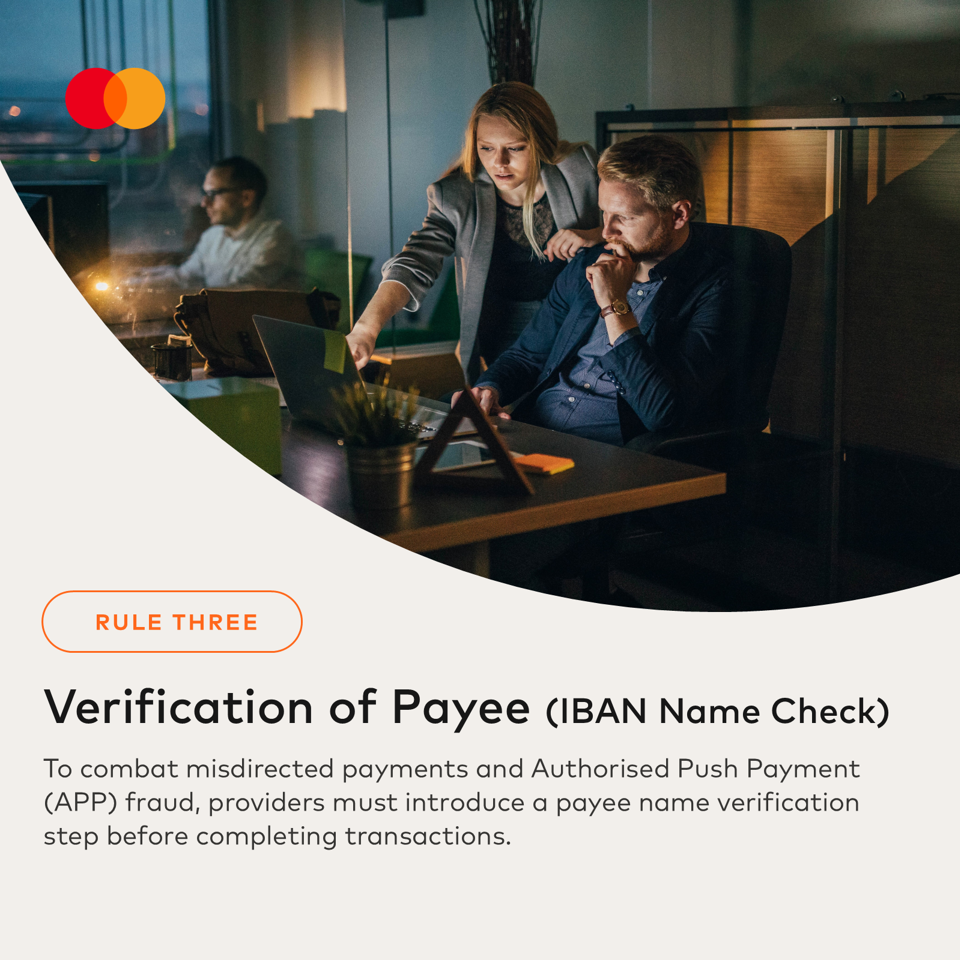
З платежами в режимі реального часу виникає шахрайство в режимі реального часу. Обов’язкова схема перевірки отримувача платежу (VoP) допоможе вирішити проблему шахрайства з платіжними системами (APP). Але це лише відправна точка – потрібна подальша робота, а наявність даних є важливою для прогнозування та запобігання шахрайству, дозволяючи вам бути на крок попереду.
Миттєве означає миттєве. Гроші обертаються швидко, і установам необхідно постійно підтримувати належний рівень ліквідності, щоб уникнути невдалих або затриманих платежів – результатів, які просто неприйнятні в середовищі миттєвих платежів. Це складний баланс між достатньою ліквідністю та тим, щоб ваші гроші не лежали без діла в центральному банку, особливо для дрібних гравців.
Хоча банки ЄС технічно відповідають багатьом вимогам ISO 20022, особливо в сфері SEPA та високоцінних платежів, справжнє впровадження, що базується на даних, та повна інтеграція в екосистему все ще тривають.
У глобальному масштабі це ще складніше. Такі стандарти, як IP+, все ще перебувають у процесі визначення, і доки вони не будуть широко прийняті, справжня цінність ISO 20022 – чіткі, структуровані та практичні дані – залишається майже недосяжною.
Дані є основою всіх цих викликів, слугуючи фундаментальним елементом, що стимулює аналіз, прийняття рішень та інновації.
А ось тут і починається захопливе: ті самі дані, які допомагають вам дотримуватися термінів відповідності, також можуть стимулювати інновації, ефективність та покращення обслуговування клієнтів.
Завдяки машинному навчанню та аналітиці в режимі реального часу банки можуть виявляти незвичайні закономірності та блокувати шахрайство до того, як воно станеться. Ключ до успіху? Наявність правильних даних та алгоритмів для швидкої дії. Хочете глибше зануритися в те, як ми допомагаємо банкам випереджати шахрайство на ринках платежів у режимі реального часу? Ознайомтеся з нашим офіційним документом « Об’єднання проти шахрайства між рахунками».
Ми знаємо, що контроль ліквідності може бути великим викликом для банків, особливо з обов'язковим впровадженням миттєвих кредитних переказів SEPA (SCT Inst). Але ось можливість: щоб дотримуватися вимог, банкам потрібно переглянути те, як вони керують ліквідністю – використовуючи дані в режимі реального часу для прийняття більш розумних рішень, оптимізації резервів та забезпечення безперебійної роботи. Дізнайтеся більше про ключові технології та інновації, такі як штучний інтелект, дані в режимі реального часу та прогнозна аналітика, які дозволяють командам казначейства стати стратегічними рушійними силами успіху організації. Завантажити « Висока швидкість, високі ставки – навігація ліквідністю в епоху волатильності ».
Дані є основою покращення взаємодії з клієнтами. Дозволяючи компаніям глибоко розуміти поведінку та вподобання користувачів, дані в режимі реального часу дозволяють банкам пропонувати інтуїтивно зрозумілі рішення, які додають реальну цінність клієнтам. Така персоналізація не лише покращує взаємодію з користувачем, але й формує лояльність, оскільки клієнти відчувають себе цінними та зрозумілими на кожній точці контакту. Зрештою, саме тут банки можуть отримати дохід. Якщо ви не досліджуєте, як монетизувати платежі в режимі реального часу та використовувати дані в режимі реального часу, які у вас є під рукою, ви втрачаєте цінну можливість.
Успіх полягає не в зосередженні на одному типі оплати, а у створенні досвіду, який відображає різноманітні потреби споживачів на основі даних у режимі реального часу. Зрештою, йдеться про побудову вашої стратегії навколо ваших клієнтів. Такий підхід дозволяє вам адаптуватися до різних способів оплати, форматів та варіантів використання, водночас відкриваючи нові можливості для отримання доходу та сприяючи сталому зростанню.
Ми на власному досвіді переживаємо це на ринках, де використовується наша технологія миттєвих платежів, таких як Велика Британія, Словенія, Угорщина, а також у більш віддалених регіонах, таких як Таїланд і Перу. Очікування споживачів зрозумілі: вони хочуть швидких транзакцій, але також вимагають безпеки, простоти та безперебійної інтеграції. І вони не готові чекати.
Готові бути попереду – не просто наздоганяти? Дізнайтеся більше про наші послуги та рішення нижче.