Signals

Цифрові гаманці

Оскільки цифрові гаманці стають поширеними, компанії прагнуть враховувати платіжні вподобання споживачів.

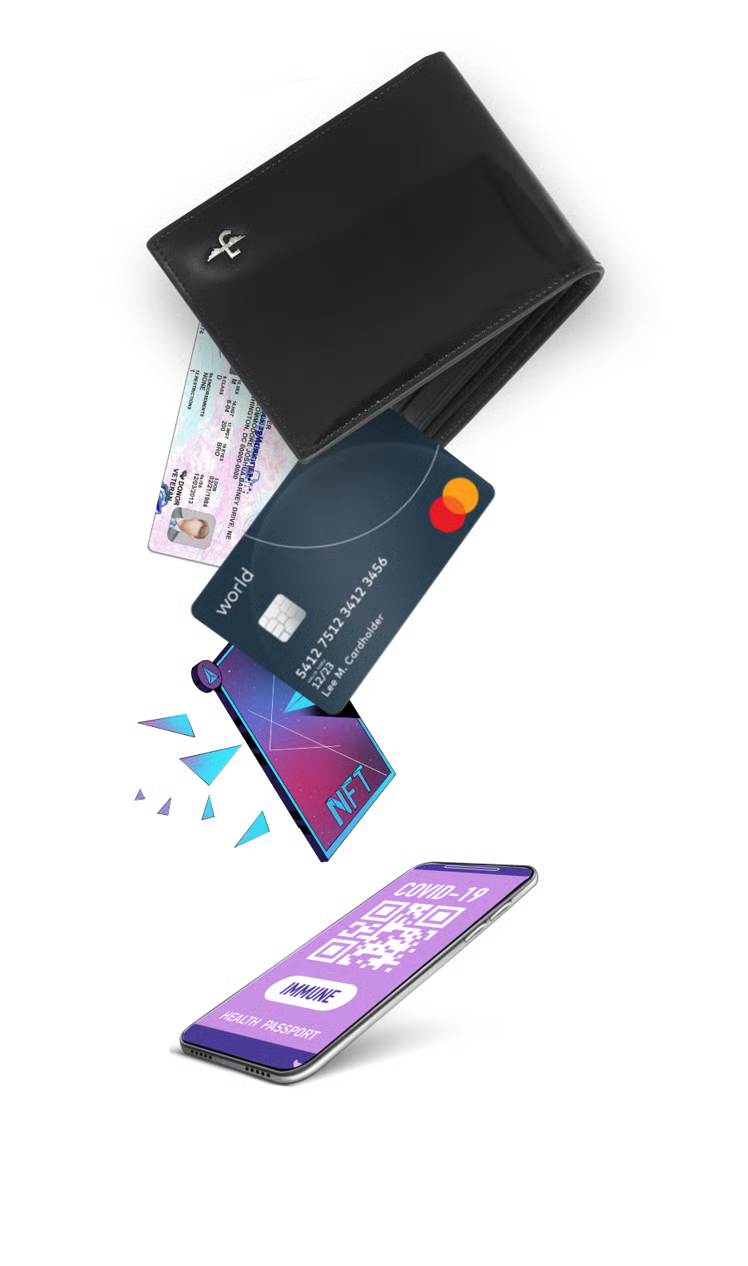
Цифрові гаманці, також відомі як мобільні гаманці та електронні гаманці, зберігають:

Платіжні дані

такі як інформація про картку та банківські реквізити.

Цифрові активи

такі як невзаємозамінні токени (NFT), бали лояльності та віртуальне мистецтво.

Документація

такі як паспорти, водійські посвідчення, вакцини та інші медичні записи.

Інші цифрові функції

такі як квитки, ключі, права та кваліфікації.

Ці типи персональної інформації можуть бути використані для автентифікації особи та сприяння передачі цінності у взаємопов'язаній екосистемі.

Цифрові гаманці 2022 - 2026

Використання цифрових гаманців різко зросло за останні роки, оскільки споживачі шукають альтернативи готівці та використовують нові способи оплати — і ця тенденція не сповільнюється.

Транзакції цифрових гаманців зростуть з 7,5 трильйонів доларів до понад 12 трильйонів доларів. ¹

Цифрові гаманці становлять 52% світових продажів електронної комерції обсяг. ²

Прогнозується, що кількість цифрових гаманців, що використовуються, зросте з 3,4 мільярда до 5,2 мільярда. ¹

Цифрові гаманці становлять 52% світових продажів електронної комерції об'єм²

Цифрові гаманці стануть повсюдними, оскільки нові способи їх використання набиратимуть обертів, зокрема можливість розблоковувати нові форми цифрових активів, зберігати та отримувати доступ до важливої особистої інформації, а також легко переміщатися по інтернету наступного покоління.

Оскільки все більше людей взаємодіють з віртуальними та доповненими середовищами, такими як відеоігри та метавсесвіти, цифрові гаманці відіграватимуть фундаментальну роль у захисті особистості користувачів, і зрештою вони діятимуть як ключі для користувачів, щоб безперешкодно розблокувати та орієнтуватися в цих віртуальних світах.

З огляду на ці нові умови, компаніям необхідно впроваджувати засоби прийняття нових цифрових форм платежів та персональної інформації — у різних регіонах та на різних платформах гаманців — щоб залишатися актуальними.

Шлях до цифрових гаманців

Нові способи оплати та нові види грошей

Цифрові гаманці мають стати кращим методом переказу коштів між споживачами, компаніями та урядами. Вони є одним із ключових засобів для забезпечення безконтактних платежів, які, як очікується, зростатимуть зі сукупним річним темпом 19% до 2030 року. ⁷ ⁸

Оскільки споживачі продовжують вимагати безконтактних методів оплати, цифрові гаманці відповідатимуть найвищим формам протоколу безпеки, таким як біометричний та токенізований захист, а також підтримуватимуть обмін новими видами цінностей, такими як бали лояльності та цифрові валюти.

У 2021 році готівка становила 18% світових транзакцій. До 2025 року він знизиться до 10%.


Оскільки кредитні картки та спеціалізовані на роздрібних торговцях пункти оплати стають поширеними, цифрові гаманці підтримуватимуть передачу та сумісність цифрових активів. Будуть механізми для купівлі, продажу та торгівлі цими активами між брендами.

Amazon дозволяє клієнтам оплачувати покупки та отримувати знижки за допомогою балів лояльності кредитних карток. Такі середовища зростатимуть у популярності, коли стануть сумісними та додадуть більше варіантів оплати, таких як використання миль American Airline під час оформлення замовлення на Amazon або дарування балів одноліткам незалежно від постачальників цифрових гаманців.

SimplyMiles, програма лояльності American Airlines, створена спільно з Mastercard, дозволяє користувачам заробляти американські милі, здійснюючи покупки у магазинах-партнерах.

Споживачі зможуть безперешкодно переходити між балами, милями, цифровим мистецтвом, сонячними кредитами тощо. Банки та підприємства повинні забезпечити, щоб їхні програми дозволяли власникам карток заробляти та розраховуватися новими формами цифрових активів у їхніх улюблених компаніях, інакше вони ризикують побачити, як їхні клієнти здійснюють транзакції в інших місцях.

Цифрові валюти центральних банків (CBDC)

Ймовірно, незабаром більше урядів впровадять цифрові валюти центральних банків (CBDC), щоб уникнути використання готівки. Цифрові гаманці завантажуватимуть ці глобальні цифрові валюти для здійснення транзакцій на внутрішньому та міжнародному рівнях без конвертації готівки.

10%

Станом на 2022 рік понад 100 країн розглядали можливість впровадження CBDC, близько 10% з яких вже працюють.

Варто згадати один із прикладів – цифрову валюту Багамських островів – Sand Dollar, до якої мешканці Багамських островів та відвідувачі островів можуть отримати доступ через цифровий гаманець та передплачені картки. Уряд Багамських островів очікує, що «Піщаний долар» сприятиме скасуванню внутрішніх чеків до 2024 року та скоротить розрив між готівкою та повністю цифровою економікою.

Зі зростанням популярності CBDC, цифрові гаманці повинні будуть підтримувати нові способи оплати країн незалежно від постачальника гаманця, що дозволить здійснювати універсальні транзакції та потенційно створювати глобальну валюту.

Популярні приклади цифрових гаманців⁹

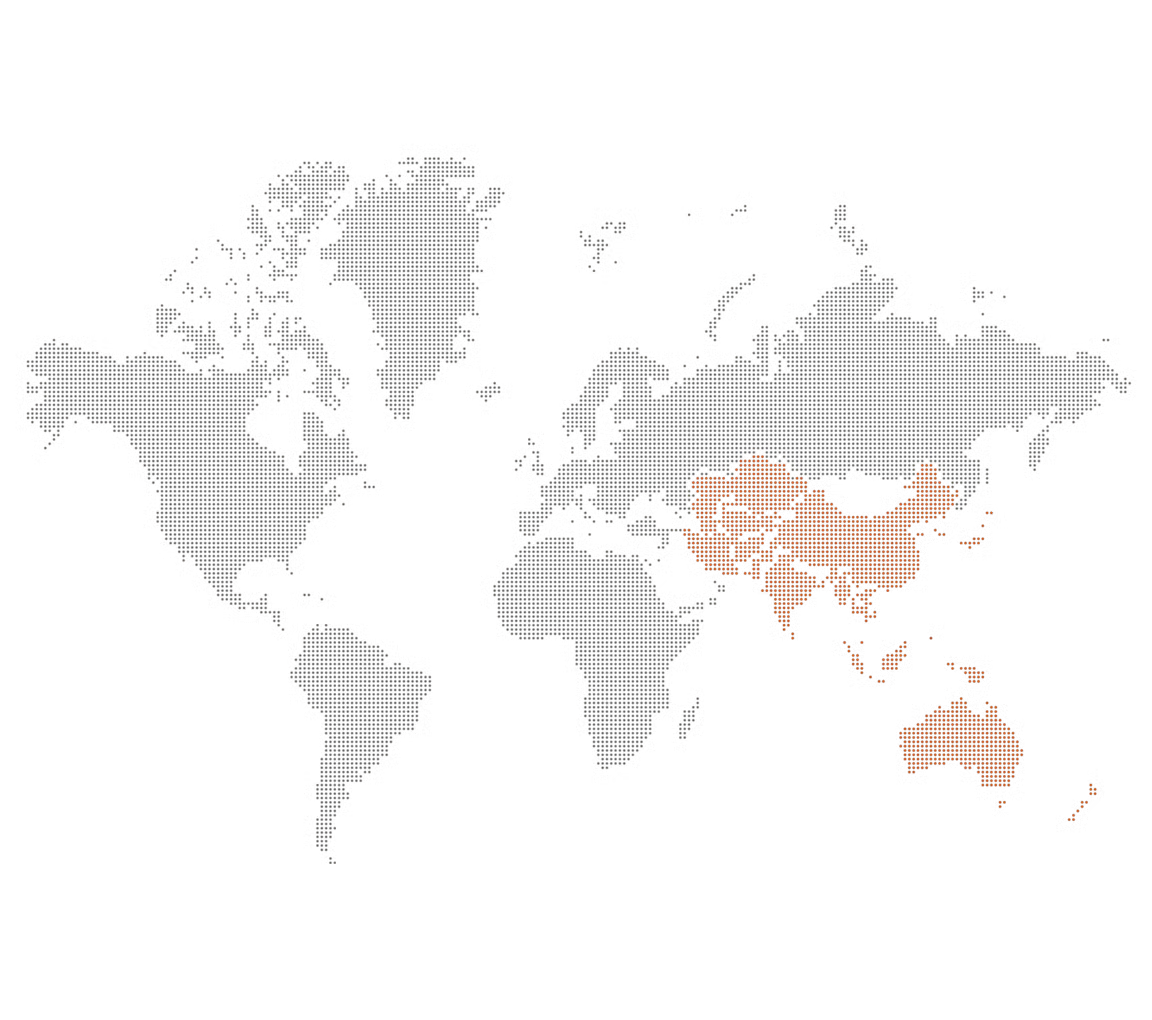
Азіатсько-Тихоокеанський регіон

69% витрат на електронну комерцію здійснюється через цифровий гаманець

Використовувані цифрові гаманці: AliPay, WeChat Pay, UnionPay, PayTM, GrabPay

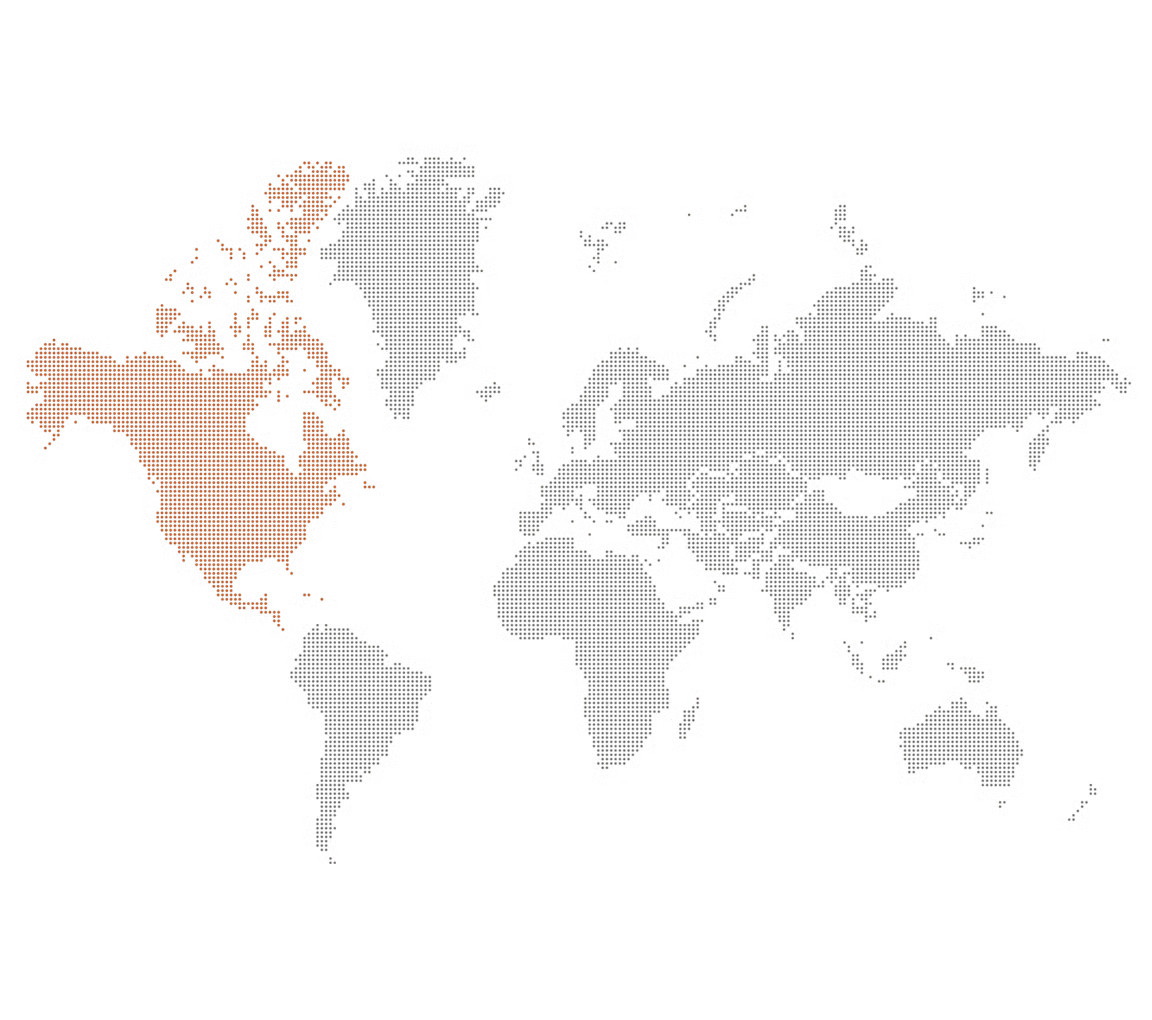
Північна Америка

29% витрат на електронну комерцію через цифровий гаманець

Використовувані цифрові гаманці: PayPal, Apple Pay, Venmo, Cash App, Google Pay

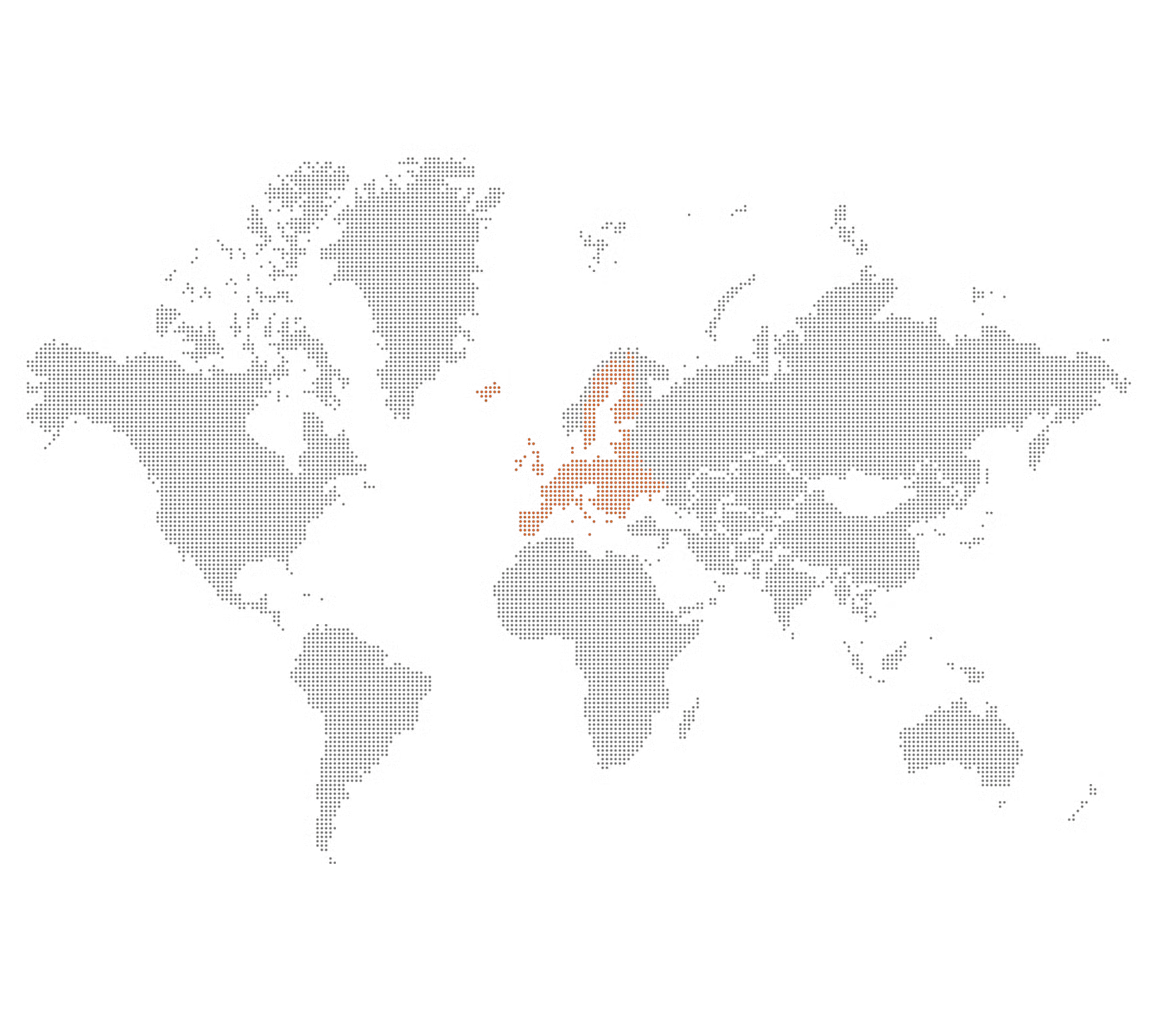
Європа

27% витрат на електронну комерцію через цифровий гаманець

Використовувані цифрові гаманці: Apple Pay, PayPal, Skrill, Google Pay, Wise, iDEAL

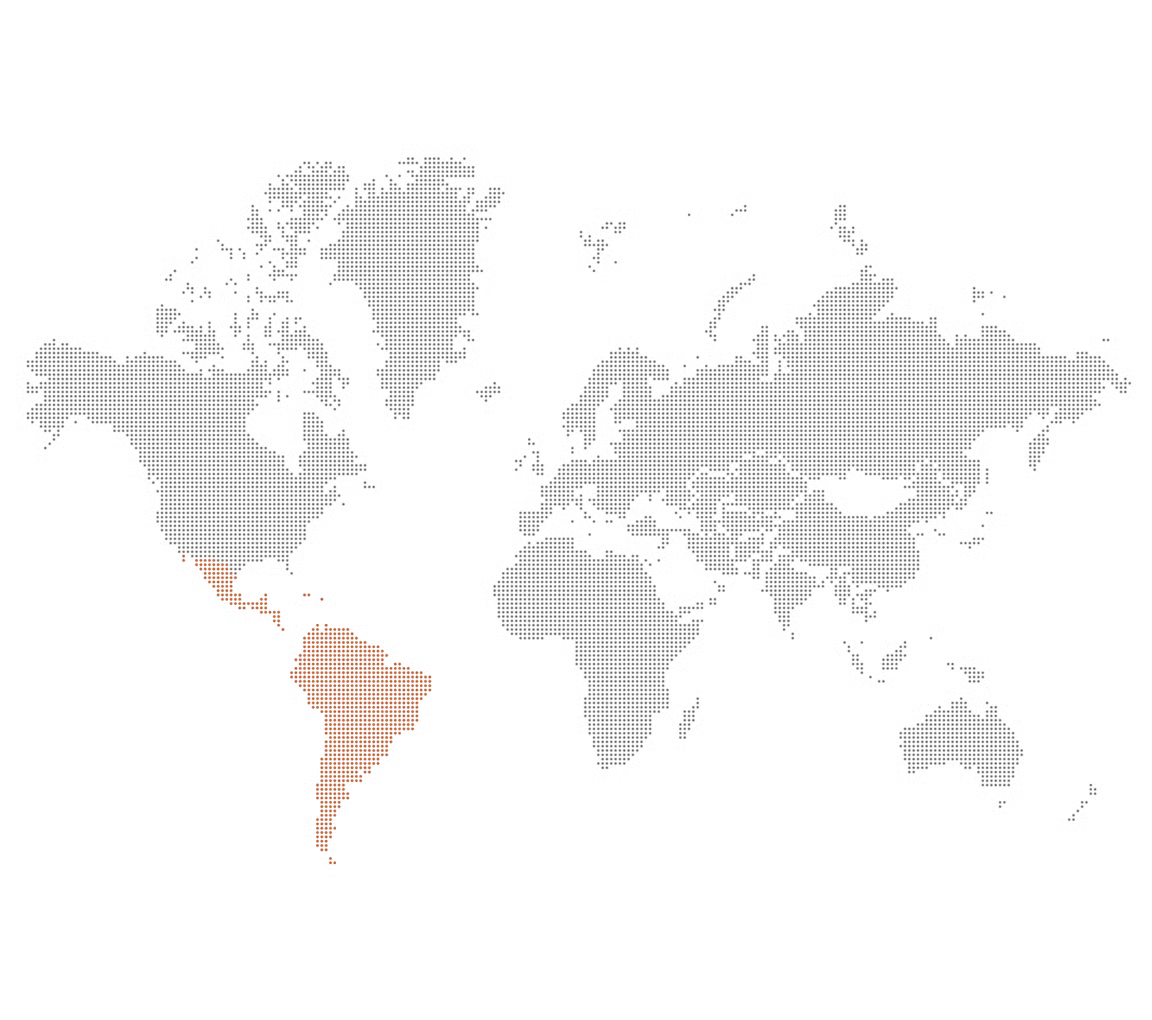
Латинська Америка

19% витрат на електронну комерцію через цифровий гаманець

Використовувані цифрові гаманці: PicPay, PayPal, Mercado Pago, NuPay, PagSeguro

Близький Схід та Африка

17% витрат на електронну комерцію через цифровий гаманець

Використовувані цифрові гаманці: M-Pesa, MTN Mobile Money, KongPay, Orange Money, Payit

Дані рухають нові вертикалі

Нові можливості обміну даними та відкритого банкінгу надали компаніям доступ до нових джерел споживчих даних, що дозволяє їм вбудовувати фінансові функції у свої набори функцій, фактично перетворюючи свої додатки на цифрові гаманці.

Те, що колись було додатком для перегляду товарів роздрібних продавців, тепер забезпечує персоналізований досвід покупок, який супроводжує споживача до, під час та після кожної транзакції та зміцнює лояльність, пропонуючи нові способи покупок, накопичення балів, здійснення транзакцій та доступу до обслуговування клієнтів.

Те, що колись було додатком для отримання оновлень від вашого лікаря, тепер є комплексним порталом, який включає цифровий профіль здоров'я, медичну освіту, календарні записи, рекомендації та платежі.

Оскільки зростає лояльність і довіра між компаніями та користувачами, а дані споживачів продовжують поширюватися, компанії розширюватимуться в нові вертикалі, а в деяких випадках розроблятимуть супердодатки, які надають численні послуги, часто з вбудованими фінансовими інструментами.

Приклади використання

Існує чотири критичні сфери, де очікується значний вплив цифрових гаманців, які можуть потребувати регуляторного нагляду в найближчі роки:

Люди вважають цифрові гаманці альтернативою банкам

77% користувачів платіжних додатків з низьким та середнім рівнем доходу зберігають заощадження у своїх цифрових гаманцях/додатках.

Підключення населення, яке не користується банківськими послугами, до цифрової економіки

Близько 1,4 мільярда або 25% дорослих у світі залишаються без банківських послуг через брак банків, доступу до Інтернету, капіталу або підтвердження особи. Цифрові гаманці надають кожному можливість здійснювати платежі безпечніше, доступніше та зручніше, ніж покладатися на альтернативні фінансові послуги чи методи мікрофінансування.

Поза межами P2P-платежів

Першопрохідці цифрових гаманців, включаючи PayPal, Venmo та Cash App, починали як однорангові (P2P) додатки, які дозволяли здійснювати цифрові грошові перекази між користувачами — і не вимагали від користувачів введення банківської інформації для використання базових функцій надсилання або отримання. Тепер ці пропозиції дозволяють користувачам здійснювати операції з компаніями, оплачувати рахунки та навіть розраховуватися з урядами, що відкриває шлях для тих, хто не користується банківськими послугами, до здійснення транзакцій у цифровому та безпечному вигляді.

Цифрові гаманці відкриють нові форми банківських операцій для кожного.

У 2016 році дослідження пов'язало M-Pesa, кенійський мобільний додаток для грошей, зі зниженням рівня бідності в окрузі на 2%. M-Pesa було запущено у 2007 році як платіжний додаток P2P, призначений для небанківської спільноти, і з того часу він став супердодатком, що дозволяє користувачам надсилати гроші за кордон, оплачувати рахунки та здійснювати транзакції з улюбленими компаніями. Компанії, що займаються цифровими гаманцями, такі як M-Pesa, продовжуватимуть бути піонерами у способах підключення людей до світової економіки без необхідності надання банківської інформації.

Програми лояльності мають значний вплив на покупки споживачів

В опитуванні понад 32 000 споживачів понад 0% сказали, що програми лояльності нещодавно вплинули на їхні купівельні звички.

Цифрові гаманці – це новий маркетинговий канал для лояльності споживачів

Цифрові гаманці тепер служать інструментами залучення клієнтів для маркетологів, які можуть надсилати купони користувачам цифрових гаманців. 57% респондентів опитування у США заявили, що програми лояльності та бали є головною особливістю цифрових гаманців.

Програми лояльності не є універсальними

Як альтернативу надсиланню пропозицій споживачам цифрових гаманців, компанії можуть вбудовувати цифровий гаманець у свої додатки лояльності, орієнтовані на споживачів. Хоча цифрові гаманці із замкнутим циклом дозволяють компаніям контролювати шляхи своїх споживачів у межах своїх додатків лояльності, системи з відкритим циклом надають споживачам більшу гнучкість щодо того, як і де вони здійснюють транзакції. Для продавців важливо враховувати уподобання своїх споживачів, перш ніж впроваджувати такі можливості у свої додатки лояльності, оскільки це рішення може суттєво вплинути на витрати споживачів та задоволеність брендом.

Гіперперсоналізація сприятиме лояльності споживачів та впровадженню цифрових гаманців

Персоналізовані системи лояльності відіграватимуть ключову роль у стимулюванні впровадження цифрових гаманців. Споживачі вже очікують, що бренди персоналізують їхній досвід, тому такі компанії, як McDonald's, адаптують кожен момент взаємодії до смаків своїх клієнтів, навіть під час видачі замовлення в авто. McDonald's використовував механізми персоналізації Dynamic Yield для підтримки своєї програми лояльності та оптимізації пунктів меню на основі профілю покупок споживача. З моменту запуску в 2021 році програма лояльності McDonald's зібрала понад 30 мільйонів учасників у США, що швидко зробило компанію однією з найбільших програм лояльності.

Доступ до юридичної ідентифікації особи є реальною проблемою

У 2019 році майже 1 мільярд осіб не мали офіційного документа, що посвідчує особу, такого як свідоцтво про народження.

Цифрові гаманці зберігатимуть наші цифрові ідентифікаційні дані

Компанії створюють екосистеми цифрових гаманців для сканування та зберігання особистих документів та посвідчень особи, щоб спростити процеси ідентифікації для фінансів, охорони здоров'я, подорожей, уряду та інших потреб. Дванадцять штатів США вже або незабаром дозволять людям додавати свої водійські посвідчення до своїх Apple Wallets для неурядового використання. Очікується, що до 2026 року 6,5 мільярда людей матимуть доступ до особистих цифрових документів.

Самостійна суверенна ідентичність

Самостійна суверенна ідентичність (SSI) – це бачення децентралізованої екосистеми, де користувачі володіють своєю ідентичністю та пов'язаними з нею даними без потреби в центральному органі влади чи посереднику. Для того, щоб ця довіра існувала, дані та заяви, що обмінюються, повинні мати цілісність. Консорціум Всесвітньої павутини (W3C) рекомендував специфікації для перевірених облікових даних та децентралізованих ідентифікаторів для підтримки таких інновацій, які забезпечать нову парадигму для економіки персональних даних.

Реформа та регулювання цифрової ідентифікації

Такі організації, як Trust over IP (ToIP), ID2020 та Decentralized Identity Foundation (DIF), формують вимоги, специфікації та реалізації функціональної ідентифікації. Уряди, включаючи Австралію, ЄС, Великобританію та США, встановлюють взаємне визнання власних національних цифрових ідентифікацій, щоб дозволити їх використання на національному та транскордонному рівнях. Ці рішення закладуть основу для того, щоб кожен мав доступ до затверджених урядом цифрових гаманців для ідентифікації, які підтверджуватимуть їхню особистість без потреби у фізичних документах та надаватимуть користувачам можливість обмінюватися даними з людьми, компаніями та урядами по всьому світу.

Люди дедалі більше прагнуть тестувати нові інновації Web3

Кількість користувачів гаманців у світі подвоїлася до понад 80 мільйонів з 2019 по 2022 рік.¹⁸

Гаманці Web3 слугують ключами до світів Web3

Гаманці Web3 необхідні для доступу та здійснення транзакцій через блокчейн-мережі. Наприклад, для використання децентралізованих додатків, таких як Aave або Uniswap, для позики або обміну криптовалют потрібен гаманець Web3.

Гаманці Web3 можуть вивести лояльність на новий рівень

Starbucks Pay – другий за популярністю цифровий гаманець у США за кількістю транзакцій у точках продажу, і компанія співпрацює з Polygon, постачальником блокчейн-рішень, щоб запропонувати Starbucks Odyssey для надання NFT-транзакцій учасникам програми лояльності та зберегти ексклюзивність та незабутність своєї програми лояльності.

З'єднання між блокчейнами виведе Web3-гаманці на новий рівень

Компанії створюють цифрові гаманці для купівлі, продажу та зберігання валют і токенів для кожного типу блокчейну, такі як MetaMask для Ethereum та Phantom для Solana. Однак фундаментальна проблема цих гаманців полягає в тому, що вони специфічні для блокчейну. Щоб вирішити цю проблему, такі компанії, як Portal, створюють мости, які дозволяють конвертувати криптовалюту між різними блокчейнами. Взаємодія прокладе шлях для людей до доступу до відповідних даних Web3 в одному місці, як-от у супердодатку Web3.

Цифрові гаманці залишаться з нами

Відбуваються фундаментальні інновації для вирішення проблем і створення можливостей у сферах платежів, фінансової інклюзії, лояльності споживачів, особистої ідентичності та Web3.

З огляду на вплив мережевих ефектів на кожен випадок використання, впровадження та використання цифрових гаманців продовжуватиме розширюватися. Поведінка споживачів змістилася в цифровий світ, тому компаніям час досліджувати, розуміти та впроваджувати ролі, які вони можуть відігравати в екосистемі цифрових гаманців, інакше вони можуть не перемогти конкурентів.

Джерела
  1. Цифрові гаманці ~ Прискорення переходу до безготівкового суспільства, Juniper Research
  2. Звіт про глобальні платежі за 2022 рік, FIS Global
  3. Gartner Dataquest, IDC, Стратегічна аналітика
  4. Звіт про глобальні платежі за 2022 рік, FIS Global
  5. Цифрові гаманці: ключові можливості, аналіз постачальників та прогнози ринку на 2022-2026 роки, Boku та Juniper Research
  6. Огляд використання готівки у світі, eMarketer
  7. Глобальне опитування споживачів, Mastercard
  8. Звіт про розмір ринку безконтактних платежів, Grand View Research
  9. Звіт про глобальні платежі за 2022 рік, FIS Global
  10. Цифрові платежі та нова можливість збільшення заощаджень, Співдружність
  11. Глобальна база даних Findex 2021, Світовий банк
  12. Довгостроковий вплив мобільних грошей на бідність та гендерну рівність, журнал «Наука»
  13. Картування лояльності в невизначені часи, TruRating
  14. Чому війни цифрових гаманців важливі, Forrester
  15. Звіт про прибутки за четвертий квартал 2021 року, McDonalds
  16. Глобальний набір даних про розвиток ідентифікації, Світовий банк
  17. Цифрова ідентифікація: ключові можливості, регуляторний ландшафт та прогнози ринку на 2022-2026 роки, Juniper Research
  18. Гаманці, Blockchain.com
  19. Як додаток Starbucks стимулює використання мобільних платежів, eMarketer