12. März 2026
In den letzten zwei Jahrzehnten haben Lateinamerika und die Karibik ihre Mittelschicht schnell erweitert. Heute werden etwa 400 Millionen Menschen — 61 % der Bevölkerung der Region — zur Mittelschicht gezählt, mit einer jährlichen Kaufkraft von über 5 Billionen US-Dollar. Bis 2035 wird diese Zahl voraussichtlich fast 7 Billionen US-Dollar erreichen.
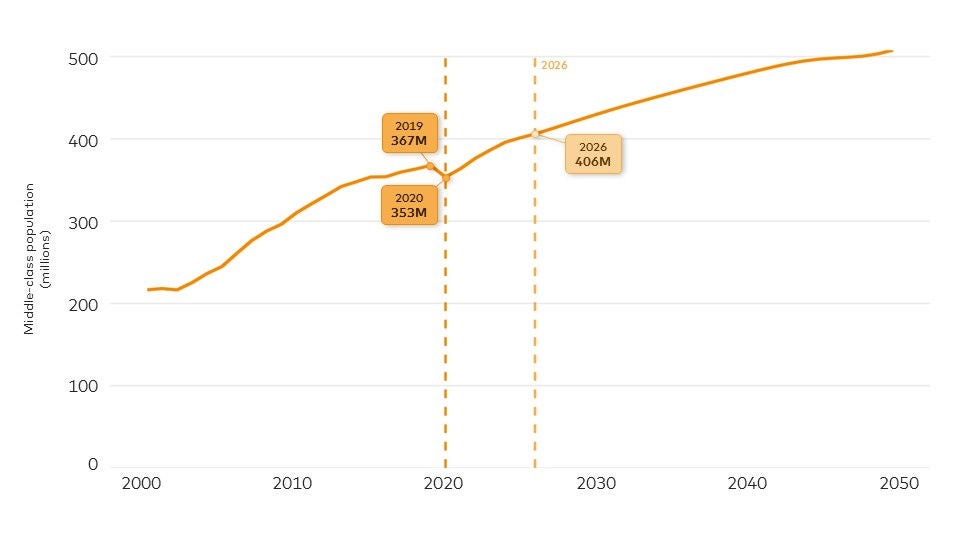
Dieser Wandel spiegelt große Entwicklungsfortschritte wider, wobei Millionen Menschen aus der Armut in einen größeren finanziellen Zugang und verstärkte Ausgabeverhalten übergehen. Doch Größe garantiert keine Stabilität – und viele Haushalte, die in die Mittelschicht aufgestiegen sind, bleiben finanziell anfällig. Ein verlorener Vertrag in einer informellen Beschäftigung, eine Krankheit, die unerwartete Ausgaben verursacht, oder eine klimabedingte Störung können Ersparnisse oder Notfallfonds aufzehren. Die Pandemie machte diese Zerbrechlichkeit noch sichtbarer: 14 Millionen Menschen gerieten in einem einzigen Jahr wieder in eine prekäre Lage (siehe Abbildung 1).
Abbildung 1: Die Mittelschicht der Region verlor im Jahr 2020 während der Pandemie über 14 Millionen Menschen.
Quelle: World Data Lab, 2026
Laut World Data Lab gelten Haushalte als Mittelschicht, wenn sie mindestens 13 US-Dollar pro Person und Tag ausgeben (2021 PPP). Dennoch leben mehr als 100 Millionen Menschen in Lateinamerika und der Karibik (LAC) – etwa ein Viertel der dortigen Mittelschicht – knapp über der Schwelle von 13–20 US-Dollar pro Tag. Dies unterstreicht, wie viele bei Schocks anfällig für einen sozialen Abstieg bleiben. Begrenzte Ersparnisse und eine unzureichende Versicherungsdeckung machen Haushalte und kleine Unternehmen anfällig für eine einzelne Störung. In kleineren Volkswirtschaften wird diese Fragilität durch die Abhängigkeit von Tourismus und Rücküberweisungen sowie die Anfälligkeit für extreme Wetterereignisse verstärkt.
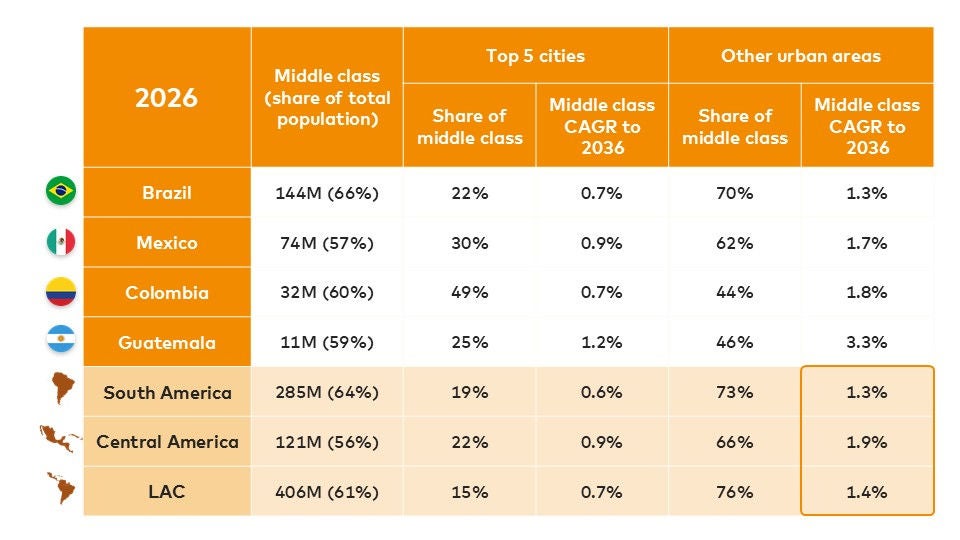
Selbst in Brasilien und Mexiko – den größten Wachstumsmotoren der Mittelklasse in der Region – verlagert sich das Wachstum in Sekundärstädte mit dünneren Arbeitsmärkten und größerer Anfälligkeit für Schocks. In vielen dieser Städte hinkt der Zugang zu Finanzierungen den großen Metropolen hinterher, was es Haushalten erschwert, Störungen zu überstehen und der Mittelklasse anzugehören. In ganz Süd- und Mittelamerika wird erwartet, dass kleinere städtische Gebiete den größten Teil des zukünftigen Wachstums der Mittelklasse antreiben werden (siehe Abbildung 2).
Abbildung 2: Megastädte bleiben Anker, aber das Wachstum der Mittelklasse verlagert sich über die Top-Metropolen hinaus in andere städtische Gebiete.
Quelle: World Data Lab
Lateinamerikas Inklusionsagenda entwickelt sich von der Unterstützung von Haushalten beim Erreichen der Mittelschicht hin zur Sicherstellung, dass sie dort bleiben. Die Priorität ist nicht länger das Überschreiten einer Ausgabenschwelle, sondern der Aufbau von Puffern, das Management von Risiken und das Standhalten von Wirtschaftsschocks – eine Verschiebung von der grundlegenden Inklusion hin zur finanziellen Gesundheit.
Dieser Wandel von Zugang zu Resilienz – der Fähigkeit, unerwartete Schocks zu überstehen – erfordert stärkere Ökosysteme für Kleinunternehmen, integrativere Finanzinstrumente und öffentliche Systeme, die in der Lage sind, schnell auf Schocks zu reagieren. Es erfordert auch die Anerkennung der zentralen Rolle von Kleinst-, kleinen und mittleren Unternehmen bei der Schaffung von Arbeitsplätzen, Einkommen und Mobilität in der gesamten Region.
Bei Mastercard sehen wir die aufstrebende Mittelschicht nicht nur als Verbraucher, sondern auch als Unternehmer, Arbeitnehmer und Stützen der Gemeinschaft. Ihre Widerstandsfähigkeit zu unterstützen bedeutet, die Unternehmen, Finanzdienstleister und Ökosysteme zu unterstützen, die sie aufrechterhalten.
Kleine Unternehmen sind oft die ersten, die von Inflation, Lieferkettenunterbrechungen oder lokaler Unsicherheit betroffen sind – und die letzten, die sich ohne Unterstützung erholen. Die Stärkung ihrer digitalen und operativen Fähigkeiten sowie ihres Zugangs zu Finanzierungen trägt zur Stabilisierung der Haushaltseinkommen und der lokalen Wirtschaft bei.
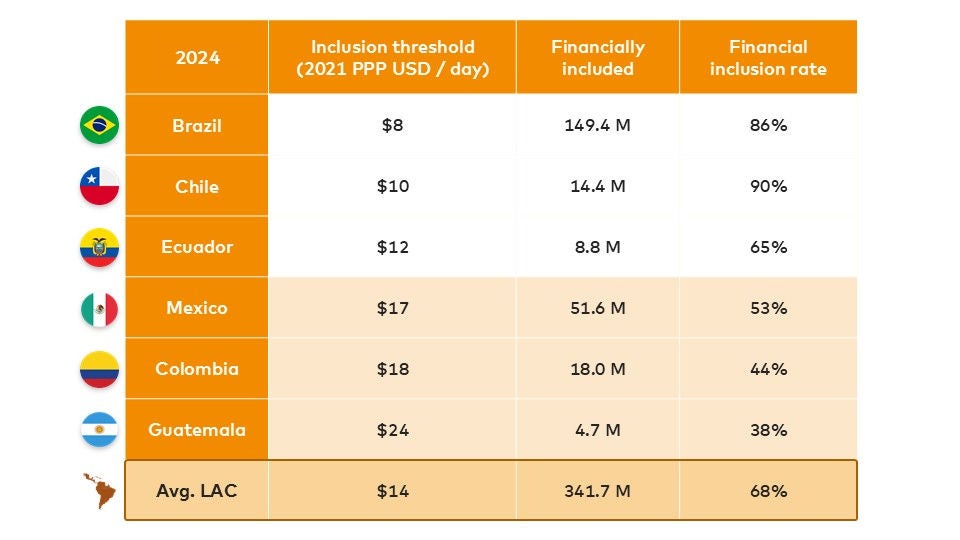
Durch Mastercard Strive arbeiten wir mit lokalen Organisationen in Mexiko und Kolumbien zusammen, um kleine Unternehmen durch die Digitalisierung von Abläufen und den verbesserten Zugang zu Kapital zu stärken – und so dazu beizutragen, die Einkommen zu schützen, die Haushalte der Mittelklasse erhalten. Dies ist besonders wichtig, wo die Schwellenwerte für finanzielle Inklusion – die minimalen täglichen Ausgaben, die für den Zugang zu formellen Finanzdienstleistungen erforderlich sind – über dem regionalen Durchschnitt liegen. Mexikos und Kolumbiens Inklusionsschwellen liegen über dem Durchschnitt Lateinamerikas, und ihre Inklusionsraten liegen weit hinter Brasilien und Chile (siehe Abbildung 3).
In Mittelamerika digitalisieren unsere Initiativen mit RISE in Guatemala die Lohnzahlungen für Arbeitskräfte im ländlichen Raum, verbessern die Einkommenssicherheit und erweitern den Zugang zu formellen Finanzdienstleistungen. Digitalisierte Löhne reduzieren nicht nur Risiken und Verluste, sondern schaffen auch Wege zu Ersparnissen und Kreditverläufen, wodurch die finanzielle Gesundheit erweitert wird. Guatemala hat eine der niedrigsten Inklusionsraten in der Region, was es zu einem Schlüsselland für den Abbau von Barrieren zum formellen Finanzwesen macht (siehe Abbildung 3).
Um die Wirkung zu skalieren und aufrechtzuerhalten, sind öffentlich-private Partnerschaften unerlässlich. Digitale Zahlungsinfrastruktur, adaptive soziale Sicherungssysteme und gezielte Kreditfazilitäten können Regierungen helfen, in Krisen effektiver zu reagieren und sicherzustellen, dass Haushalte und Unternehmen die nötige Liquidität und Unterstützung haben, um Störungen zu überstehen.
Abbildung 3: Mexiko, Kolumbien und Guatemala haben höhere Mindestausgabenschwellen für finanzielle Inklusion als ihre regionalen Vergleichsländer.
Quelle: World Bank Findex and World Data Lab, 2024
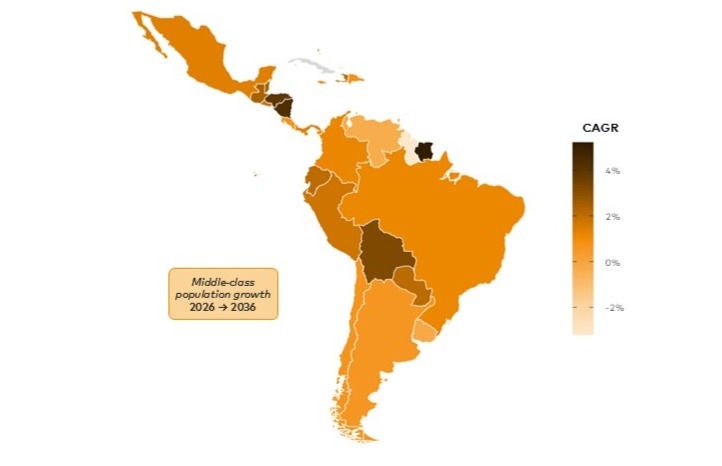
Lateinamerika repräsentiert einen der weltweit größten und wirtschaftlich bedeutendsten Mittelklassemärkte. Außerhalb Brasiliens und Mexikos konzentriert sich das schnellste prognostizierte prozentuale Wachstum in kleineren Volkswirtschaften wie Suriname, Nicaragua und Honduras (siehe Abbildung 4).
Abbildung 4: In den nächsten zehn Jahren weisen kleinere Länder die höchsten prognostizierten KGR des Mittelstands auf.
Quelle: World Data Lab, 2026
Das erneute Engagement von Mastercard, 500 Millionen Menschen und kleine Unternehmen auf dem Weg zu finanzieller Gesundheit zu verbinden und zu schützen, spiegelt diese Realität wider. In Lateinamerika äußert sich dieses Engagement in der Stärkung kleiner Unternehmen, der Erweiterung des digitalen Zugangs und der Zusammenarbeit mit Regierungen und der Zivilgesellschaft zum Aufbau schockresistenter Systeme.
Wenn die letzten 20 Jahre von Mobilität geprägt waren, muss das nächste Jahrzehnt von Beständigkeit geprägt sein. Eine große Mittelschicht signalisiert Wirtschaftswachstum und Fortschritt, aber eine widerstandsfähige Mittelschicht ist eine Grundlage für nachhaltiges integratives Wirtschaftswachstum.