Stärkere Beziehungen aufzubauen beginnt damit, zu verstehen, was Abonnenten wünschen.
Veröffentlicht: 17. April 2026
Die Ausgaben für Abonnements steigen weiter an, selbst wenn Verbraucher ihre Budgets genauer im Auge behalten.
Der Bericht von Mastercard mit FT Strategies, Subscription economy: Redefining relationships, ergab, dass 44 % der US-Verbraucher im Jahr 2025 mehr für Abonnements ausgaben – durchschnittlich 1.887 US-Dollar jährlich, gegenüber 1.416 US-Dollar im Jahr 2024.
Aber dieses Wachstum hat einen Haken. Die durchschnittliche monatliche Kundenabwanderung ist auf 20% gestiegen, und mehr als die Hälfte der US-amerikanischen Unternehmen berichten, dass mindestens 10% ihrer Abonnenten inaktiv sind. Wir beobachten dasselbe Muster aus Wachstum der Abonnentenausgaben und erhöhter Kundenabwanderung in Regionen weltweit.
Für Händler ist die Kundengewinnung nur der Ausgangspunkt. Um die Kundenbindung und den Lifetime Value zu verbessern, müssen Sie die flexiblen, transparenten Abonnement-Erlebnisse bieten, die Kunden heute erwarten.
Einfache Abonnementänderungen schaffen Vertrauen bei der Anmeldung. Wenn Abonnenten wissen, dass sie die Kontrolle haben, sind sie eher bereit, sich zu engagieren und später wieder zu abonnieren.
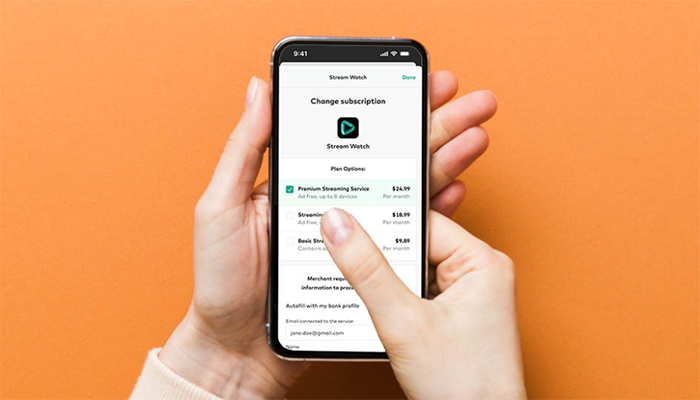
Indem Sie diese Transparenz und Flexibilität bieten, wo Kunden bereits ihre Finanzen verwalten — in Banking-Apps — können Sie den Grundstein für stärkere Beziehungen legen.
Wenn Budgets knapper werden oder sich Bedürfnisse ändern, kündigen Kunden Abonnements nicht immer direkt beim Händler. Die Übersicht über wiederkehrende Zahlungen kann verwirrend sein, insbesondere da Verbraucher Abo-Pläne über eine wachsende Anzahl von Plattformen und Diensten verwalten. Das drängt Kunden dazu, den schnellsten Weg zu finden, eine Zahlung zu stornieren: die Sperrung oder Anfechtung der Abbuchung über ihre Bank.
In einigen Fällen erkennen Kunden eine Abonnementgebühr, möchten den Dienst aber nicht mehr nutzen und suchen nach dem schnellsten Weg, um zu kündigen. Anstatt den Umweg über den Händler zu gehen — was zeitraubend und verwirrend sein kann — blockieren sie einfach die Zahlung an den Abonnementanbieter.
Diese Abkürzung hat echte Konsequenzen für Händler. Die Hälfte der Gen Z gibt an, Zahlungen zu blockieren, um ein Abonnement zu kündigen, wodurch Händlern wenig Möglichkeiten bleiben, die Beziehung aufrechtzuerhalten oder den Kunden später zurückzugewinnen.
In anderen Szenarien blockieren oder bestreiten Kunden eine wiederkehrende Abonnementgebühr einfach deshalb, weil sie diese nicht erkennen. Sie haben sich möglicherweise Monate zuvor für eine kostenlose Testphase angemeldet oder einen Dienst vergessen, den sie nicht mehr nutzen. Ohne Kontext gehen sie davon aus, dass die Transaktion betrügerisch ist.
Tatsächlich haben 25 % der globalen Verbraucher eine Zahlung blockiert, die sie für betrügerisch hielten, und 29 % haben eine wiederkehrende Zahlung aus demselben Grund angefochten. Jüngere Verbraucher sind noch eher bereit zu handeln: 37 % der Generation Z geben an, dass sie eine Gebühr angefochten oder eine Zahlung blockiert haben, die sie für betrügerisch hielten.
Das Anfechten oder Blockieren von Abo-Zahlungen – ob unerwünscht oder nicht erkannt – kann zu unnötigen Rückbuchungskosten für Händler führen. Schlimmer noch, Sie könnten Kunden verlieren, die nie beabsichtigt hatten, zu kündigen oder für immer zu gehen.
Verbraucher suchen nach einfacheren Wegen, ihre Abonnements zu verwalten, und viele möchten dies direkt über ihre Banking-App tun. Weltweit möchten 77 % der Verbraucher alle ihre Abonnements in ihrer Banking-App einsehen und verwalten, und 39 % würden sogar einen Bankwechsel für diese Funktion in Betracht ziehen, laut einer Studie von Mastercard und Datos Insights.
Indem Sie Abonnements für Kunden innerhalb vertrauenswürdiger, häufig genutzter Bankkanäle einfach zu verwalten machen, können Sie:
Ein Abonnement abzuschließen kann sich wie eine große Verpflichtung anfühlen, aber Kund:innen sind eher bereit, diesen Schritt zu wagen, wenn sie wissen, dass sie ein Abonnement später bei Bedarf einfach anpassen oder kündigen können.
Ein Kunde könnte sich beispielsweise wohler fühlen, eine neue Fitnessstudiomitgliedschaft auszuprobieren, da er weiß, dass er diese bei Änderungen seines monatlichen Budgets einfach über seine Banking-App pausieren, herabstufen oder kündigen kann.
Diese Flexibilität hat für Verbraucher oberste Priorität: 74 % geben an, sich eher anzumelden, wenn der Kündigungsprozess einfach ist, und 70 % sagen, dass sie aus demselben Grund eher wieder abonnieren würden.
Was dies für Händler bedeutet: Die einfache Abonnementverwaltung über die Banking-App hilft Ihnen, mehr Abonnenten zu gewinnen, sodass Sie sich auf den Ausbau und die Pflege dieser Beziehungen konzentrieren können.
Mehr Kontext zu Abonnementzahlungen in der Banking-App eines Kunden kann dazu beitragen, Verwirrung und Streitigkeiten zu vermeiden. Über grundlegende Informationen wie den Namen des Händlers hinaus können Angebote wie Verlängerungsdaten, Möglichkeiten zur Planaktualisierung und Kundenbindungsprogramme Nutzern helfen, die Kontrolle zu behalten und Abonnements selbstbewusst zu verwalten.
Ein Beispiel: 67 % der Verbraucher geben an, weniger Belastungen anzufechten, wenn die Informationen in ihrer Banking-App verfügbar gewesen wären.
Was das für Händler bedeutet: Erhöhte Transparenz und Kontrolle machen es für Kunden unwahrscheinlicher, eine Zahlung zu blockieren oder anzufechten. Stattdessen werden sie ermutigt, konstruktive nächste Schritte zu unternehmen, wie das Ändern der Zahlungskarte, das Anpassen des Rechnungsdatums oder das direkte Kontaktieren von Ihnen, um ihren Plan zu aktualisieren.
Kunden möchten Abonnements nach ihren eigenen Vorstellungen verwalten und sich nicht gebunden fühlen. Indem Sie es einfach machen, ein Abonnement innerhalb ihrer Banking-App zu pausieren, können Sie die Beziehung aufrechterhalten und sie ermutigen, zurückzukehren, wenn der Zeitpunkt reif ist.
Diese Flexibilität fördert die Kundenbindung und beeinflusst auch, wie Kunden Ihre Marke wahrnehmen. Insgesamt geben 64% der Verbraucher an, eine positivere Meinung über den Abonnementanbieter zu haben, wenn es einfach wäre, das Abonnement zu pausieren oder zu kündigen, und 34% sagen, sie würden abonniert bleiben, wenn sie pausieren statt kündigen könnten.
Integriertes Abonnementmanagement schafft auch neue Möglichkeiten, Kunden Anreize zu bieten. Zwei Drittel der Nutzer würden bei einem reduzierten Preisangebot abonniert bleiben, und etwa ein Drittel würde für Treueprämien oder maßgeschneiderte Preisoptionen abonniert bleiben – alles direkt auf ihrer Banking-Plattform verfügbar.
Was dies für Händler bedeutet: Die Integration der Banking-App hält Sie während des gesamten Abonnementverlaufs verbunden und ermöglicht es Ihnen, Kunden mit zeitnahen, personalisierten Angeboten erneut anzusprechen.
Um Anmeldungen heute in dauerhafte Beziehungen zu verwandeln, müssen Händler das Erlebnis von Anfang bis Ende nahtlos gestalten.
Mastercards Smart Subscriptions ist direkt in digitale Bank-Apps eingebettet und hilft Ihnen, Ihren Kunden eine optimierte Self-Service-Abonnementverwaltung anzubieten. Indem Sie Kunden klare Transparenz und flexible Kontrollmöglichkeiten zur Nachverfolgung von Zahlungen bieten, können Sie Zahlungsstopps reduzieren, Rückbuchungen senken und die Bindung sowie Wiedergewinnung verbessern.
Bereit, Ihr Abonnementgeschäft auszubauen? Erfahren Sie mehr darüber, wie Mastercards Smart Subscriptions helfen können.
Steigende Kundenabwanderung und die Kundennachfrage nach Flexibilität setzen Abo-Geschäfte unter Druck. Effektives Abonnementmanagement reduziert Verwirrung, verhindert unnötige Streitigkeiten und Zahlungsstopps und hilft, Anmeldungen in langfristige Kundenbeziehungen umzuwandeln.
Die Integration der Abonnementverwaltung in digitale Bankkanäle bietet Kund:innen mehr Transparenz und Kontrolle über ihre wiederkehrenden Zahlungen. Wenn Kund:innen Abonnementgebühren klar sehen und Dienste direkt über ihre Banking-App pausieren oder kündigen können, ist es weniger wahrscheinlich, dass sie Zahlungen einstellen oder Transaktionen anfechten, was Händlern hilft, Rückbuchungen zu reduzieren und Einnahmen zu schützen.
Händler können ein positives Markenerlebnis bieten, indem sie Kunden Transparenz und eine transparente Rechnungsstellung ermöglichen. Die Integration der Abonnementverwaltung in Banking-Apps ermöglicht es Händlern auch, gezielte Anreize wie Preisangebote anzubieten, die Kunden dazu ermutigen, abonniert zu bleiben oder in Zukunft erneut zu abonnieren.