Опубліковано: 17 червня 2026 р.
Обмін фінансовими даними виходить за межі відкритого банкінгу та переходить у ширшу, більш взаємопов'язану еру, відому як відкриті фінанси — зміна, що переосмислює те, як ви можете отримувати доступ, використовувати та отримувати вигоду зі своєї фінансової інформації.
Якщо ви коли-небудь намагалися зібрати повне уявлення про своє фінансове життя, ви знаєте, наскільки розрізненим воно може здаватися — рахунки в одному місці, інвестиції в іншому, страхування деінде, і, можливо, пенсія, яку ви не перевіряли роками. Це має сенс.
Відкритий банкінг допоміг спростити цю ситуацію, розблокувавши безпечний доступ до даних банківських рахунків. Але сьогодні фінансове життя є складнішим — і очікування ще вищі. Люди прагнуть послуг, які є інтегрованими, персоналізованими та відповідають їхнім цілям. Саме тут на допомогу приходять відкриті фінанси.
Розгляньмо докладніше, як фінансові дані розвиваються від відкритого банкінгу до відкритих фінансів — і що буде далі.
Обсяг фінансових даних швидко зростає. Те, що колись зосереджувалося на банківських рахунках і транзакціях, тепер поширюється на інвестиції, пенсії, заробітну плату, страхування, комунальні послуги та багато іншого. Згідно з нашим останнім дослідженням, проведеним спільно з Financial Times Longitude, споживачі все частіше готові ділитися цією інформацією — якщо вона є безпечною, прозорою та пов'язана зі значущою цінністю. Насправді, ми досягли чіткої переломної точки: 76 % споживачів готові змінити фінансових постачальників заради кращих функцій цифрового управління грошима.
Ці зміни переосмислюють принципи роботи фінансових послуг. Завдяки відкритому банкінгу та відкритим фінансам підприємства й фінансові установи можуть створювати можливості, які відображають більшу частину фінансового життя людини, а не лише його вузький сегмент. Таким чином, споживачі отримують доступ до більш персоналізованих та інтуїтивно зрозумілих інструментів, які допомагають їм впевнено ухвалювати розумніші фінансові рішення.
Відкритий банкінг дозволяє людям і компаніям надавати дозвіл на доступ до даних своїх рахунків і транзакцій. Це ознаменувало значний крок вперед для фінансових послуг, полегшуючи:
Відкритий банкінг викликав конкуренцію та інновації — але він охопив лише частину фінансового світу людини. Таким чином, Open Finance ґрунтується на засадах відкритого банкінгу, поширюючи принципи обміну даними на ширший спектр фінансових продуктів і послуг.
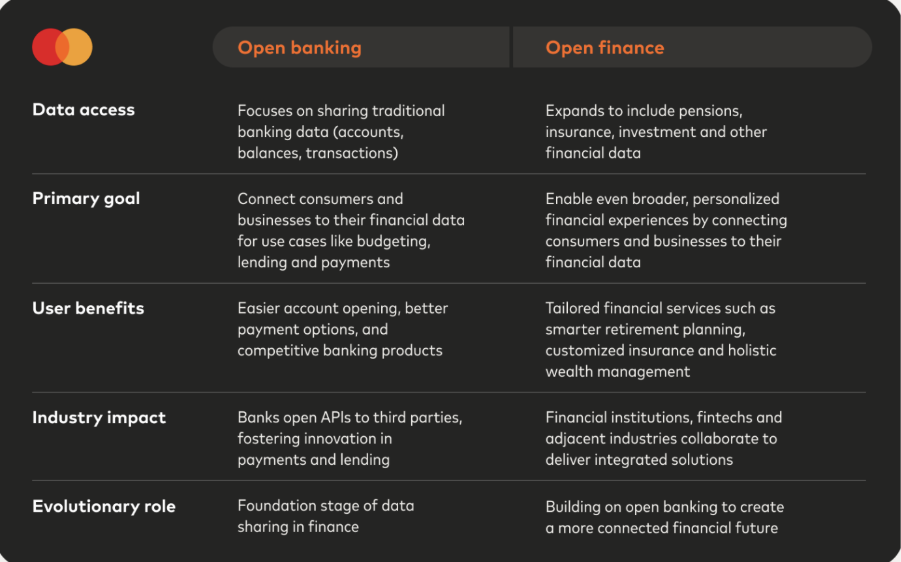
У той час як відкритий банкінг зосереджений на безпечному обміні традиційними банківськими даними — такими як залишки на рахунках і транзакції — відкриті фінанси поширюють цей доступ на ширший спектр фінансових даних, таких як пенсії, страхування, інвестиції тощо.
Результатом є ширша екосистема, де споживачі та підприємства можуть скористатися високоперсоналізованими фінансовими послугами, від розумнішого планування пенсії до індивідуальних страхових продуктів. Таким чином, відкриті фінанси є природною еволюцією відкритого банкінгу.
Щоб зрозуміти повну картину, важливо визнати, що відкритий банкінг і відкриті фінанси відрізняються як за обсягом, так і за впливом: відкритий банкінг зосереджений на обміні даними банківських рахунків, тоді як відкриті фінанси розширюють доступ до даних у ширшому діапазоні фінансових продуктів та послуг.
Відкритий банкінг зосереджується на обміні даними банківських рахунків — такими як транзакції, залишки коштів та ініціювання платежів — за допомогою безпечних API. Це надає споживачам більше контролю над тим, як використовуються їхні основні банківські дані, даючи змогу використовувати такі сервіси, як бюджетні застосунки, агрегація рахунків та швидші платежі.
Відкриті фінанси, з іншого боку, поширюють ті самі принципи обміну даними за межі традиційного банкінгу. Це дозволяє споживачам надавати дозвіл на доступ до ширшого набору фінансових даних — також через безпечні API — створюючи більш цілісну та взаємопов’язану фінансову екосистему.
Таким чином, різниця між відкритими фінансами та відкритим банкінгом зводиться до обсягу: відкритий банкінг зосереджений на обміні даними банківських рахунків, тоді як відкриті фінанси відкривають доступ до набагато ширшого спектру фінансової інформації.
Відкриті фінанси об’єднують ширший набір типів даних, зокрема:
Відкриваючи ці додаткові джерела даних там, де це підтримується, відкриті фінанси забезпечують багатшу аналітику, більш персоналізовані продукти та плавніший фінансовий досвід — від інструментів автоматичного заощадження до індивідуального ціноутворення на страховки та точніших оцінок кредитоспроможності.
Разом відкритий банкінг та відкриті фінанси змінюють наше уявлення про фінансові послуги — надаючи споживачам і компаніям більше контролю, вибору та зручності. Оскільки екосистема продовжує розвиватися, перехід від відкритого банкінгу до відкритих фінансів знаменує собою значний крок до справді сумісного, орієнтованого на користувача фінансового майбутнього.
Відкриті фінанси не виникають у вакуумі — їх просуває поєднання технологічних, конкурентних і споживчих тенденцій, зокрема п’ять нижчезазначених рушійних сил:
Фінансові послуги з'являються всюди — під час оплати, всередині додатків та в рамках цифрових можливостей. Оскільки все більше гравців конкурують за увагу та утримання клієнтів, доступ до ширших, багатших наборів даних стає важливим. Щоб забезпечити ці вбудовані моменти та надати безперебійні фінансові послуги, постачальники в галузі потребують безпечного з’єднання з дозволом. Відкриті фінанси допомагають у цьому, стимулюючи нову динаміку конкуренції та відкриваючи більш інноваційні способи обслуговування клієнтів.
Люди очікують послуги, адаптовані до їхніх потреб, — так само, як і досвід, який вони отримують під час потокової трансляції ТБ, планування подорожей, онлайн-покупок чи використання улюблених застосунків. Не універсальні. Не єдиний для всіх. Справді персональні. Відкриті фінанси підтримують цей рівень персоналізації, можливий у фінансових послугах.
Окрім забезпечення точнішої оцінки кредитоспроможності та спрощених заявок, відкриті фінанси також можуть надати більш персоналізовані карткові та платіжні послуги. Надаючи постачальникам більш агрегований, дозволений доступ до інформації про купівельну поведінку споживачів у різних облікових записах, відкриті фінанси дозволяють емітентам і мерчантам пропонувати дуже релевантні карткові пропозиції, винагороди та аналітичні дані про витрати, що відображають реальні моделі покупок.
І споживачі все частіше готові ділитися даними, коли це призводить до кращих, більш релевантних і персоналізованих результатів. Наше дослідження з Financial Times Longitude показує, що 82 % споживачів погодилися б на обмін даними, якби це спростило оформлення кредитів та іпотеки, покращило результати схвалення або допомогло забезпечити кращі процентні ставки.
Однією з найбільших рушійних сил відкритих фінансів є стрімкий розвиток базових технологій. З перших днів відкритого банкінгу API Become безпечнішими, стандартизованішими та ширше впровадженими — це полегшує безпечну та надійну передачу даних між довіреними сторонами. Хоча ще є над чим працювати в питаннях стандартизованих API, технічний прогрес значно зменшив перешкоди, що колись уповільнювали інновації, надаючи постачальникам більшої впевненості та більше необхідної інфраструктури для створення інтегрованих фінансових послуг у реальному часі. У міру покращення сумісності та посилення рамок безпеки, галузь краще підготовлена, ніж будь-коли, для масштабування відкритих фінансів та розкриття їхнього повного потенціалу.
У Великій Британії та Європі розвиток відкритого банкінгу та відкритих фінансів значною мірою зумовлений регулюванням. Майбутні рамкові та законодавчі пропозиції — зокрема, PSD3, Положення про платіжні послуги (PSR), Положення про доступ до фінансових даних (FiDA) та Закон Великої Британії про використання та доступ до даних (DUAA) — спрямовані на поширення прав споживачів на відкриті фінанси та «розумні дані», посилення можливості перенесення даних та заохочення міжгалузевих інновацій.
В Австралії відкритий банкінг та відкриті фінанси забезпечуються Законом про право споживачів на дані (CDR), який вимагає безпечного обміну даними між визначеними секторами. Запроваджений у банківській сфері 2019 року й нині поширений на енергетичний сектор та небанківське кредитування, CDR надає споживачам контроль над їхніми даними, водночас сприяючи конкуренції та інноваціям.
У Сполучених Штатах ситуація в основному керується ринком, коли споживачі масово підключають свої фінансові дані до сторонніх застосунків. Таким чином, фінансові установи, фінтех-компанії та постачальники технологій формують відкритий банкінг та відкриті фінанси за допомогою конкурентних рішень та партнерств, стимулюючи швидкі інновації.
Довіра є одним із найпотужніших рушіїв відкритих фінансів. Споживачі хочуть ясності, контролю та впевненості в тому, що їхні дані використовуються відповідально — і вони набагато охочіше взаємодіють, коли ці очікування виправдовуються. Будівництво цієї довіри вимагає надійної безпеки, прозорої згоди та практик обробки даних, які ставлять людей на перше місце. Ці принципи відповідають довгостроковим зобов'язанням Mastercard щодо безпеки, конфіденційності та відповідального управління даними — основам, які є важливими для масштабування та процвітання відкритих фінансів.
Відкриті фінанси допомагають установам поглиблювати відносини, посилювати моделювання ризиків та збільшувати лояльність клієнтів шляхом надання більш персоналізованих фінансових послуг, що відображають більш репрезентативну фінансову поведінку. Це також створює значну ефективність при відкритті рахунків, забезпечуючи швидше залучення, водночас дотримуючись стандартів KYC — зменшуючи труднощі для клієнтів та операційне навантаження для установ.
Наше дослідження з Financial Times Longitude показує, що 75 % керівників повідомляють про пряме збільшення доходу від ініціатив відкритого фінансування — чіткий сигнал про те, що вплив на бізнес є вимірним і значущим.
Nova Credit є яскравим прикладом цього на практиці. Використовуючи дані з дозволу споживачів через Mastercard Open Finance, вони допомагають кредиторам оцінювати заявників із незначною або відсутньою традиційною кредитною історією. Їхнє рішення Cash Atlas аналізує банківські операції в реальному часі, щоб створити більш повний фінансовий профіль, дозволяючи кредиторам відповідально схвалювати більше кваліфікованих позичальників. Такий підхід розширює доступ до кредитів, зберігаючи стандарти безпеки та конфіденційності, яких очікують споживачі. стандарти безпеки та конфіденційності, яких очікують споживачі.
Існує багато способів, якими фінтех-компанії, підприємства та PSP можуть отримати вигоду від відкритих фінансів. Завдяки дозволеному доступу до багатших і різноманітніших наборів даних вони можуть швидше впроваджувати інновації та створювати більш безперебійні фінансові послуги, що сприяє розвитку всього: від автоматизованих інструментів заощадження до вбудованого кредитування та розумніших процесів онбордингу.
Чудовим прикладом є співпраця між Nexi Group і Mastercard, яка змінює платіжний ландшафт по всій Європі за допомогою рішень для платежів між рахунками (A2A) на базі відкритих фінансів. Поєднуючи безпечне підключення відкритого банкінгу з такими інноваціями, як перенаправлення з застосунку до застосунку та біометрична автентифікація, партнерство робить A2A-платежі більш надійними, безперебійними та орієнтованими на конверсію для продавців.
Ранні результати, зокрема зростання Paytrail у Фінляндії, показують, як відкриті фінанси можуть забезпечити кращу взаємодію з користувачами та розширити можливості цінних цифрових платежів.
В Європі Open Finance може допомогти створити значущу цінність для продавців шляхом покращення як процесу оформлення замовлення, так і якості залучення клієнтів. Завдяки безпечному, дозволеному доступу до фінансових даних споживачів, продавці можуть пропонувати більш безшовні варіанти платежів між рахунками (A2A), які зменшують залежність від традиційних карток, знижують витрати на приймання платежів та покращують конверсію завдяки швидшим, легшим потокам оформлення замовлення.
Крім платежів, Open Finance відкриває ширше розуміння поведінки клієнтів. Агрегуючи інсайти з усіх рахунків — за згодою споживача — торговці отримують повніше уявлення про моделі витрат, що дозволяє їм пропонувати високоперсоналізовані пропозиції, винагороди за лояльність та динамічні враження, що відображають реальну поведінку покупців.
У сукупності ці можливості дозволяють торговцям оптимізувати обидві сторони шляху клієнта: зручніший платіжний досвід під час оформлення замовлення та більш релевантні, керовані даними взаємодії до і після продажу.
Незважаючи на величезні переваги, які відкриті фінанси надають фінансовим установам, фінтех-компаніям і постачальникам платіжних послуг (ППП), споживачі, мабуть, є найбільшими бенефіціарами відкритих фінансів. Маючи більший контроль над своїми фінансовими даними, вони можуть вибирати послуги, які справді відповідають їхнім потребам — а не лише ті, що пов’язані з одним постачальником.
Згідно з дослідженням FT, люди все більше цінують персоналізацію, прозорість та контроль — настільки, що 76 % споживачів готові змінити фінансових постачальників заради кращих функцій управління цифровими грошима.
Відкриті фінанси забезпечують фінансові продукти, що відображають більшу частину фінансового життя людини, а не лише те, що знаходиться на одному рахунку. Результатом є більш індивідуалізований досвід, посилення конкуренції та, зрештою, кращі результати для споживачів.
Вибір правильного постачальника відкритих фінансів може бути складним, особливо оскільки на ринок виходять нові гравці, а можливості сильно різняться. Щоб створювати надійні та масштабовані можливості для відкритих фінансів, організації повинні шукати партнерів з перевіреною безпекою, надійними практиками управління даними та здатністю працювати на різних ринках та в регуляторних середовищах. Mastercard допомагає підтримувати безпечну, інклюзивну та сумісну екосистему відкритих фінансів через:
У Mastercard ми вважаємо, що відкритий банкінг і відкриті фінанси — це тільки початок. Майбутнє вказує на ширші відкриті екосистеми даних — де люди можуть надавати доступ до інформації в різних секторах: від енергетики до охорони здоров’я та державних послуг.
Перехід до відкритих фінансів знаменує собою важливу віху в еволюції фінансових послуг. Завдяки ширшому доступу до даних, міцнішій довірі споживачів та більш досконалим технологіям можливості попереду величезні — для фінансових установ, фінтех-інноваторів та споживачів, яких вони обслуговують.
Відкриті фінанси – це не просто наступний крок. Це важлива основа для більш взаємопов'язаного, персоналізованого та розширеного фінансового майбутнього.
Якщо ви бажаєте дізнатися більше про відкриті фінанси, завантажте наш останній дослідницький звіт, створений у співпраці з Financial Times Longitude, або зв’яжіться з нашою командою з відкритих фінансів, щоб дізнатися, як ми можемо допомогти вам зробити наступний крок.