Signals

Чому компаніям потрібно серйозно ставитися до звітності про непрямі викиди — і як вони можуть це зробити

Сприяння сталому розвитку стає дедалі важливішим для корпорацій через зміни в регуляторному середовищі та інтерес з боку інвесторів, партнерів і клієнтів. Однак, навіть попри те, що компанії впроваджують широкий спектр ініціатив у сфері сталого розвитку, вони відстають у звітності про непрямі викиди, або про сферу 3.

92%

компаній зі списку S&P 500 опублікували звіти про сталий розвиток у 2003 році [1]

3 рази

Стільки ж компаній прийняли цілі щодо нульового рівня викидів після пандемії, скільки й у 2019 році.

20%

Відсоток із 13 000 компаній, які розкрили дані Scope 3 у 2020 році [2]

Викиди сфери 1, 2 та 3: у чому різниця?

Викиди категорії 3 охоплюють широкий спектр непрямих викидів від діяльності компанії у видобувній та переробній галузях, включаючи придбані товари та послуги, а також логістику.

Сфера застосування 1
викиди – це прямі викиди компанії, такі як викиди від її автопарку вантажівок.

Сфера застосування 2
викиди виникають внаслідок виробництва енергії, яку купує компанія.

Сфера застосування 3
викиди виникають в результаті діяльності компанії у видобутку та переробці.

В середньому 75% викидів парникових газів компанії є викидами категорії 3³

У деяких галузях промисловості Викиди категорії 3 значно перевищують викиди категорії 1 та категорії 2 разом узяті.  

Викиди категорії 3 S1 S2 категорії 3 для технологічного сектору та сектору фінансових послуг

92%

викидів Apple належать до категорії 3 [4]

84%

з Google були в Scope 3 у 2021 році [5]

700x

Викиди фінансових послуг, що відповідають вимогам Scope 3, приблизно у 700 разів перевищують їхні прямі викиди [6].

Викиди категорії 3 є недостатньо звітними, але й значними за розміром і впливом. Кількісна оцінка та звітність про них стали б кроком вперед у стрімкому русі до нульового рівня корпоративного сектору. І все ж, схоже, що відносно мало компаній мотивовані це робити.⁸

Чому компанії відстають у звітності за категорією Scope 3?


Навіть якщо компанія хоче звітувати про викиди категорії 3, їй може перешкодити той факт, що її партнери по ланцюжку створення вартості не збирають необхідної інформації.


ПРИКЛАД

Компанія з виробництва харчових продуктів та напоїв повинна буде отримати дані Scope 3 від усіх своїх постачальників інгредієнтів та партнерів з упаковки, а також дані про закінчення життєвого циклу від своїх клієнтів.

Банк, який надає позику транспортній компанії, повинен буде враховувати викиди цієї компанії.
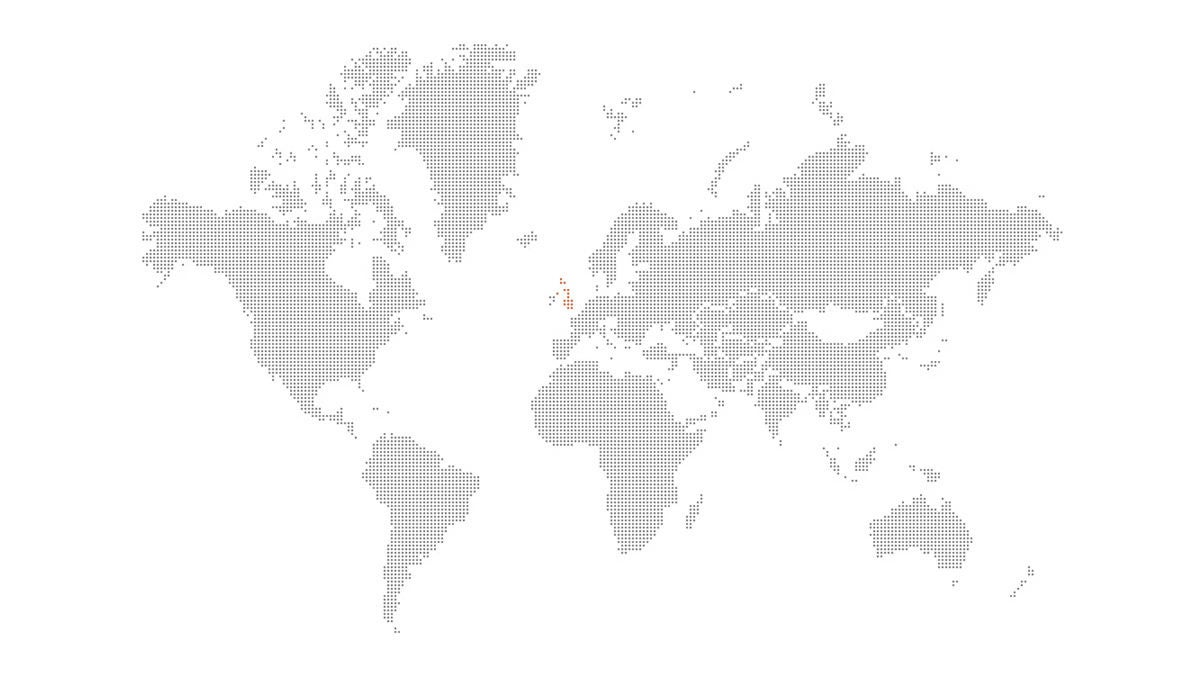
У більшості юрисдикцій світу звітування принаймні наполегливо заохочується, а іноді є обов'язковим у випадках, коли викиди категорії 3 були суттєвими. Але тлумачення того, що вважається «суттєвістю», є суб’єктивною вправою, тому компанії здебільшого змогли орієнтуватися в регуляторних питаннях таким чином, що це полегшило їхню власну звітність.


ПРИКЛАД

Індекс DAX 40 вимірює ефективність 40 найбільших компаній на німецькому фондовому ринку. Лише половина з цих 40 компаній повідомила про понад 4 з 16 категорій непрямих викидів, які охоплює Scope 3. Вісімнадцять відсотків цих компаній взагалі не повідомляли про викиди категорії 3, а ще 15% повідомляли менш ніж про 2 з 16 категорій.


Ринок послуг зі звітності за категорією Scope 3 формується як частина бурхливо розвивається ринок управління вуглецем, і прогнозується, що він майже подвоїться в значення до кінця періоду 2020-2026 років. Але компанії, що населяють цей ринок, як правило, не пропонує комплексних послуг. Вони зосереджуються натомість на нішеву сферу 3 підкатегорії: деякі з боку пропозиції/видобутку діяльність, деякі з подальших видів діяльності, деякі з ділових поїздок викиди.

Існує кілька причин, чому такі постачальники послуг звітності мають обмежені сфери діяльності, зокрема складність отримання інформації та той факт, що неоднорідність підкатегорій Scope 3 ускладнює для них накопичення експертних знань. Але якими б не були причини, результатом є нормалізація часткової звітності за сферою 3.

Трансформаційна парадигма

Велика Британія

У Великій Британії (де звітність ESG є обов'язковою для великого бізнесу з 2022 року), правила Управління з оптимізованої звітності про енергетику та вуглець та фінансової поведінки заохочують розкриття інформації про клімат та звітність про викиди за категорією Scope 3.

Європейський Союз

Європейський Союз У травні 2022 року Європейська консультативна група з фінансової звітності опублікувала проєкт Європейських стандартів звітності про сталий розвиток, які вимагають від компаній звітувати про всі викиди матеріалів, включаючи викиди Scope 3, у метричних тоннах або їх еквівалентах CO2. Цей проект має перерости в нові правила ЄС, які застосовуватимуться до великих публічних компаній, починаючи з 2024 року, та до малих та середніх підприємств, починаючи з 2026 року. [11]

США

Комісія з цінних паперів та бірж США опублікувала у березні 2022 року пропозицію, яка вимагатиме від усіх публічних компаній кількісно визначати та контролювати всі викиди, включаючи викиди категорії 3.[9]

Індія

Звітність за Індією за сферою 3 залишається необов'язковою [12]. Але урядова пропозиція від серпня 2022 року окреслює зобов'язання Індії скоротити інтенсивність викидів у країні на 45% до 2030 року та досягти довгострокової мети досягнення нульових викидів [13] до 2070 року.

Японія

Агентство фінансових послуг Японії (FSA) має на меті зробити розкриття інформації про клімат обов'язковим для значної частини публічних компаній з квітня 2023 року. Управління з фінансового забезпечення (FSA) вимагатиме від компаній розкриття інформації про викиди відповідно до рамкової програми Робочої групи з питань розкриття фінансової інформації, пов'язаної з кліматом, яка є значною мірою нормативною, надаючи компаніям свободу дій у визначенні обсягу та деталізації розкриття інформації про викиди.

Китай

Більшість китайських правил розкриття інформації про навколишнє середовище поєднують обов'язкові та добровільні заходи, встановлені Комісією з регулювання цінних паперів Китаю та Міністерством екології та навколишнього середовища (MEE). Нещодавні оновлення до розкриття інформації, опубліковані MEE у лютому 2022 року, підтверджують, що базову обов'язкову систему розкриття інформації буде впроваджено протягом наступних п'яти років.

Азіатсько-Тихоокеанський регіон (APAC)

Азіатсько-Тихоокеанський регіон (APAC). Хоча в Азіатсько-Тихоокеанському регіоні спостерігається активізація в сфері прозорості та скорочення викидів, порівняно з іншими розвиненими економіками, існує значний розрив у амбіціях щодо досягнення цілей Паризької угоди. Нещодавній звіт CDP підтвердив, що лише 23% з приблизно 4000 компаній, опитаних в Азіатсько-Тихоокеанському регіоні, повідомили про свої викиди в найважливіших категоріях Scope 3 [10] , і лише 8% цих компаній мали цільові показники нульових викидів до 2021 року. Регуляторний ландшафт Азіатсько-Тихоокеанського регіону перебуває на ранніх стадіях своєї еволюції.

Латинська Америка та Карибський басейн (ЛАК)

Бразилія та Мексика розробили національні програми скорочення викидів на основі Протоколу про парникові гази. Програми надають рекомендації щодо цілісних викидів та розкриття інформації про клімат. Сімдесят компаній у Бразилії взяли участь у цій програмі, участь у якій здебільшого є добровільною.

Близький Схід та Північна Африка (MENA)

Правила розкриття інформації про клімат ще не набули популярності в регіоні Близького Сходу та Північної Африки. Хоча деякі уряди країн Близького Сходу та Північної Африки зобов'язалися досягти нульових викидів, зобов'язання корпоративного сектору залишаються низькими. Кількість компаній, які надають інформацію, пов'язану з кліматом, CDP, зросла за останнє десятиліття, але залишається значний потенціал для зростання охоплення, оскільки менше 1% компаній MENA розкривають інформацію CDP. Враховуючи визначний енергетичний сектор регіону Близького Сходу та Північної Африки, на який припадає від 75% до 95% загальних викидів регіону, звітність за критеріями Scope 3 є життєво важливою.

Підготовка до нових режимів звітності

Як компаніям слід підготуватися до цієї нової реальності?


Таке партнерство стане життєво важливим, оскільки вуглецевий облік стане більш фундаментальним для процесів прийняття рішень компаніями — чимось, що інформує та навіть керує ними, а не чимось приємним, що зрештою є поруч із ними.

Фінансовий директор цілком може безпосередньо враховувати дані про викиди під час прийняття рішень щодо капітальних витрат та злиттів та поглинань, і це лише два приклади.

Шукаючи постачальників рішень для звітності, компанії повинні вивчити, наскільки ефективно вони збирають дані із зовнішніх джерел (постачальники та інші партнери, клієнти тощо), а також із внутрішніх.

Вони також повинні визначити, наскільки легко буде інтегрувати рішення певного постачальника в їхній технологічний стек. Гнучкість – це ключ

Ми все частіше бачимо, як звітність з ESG має термін зрілості, подібний до терміну зрілості фінансової звітності. Відповідно до цього, нових постачальників послуг з управління викидами та звітності необхідно буде інтегрувати в системи фінансової звітності компаній так само, як це було зроблено з постачальниками послуг фінансової звітності.

Зараз саме час для компаній підготувати свої технологічні стеки до цієї інтеграції.

Існує кілька причин, чому такі постачальники послуг звітності мають обмежені сфери діяльності, зокрема складність отримання інформації та той факт, що неоднорідність підкатегорій Scope 3 ускладнює для них накопичення експертних знань. Але якими б не були причини, результатом є нормалізація часткової звітності за сферою 3.

Підготовка до нових режимів звітності

Нові технологічні рамки, які варто врахувати

Відкриті дані

Структура відкритого банкінгу дозволяє фінансовим службам та іншим постачальникам використовувати дані про транзакції та інші дані з банків для створення нових продуктів. Використовуючи конструкцію відкритих даних, кілька компаній в одному ланцюжку створення вартості або галузі можуть, з дозволом, надавати свої дані про викиди іншим компаніям та стороннім агрегаторам даних, які використовуватимуть їх для моделювання даних для цілей звітності Scope 3. Поява відкритих даних для звітності Scope 3 та нових агрегаторів даних сприятимуть взаємодії даних.

Моделі штучного інтелекту

Деякі стартапи у сфері звітності ESG прагнуть компенсувати інформаційні прогалини, які перешкоджають звітності Scope 3, шляхом включення даних третіх сторін до моделей, які вони створюють для своїх клієнтів. Це перспективний напрямок, але оскільки їхня робота здійснюється в кожному окремому випадку, вона не масштабована. Штучний інтелект міг би це зробити, і Блумберг вже працює над цим. Вона розробила модель на базі штучного інтелекту, яка включає висхідну та низхідну оцінку для прогнозування викидів категорії 3 у випадках обмеженості даних.

Блокчейн

Один із способів забезпечити точність даних Scope 3 – це зберігати їх у блокчейні. Реєстр блокчейну може функціонувати як незмінне джерело інформації ESG/Scope 3, забезпечуючи відповідальність компаній, навіть якщо це спрощує доступ до даних.

Навіть попри те, що уряди та компанії приймають принципи сталого розвитку, звітність за категорією Scope 3 залишається сліпою плямою з різних причин. Але це може тривати недовго, оскільки змінюється регуляторне середовище та поширюється усвідомлення того, як звітність Scope 3 може допомогти у досягненні цілей нульового викиду. На щастя, існує низка кроків, які компанії можуть зробити, щоб краще справлятися зі звітністю Scope 3 та готуватися до більш екологічного та сталого майбутнього.

Mastercard має широкий портфель ESG-рішень, включаючи Consumer Carbon Calculator на базі фінтех-платформи Doconomy, коаліцію Priceless Planet Coalition, пропозицію Data and Services ESG та Лабораторію сталого розвитку. Програма Start Path від Mastercard також інвестує в ESG-стартапи, такі як Carbon Neutral Club. Це дозволяє працівникам розраховувати, компенсувати та зменшувати свій особистий вуглецевий слід завдяки залученню роботодавців. Використовуючи охоплення великої мережі та широку торговельну базу, Mastercard може відігравати певну роль у звітності Scope 3, надаючи централізовані та безпечні дані й розгортаючи мережу, яка забезпечує їх легкий розповсюдження.

Дізнайтеся більше про діяльність Mastercard у цій сфері

Щоб прочитати про технології, що змінюють наш світ,
зареєструйтесь у системі Mastercard Signals.

логотип Mastercard

[1] Звіт Інституту управління та підзвітності про сталий розвиток за 2021 рік

[2] Блумберг

[3] Оцінка CDP

[4] Звіт Apple про стан навколишнього середовища за 2022 рік

[5] Звіт Google про стан довкілля за 2022 рік

[6] Оцінка CDP

[7] Кількість компаній, які зобов'язалися досягти нульових викидів, потроїлася з 2019 по 2022 рік. Загалом ці компанії вносять близько 11 трильйонів доларів у світову економіку.

[8] Там само

[9] Прес-реліз SEC

[11] Європейські стандарти звітності про сталий розвиток

[12] Індійська програма з викидів парникових газів