Технології безконтактних платежів не є чимось новим. Однак, через поточну ситуацію в галузі охорони здоров’я у світі, споживачі швидше переходять на безконтактні платежі, оскільки вони прагнуть безконтактного досвіду. І в багатьох регіонах це дуже заохочується та пропагується торговцями.
Хоча 30 відсотків платежів у 2019 році були безконтактними, у першому кварталі 2020 року, згідно з даними Mastercard, безконтактні транзакції у світі зросли на понад 40%. Крім того, у нещодавньому глобальному дослідженні споживачів Mastercard 79 відсотків респондентів у всьому світі заявили, що зараз використовують безконтактні платежі, назвавши безпеку та чистоту ключовими факторами. Тільки в категоріях продуктових магазинів та аптек безконтактні транзакції зросли вдвічі швидше, ніж безконтактні транзакції між лютим та березнем.
Багато ринків досягли понад 90% впровадження безконтактної оплати. Майже у всіх регіонах світу спостерігалося значне зростання використання безконтактних платежів у лютому та березні, незважаючи на те, що вони перебувають на різних етапах впровадження та використання безконтактних платежів для щоденних покупок. У світовому масштабі майже половина респондентів дослідження Mastercard заявили, що вони замінили свою картку, що є основною платіжною карткою, на таку, що пропонує безконтактну оплату.
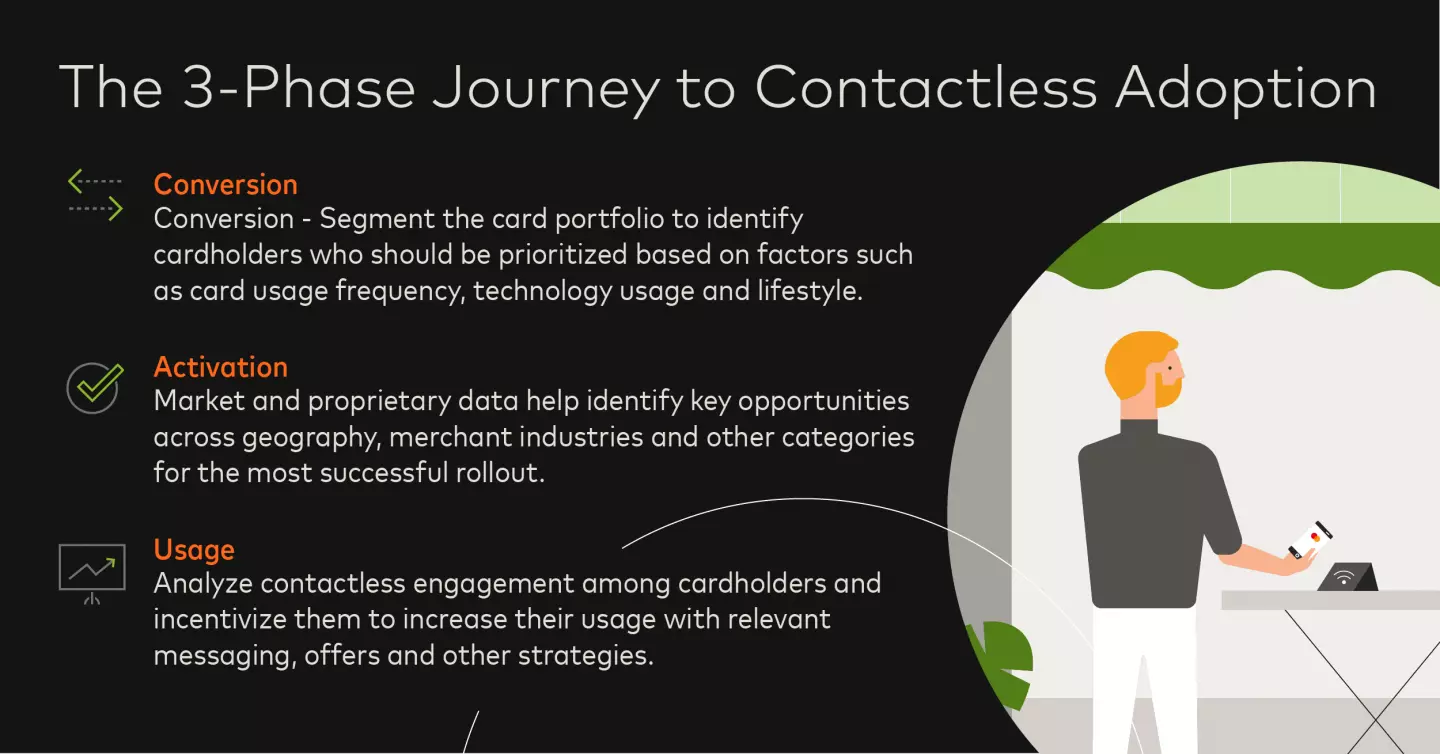
Mastercard сформулювала свій досвід роботи з клієнтами та партнерами по всьому світу у формулу, яка підтримує емітентів, продавців та еквайрів на кожному етапі: конверсія, активація та використання.
Якщо все зробити правильно, конверсія та активація поєднуються, оскільки добре виконана конверсія повинна генерувати активацію.
З точки зору емітента, після прийняття рішення про впровадження безконтактних платежів, наступне питання: «Як нам цього досягти?» На макрорівні слід розглянути три підходи.
По-перше, емітенти можуть застосувати прогресивний підхід, за якого картки можуть бути оснащені новими технологіями під час поновлення. Цей процес часто триває від двох до п'яти років. По-друге, емітент може обрати метод «в один раз», конвертуючи весь свій портфель одночасно. Зрештою, банки можуть вирішити цілеспрямовано запровадити безконтактну оплату для пріоритетних сегментів.
Рішення Mastercard для безконтактної конверсії допомагає емітентам застосовувати цілеспрямований підхід із планом запуску, який максимізує впровадження власників карток, надаючи пріоритет клієнтам, які найімовірніше використовуватимуть цю платіжну технологію. Безконтактна оплата стає переконливим інструментом взаємодії, що зменшує ризик втрати облікових записів на користь конкурентів. Він використовує моделі прогнозування на основі схильності Mastercard та штучного інтелекту для визначення ключових клієнтів з високою ймовірністю переходу на безконтактні платежі та прогнозування впливу безконтактних платежів на майбутні витрати.
Крім того, потреба емітентів забезпечити споживачам чудовий платіжний досвід відображає потребу еквайрів підтримувати оптимальний досвід оформлення замовлення, що надається продавцями. Еквайри мають можливість допомагати продавцям приймати рішення щодо перетворення систем точок продажу (POS) для своїх локацій. Чи варто переносити всіх продавців і всі магазини одночасно? Якщо ні, то як вони мають розставляти пріоритети? Чи варті переваги прискореного впровадження безконтактної оплати вкладених коштів?
Mastercard використовує ринкові та власні дані, щоб відповісти на ці питання та визначити ключові можливості в різних географічних регіонах, торговельних галузях та інших категоріях для успішного впровадження безконтактних платежів.
Після того, як організації досягнуть конверсії та активації безконтактної оплати, Mastercard може підтримати емітентів та еквайрів, які хочуть збільшити проникнення безконтактних транзакцій, за допомогою свого рішення Contactless Lifecycle Optimization.
Mastercard застосувала свій досвід у сфері платежів для розробки системи сегментації власників карток на окремі рівні, щоб збільшити залученість до безконтактних платежів та просувати власників безконтактних карток через них.
Модель сегментації базується на центральному спостереженні, що споживачі збільшують як суму витрат, так і обсяг покупок, здійснюючи безконтактні платежі у все більшому колі категорій продавців. Так само, у міру підвищення рівня залученості власників карток, їхні транзакції через POS-термінали в магазинах дедалі частіше перетворюються на безконтактні, що відображає зростаючу перевагу безконтактного досвіду та пов’язаної з ним картки.
Ключем до успішної стратегії оптимізації життєвого циклу є визначення найвищого потенційного рівня залученості кожного власника картки та розробка відповідної цільової стратегії емісії та комунікації. Потенціал кожного власника картки залежить від різних факторів, включаючи розмір його гаманця, обсяг транзакцій у магазинах та широту категорій, для яких він використовує свою картку.
Mastercard також використовує прогностичні моделі на основі штучного інтелекту, щоб кількісно оцінити вплив цієї стратегії оптимізації на поведінку окремих власників карток.
Чи то для конверсії, активації чи оптимізації, ключовим елементом підходу Mastercard є використання можливостей Test & Learn ®, вимірювання впливу визначених безконтактних стратегій та визначення оптимальних структур кампаній.
Mastercard може допомогти екосистемі емітентів, продавців та еквайрів аналізувати, оптимізувати та впроваджувати стратегії прискорення безконтактних платежів. Від диференціації на основі споживчої та торговельної аналітики до спирання на наш досвід у сфері штучного інтелекту та аналітики даних, компанії можуть удосконалити свій безконтактний досвід та стимулювати впровадження споживачами.
Дізнайтеся більше про тенденції безконтактної оплати, прослухавши вебінар на вимогу про ефективні стратегії стимулювання впровадження безконтактної оплати.
Одрі Буй Хак — директорка Mastercard Advisors, Майкл Ландау — віце-президентка з управління продуктами, а Берке Байду — директорка з чіпових та безконтактних платежів.