Кейс-стаді

60 років Bankgirot: новаторські інновації в сфері платежів

Протягом 60 років шведська клірингова палата Bankgirot надавала платформу для інновацій у сфері платежів. У 2008 році вона вирішила передати обробку платежів на аутсорсинг компанії Vocalink, що входить до складу Mastercard.* Ми відзначаємо деякі з його новаторських досягнень і з нетерпінням чекаємо наступного розділу в історії Bankgirot.

Жінка чекає біля поїзда

Можливість

Кібербезпека та запобігання шахрайству

Використані продукти

Прийняття рішень щодо ризиків

Згадайте Bankgirot у ввічливій розмові серед кав'ярень Стокгольма чи Мальме, і я підозрюю, що найпоширенішою відповіддю, яку ви отримаєте, буде те, що вони виставляють рахунки-фактури. Для більшості шведів основна взаємодія з Bankgirot відбувається, коли вони отримують рахунок через двері або через свій інтернет-банк (оскільки більшість рахунків у Швеції містять логотип Bankgirot). Якщо копнути трохи глибше, то ви знайдете компанію, яка не лише мала глибокий і тривалий вплив на шведську економіку, а й щодня впливає на життя кожного жителя країни. Щорічно через платіжні системи Bankgirot проходить приблизно два з половиною рази більше ВВП країни, водночас компанія забезпечує основу для численних популярних послуг у Швеції, включаючи Autogiro (прямі дебетові платежі) та Swish (мобільні платежі).


Банкірот був невід'ємною частиною закулісся, яка забезпечувала шведській економіці рух протягом понад шести десятиліть. Однак, може бути несподіванкою, що його заснування в 1959 році консорціумом з 14 найбільших банків Швеції (зараз об'єднаних до шести банків) було сміливим і дуже суперечливим кроком на той час. До його створення всі платежі контролювалися державною компанією Postgirot. Для багатьох в уряді створення Банкгірота суперечило економічному проекту, який вони прагнули реалізувати — історичному компромісу між соціал-демократичною державою та приватним промисловим сектором, — який став популярним у всьому світі як «шведська модель».[1] Зокрема, цей крок гостро розкритикував тодішній міністр фінансів Гуннар Стренг, який був гігантом шведської політики та правлячої Соціал-демократичної партії. Відомий своєю економічною розсудливістю, він став міністром фінансів з найдовшим терміном перебування на посаді в історії Швеції, охоплюючи 20-річний період, до 1976 року. Для Гуннара держава була природним місцем для управління платіжною системою та забезпечення економічної стабільності.

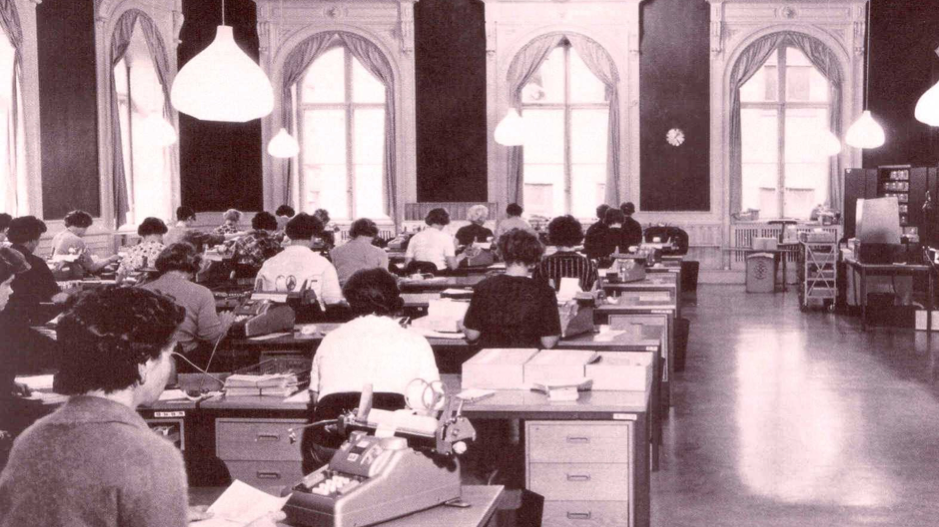
Старе зображення людей, які вручну здійснюють платежі Ручне клірингове обслуговування платежів, яке в середньому становило 1000 платежів на день у 1959 році. Для порівняння, сьогоднішній денний пік становив 73 мільйони.

Банки-власники Bankgirot гостро розуміли важливість безпеки та стабільності для своєї місії (це було центральною основою протягом 60-річної історії Bankgirot), але їхня мета йшла далі. Вони хотіли створити відкриту та ефективнішу платіжну систему, яка могла б зменшити витрати та створити економію за рахунок масштабу завдяки єдиній централізованій розрахунковій палаті.[2] Повоєнний економічний бум був особливо бурхливим у Швеції, і, поряд з численними соціальними перевагами «шведської моделі», зростання доходів населення та витрат збільшило попит на покращення банківських послуг та управління фінансами. Створення Bankgirot підготувало банківський сектор до задоволення цих потреб.

Колективна централізація платежів Bankgirot також мала економічний сенс, дозволяючи банкам об'єднувати ресурси та спільно інвестувати в інновації. За словами Анніки Странер, директора з комунікацій: «З самого початку ми були першими, хто впроваджував нові технології». Наш перший комп’ютер було встановлено в 1965 році – лише через рік після того, як IBM представила на ринку першу електронну комп’ютерну систему.[3]

З самого початку ми були першими, хто впроваджував нові технології.

Анніка Странер CCO at Bankgirot

Спочатку всі рахунки були паперовими, і співробітникам Bankgirot доводилося обробляти їх вручну. Перший комп'ютер означав, що вони могли спростити цей процес, запровадивши сканування паперу. Можливо, найважливішим нововведенням в історії Bankgirot стало запуск Autogiro для бізнесу та споживачів у 1967 та 1969 роках. Це був перший у країні автоматизований платіжний сервіс. Мірилом його успіху є те, що послуга прямого дебету процвітає й сьогодні, зростаючи зі складним річним темпом зростання (CAGR) у 10 відсотків протягом останніх 25 років. 

Автоматизація була важливою, оскільки вона не лише знизила витрати, зменшивши рівень ручної участі в обробці платежів, але й значно скоротила час, витрачений на кожну транзакцію. Це фактично дозволило банкам масштабувати платежі для масового споживача та бізнесу, а також заклало основу для різноманітних нових випадків використання платежів, таких як виплата рахунків та заробітної плати.

Звичайно, важливо пам'ятати, що хоча ця автоматизація значно покращила швидкість і масштаби обробки платежів, вона була далеко не такою ефективною машиною, як сьогодні. Доставку платіжних файлів та звітності все ще здійснювали значною мірою вручну. Ключовою віхою сталося в 1975 році, коли стало можливо передавати платіжні дані до та з Bankgirot через телекомунікаційну мережу.

Новаторські платіжні рішення з підтримкою проксі-сервера

Нещодавньою глобальною тенденцією, особливо в останнє десятиліття, стало використання проксі-серверів для заміни та маскування реквізитів банківського рахунку компанії або особи. Це може бути пов’язано з міркуваннями безпеки, такими як використання токенізації, або зі спрощенням процесу оплати, дозволяючи вам платити комусь, використовуючи номер мобільного телефону чи електронну пошту людини. Однак Банкгірот випереджав цю тенденцію на десятиліття. Фактично, з самого початку бізнесу, який бажав користуватися Bankgirot, видавався окремий номер, пов'язаний з їхнім банківським рахунком. За словами Мартіни Свенфельт, керівника відділу клірингових, міжбанківських та автоматизованих рішень, яка працює в компанії вже 23 роки:

«Це ключова причина, чому в системі Bankgirot так багато транзакцій – псевдонім дозволяє легко забезпечити ідеальну відповідність між отримувачем і платником, забезпечуючи певність і безпеку». Інша перевага полягає в тому, що не має значення, чи компанія, якій вам потрібно сплатити, змінила банк або назву – номер Bankgirot завжди з вами.

З часом Bankgirot продовжував покращувати ефективність та потужність шведського ринку платежів, розробляючи та впроваджуючи нові послуги. Важливо, що протягом усієї своєї історії вона впроваджувала найновіші технології, щоб підтримувати та дозволяти шведській банківській спільноті залишатися на передовій мінливих тенденцій. Його інновації вплинули не лише на платежі, а й відіграли ширшу роль у цифровізації Швеції.

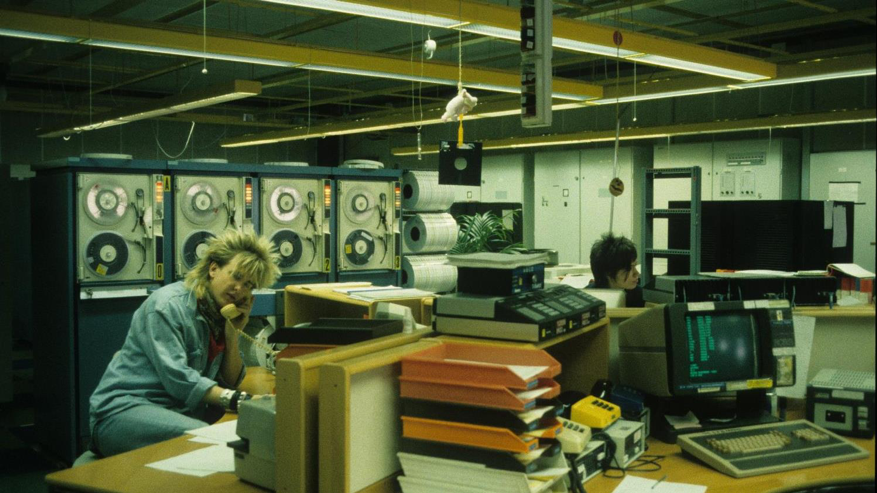
Жінка, яка працює зі старими магнітофонами Гаразд — ми всі любимо гарну ретро-стрижку, але зверніть увагу на ці старі стрічкові машини приблизно 1986 року! Дані про платежі на магнітній стрічці сканувалися на великий комп'ютер.

Пригоди в кіберпросторі

Швецію вважають однією з найбільш цифрових країн на землі та визнаною країною, яка одразу ж впроваджує багато ключових технологій, таких як мобільні телефони, інтернет та онлайн-банкінг.  Згідно з Індексом цифрової економіки та суспільства (DESI) за 2019 рік, який вимірює кілька елементів, включаючи цифрові навички, інфраструктуру, використання, а також дослідження та розробки, Швеція посідає друге місце в ЄС за рівнем цифровізації та є відомим світовим лідером у цій галузі.[4] Для Мартіни Свенфельт: «Великим стрибком стало запровадження електронної ідентифікації у 2003 році, основу для якого допоміг закласти Банкгірот». Електронна ідентифікація не лише дозволяє користувачам зручно входити в інтернет- та мобільний банкінг, але й підтримує безліч інших цифрових цілей, де потрібна ідентифікація або підписання документів. Наприклад, за словами Анніки Странер, «електронна ідентифікація використовується, коли ви здійснюєте платіж через Swish, сплачуєте податки, навіть для входу в розклад ваших дітей у школі».

Дійсно, можна побачити кореляцію між впровадженням та прийняттям електронної ідентифікації та зростанням онлайн-банкінгу у Швеції. За даними Євростату, у 2003 році, коли було запроваджено електронну ідентифікацію, 38 відсотків шведів мали онлайн-банкінг. Протягом десяти років понад 80 відсотків шведів користувалися онлайн-банкінгом, і країна продовжує мати один із найвищих показників у світі.[5]

Жанетт Єгер, генеральний директор Bankgirot, має всі підстави прокоментувати цей процес цифровізації. У 1994 році, щойно закінчивши університет, потрапивши у світ, який тільки-но опановував потенціал Інтернету, вона зробила внесок у книгу з жартівливою назвою «Все, що ви хотіли знати про маркетинг в Інтернеті, але боялися запитати»: «Усі знали, що Інтернет змінить усе». Однак, у цей час бізнес-лідери зіткнулися з труднощами, оскільки всі вони визнавали необхідність розуміти інтернет, але ніхто насправді не хотів визнавати, як мало вони знають».

Незважаючи на успішну кар'єру на передовій цифровізації, включаючи співпрацю з провідними платіжними, телекомунікаційними та ІТ-компаніями, навіть вона була здивована масштабом історії Bankgirot у цифровій трансформації Швеції, коли приєдналася до компанії у 2016 році: «З самого початку вони використовували всі найновіші технології; ця компанія має таку вражаючу історію, коли йдеться про розуміння того, як використовувати технології». Однак важливо, що успіх Bankgirot виявився одним ключовим уроком: «Ми не та компанія, яка може досягти успіху самостійно». Усе, чого ми досягли, базується на співпраці та партнерстві з власниками та клієнтами наших банків, а також іншими партнерами».

Ми не та компанія, яка може досягти успіху самостійно. Усе, чого ми досягли, базується на співпраці та партнерстві з власниками та клієнтами наших банків, а також з іншими партнерами.

Жанетт Єгер CEO at Bankgirot

Співпраця заради успіху

Кожен проєкт, у якому брав участь Банкгірот, є поєднанням компетенцій. Візьмемо, наприклад, феноменальний злет Swish – можливо, одного з найуспішніших рішень для мобільних платежів у світі. У 2019 році було зареєстровано понад півмільярда транзакцій, що еквівалентно 52 транзакціям на особу протягом року. Спільний процес, що зробив Swish успішним, виявився не лише у формі колективного рішення Bankgirot побудувати сучасну інфраструктуру реального часу для цієї нової платіжної послуги (BiR), але й у вирішальних рішеннях учасників спільно вивести її на ринок як бренд, незалежний від банку. Успіх Swish у Швеції показує, як простий, спеціалізований та незалежно просуваний платіжний сервіс може швидко отримати масове впровадження.

Зосередившись на решті випадків використання, де готівка все ще домінувала у Швеції, Swish зробив справді можливим життя без готівки в країні, навіть деякі церкви та вуличні артисти приймають Swish у своїх (віртуальних) скриньках для збору пожертв.

Партнерство також дозволило Bankgirot підвищити ефективність у всьому своєму бізнесі. Власне, саме тут в історію Bankgirot вступає Vocalink, компанія Mastercard . У 2008 році Bankgirot підписав угоду з Vocalink про передачу на аутсорсинг своїх прямих дебетових платежів Autogiro та Emittentutbetalningar.[6] За словами Мартіни Свенфельт, ця угода про аутсорсинг була досить унікальною у світі платежів на той час і стала можливою завдяки тому, що Vocalink не лише могла забезпечити перевагу масштабу, але й мала необхідні механізми комплаєнсу та управління ризиками, щоб шведські банки та регулятори почувалися комфортно з цією угодою: «Ми обидва однакові». Vocalink розуміла важливість платежів, яких ви просто не можете отримати від більшості інших постачальників технологічних послуг».[7] Vocalink дуже пишається нашим партнерством і цінує його, і, дослідивши цю статтю, я знаю, що воно взаємне.

Протягом понад десяти років Vocalink є стратегічним партнером, що дозволяє Bankgirot надавати безпечні та ефективні платіжні послуги. Наші спільні культури інновацій, консультацій та інклюзивності допомогли Швеції розробити більш цифрове платіжне середовище.

Bankgirot продовжив цей шлях аутсорсингу ключових компетенцій в інших сферах свого бізнесу, щоб забезпечити найкращу в своєму класі безпеку, швидшу розробку та підвищену економічну ефективність. Той факт, що Bankgirot так рано зрозумів зміни в економіці платіжної галузі – тенденцію до консолідації ринку та покращення ефекту масштабу – а також необхідність адаптації для збереження актуальності на дедалі конкурентнішому ринку, свідчить про інноваційну рису, яку компанія зберігала протягом своєї довгої та особливої історії.

У листопаді 2019 року Bankgirot відзначив своє 60-річчя святкуваннями для співробітників, клієнтів та партнерів. Вони запросили пенсіонерів, щоб ті поділилися своїм досвідом роботи в Bankgirot протягом десятиліть, зокрема першого генерального директора Bankgirot Курта Г. Олссона. Ольссон, якому зараз за дев'яносто, розповів про численні виклики, з якими компанія зіткнулася під час його роботи на посаді, та про те, як вона їх подолала. «Це було схоже на зустріч випускників, оскільки так багато колишніх співробітників Bankgirot продовжують працювати в галузі», – зазначила Анніка Странер, – «у нас така потужна спільнота». 

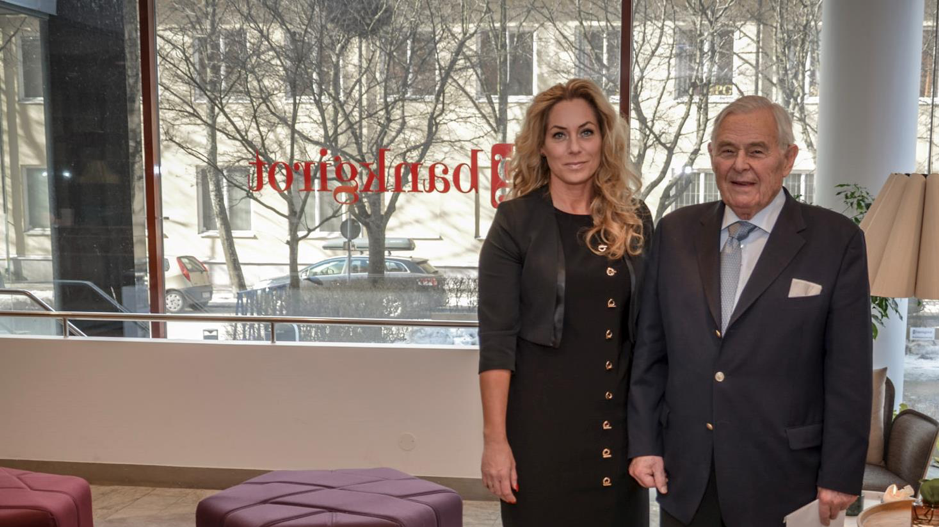
Нинішня генеральна директорка Жанетт Єгер та перший генеральний директор Bankgirot Курт Г. Олссон. Нинішня генеральна директорка Жанетт Єгер та перший генеральний директор Bankgirot Курт Г. Олссон.

Для більшості з нас досягнення знаменного 60-річчя – це час, щоб почати замислюватися про вихід на пенсію, але не для Банкгірота. Схоже, що він стане частиною ініціативи P27, започаткованої консорціумом банків, які об'єдналися для створення загальноскандинавської платіжної системи. Хоча це означатиме відносно незначну зміну власності (багато банків-власників P27 вже є існуючими власниками Bankgirot), такий крок допоміг би розширити вплив Bankgirot. Це дозволило б його талантам та досвіду не лише продовжувати залишати свій слід у житті шведів, а й поширюватися далі по всьому скандинавському регіону та за його межами.

Разом з P27 ми продовжимо об’єднувати людей та бізнес через першу у світі мультивалютну платформу, що працює в режимі реального часу та пакетно, трансформуючи процес платежів.

Ми зовсім не чекаємо, що Bankgirot відіграє ключову роль у просуванні наступного рубежу швидких, безпечних та технологічно розвинених цифрових економік.

Остаточне слово ми залишимо генеральному директору Жанетт Єгер:

«Сьогодні Bankgirot робить повсякденне життя зручним та безпечним». Однак ринок швидко змінюється. Зростання обсягу транзакцій продовжиться, а використання готівки зменшиться, тоді як безпека зростатиме у всьому, від кіберзлочинності та відмивання грошей до особистої недоторканності. Масштаб зменшить витрати, змінить моделі ціноутворення та навіть вдосконалить способи здійснення платежів. Також зростає потреба в стандартизації та сумісності. Це танець між усіма цими різними частинами, які повинні працювати разом.

Саме тому ми бачимо співпрацю між скандинавськими країнами та P27, і ми з нетерпінням чекаємо можливості стати важливою частиною цієї нової ініціативи».

* Bankgirot зберігає всі свої зобов'язання перед шведською банківською спільнотою, державними установами та регуляторними органами.
[1] Шведська модель являла собою проміжний шлях між необмеженим капіталізмом та централізовано плановою економікою.
[2] Для забезпечення прозорого та справедливого управління, ради директорів Bankgirot складаються з представників кожного з банків-власників, а головуючий у раді директорів змінюється за принципом ротації.
[3] IBM System/360, анонсована в 1964 році, була першим сімейством комп'ютерів, розроблених для охоплення повного спектру застосувань, від малих до великих, як комерційних, так і наукових.
[4] https://ec.europa.eu/digital-single-market/en/desi
[5] Євростат. ec.europa.eu/eurostat
[6] Платіжний рахунок (Euroclear) – це платіж кредитним переказом як у шведських кронах, так і в євро. Його метою є спрощення та раціоналізація обробки вихідних платежів компанією Euroclear Sweden AB.
[7] Vocalink була фактично заснована в 1968 році разом із запуском Міжбанківського комп'ютерного бюро. Дійсно, Vocalink та Bankgirot мають схожу та довгу історію, оскільки обидва відіграли ключову роль у цифровізації наших внутрішніх ринків.

Book a demo

Request a personalized demo to learn how Mastercard can enhance your business through our products and services.

Mastercard