Publicado: 17 de junio de 2026
El intercambio de datos financieros está evolucionando más allá de la banca abierta hacia una era más amplia y conectada conocida como finanzas abiertas: un cambio que está redefiniendo cómo puedes acceder, usar y beneficiarte de tu información financiera.
Si alguna vez has intentado obtener una visión completa de tu vida financiera, sabes lo dispersa que puede sentirse: cuentas en un lugar, inversiones en otro, seguros en otra parte y, tal vez, una pensión que no has revisado en años. Todo suma.
La banca abierta ayudó a simplificar parte de ese panorama al desbloquear el acceso seguro a los datos de las cuentas bancarias. Pero hoy en día, las vidas financieras son más complejas — y las expectativas son aún mayores. Las personas quieren servicios que se sientan conectados, personalizados y alineados con sus objetivos. Ahí es donde entran las finanzas abiertas.
Echemos un vistazo más de cerca a cómo los datos financieros están evolucionando de la banca abierta a las finanzas abiertas, y qué es lo que viene a continuación.
Los datos financieros se están expandiendo rápidamente. Lo que antes se centraba en cuentas bancarias y transacciones se está extendiendo a inversiones, pensiones, nóminas, seguros, servicios públicos y más. Según nuestra reciente investigación con Financial Times Longitude, los consumidores están cada vez más dispuestos a compartir esta información, siempre que sea segura, transparente y esté vinculada a un valor significativo. De hecho, hemos llegado a un punto de inflexión claro: el 76 % de los consumidores está listo para cambiar de proveedor financiero por mejores funciones de gestión de dinero digital.
Este cambio está redefiniendo la forma en que operan los servicios financieros. Con la banca abierta y las finanzas abiertas, las empresas y las instituciones financieras pueden crear experiencias que reflejen más de la vida financiera de una persona, no solo una pequeña parte de ella. Y con ello, los consumidores obtienen acceso a herramientas más personalizadas e intuitivas que les ayudan a tomar decisiones financieras más inteligentes con confianza.
La banca abierta permite a las personas y empresas autorizar el acceso a sus propios datos de cuenta y transacciones. Marcó un gran salto adelante para los servicios financieros, facilitando:
La banca abierta ha impulsado la competencia y la innovación, pero aún solo ha capturado una parte del mundo financiero de las personas. De esa manera, las finanzas abiertas se basan en los cimientos de la banca abierta al extender los principios de intercambio de datos a una gama más amplia de productos y servicios financieros.
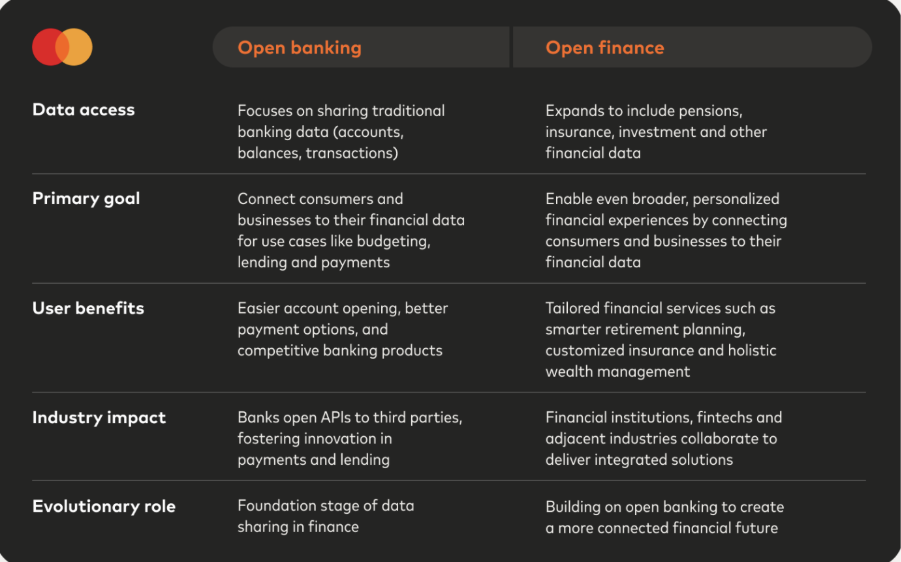
Mientras que la banca abierta se centra en compartir de forma segura los datos bancarios tradicionales —como los saldos de cuentas y las transacciones—, las finanzas abiertas amplían este acceso a una gama más amplia de datos financieros, como pensiones, seguros, inversiones y más.
El resultado es un ecosistema más amplio donde los consumidores y las empresas pueden beneficiarse de servicios financieros altamente personalizados, desde una planificación de jubilación más inteligente hasta productos de seguros a medida. De esa manera, las finanzas abiertas son la evolución natural de la banca abierta.
Para entender el panorama completo, es importante reconocer que la banca abierta y las finanzas abiertas difieren tanto en alcance como en impacto: la banca abierta se centra en compartir datos de cuentas bancarias, mientras que las finanzas abiertas amplían el acceso a los datos a una gama más amplia de productos y servicios financieros.
La banca abierta se centra en compartir datos de cuentas bancarias —como transacciones, saldos e iniciación de pagos— a través de API seguras. Ofrece a los consumidores un mayor control sobre cómo se utilizan sus datos bancarios principales, permitiendo servicios como aplicaciones de presupuesto, agregación de cuentas y pagos más rápidos.
Las finanzas abiertas, por otro lado, extienden esos mismos principios de intercambio de datos más allá de la banca tradicional. Permite a los consumidores autorizar el acceso a un conjunto más amplio de datos financieros —también a través de API seguras—, creando un ecosistema financiero más holístico y conectado.
De esa manera, la diferencia entre las finanzas abiertas y la banca abierta se reduce al alcance: la banca abierta se centra en compartir datos de cuentas bancarias, mientras que las finanzas abiertas desbloquean el acceso a una gama mucho más amplia de información financiera.
Las finanzas abiertas reúnen un conjunto más amplio de tipos de datos, que incluyen:
Al abrir estas fuentes de datos adicionales donde sea compatible, las finanzas abiertas permiten obtener perspectivas más ricas, productos más personalizados y experiencias financieras más fluidas: desde herramientas de ahorro automatizadas hasta precios de seguros personalizados y evaluaciones crediticias más precisas.
Juntos, la banca abierta y las finanzas abiertas están transformando la forma en que pensamos sobre los servicios financieros, empoderando a los consumidores y a las empresas con mayor control, elección y conveniencia. Y a medida que el ecosistema continúa evolucionando, el cambio hacia la banca abierta y las finanzas abiertas marca un paso importante hacia un futuro financiero verdaderamente interoperable y centrado en el usuario.
Las finanzas abiertas no están surgiendo en el vacío; están siendo impulsadas por una mezcla de tendencias tecnológicas, competitivas y orientadas al consumidor, incluidos los cinco impulsores a continuación:
Los servicios financieros están apareciendo en todas partes: en el Pago, dentro de las aplicaciones y en todas las experiencias digitales. A medida que más actores compiten por la atención y la retención de los clientes, el acceso a conjuntos de datos más amplios y enriquecidos se vuelve esencial. Para potenciar estos momentos integrados y ofrecer experiencias financieras fluidas, los proveedores de toda la industria necesitan una conectividad segura y autorizada. Las finanzas abiertas ayudan a hacer posible exactamente eso, impulsando nuevas dinámicas competitivas y desbloqueando formas más innovadoras de servir a los clientes.
Las personas esperan servicios que se sientan adaptados a sus necesidades — tal como las experiencias que obtienen al ver televisión en streaming, planificar viajes, comprar en línea o usar sus aplicaciones favoritas. No genérico. No es un enfoque único para todos. Verdaderamente personal. Las finanzas abiertas respaldan este nivel de personalización posible en los servicios financieros.
Más allá de permitir evaluaciones crediticias más precisas y solicitudes simplificadas, el open finance también puede desbloquear experiencias de pago y de tarjeta más personalizadas. Al brindar a los proveedores una visión más agregada y autorizada del comportamiento de compra del consumidor a través de sus cuentas, el open finance permite a los emisores y Comercios ofrecer tarjetas, recompensas e información de gastos altamente relevantes que reflejan patrones de compra reales.
Y los consumidores están cada vez más abiertos a compartir datos cuando esto conduce a resultados mejores, más relevantes y personalizados. Nuestra investigación con Financial Times Longitude muestra que el 82 % de los consumidores aceptaría compartir sus datos si esto simplificara las solicitudes de préstamos e hipotecas, mejorara los resultados de aprobación o les ayudara a obtener mejores tasas de interés.
Uno de los mayores impulsores de las finanzas abiertas es la rápida maduración de la tecnología subyacente. Desde los primeros días de la banca abierta, las API se han vuelto más seguras, estandarizadas y ampliamente adoptadas, lo que facilita que los datos se muevan de manera segura y confiable entre partes de confianza. Aunque todavía queda mucho camino por recorrer en lo que respecta a las API estandarizadas, el progreso técnico ha reducido gran parte de la fricción que antes ralentizaba la innovación, brindando a los proveedores mayor confianza y más infraestructura de la que necesitan para construir experiencias financieras conectadas y en tiempo real. A medida que mejora la interoperabilidad y se fortalecen los marcos de seguridad, la industria está mejor equipada que nunca para escalar las finanzas abiertas y desbloquear todo su potencial.
En el Reino Unido y Europa, el progreso en la banca abierta y las finanzas abiertas ha sido impulsado en gran medida por la regulación. Los próximos marcos y propuestas legislativas — incluyendo PSD3, el Reglamento de Servicios de Pago (PSR), el reglamento de Acceso a Datos Financieros (FiDA) y la Ley de Uso y Acceso a Datos del Reino Unido (DUAA) tienen la intención de extender los derechos del consumidor a las finanzas abiertas y a los "datos inteligentes", fortaleciendo la portabilidad de datos y fomentando la innovación intersectorial.
En Australia, la banca abierta y las finanzas abiertas están habilitadas por el Derecho a los Datos del Consumidor (CDR, por sus siglas en inglés), que exige el intercambio seguro de datos en sectores designados. Lanzado en la banca en 2019 y ahora expandido a la energía y los préstamos no bancarios, el CDR brinda a los consumidores control sobre sus datos mientras fomenta la competencia y la innovación.
En Estados Unidos, el panorama está liderado principalmente por el mercado, con consumidores que conectan sus datos financieros a aplicaciones de terceros a gran escala. De esa manera, las instituciones financieras, las fintechs y los proveedores de tecnología están dando forma a la banca abierta y las finanzas abiertas a través de soluciones competitivas y alianzas, impulsando una rápida innovación.
La confianza es uno de los motores más poderosos de las finanzas abiertas. Los consumidores quieren claridad, control y confianza en que sus datos se utilizan de forma responsable, y están mucho más dispuestos a participar cuando se cumplen esas expectativas. Construir esa confianza requiere una seguridad sólida, un consentimiento transparente y prácticas de datos que prioricen a las personas. Estos principios se alinean con el compromiso de larga data de Mastercard con la seguridad, la privacidad y la administración responsable de los datos, fundamentos que son esenciales para que las finanzas abiertas escalen y prosperen.
Las finanzas abiertas ayudan a las instituciones a profundizar las relaciones, fortalecer el modelado de riesgos y aumentar la lealtad de los clientes al ofrecer experiencias financieras más personalizadas que reflejan un comportamiento financiero más representativo. También crea eficiencias significativas en la apertura de cuentas, lo que permite una incorporación más rápida sin dejar de cumplir con las normas KYC, reduciendo la fricción para los clientes y la carga operativa para las instituciones
Nuestra investigación con Financial Times Longitude muestra que el 75 % de los ejecutivos reporta un aumento directo en los ingresos gracias a las iniciativas de finanzas abiertas: una señal clara de que el impacto comercial es tanto medible como significativo.
Nova Credit es un claro ejemplo de esto en acción. Al utilizar datos con permiso del consumidor a través de Mastercard Open Finance, ayudan a los prestamistas a evaluar a los solicitantes con un historial crediticio tradicional escaso o nulo. Su solución Cash Atlas analiza las transacciones bancarias en tiempo real para construir un perfil financiero más completo, permitiendo a los prestamistas aprobar de manera responsable a más prestatarios calificados. Este enfoque amplía el acceso al crédito mientras mantiene los estándares de seguridad y privacidad que los consumidores esperan. los estándares de seguridad y privacidad que los consumidores esperan.
Existen muchas formas en las que las fintechs, las empresas y los PSP pueden beneficiarse de las finanzas abiertas. Con acceso autorizado a conjuntos de datos más ricos y diversos, pueden innovar más rápido y crear servicios financieros más fluidos, impulsando todo, desde herramientas de ahorro automatizadas hasta préstamos integrados y flujos de incorporación más inteligentes.
Un gran ejemplo es la colaboración entre Nexi Group y Mastercard, que está remodelando el panorama de los pagos en toda Europa a través de soluciones de pago de cuenta a cuenta (A2A) impulsadas por finanzas abiertas. Al combinar la conectividad segura de banca abierta con innovaciones como la redirección de aplicación a aplicación y la autenticación biométrica, la asociación está haciendo que los pagos A2A sean más confiables, fluidos y favorables a la conversión para los comercios.
Los resultados iniciales, incluido el crecimiento de Paytrail en Finlandia, muestran cómo las finanzas abiertas pueden desbloquear mejores experiencias de usuario y ampliar las oportunidades de pago digital de alto valor.
En Europa, las finanzas abiertas pueden ayudar a crear un valor significativo para los comercios al mejorar tanto la experiencia de Pago como la calidad de la interacción con el cliente. Con un acceso seguro y autorizado a los datos financieros del consumidor, los comercios pueden ofrecer opciones de pago de cuenta a cuenta (A2A) más fluidas que reducen la dependencia de las redes de tarjetas tradicionales, disminuyen los costos de aceptación de pagos y mejoran la conversión a través de flujos de Pago más rápidos y sin fricciones.
Más allá de los pagos, las finanzas abiertas desbloquean una comprensión más rica del comportamiento del cliente. Al agregar información de todas las cuentas —con el consentimiento del consumidor—, los comercios obtienen una visión más completa de los patrones de gasto, lo que les permite ofrecer ofertas altamente personalizadas, recompensas de lealtad y experiencias dinámicas que reflejan el comportamiento de compra real.
Juntas, estas capacidades permiten a los comercios optimizar ambos lados del recorrido del cliente: una experiencia de pago más fluida en el Pago y interacciones más relevantes y basadas en datos antes y después de la venta.
A pesar de las inmensas ventajas que las finanzas abiertas aportan a las instituciones financieras, las fintech y los PSP, los consumidores son posiblemente los mayores ganadores de las finanzas abiertas. Con un mayor control sobre sus propios datos financieros, pueden elegir los servicios que realmente satisfacen sus necesidades, no solo los vinculados a un único proveedor.
Según la investigación de FT, las personas valoran cada vez más la personalización, la transparencia y el control; tanto es así que el 76 % de los consumidores están dispuestos a cambiar de proveedor financiero por mejores funciones de gestión de dinero digital.
Las finanzas abiertas permiten productos financieros que reflejan mejor la vida financiera de una persona, no solo lo que hay en una cuenta. El resultado son experiencias más personalizadas, mayor competencia y, en última instancia, mejores resultados para los consumidores.
Elegir al proveedor de open finance adecuado puede ser un desafío, especialmente a medida que nuevos actores ingresan al mercado y las capacidades varían ampliamente. Para construir experiencias de open finance confiables y escalables, las organizaciones deben buscar socios con seguridad comprobada, prácticas sólidas de gobernanza de datos y la capacidad de operar en diversos mercados y entornos regulatorios. Mastercard está ayudando a respaldar un ecosistema de open finance seguro, inclusivo e interoperable a través de:
En Mastercard, creemos que la banca abierta y las finanzas abiertas son solo el comienzo. El futuro apunta hacia ecosistemas de datos abiertos más amplios — donde las personas pueden autorizar el uso de información en diversos sectores, desde la energía hasta la salud y los servicios gubernamentales.
El cambio hacia las finanzas abiertas marca un hito importante en la evolución de los servicios financieros. Con un acceso a datos más amplio, una mayor confianza del consumidor y una tecnología más avanzada, la oportunidad que se avecina es significativa —para las instituciones financieras, los innovadores fintech y los consumidores a los que sirven.
Las finanzas abiertas no son solo el siguiente paso. Es una base importante para un futuro financiero más conectado, más personalizado y más empoderador.
Si deseas saber más sobre las finanzas abiertas, descarga nuestro último informe de investigación con Financial Times Longitude, o conecta con nuestro equipo de finanzas abiertas para conocer cómo podemos ayudarte a dar el siguiente paso