7. Mai 2026
Als Jens Thobo-Carlsens Vater vor einigen Jahren starb, war er tief verschuldet, etwas, das sein Sohn und der Rest seiner Familie erst nachträglich erfuhren. Dies ist keine ungewöhnliche Situation. In Ecuador, wie auch im restlichen Lateinamerika, kann der Zugang zu formellen Krediten schwierig sein, doch es ist leicht, Kredite von informellen und oft räuberischen Kreditgebern aufzunehmen, denen die Aufsicht der Regierung und der Kreditauskunfteien fehlt. Der durchschnittliche Ecuadorianer hat acht Kredite, laut einem Bericht, manche sogar bis zu 13.
Es machte Thobo-Carlsen, der die Schulden seines Vaters geerbt hatte, immer noch wütend. „Sie denken, dass Sie es bekommen dürfen, weil Sie diese Optionen haben oder Ihnen Kredit angeboten wird“, sagt er. „Deshalb wächst die Verschuldung ständig. Es findet sich immer jemand, der Ihnen Geld leiht, was den Zinssatz erhöht.
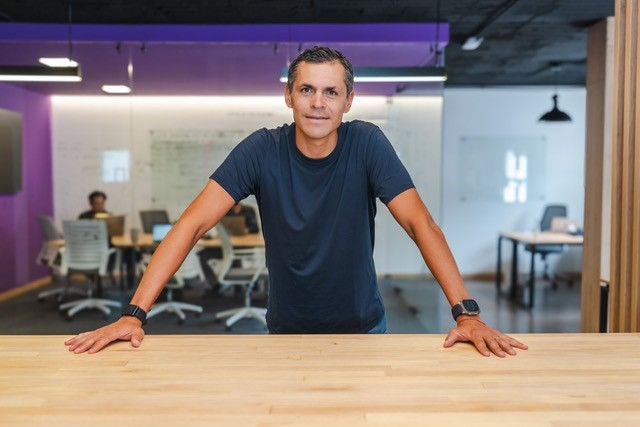
Nach dem Tod seines Vaters entdeckte Jens Thobo-Carlsen, dass dieser tief verschuldet gewesen war, was ihn schließlich dazu veranlasste, Kamina zu gründen, eine App, die Nutzern hilft, Zahlungsausfälligkeit zu vermeiden. (Foto mit freundlicher Genehmigung von Kamina)
Aber Thobo-Carlsen bemerkte, dass Kreditgeber zwar gerne Kredite vergaben und Zinsen kassierten, sich aber nicht viel darum zu kümmern schienen, was danach geschah. Mehr als 35 % der Ecuadorianer sind ohne Bankverbindung, was bedeutet, dass sie keine Beziehung zu einem Finanzinstitut und keine formelle Bonitätshistorie haben, und selbst wenn sie eine haben, verlassen sich viele auf andere Finanzdienstleistungen, die auf lange Sicht teurer sein können. Niemand klärte diese Menschen über die Folgen der Nichtrückzahlung ihrer Schulden auf – und dann meldeten sich die Inkassobüros. Dann war es meist zu spät: Die Zinsen hatten sich angesammelt und die Schulden waren nun höher, als die Kreditnehmer sich leisten konnten.
„Das ist dasselbe, wie wenn man Ihnen ein Auto gibt“, sagt Thobo-Carlsen, „und nicht überprüft, ob Sie einen Führerschein haben.“
Thobo-Carlsens Erfahrung trieb ihn an, Kamina zu entwickeln, eine App, die KI nutzt, um die täglichen Geldgewohnheiten eines Benutzers in personalisierte Lektionen umzuwandeln – ein Versuch, Ecuadors Millionen von nicht bankgebundenen Konsumenten die Art von Anleitung zu geben, die Kreditgeber und Regulierungsbehörden selten bieten, bevor sich kleine Kredite zu lebenslangen Schulden entwickeln.
Zum Zeitpunkt des Todes seines Vaters arbeitete Thobo-Carlsen für ein Startup in Ecuador, das Apps zur Verbesserung der Gesundheit und des Wohlbefindens der Nutzer entwickelte. Doch als er erfuhr, dass finanzielle Probleme eine Hauptursache für mentalen Stress sind, kam er zu dem Schluss, dass eine bessere Quelle zur Stressbewältigung eine App wäre, die den Menschen beibringt, wie sie ihr Geld verwalten und ihre Kreditwürdigkeit verantwortungsvoll aufbauen können. Also verließ er das Startup und gründete Kamina Ende 2023.
Kamina – ein Wortspiel mit dem spanischen Wort für „gehen“ – führt die Nutzer Schritt für Schritt zu stärkeren Finanzgewohnheiten. Und da eine auf solider Kreditwürdigkeit und Vertrauen basierende Kundenbeziehung langfristig für alle gesünder ist, warnt Kamina Finanzinstitute auch, bevor ein Kreditnehmer eine Zahlung versäumen könnte, und gibt der Bank Zeit, einzugreifen, bevor ein Kredit problematisch wird. Thobo-Carlsen sagt, er hoffe, die App werde die Kreditdelinquenz reduzieren und verhindern, dass Menschen in die Schuldenfalle geraten. Einfacher ausgedrückt: Es ist wie Stützräder für das Kreditmanagement.
Die App basiert vollständig auf menschlichem Verhalten. Kamina oder ein Finanzinstitut leiht dem Benutzer einen kleinen Geldbetrag, von 500 $ bis zu 8.000 $. Diese Nutzer geben die ausdrückliche Zustimmung zur Weitergabe ihrer Daten, und die App verwendet KI, um 300 verschiedene Metriken zu überwachen und zu analysieren, darunter E-Mails, soziale Medien und die digitalen Geldbörsen, die viele Lateinamerikaner anstelle formeller Bankkonten verwenden. Es verfolgt die Ausgabengewohnheiten der Nutzer und deren Fortschritt bei der Rückzahlung des ursprünglichen Darlehens, und Kamina nutzt diese Informationen, um das Finanzverhalten der Nutzer zu bewerten und in Echtzeit Lektionen und Ratschläge zur Verbesserung zu geben.
„KI ermöglicht es uns, eine personalisierte Erfahrung in die Analyse des Verhaltens jedes Nutzers einzubringen“, erklärt Thobo-Carlsen. „Was sind ihre Ausgabemuster, warum geben sie ihr Geld an dem einen oder anderen Ort aus, ob sie psychologische Auswirkungen haben, ob sie einen Mangel an Bildung haben.“ „All diese Datenpunkte werden in unsere Plattform kalibriert und ermöglichen es uns sicherzustellen, dass die Informationen, die der Nutzer erhält, es ihm ermöglichen, seine Finanzgewohnheiten durch die von uns bereitgestellten präventiven und prädiktiven Szenarien zu berücksichtigen oder zu ändern.“
Die App gamifiziert Finanzbildung in einem spielerischen Stil, den Thobo-Carlsen mit der Sprachlern-App Duolingo vergleicht. „Es gibt Tests und Lückentexte und viele, viele Alternativen, die den Nutzer bei der Stange halten“, sagt er. „Wir haben eine Beteiligung von 73 %, was sehr hoch ist.“ „Die Leute lieben die App.“
Wenn die Finanzverhaltenswerte der Nutzer steigen und sie zeigen, dass sie ihre Finanzkompetenz verbessert haben, Become sie für weitere Vorteile berechtigt. Ihre Zahlungen für das ursprüngliche Darlehen werden über Kreditauskunfteien erfasst und tragen zur Verbesserung ihrer formellen Kreditwürdigkeit bei. Dadurch sind sie für weitere Darlehen von Finanzinstituten berechtigt. Diese sind weniger ausbeuterisch als die informellen Kredite, die die meisten unbankierten Ecuadorianer aufnehmen. Rund 20 % der Kamina-Nutzer haben Kredite von Finanzinstituten erhalten, so Thobo-Carlsen.
„Aber das Beeindruckendste, was wir tun“, fügt er hinzu, „ist, dass wir den 70% der Nutzer Kredite geben, die Finanzinstitute nicht berücksichtigten.“ Das ist riesig. Das bedeutet, dass wir von den 80 oder 85 % der Ecuadorianer, die für Banken nicht sichtbar sind, bis zu 70 % dieser Nutzer in eine Situation bringen können, in der sie zumindest einen kleinen Kredit erhalten.“
Letztes Jahr wurde Kamina Teil des Emerging Fintech-Programms von Mastercard Start Path, dem ersten ausgewählten ecuadorianischen Startup. Anfang 2026 arbeitete Mastercard mit einer der größten Banken Ecuadors an einem kleinen Pilotprojekt zusammen, um zu sehen, wie Kamina das Finanzverhalten der Nutzer verbesserte, und stellte fest, dass bestehende Karteninhaber, die von Zahlungsrückständen betroffen waren und die App heruntergeladen hatten, mehr Selbstregulierung bei den Ausgaben zeigten als diejenigen, die die App nicht nutzten.
In Zukunft hofft Thobo-Carlsen, Kamina über Lateinamerika hinaus auszudehnen und den Anwendungsbereich der App über persönliche Finanzen hinaus auf Kleinunternehmen zu erweitern.
Doch vorerst bleibt Kaminas Mission die Aufklärung der Verbraucher darüber, wie Schulden funktionieren. Und Thobo-Carlsen ist zufrieden damit, wie sich die Dinge entwickelt haben. „Was wir bei den Nutzern sehen“, sagt er, „ist, dass sich die Dinge ändern können, wenn Sie mit einer anderen Absicht weniger ausgeben.“
„Es widerspricht jeglicher Logik, auf diese Weise Kapital für die Finanzbildung zu beschaffen, wie wir es getan haben“, fährt er fort. „Die meisten Leute würden sagen: ‚Warum nicht den einfachsten Weg gehen und den Menschen Kredite geben und sie dann vergessen?‘ Vergessen Sie den ganzen Support-Kram.“ Aber nein. Daraus sind wir entstanden und das macht uns einzigartig.“