Zum Hauptinhalt wechseln

Inklusion

16. April 2024


Kredit, wo er hingehört: Wie besserer Zugang zu erschwinglichem Kapital für Frauen Wachstum für alle freisetzen kann

Ein neuer Bericht der Gates Foundation bietet eine neue Vision zur Förderung von Unternehmen in Frauenbesitz in Subsahara-Afrika.

Dianna Delling

Contributor

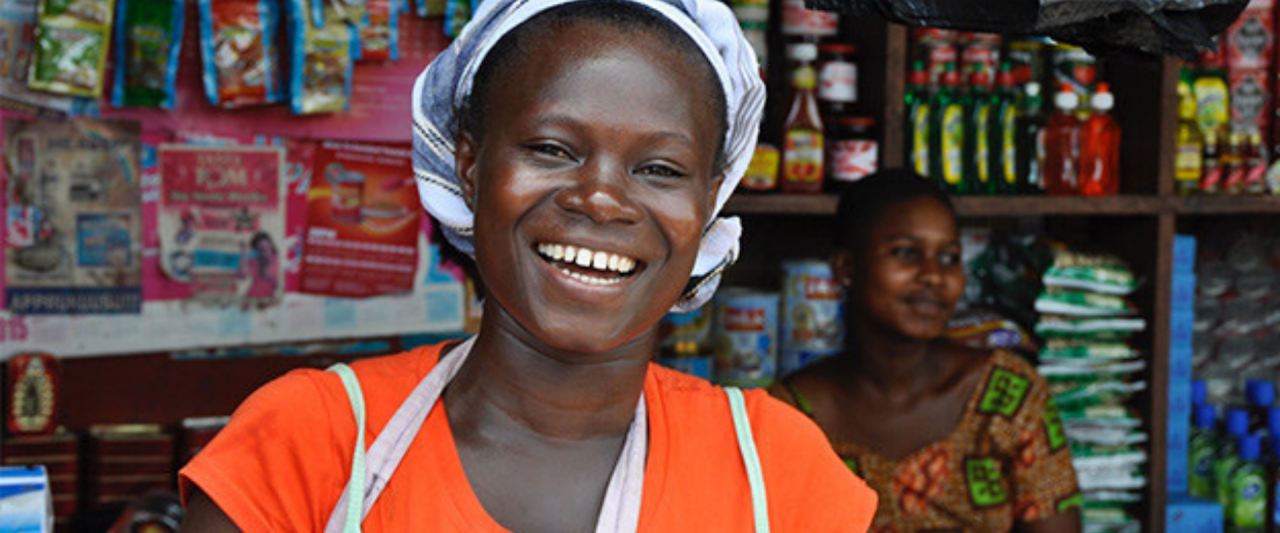
Besuchen Sie ein Land wie Uganda, Kenia oder Äthiopien, und Sie werden wahrscheinlich einer Frau begegnen, die ihr eigenes kleines Unternehmen führt – sonnengereifte Tomaten aus ihrem Garten verkauft oder farbenfrohe Baumwolltextilien, die mühsam von Hand gewebt wurden. Afrika beherbergt 26 % der Unternehmen weltweit, die sich in Frauenbesitz befinden, viele davon sind Einzelunternehmen.

Diese Frauen gründen tendenziell aus der Not heraus Kleinstunternehmen. Formale, gut bezahlte Arbeitsplätze sind in diesen Ländern mit niedrigem und mittlerem Einkommen, wo sich die Bevölkerung bis 2050 voraussichtlich auf 2,5 Milliarden verdoppeln wird, rar. Doch ein Unternehmen aufzubauen, ist in einer Region, in der Frauen nur begrenzten Zugang zu Betriebskapital haben und bei der Beschaffung mit schlechteren Kreditbedingungen konfrontiert sind, schwierig.

In einem neuen Whitepaper, “Frauen und gerechtes Wachstum in einer ressourcenbeschränkten Welt,” befasst sich die Bill & Melinda Gates Foundation eingehend mit den Problemen, die auch in anderen Teilen der Welt existieren, und präsentiert eine Vision für den Aufbau einer diverseren, basisorientierten Finanzarchitektur in Subsahara-Afrika. Das Ziel: Wege finden, um Finanzierungen effektiver an Kleinst- und Kleinunternehmer, insbesondere Frauen, zu leiten. Wie Melinda French Gates voraussichtlich am Donnerstag auf dem jährlichen Global Inclusive Growth Summit von Mastercard erörtern wird, wo sie als Rednerin auftritt, sind die Probleme komplex, und die Stiftung sieht globale Zusammenarbeit als entscheidend für deren Bewältigung an.

Das Mastercard Newsroom sprach kürzlich mit der Hauptautorin des Papiers, Greta Bull, die für die wirtschaftliche Stärkung von Frauen bei der Gates Foundation verantwortlich ist.

Ihr Papier postuliert, dass die Einbindung von Frauen in den formellen Finanzsektor ein wichtiger Bestandteil ist, um ihren Unternehmen zum Wachstum und Erfolg zu verhelfen. Wie das?

Bull: Ein Unternehmen, sei es ein Kleinst- oder Kleinunternehmen, zu führen, erfordert zuverlässige und erschwingliche Finanzierungsquellen. Leider haben die meisten Frauen in Afrika keinen Zugang zu dieser Art von Kredit. Sie können auf sehr teure kurzfristige digitale Verbraucherkredite zugreifen, wenn sie ein Mobile-Money-Konto haben, oder Kredite über kleine rotierende Gemeinschaftskreditvereinigungen erhalten, bei denen die Mittel nicht zuverlässig verfügbar sind, wenn Unternehmen sie benötigen.

Aber diese Kreditquellen sind entweder teuer oder stimmen nicht mit dem überein, was Frauen zum Führen eines echten Unternehmens benötigen. Wir sehen einen Mangel an erschwinglichen, maßgeschneiderten Kreditlösungen. In dem Papier geht es darum, mehr — und, was noch wichtiger ist, bessere — Kreditressourcen in die Hände von Unternehmerinnen zu legen.

In Afrika, wo digitales und mobiles Banking vorherrschend sind, mangelt es an Kreditverlaufsdaten. Wie fließt das in die Situation ein?

Bull: Wenn Kreditgeber keinen Überblick über Transaktionsdaten oder eine Rückzahlungshistorie haben, agieren sie quasi im Blindflug, was das Kreditrisiko dieses Kunden betrifft. Informelle Gruppen handhaben dies, indem sie „Reputationskapital“ nutzen und das Ausfallrisiko durch sozialen Druck steuern. Mikrofinanzinstitute verwenden sehr manuelle Methoden, um Kreditrisiken zu verstehen, was es schwierig macht, ihre Lösungen zu skalieren. Digitale Verbraucherkreditgeber kalkulieren hohe Verlustquoten ein, und Kredite sind folglich sehr teuer.

Und bei all diesen Lösungen sehen wir keinen Fortschritt für Kreditnehmerinnen — wenn eine Frau pünktlich durch mehrere Runden informeller, digitaler oder Mikrokredite geliehen und zurückgezahlt hat, neigt sie nicht dazu, zu besseren Produkten mit geringeren Kosten überzugehen, obwohl sie bewiesen hat, dass sie ein gutes Kreditrisiko darstellt. Daten, die von Kunden kontrolliert und geteilt werden, können dazu beitragen, dies sichtbarer zu machen, aber leider existieren diese Daten in vielen Fällen entweder nicht oder befinden sich in abgeschotteten Bereichen digitaler Anbieter, so dass niemand einen Anreiz hat, diesen Frauen bessere und günstigere Produkte anzubieten. Eine unserer Ansichten ist, dass wir einen Weg finden müssen, diese Daten freizuschalten und zu teilen, ohne dass dadurch hohe Kosten entstehen.

Vor nicht allzu langer Zeit wurde Mikrofinanzierung als Antwort auf die Armutsbekämpfung angesehen. Muhammad Yunus gewann sogar einen Nobelpreis für seine Arbeit im Bereich Mikrofinanzierung. Nun wird es von Geldgebern zugunsten von mehr digitalen Lösungen relativ depriorisiert. Was ist passiert?

Bull: Mikrofinanz hatte eine starke Wirkung an Orten wie Bangladesch und Lateinamerika, hat sich aber in Afrika als weniger transformativ erwiesen, nicht zuletzt, weil Institutionen in diesen Märkten Schwierigkeiten hatten, die notwendige Skalierung zu erreichen. Als vor rund 15 Jahren eine erste Runde randomisierter kontrollierter Studien ergab, dass Mikrofinanz nicht transformativ sei, suchten die Geldgeber nach anderen Lösungen, aufbauend auf dem explosiven Wachstum von Mobile Money und anderen digitalen Lösungen in den 2010er Jahren.

Diese Lösungen erweiterten die Grenzen der Finanzierung massiv in Bezug auf den Zugang zu Konten und Zahlungsdiensten, bieten aber Frauen immer noch keine produktiven Kredite zu erschwinglichen Konditionen. Sie sind also Teil der Lösung, aber nicht die ganze Lösung. Und es stellt sich heraus, dass die Beweise für die Auswirkungen nicht so negativ sind, wie wir alle dachten – das Papier enthält eine gründliche Literaturübersicht für diejenigen, die sich mit den Details befassen möchten. Wir haben gelernt, dass Mikrokredite unter bestimmten Umständen sehr erhebliche Auswirkungen für bestimmte Arten von Unternehmen haben können, wenn die Kreditprodukte auf deren Bedürfnisse zugeschnitten sind.

Was haben wir über den „Königsweg“ zur „Lösung“ der Armut gelernt?

Bull: Seit ich in den frühen 2000er-Jahren an inklusiver Finanzierung gearbeitet habe, hat sich die globale Entwicklungsgemeinschaft von einer Patentlösung zur nächsten bewegt. Wir denken, Mikrofinanzierung ist erstaunlich, und dann beschließen wir, sie ist schrecklich. Wir gehen zu den Zahlungen über, nur um festzustellen, dass das Modell Einschränkungen hat. Also wenden wir uns digitalen Finanzdienstleistungen, Fintech, digitaler öffentlicher Infrastruktur zu – was auch immer Sie nennen möchten. Die Wahrheit ist, dass es keine Patentlösung gibt. All diese Dinge sind Teil der Lösung. Das ist eine Ökosystem-Herausforderung – alle Teile müssen zusammenarbeiten, damit die Wirtschaft funktioniert. Kredite an Arme zu vergeben ist schwierig – der Ertrag, den Sie mit jedem Kredit erzielen, ist gering, daher müssen Sie viele Kredite vergeben, damit das Geschäftsmodell funktioniert.

Dazu benötigen wir spezialisierte Kreditgeber, die über eine Kostenstruktur verfügen, die es ihnen ermöglicht, Frauen mit geringem Einkommen mit erschwinglichen Kreditprodukten zu erreichen. Es besteht Bedarf an produktiver Mikrofinanzierung (bereitgestellt von Mikrofinanzinstitutionen, Banken oder Fintechs) und Zahlungen – diese gehen tatsächlich Hand in Hand. Wir müssen nur besser verstehen, wie man Finanzsektor-Ökosysteme aufbaut, die Frauen mit geringem Einkommen mit den Produkten versorgen können, die sie benötigen, und das umfasst mehr als nur einige wenige Anbieter. Es erfordert regulatorisches Engagement; Zugang zu kostengünstiger Großhandelsfinanzierung in lokaler Währung; stärkere, digitalere Finanzdienstleister; und eine wesentlich bessere Marktinfrastruktur, insbesondere im Bereich Daten. Die gute Nachricht ist, dass dies bereits in verschiedenen Teilen der Welt geschehen ist. Mit ausreichend strategischen Investitionen und Partnerschaften können wir dasselbe in Afrika erreichen.

Wie schlagen Sie vor, dass wir eine so komplexe und nuancierte Situation angehen?

Bull: Zuerst würden wir uns wünschen, dass der öffentliche und private Sektor sowie Entwicklungsakteure in diesem Bereich zusammenarbeiten und darüber sprechen, wie eine neue Architektur aussehen könnte. Es gibt komplexe Herausforderungen, die eine Zusammenarbeit zwischen verschiedenen Marktakteuren erfordern, die derzeit isoliert an ihren eigenen Projekten arbeiten. Wie können wir dieses Marktsystem aufbauen, das Spendenmittel so erhalten kann, dass sie am effektivsten eingesetzt werden? Wie schaffen wir Wege ins System für die fähigen Personen, die sich außerhalb davon befinden? Wir können nicht einfach Geld in die Situation werfen und sagen: „Viel Glück.“ Es erfordert, dass wir alle viel intensiver darüber nachdenken, wie und wo wir den größten Einfluss nehmen können, und zusammenarbeiten, um dies zu erreichen.

Dieses Gespräch wurde aus Gründen der Länge bearbeitet.