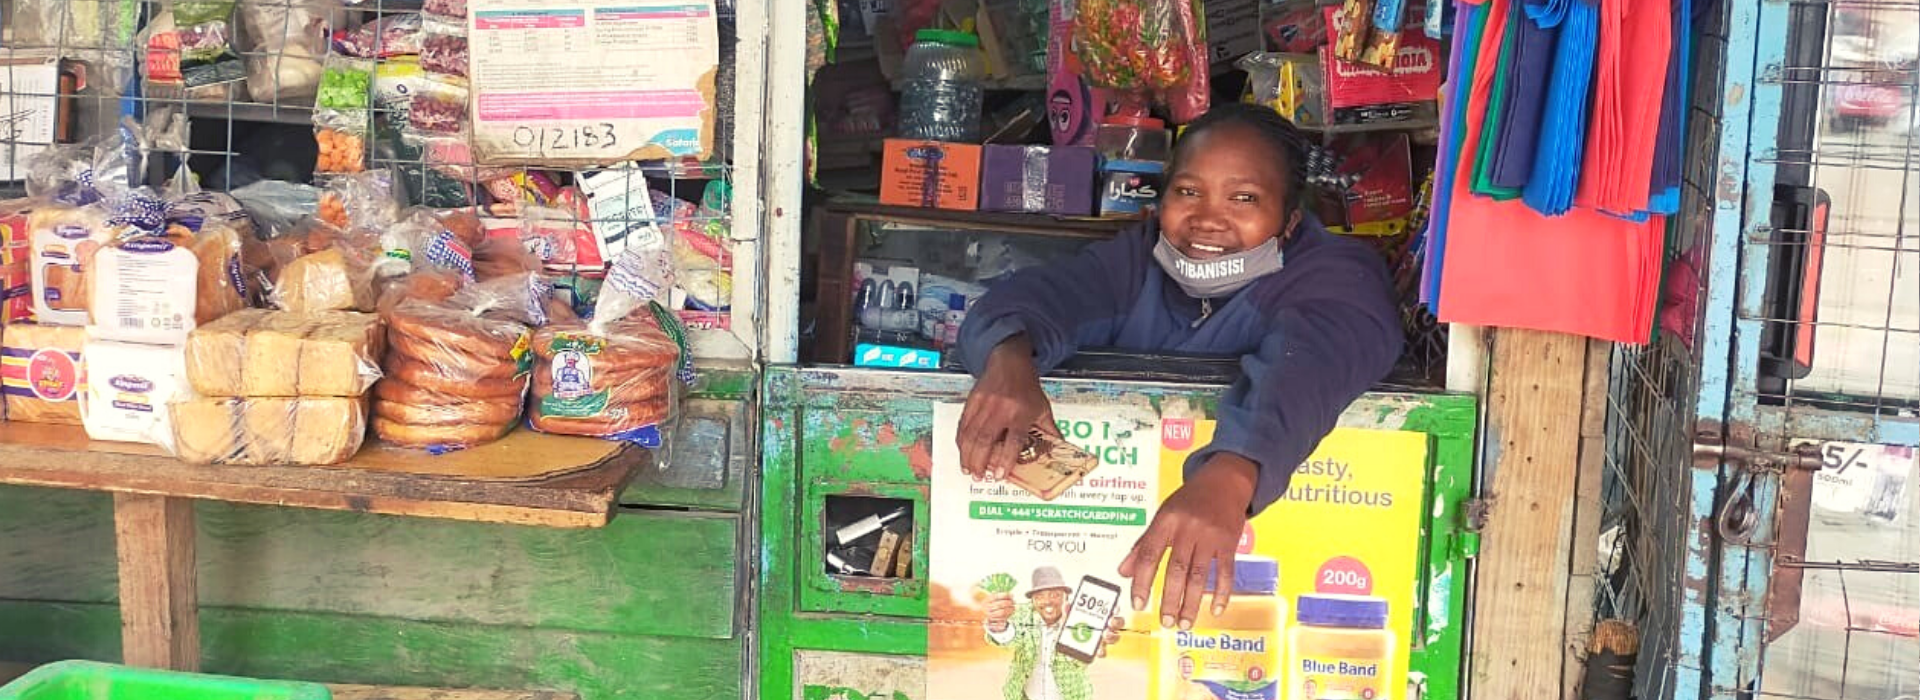
Dieses Problem ist nicht nur auf KENIA beschränkt. Jedes Jahr werden Zahlungen in Höhe von 19,8 Billionen US-Dollar von Kleinst-, Klein- und mittelständischen Einzelhändlern in Entwicklungsmärkten weltweit getätigt und akzeptiert. Mehr als 70 % davon werden in bar oder per Scheck getätigt. Die International Finance Corporation schätzt, dass 60 % der Kleinunternehmen in Entwicklungsmärkten entweder nicht oder unzureichend mit Finanzdienstleistungen versorgt sind, und von Frauen geführte Unternehmen sind noch schlechter dran.
Digitale Lösungen, die die gebündelte Kraft von Unternehmern, ihren Zulieferern und Finanzinstituten nutzen, können helfen. Das ist die Mission des Mastercard Track Micro Credit Programms, eines inklusiven Kredit-Ökosystems, das kleine Einzelhändler und Kleinstunternehmen sowie schnelllebige Konsumgüterunternehmen (FMCGs) – Unternehmen, die alltägliche Artikel wie Seife und verpackte Lebensmittel verkaufen – mit Banken verbindet und den Zugang zu kurzfristigen Krediten unter Nutzung von Verkaufsdaten ermöglicht. Es funktioniert, indem kleine Geschäfte digitale Kreditkonten erhalten, damit sie Produkte von wichtigen Lieferanten kaufen können.
Der lokale Name für das Kenia-Pilotprojekt, an dem Kagwiria beteiligt ist, lautet Jaza Duka, Swahili für „fülle dein Geschäft auf“, und es wurde 2018 mit Unilever und KCB Bank Ltd gestartet. Es umfasst Berichte und Abstimmungstools für FMCG-Unternehmen und Distributoren sowie ein Schulungsprogramm für Finanz- und Kreditmanagement zur Verbesserung der Händlerausbildung durch das Mastercard Center For Inclusive Growth. Innerhalb von zwei Jahren haben sich 20.000 Händler in Kenia angemeldet.
Das Programm hat zu einem gesamten Anstieg der Verkaufsaufträge an Lieferanten um 20 % geführt und geholfen, die wirtschaftlichen Auswirkungen dieser kleinen Händler zu quantifizieren. Die größte Zustimmung kam von jungen Unternehmerinnen, was ein Bonus ist, da ein Weltbankbericht ergab, dass Frauen seltener über Bankkonten verfügen als Männer.
„Indem wir Mikro-Einzelhändlern wie Stella eine Kombination aus Technologie und Know-how bieten, helfen wir ihnen, auf den Weg zur finanziellen Inklusion zu gelangen und befähigen sie, eine bessere Zukunft für sich und ihre Familien aufzubauen“, sagt Karolina Szudrzynska, Director of Business Development für Enterprise Partnerships.
Da die Pandemie den Handel weiterhin auf den Kopf stellt, zeigt Jaza Duka die Vorteile von finanzieller Inklusion und Digitalisierung. Für Geschäfte, die auf der Plattform registriert sind und eine zuverlässige Erfolgsbilanz im Umgang mit Krediten vorweisen können, hat Jaza Duka nun ein COVID-19-spezifisches Hilfspaket eingeführt, das direkte finanzielle Unterstützung, wichtige Gesundheits- und Sicherheitstipps sowie kostenlose Gesundheitsprodukte umfasst. Bestimmte Unternehmer werden sich für zinslose Darlehen von anderen Geldgebern bewerben und bis zum Jahresende ein kostenloses Krankenversicherungsprogramm in Anspruch nehmen können.
Mehr als 12.500 Jaza Duka Händler erhalten maßgeschneiderte Finanzschulungen zum Umgang mit der Pandemie und zur Vorbereitung auf die Erholung.
„Jaza Duka hat in den letzten zwei Jahren das Leben und die Geschäfte Tausender Kleinsthändler in Kenia verändert“, sagt Natasha Jamal, Regionaldirektorin für den Nahen Osten/Afrika bei The Center. „Mit dem Zugang zu dringend benötigten Krediten sowie einem umfassenden COVID-Hilfspaket, das finanzielle und nicht-finanzielle Unterstützung umfasst, können Händler beginnen, sich neu aufzustellen und sich für eine widerstandsfähigere Zukunft zu positionieren.“