17. August 2023
Zentralbanken erkunden seit Jahren Möglichkeiten, eigene digitale Währungen auszugeben. Doch ihre Bemühungen haben die Aufmerksamkeit der Öffentlichkeit nicht so gefesselt – im Guten wie im Schlechten, oder in jüngster Zeit eher im Schlechten – wie es Kryptowährungen getan haben. Doch digitale Zentralbankwährungen, oder CBDCs – im Wesentlichen eine digitale Version einer Fiat-Währung, die von einer Regierung gestützt wird und daher wesentlich weniger spekulativ ist als Kryptowährungen – gewinnen an Dynamik und haben das Potenzial, einen noch größeren Einfluss auf unser tägliches Leben zu haben.
Zentralbanken auf der ganzen Welt experimentieren mit der Ausgabe dieser digitalen Währungen, um traditionelle Zahlungen zu ergänzen, sowohl die physische Version in Ihrer Geldbörse als auch die Online-Version in Ihrer Banking-App. Tatsächlich sind laut der Bank für Internationalen Zahlungsausgleich 93 % der Zentralbanken an irgendeiner Form von Arbeit an CBDCs beteiligt, und vier Einzelhandels-CBDCs sind bereits vollständig im Umlauf.
Es gibt jedoch viele Fragen, die Zentralbanken berücksichtigen müssen, sagt Jesse McWaters, Leiter der globalen Regulierungsvertretung bei Mastercard. Dazu gehört die Rolle des Privatsektors bei der Ausgabe, Sicherheit, dem Datenschutz und der Interoperabilität von CBDCs — wie zum Beispiel, wie eine CBDC mit anderen gängigen Zahlungsmechanismen funktioniert, welche spezifischen Herausforderungen CBDCs lösen würden und ob sie überhaupt das richtige Werkzeug für diese Aufgabe sind.
Um ein besseres Verständnis der Vorteile und Grenzen von CBDCs zu vermitteln und wie diese sicher, nahtlos und nützlich implementiert werden können, beruft Mastercard eine Gruppe führender Blockchain-Technologie- und Zahlungsdienstleister ein, um an seinem neuen CBDC-Partnerprogramm teilzunehmen. Es wurde entwickelt, um die Zusammenarbeit mit Schlüsselakteuren in diesem Bereich zu fördern, damit sie Innovationen und Effizienz vorantreiben können, sagt Raj Dhamodharan, Leiter Digital Assets und Blockchain bei Mastercard.
Zu den ersten Partnern gehören die CBDC-Plattform Ripple, das Blockchain- und Web3-Softwareunternehmen Consensys, der Multi-CBDC- und Tokenized-Assets-Lösungsanbieter Fluency, der Digital-Identity-Technologieanbieter Idemia, der Digital-Identity-Berater Consult Hyperion, die Sicherheitstechnologiegruppe Giesecke+Devrient und die Digital-Asset-Operations-Plattform Fireblocks.
Ihre Bemühungen umfassen Fluency’s Arbeit zur Schaffung von Interoperabilität zwischen verschiedenen CBDCs, Consult Hyperion’s Arbeit mit Zentralbanken und Zahlungsdienstleistern zur Definition ihrer CBDC-Anforderungen und Ripple’s Einführung eines ersten staatlich ausgegebenen nationalen Stablecoins in Zusammenarbeit mit der Republik Palau, zusätzlich zu der Arbeit an vier CBDC-Pilotprojekten.
“Wir glauben an die Zahlungswahlfreiheit und daran, dass die Interoperabilität zwischen den verschiedenen Zahlungsmethoden ein wesentlicher Bestandteil einer florierenden Wirtschaft ist”, sagt Dhamodharan. „Mit Blick auf eine digital geprägte Zukunft wird es von wesentlicher Bedeutung sein, dass der Wert einer CBDC genauso einfach zu verwenden ist wie andere Geldformen.“
Der CBDC-Programmpartner Giesecke+Devrient mit Sitz in Deutschland blickt auf eine 170-jährige Tradition im öffentlichen Währungswesen zurück, als das Unternehmen erstmals Banknoten druckte. Heute ist das Unternehmen auf den Schutz sowohl physischer als auch digitaler Vermögenswerte spezialisiert. Es arbeitet mit Zentralbanken zusammen, um digitale Währungen einzuführen, und bietet seine CBDC-Lösung namens G+D Filia an, die sichere Offline-Zahlungen ermöglicht. Diese Funktion ist wichtig, um sicherzustellen, dass möglichst viele Menschen CBDCs nutzen können, und um sicherzustellen, dass Sie auch bei Verbindungsproblemen oder Stromausfällen auf Ihr Geld zugreifen können. Filia kann für Online- und Offline-Zahlungen über verschiedene Arten von Wallets und IoT-Geräten verwendet werden.
„Wir haben festgestellt, dass Bargeld immer noch existiert und sich daran nichts ändern wird, aber es gibt eine aufkommende Nachfrage nach einer öffentlichen digitalen Währung“, sagt Sebastian Baierle, Manager für strategische Partnerschaften für CBDC bei G+D. „Und die Absichten variieren von Land zu Land.“
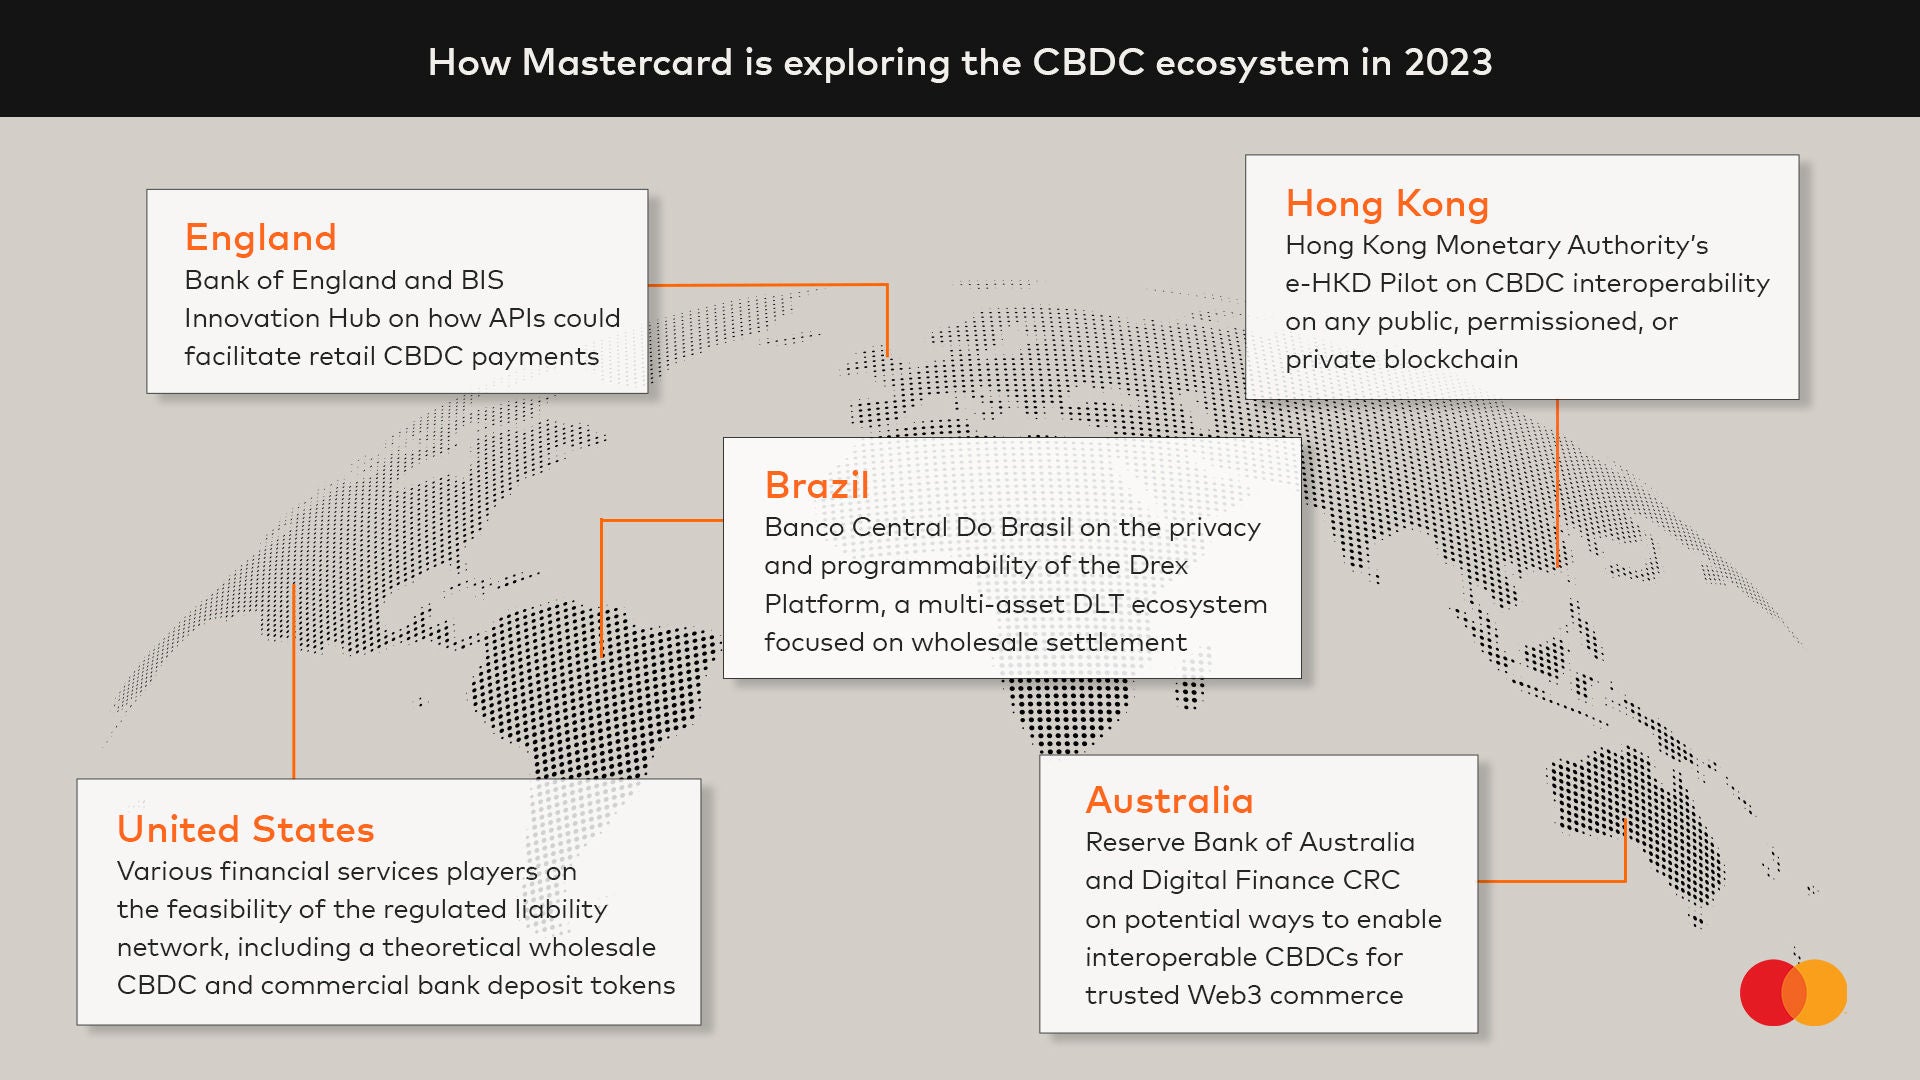
Baierle sagt, die Bank von Ghana – die mit G+D an ihrem CBDC-Pilotprojekt zusammenarbeitet – wolle CBDCs nutzen, um mehr ihrer Bürger in die formelle Finanzwirtschaft zu integrieren. Im Gegensatz dazu könnte die schwedische Zentralbank besorgt sein, dass die rasche Abkehr vom Bargeld in diesem Land den Zugang der Verbraucher zu einer Form von Geld, das direkt von der Zentralbank gedeckt ist, einschränkt, was sie zu bewahren sich verpflichtet fühlt, sagt McWaters.
Da sich die Technologie weiterentwickelt, gibt es für diese Partnerschaft noch viel zu untersuchen und zu bedenken. Zum einen haben CBDCs noch keine breite Akzeptanz gefunden. Während die BIS erwartet, dass bis zum Ende des Jahrzehnts bis zu 24 digitale Zentralbankwährungen im Umlauf sein werden, sagen mehr als zwei Drittel der Zentralbanken, dass es kurzfristig unwahrscheinlich ist, dass sie eine digitale Währung herausgeben, die Menschen für alltägliche Einkäufe verwenden können.
Dies rührt teilweise von den komplexen damit verbundenen Problemen her, sagt Varun Paul, der zuletzt Leiter des Fintech-Hubs der Bank of England war und jetzt CBDC und die Marktinfrastruktur für Fireblocks überwacht.
So müssen Zentralbanken beispielsweise festlegen, wie sie das richtige Gleichgewicht zwischen Privatsphäre und Transparenz finden, um illegale Aktivitäten zu verhindern und gleichzeitig das Recht des Einzelnen auf Privatsphäre zu wahren.
„Privatsphäre ist für Nutzer äußerst wichtig. „Es ist wirklich das Thema Nummer eins“, sagt Jerome Ajdenbaum, der bei Idemia den Bereich digitale Währungen leitet, und verweist auf eine aktuelle Umfrage der Europäischen Zentralbank zum digitalen Euro. Es ist entscheidend, den Nutzerinnen und Nutzern zu zeigen, dass ihre Privatsphäre geschützt ist – „nicht nur, dass wir es versprechen“, fügt er hinzu.
Idemia entwickelt kryptografische Techniken für Offline-Zahlungen, um die Privatsphäre von Einzelpersonen zu gewährleisten und gleichzeitig genügend Kontrolle zur Betrugsprävention aufrechtzuerhalten. Das Unternehmen hat sich genau in dieser Frage mit der Bank of England zusammengetan, um das richtige Maß an Privatsphäre für sein CBDC-Projekt zu ermitteln.
Ein weiteres Problem ist es, die Menschen dazu zu bringen, die neue digitale Währung zu nutzen. In den wenigen Ländern, die CBDCs offiziell eingeführt haben, waren einige Menschen abgeneigt, eine ihnen unbekannte Form von Geld anzunehmen, merkt Paul von Fireblocks an.
Die Zögerlichkeit könnte nach dem „Krypto-Winter“ des letzten Jahres zugenommen haben, wobei Skandale das Vertrauen bedrohen, das das digitale Ökosystem braucht, um sich zu entwickeln und zu gedeihen. Paul sagt, dass die jüngsten prominenten Zusammenbrüche den Fall für CBDCs (digitale Zentralbankwährungen) tatsächlich stärken, die (wie reguläre Währungen und Staatsanleihen) vollständig von einer Zentralbank und der Regierung gedeckt sind.
Damit CBDCs in den kommenden Jahren erfolgreich sind, müssen Zentralbanken auch durch verbesserte Kommunikation Vertrauen aufbauen. „Ich würde behaupten“, sagt Paul, „dass noch viel getan werden muss, um der Öffentlichkeit zu erklären, was das ist, warum es verwendet werden sollte und wann es verwendet werden sollte.“
CBDCs sollten nicht isoliert eingeführt werden, und die Arbeit des Mastercard CBDC Partner Program wird den Zentralbanken helfen zu verstehen, wie man eine CBDC entwickelt, die der Wirtschaft etwas Neues und Wertvolles hinzufügt, sagt McWaters.
„Indem wir die Stärken, die umfassende Expertise und die unterschiedlichen Fähigkeiten dieser Partner zusammenführen, können wir Innovationen in der Zentralbanken-Community und entlang der CBDC-Wertschöpfungskette vorantreiben, während sich der Bereich weiterentwickelt“, sagt Dhamodharan.
Schlecht umgesetzt könnte eine CBDC Störungen im etablierten Zahlungssystem verursachen und private Investitionen verdrängen. Unter Berufung auf Jerome Powell, den Vorsitzenden des U.S. Federal Reserve Board, zum Potenzial eines digitalen Dollars ergänzt McWaters: „Es ist wichtiger, es richtig zu machen, als zuerst zu sein.“