12. August 2021
Es war schwer für die Kassierer.
In den Anfängen der modernen Kreditkarten musste man die Kontoinformationen jedes Kreditkartenkunden von Hand aufschreiben. Später verwendeten sie Flachbett-Prägemaschinen, um die Karteninformationen auf Kohlepapierpakete zu übertragen, wobei ihnen das Geräusch des Ziehens des Hebels den Namen „Zip-Zap-Maschinen“ einbrachte. (Sie wurden von den unglücklichen Angestellten, die sich an der Prägeplatte die Finger aufscheuerten, auch „knuckle-busters“ genannt.)
Und woher sollten die Angestellten wissen, ob der Kunde zahlungsfähig war? Sie konnten nicht. Kreditkartenunternehmen ließen jeden Monat eine Liste ungültiger Kontonummern zirkulieren, und der Händler musste die Karten der Kunden mit dieser Liste abgleichen.
Die Einführung des Magnetstreifens änderte all das. Eine Innovation aus den frühen 1960er Jahren, die größtenteils IBM zugeschrieben wird, der Magnetstreifen ermöglichte es Banken, Karteninformationen auf Magnetband zu kodieren, das auf die Rückseite laminiert war. Es ebnete den Weg für elektronische Zahlungsterminals und Chipkarten, bot mehr Sicherheit und Echtzeit-Autorisierung und erleichterte es gleichzeitig Unternehmen jeder Größe, Karten zu akzeptieren. Dieser dünne Streifen ist seit Jahrzehnten eine feste Größe auf Milliarden von Zahlungskarten geblieben, auch wenn sich die Technologie weiterentwickelt hat.
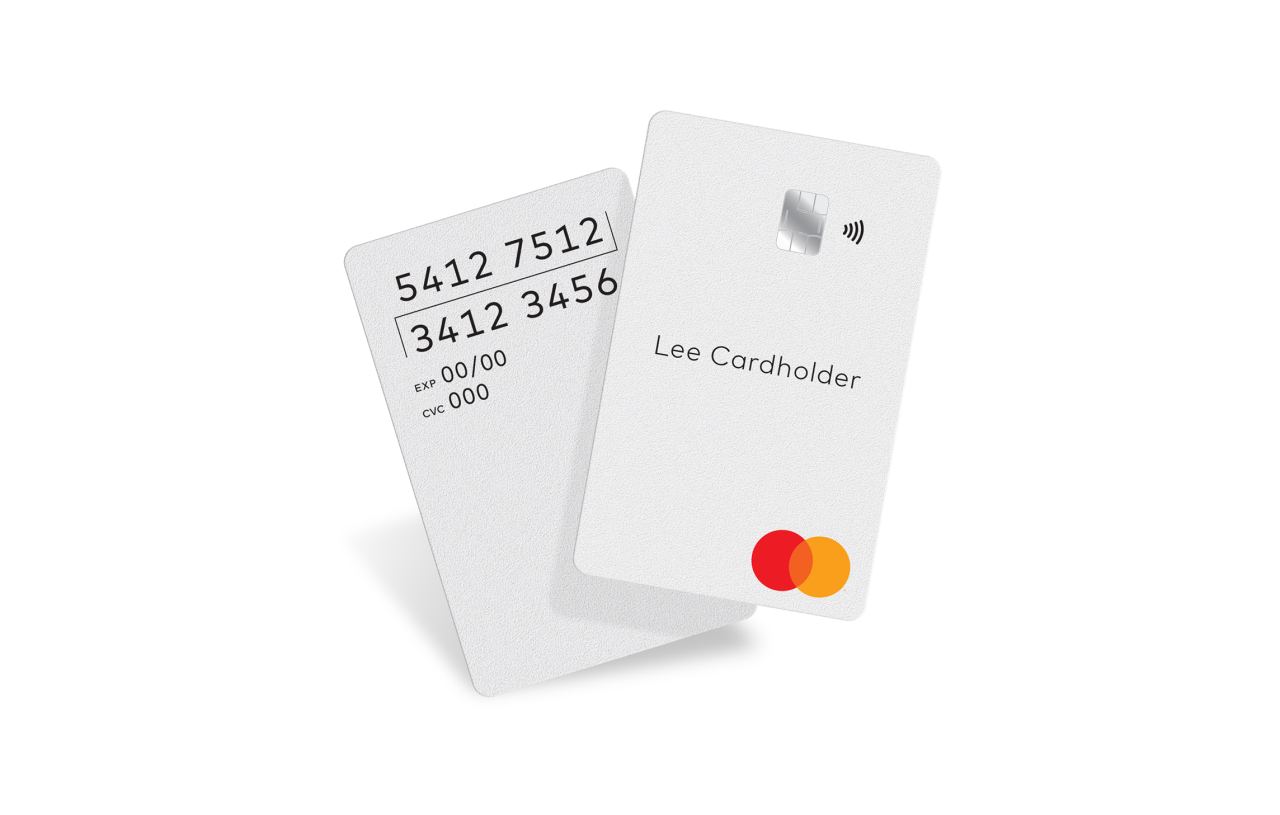
Doch nun erreicht der Magnetstreifen sein Ablaufdatum, da Mastercard als erstes Zahlungsnetzwerk damit beginnt, ihn abzuschaffen.
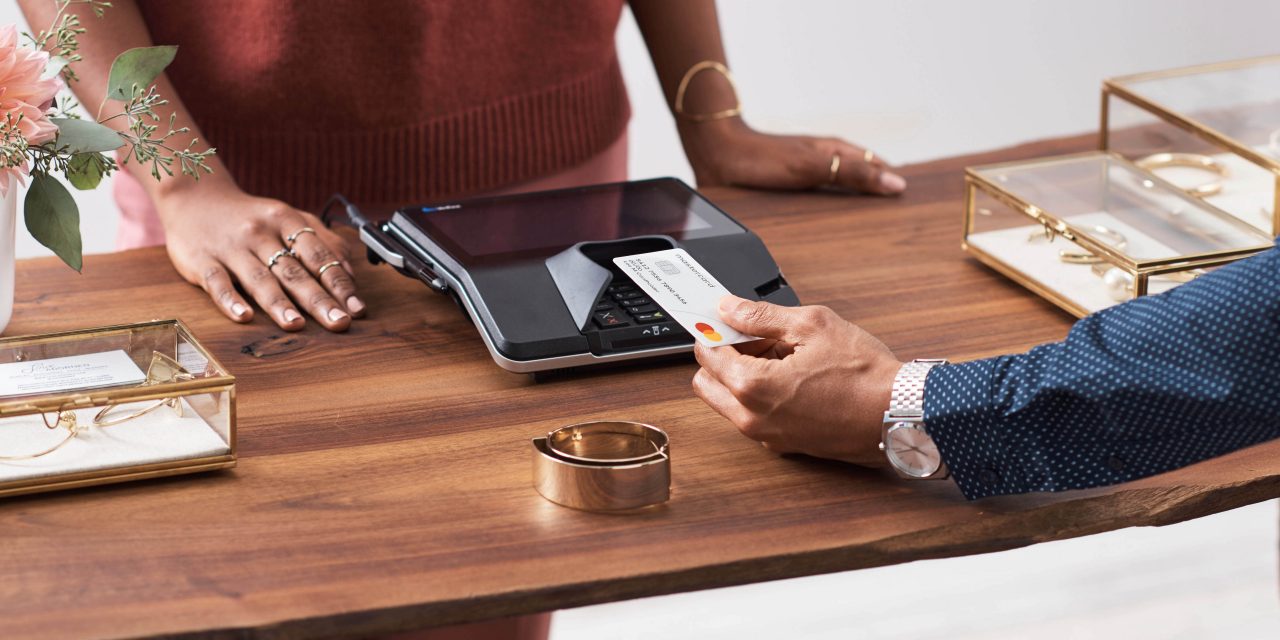
Die Abkehr vom Magnetstreifen deutet sowohl auf die sich ändernden Zahlungsgewohnheiten der Verbraucher als auch auf die Entwicklung neuerer Technologien hin. Heutige Chipkarten werden von Mikroprozessoren angetrieben, die wesentlich leistungsfähiger und sicherer sind, und viele sind zudem mit winzigen Antennen ausgestattet, die kontaktlose Transaktionen ermöglichen. Biometrische Karten, die Fingerabdrücke mit Chips zur Überprüfung der Identität eines Karteninhabers kombinieren, bieten eine weitere Sicherheitsebene.
Aufgrund des Rückgangs der durch Magnetstreifen ermöglichten Zahlungen, nachdem chipbasierte Zahlungen sich durchgesetzt hatten, müssen neu ausgegebene Mastercard Kredit- und Debitkarten ab 2024 in den meisten Märkten keinen Streifen mehr aufweisen. Bis 2033 werden keine Mastercard Kredit- und Debitkarten mehr Magnetstreifen haben, was den verbleibenden Partnern, die sich noch auf die Technologie verlassen, eine lange Übergangszeit zur Einführung der Chipkartenverarbeitung lässt.
Die Zahlung auf Kredit ist ein Konzept, das Tausende von Jahren bis in die Agrarkulturen zurückreicht und sogar vor dem Papiergeld existierte. Im frühen 20. Jahrhundert boten Kaufhäuser, Tankstellen und sogar Fluggesellschaften metallene „Kundenplatten“ oder Karten ihren Kunden an, doch die erste moderne universelle Zahlungskarte wurde 1950 eingeführt. Die „Charge“-Karte aus Pappe konnte bei jedem teilnehmenden Händler verwendet werden und enthielt den Namen, die Adresse und die Kontonummer des Karteninhabers.
Bis zum Ende des Jahrzehnts begannen andere Händler und Banken, eigene Karten auszugeben, darunter die erste Plastik-Kreditkarte im Jahr 1959. Der Kassierer nahm einen Abdruck der Karte und schickte die Papierkopie zur Abstimmung und Abrechnung, ein Prozess, der langsam und anfällig für menschliche Fehler war.
In den 1960er-Jahren erkannte IBM das Potenzial, Informationen mittels Magnetband auf Karten zu kodieren. Diese Technik wurde bereits für Audioaufnahmen und die Speicherung auf Computerfestplatten verwendet, bevor sie auf Karten übertragen wurde.
Der IBM-Legende zufolge konnte Ingenieur Forrest Parry nicht herausfinden, wie man einen Streifen des Bandes mit einem Plastik-Ausweis für die CIA verbinden sollte, und erwähnte es seiner Frau gegenüber, die vorschlug, ihr Bügeleisen zu verwenden, um den Streifen an das Abzeichen zu schmelzen. Es war nicht gerade die Art von Hardware, für die IBM gefeiert werden würde, aber es funktionierte.
Schon vor dem Aufkommen des Magnetstreifens verfolgten Ingenieure die Idee einer Karte, die von einem Computerchip angetrieben wird und komplexe Berechnungen durchführen kann, um noch stärkere Sicherheitsmaßnahmen zu ermöglichen.
Die erste Chipkarte feierte ihr Debüt in Frankreich in den 1960er Jahren, aber es dauerte Jahre, bis sie sich durchsetzte. Ein großes Problem: Verschiedene Chipkarten funktionierten nicht mit jedem Terminal. Das führte zur Entwicklung eines globalen EMV-Chip-Technologie-Standards.
Heute erstellt der Chip für jede Transaktion einen einzigartigen Transaktionscode, der von der ausgebenden Bank validiert wird, um sicherzustellen, dass die echte Karte verwendet wird. Diese Technologie erhöht auch die Sicherheit der Karteninhaberdaten.
Seit den späten 1990er-Jahren, mit der Einführung des EMV-Standards, wurden Chipkarten zur bevorzugten Zahlungsmethode. Heute werden EMV-Chips für 86% der persönlichen Kartentransaktionen weltweit verwendet.
Laut einer Dezember-Umfrage des Phoenix Consumer Monitor für Mastercard bevorzugt mehr als die Hälfte der Amerikaner die Zahlung mit einer Chipkarte an einem Terminal gegenüber jeder anderen Zahlungsmethode, wobei die Sicherheit der ausschlaggebende Faktor ist. Darauf folgten kontaktlose Zahlungen – mit einer Karte oder einer digitalen Geldbörse. Nur 11 % gaben an, dass sie das Durchziehen der Karte bevorzugten, und dieser Wert sinkt auf 9 %, wenn man Karteninhaber betrachtet, die Erfahrung mit kontaktlosen Zahlungen haben.
Und in einer Juli-Studie von Phoenix gaben 81 % der befragten amerikanischen Karteninhaber an, dass sie keine Bedenken hätten, eine Karte ohne Magnetstreifen zu verwenden, und 92 % würden die Nutzung ihrer Karten erhöhen oder beibehalten, wenn der Magnetstreifen nicht mehr auf der Karte vorhanden wäre.
Der Magnetstreifen wird ab 2024 von Mastercard-Zahlungskarten in Regionen wie Europa verschwinden, wo Chipkarten bereits weit verbreitet sind. Banken in den USA werden ab 2027 nicht mehr verpflichtet sein, Chipkarten mit Magnetstreifen auszustellen.
„Es ist an der Zeit, diese erstklassigen Funktionen, die sicherstellen, dass Verbraucher einfach, schnell und mit Seelenfrieden bezahlen können, vollständig zu nutzen“, sagt Ajay Bhalla, Präsident des Bereichs Cyber & Intelligence bei Mastercard. „Was das Beste für Verbraucher ist, ist das Beste für alle im Ökosystem.“
Bis 2029 werden keine neuen Mastercard Kredit- oder Debitkarten mit Magnetstreifen ausgegeben. Prepaid-Karten in den USA und Kanada sind derzeit von dieser Änderung ausgenommen.
„Die Händlergemeinschaft freut sich auf den Tag, an dem die Anforderungen zur Unterstützung des Magnetstreifens und die Belastung durch den Schutz von Daten, die Händler eigentlich nicht benötigen, beseitigt werden“, sagt John Drechny, CEO der Merchant Advisory Group, die mehr als 165 US-Händler vertritt. „Wir loben Mastercard dafür, diesen nächsten Schritt zu unternehmen, um die Zahlungssicherheit zu stärken und Händler und Verbraucher vor Risiken zu schützen. Wir würden gerne sehen, dass sich andere in der Branche in diese Richtung bewegen.“
Während Veränderungen in der Art und Weise, wie wir Zahlungen leisten und verarbeiten, typischerweise Jahre brauchten, um allgegenwärtig zu become, hat sich das Tempo der digitalen Transformation während der Pandemie rasant beschleunigt. Im ersten Quartal 2021 verzeichnete Mastercard 1 Milliarde mehr kontaktlose Transaktionen im Vergleich zum gleichen Zeitraum im Jahr 2020, und im zweiten Quartal 2021 waren 45 % aller persönlichen Kauftransaktionen weltweit kontaktlos.
Verbraucher sind auch zunehmend bereit, mit neuen Zahlungsoptionen zu experimentieren. Fast zwei Drittel der Befragten im jüngsten New Payments Index von Mastercard, einer globalen Umfrage, geben an, eine neue Zahlungsmethode ausprobiert zu haben, die sie unter normalen Umständen nicht ausprobiert hätten.
Diese neuen Technologien sind viel einfacher zu aktivieren, wodurch sie selbst den kleinsten Händlern zugänglicher gemacht werden. Zum Beispiel erfordert Cloud Tap on Phone, das Telefone in Akzeptanzgeräte verwandelt, keine zusätzliche Hardware oder Peripheriegeräte.
Die EMV-Technologie entwickelt sich ebenfalls weiter, um noch sicherer zu werden — Anfang dieses Jahres entwickelte Mastercard neue quantenresistente Spezifikationen für kontaktlose Zahlungen. Diese Änderung wird Karteninhaber und Händler für die kommenden Jahrzehnte vor Betrug schützen, mit dem gleichen halben Sekunde dauernden Tap-and-Go-Erlebnis wie heute – und ohne physische Änderungen an digitalen Wallets, kontaktlosen Karten und Kassenterminals.
Und so wird das Wischen bald ebenso der Vergangenheit angehören wie aufgeschürfte Knöchel. „Wahrer Fortschritt bedeutet auch, Technologien auszumustern, die unseren Anforderungen nicht mehr genügen“, sagt Howard Hammond, Exekutiv-Vizepräsident und Leiter des Privatkundengeschäfts bei der Fifth Third Bank. „Die Art, wie wir einkaufen, bezahlen und interagieren, ändert sich, und wir erfüllen diese sich entwickelnden Bedürfnisse mit intelligenteren und sichereren Erlebnissen.“