Veröffentlicht: 17. Juni 2026
Der Austausch von Finanzdaten entwickelt sich über Open Banking hinaus zu einer breiteren, vernetzteren Ära, bekannt als Open Finance – eine Verschiebung, die neu definiert, wie Sie auf Ihre Finanzinformationen zugreifen, diese nutzen und davon profitieren können.
Wenn Sie jemals versucht haben, sich ein vollständiges Bild Ihres Finanzlebens zusammenzusetzen, wissen Sie, wie zerstreut es sich anfühlen kann — Konten an einem Ort, Investitionen an einem anderen, Versicherungen woanders und vielleicht eine Pension, die Sie seit Jahren nicht überprüft haben. Es summiert sich.
Open Banking trug dazu bei, einen Teil dieses Bildes zu vereinfachen, indem es sicheren Zugang zu Bankkontodaten ermöglichte. Doch heute ist das Finanzleben komplexer – und die Erwartungen sind noch höher. Menschen wünschen sich Dienstleistungen, die sich verbunden, personalisiert und an ihren Zielen ausgerichtet anfühlen. Hier kommt Open Finance ins Spiel.
Werfen wir einen genaueren Blick darauf, wie sich Finanzdaten vom Open Banking zum Open Finance entwickeln — und was als Nächstes kommt.
Finanzdaten erweitern sich schnell. Was sich einst auf Bankkonten und Transaktionen konzentrierte, erweitert sich auf Investitionen, Renten, Gehaltsabrechnungen, Versicherungen, Versorgungsleistungen und mehr. Gemäß unserer jüngsten Studie mit Financial Times Longitude sind Verbraucher:innen zunehmend bereit, diese Informationen zu teilen – solange sie sicher, transparent und mit einem bedeutsamen Mehrwert verbunden sind. Tatsächlich haben wir einen klaren Wendepunkt erreicht: 76 % der Verbraucher sind bereit, den Finanzanbieter zu wechseln, um bessere Funktionen für die digitale Geldverwaltung zu erhalten.
Dieser Wandel definiert neu, wie Finanzdienstleistungen funktionieren. Mit Open Banking und Open Finance können Unternehmen und Finanzinstitute Erlebnisse schaffen, die einen größeren Teil des Finanzlebens einer Person widerspiegeln, nicht nur einen kleinen Ausschnitt davon. Und damit erhalten Verbraucher Zugang zu personalisierteren, intuitiveren Tools, die ihnen helfen, intelligentere Finanzentscheidungen mit Zuversicht zu treffen.
Open Banking ermöglicht es Menschen und Unternehmen, den Zugriff auf ihre eigenen Konto- und Transaktionsdaten zu gestatten. Es stellte einen großen Fortschritt für Finanzdienstleistungen dar und erleichterte Folgendes:
Open Banking hat Wettbewerb und Innovation angefacht – doch es erfasste bisher nur einen Teil der finanziellen Welt einer Person. Auf diese Weise baut Open Finance auf dem Fundament des Open Banking auf, indem es die Prinzipien des Datenaustauschs auf eine breitere Palette von Finanzprodukten und -dienstleistungen ausweitet.
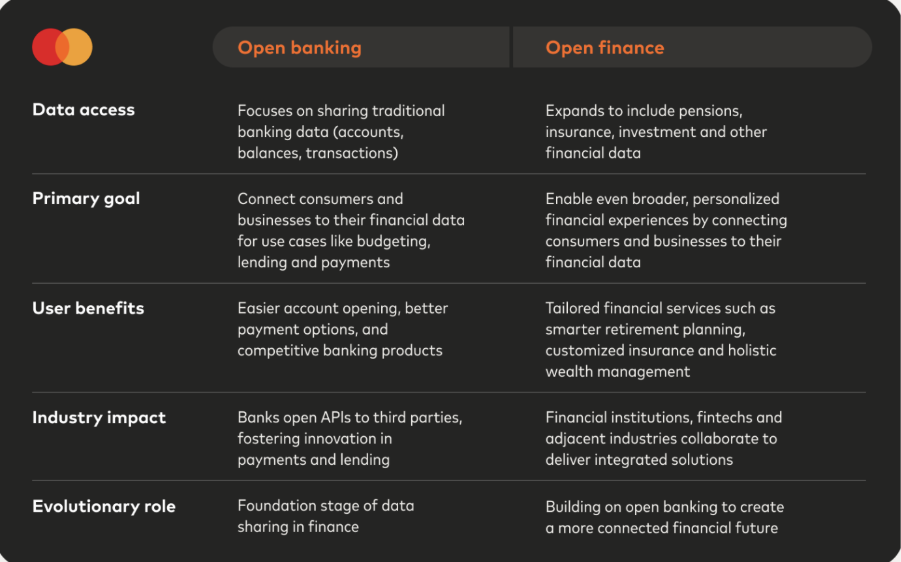
Während Open Banking sich auf die sichere Weitergabe traditioneller Bankdaten – wie Kontostände und Transaktionen – konzentriert, erweitert Open Finance diesen Zugang auf ein breiteres Spektrum von Finanzdaten wie Renten, Versicherungen, Anlagen und mehr.
Das Ergebnis ist ein breiteres Ökosystem, in dem Konsumenten und Unternehmen von hochgradig personalisierten Finanzdienstleistungen profitieren können, von smarter Altersvorsorgeplanung bis hin zu maßgeschneiderten Versicherungsprodukten. Auf diese Weise ist Open Finance die natürliche Entwicklung des Open Banking.
Um das Gesamtbild zu verstehen, ist es wichtig zu erkennen, dass sich Open Banking und Open Finance sowohl im Umfang als auch in der Wirkung unterscheiden: Open Banking konzentriert sich auf die Weitergabe von Bankkontodaten, während Open Finance den Datenzugriff auf eine breitere Palette von Finanzprodukten und -dienstleistungen erweitert.
Open Banking konzentriert sich auf den Austausch von Bankkontodaten – wie Transaktionen, Salden und Zahlungsauslösung – über sichere APIs. Dies gibt Verbrauchern mehr Kontrolle darüber, wie ihre Kernbankdaten verwendet werden, und ermöglicht Dienste wie Budgetierungs-Apps, Kontenaggregation und schnellere Zahlungen.
Open Finance hingegen weitet diese gleichen Prinzipien des Datenaustauschs über das traditionelle Bankwesen hinaus aus. Es ermöglicht Verbrauchern, den Zugriff auf einen breiteren Satz von Finanzdaten zu gestatten — auch über sichere APIs — wodurch ein ganzheitlicheres und vernetzteres Finanzökosystem geschaffen wird.
Auf diese Weise reduziert sich der Unterschied zwischen Open Finance und Open Banking auf den Umfang: Open Banking konzentriert sich auf die Weitergabe von Bankkontodaten, während Open Finance den Zugang zu einer wesentlich breiteren Palette an Finanzinformationen ermöglicht.
Open Finance vereint eine breitere Palette von Datentypen, darunter:
Durch die Öffnung dieser zusätzlichen Datenquellen, wo unterstützt, ermöglicht Open Finance umfassendere Einblicke, personalisiertere Produkte und reibungslosere Finanzerlebnisse – von automatisierten Spar-Tools über maßgeschneiderte Versicherungsprämien bis hin zu genaueren Kreditbewertungen.
Gemeinsam gestalten Open Banking und Open Finance neu, wie wir über Finanzdienstleistungen denken – sie ermöglichen Verbrauchern und Unternehmen mehr Kontrolle, Auswahl und Komfort. Und während sich das Ökosystem weiterentwickelt, markiert der Übergang von Open Banking zu Open Finance einen großen Schritt in Richtung einer wirklich interoperablen, nutzerzentrierten Finanzzukunft.
Open Finance entsteht nicht im luftleeren Raum – es wird durch eine Mischung aus technologischen, wettbewerbsbedingten und verbraucherorientierten Trends vorangetrieben, einschließlich der fünf unten genannten Treiber:
Finanzdienstleistungen sind überall präsent – an der Kasse, in Apps und in digitalen Erlebnissen. Da immer mehr Akteure um die Aufmerksamkeit und Bindung der Kunden konkurrieren, wird der Zugang zu breiteren, reichhaltigeren Datensätzen unerlässlich. Um diese eingebetteten Momente zu ermöglichen und nahtlose Finanzerlebnisse zu bieten, benötigen Anbieter in der gesamten Branche eine sichere, genehmigte Konnektivität. Open Finance hilft genau dabei, neue Wettbewerbsdynamiken zu fördern und innovativere Wege zur Kundenbetreuung zu erschließen.
Menschen erwarten Dienstleistungen, die auf ihre Bedürfnisse zugeschnitten sind – genau wie die Erlebnisse, die sie beim Streamen von TV, der Reiseplanung, dem Online-Shopping oder der Nutzung ihrer Lieblings-Apps erhalten. Nicht generisch. Keine Einheitslösung. Wirklich persönlich. Open Finance unterstützt dieses Maß an Personalisierung, das in Finanzdienstleistungen möglich ist.
Über die Ermöglichung genauerer Kreditbewertungen und vereinfachter Antragsverfahren hinaus kann Open Finance auch personalisiertere Karten- und Zahlungserlebnisse ermöglichen. Indem Open Finance Anbietern eine stärker aggregierte, genehmigte Ansicht des Einkaufsverhaltens eines Verbrauchers über verschiedene Konten hinweg ermöglicht, können Emittenten und Händler hoch relevante Kartenangebote, Prämien und Ausgabeneinblicke liefern, die reale Kaufmuster widerspiegeln.
Und Verbraucher sind zunehmend bereit, Daten zu teilen, wenn dies zu besseren, relevanteren und personalisierteren Ergebnissen führt. Unsere Studie mit Financial Times Longitude zeigt, dass 82 % der Verbraucher der Weitergabe ihrer Daten zustimmen würden, wenn dies Kredit- und Hypothekenanträge vereinfachen, Genehmigungsergebnisse verbessern oder ihnen helfen würde, bessere Zinssätze zu sichern.
Einer der größten Treiber von Open Finance ist die rasche Reifung der zugrunde liegenden Technologie. Seit den Anfängen von Open Banking sind APIs sicherer, standardisierter und weit verbreiteter become – was den sicheren und zuverlässigen Datenaustausch zwischen vertrauenswürdigen Parteien erleichtert. Obwohl noch weitere Fortschritte bei standardisierten APIs erzielt werden müssen, hat der technische Fortschritt einen Großteil der Reibung reduziert, die einst die Innovation verlangsamte, und gibt Anbietern mehr Vertrauen und mehr der benötigten Infrastruktur, um vernetzte, echtzeitnahe Finanzlösungen zu entwickeln. Da die Interoperabilität sich verbessert und Sicherheitsrahmen stärker werden, ist die Branche besser denn je gerüstet, um Open Finance zu skalieren und sein volles Potenzial zu entfalen.
Im Vereinigten Königreich und in Europa wurden Fortschritte im Open Banking und Open Finance größtenteils durch Regulierung vorangetrieben. Kommende Rahmenwerke und Gesetzgebungsvorschläge – darunter PSD3, die Payment Services Regulation (PSR), die Financial Data Access Regulation (FiDA) und der UK Data Use & Access Act (DUAA) – sollen die Verbraucherrechte auf Open Finance und „Smart Data“ ausweiten, wodurch die Datenportabilität gestärkt und sektorübergreifende Innovation gefördert wird.
In Australien werden Open Banking und Open Finance durch das Consumer Data Right (CDR) ermöglicht, das den sicheren Datenaustausch in bestimmten Sektoren vorschreibt. 2019 im Bankensektor eingeführt und nun auf den Energiebereich und die Kreditvergabe außerhalb von Banken ausgeweitet, verleiht das CDR den Verbrauchern die Kontrolle über ihre Daten und fördert gleichzeitig Wettbewerb und Innovation.
In den Vereinigten Staaten ist die Landschaft primär marktgesteuert, wobei Verbraucher ihre Finanzdaten in großem Umfang mit Drittanbieter-Apps verbinden. Auf diese Weise gestalten Finanzinstitute, Fintechs und Technologieanbieter Open Banking und Open Finance durch wettbewerbsfähige Lösungen und Partnerschaften und treiben schnelle Innovationen voran.
Vertrauen ist eine der stärksten Triebfedern von Open Finance. Verbraucher wünschen sich Klarheit, Kontrolle und Vertrauen, dass ihre Daten verantwortungsvoll verwendet werden – und sie sind wesentlich eher bereit, sich zu engagieren, wenn diese Erwartungen erfüllt werden. Dieses Vertrauen aufzubauen erfordert starke Sicherheit, transparente Zustimmung und Datenpraktiken, die den Menschen in den Mittelpunkt stellen. Diese Prinzipien stehen im Einklang mit Mastercards langjährigem Engagement für Sicherheit, Datenschutz und verantwortungsvollen Umgang mit Daten – Grundlagen, die für Open Finance unerlässlich sind, um zu skalieren und zu florieren.
Open Finance hilft Institutionen, Beziehungen zu vertiefen, die Risikomodellierung zu stärken und die Kundenbindung zu erhöhen, indem es personalisiertere Finanzerlebnisse bietet, die ein repräsentativeres Finanzverhalten widerspiegeln. Es schafft auch bedeutende Effizienz bei der Kontoeröffnung, ermöglicht ein schnelleres Onboarding unter Einhaltung der KYC-Standards – dies reduziert Reibung für Kunden und den operativen Aufwand für Institutionen.
Unsere Forschung mit Financial Times Longitude zeigt, dass 75 % der Führungskräfte einen direkten Umsatzanstieg durch Open-Finance-Initiativen melden – ein klares Signal dafür, dass der geschäftliche Einfluss sowohl messbar als auch bedeutsam ist.
Nova Credit ist ein starkes Beispiel dafür in der Praxis. Durch die Nutzung von verbrauchergesteuerten Daten über Mastercard Open Finance helfen sie Kreditgebern, Bewerber mit geringer oder keiner traditionellen Kredithistorie zu bewerten. Ihre Cash Atlas-Lösung analysiert Echtzeit-Banktransaktionen, um ein vollständigeres Finanzprofil zu erstellen, wodurch Kreditgeber in die Lage versetzt werden, verantwortungsvoll mehr qualifizierte Kreditnehmer zu genehmigen. Dieser Ansatz erweitert den Zugang zu Krediten unter Beibehaltung der Sicherheits- und Datenschutzstandards, die Verbraucher erwarten. die Sicherheits- und Datenschutzstandards, die Verbraucher erwarten.
Es gibt viele Möglichkeiten, wie Fintechs, Unternehmen und PSPs von Open Finance profitieren können. Mit genehmigtem Zugang zu reichhaltigeren, vielfältigeren Datensätzen können sie schneller innovieren und nahtlosere Finanzdienstleistungen schaffen – was alles von automatisierten Sparinstrumenten bis hin zu eingebetteten Krediten und intelligenteren Onboarding-Prozessen vorantreibt.
Ein hervorragendes Beispiel ist die Zusammenarbeit zwischen der Nexi Group und Mastercard, die die Zahlungslandschaft in ganz Europa durch Open-Finance-basierte Konto-zu-Konto-Zahlungslösungen (A2A) neu gestaltet. Durch die Kombination von sicherer Open-Banking-Konnektivität mit Innovationen wie App-to-App-Weiterleitung und biometrischer Authentifizierung macht die Partnerschaft A2A-Zahlungen für Händler zuverlässiger, nahtloser und konversionsfreundlicher.
Erste Ergebnisse, einschließlich des Wachstums von Paytrail in Finnland, zeigen, wie Open Finance bessere Benutzererfahrungen ermöglichen und hochwertige digitale Zahlungsmöglichkeiten erweitern kann.
In Europa kann Open Finance dazu beitragen, einen signifikanten Wert für Händler zu schaffen, indem es sowohl das Bezahlerlebnis als auch die Qualität der Kundenbindung verbessert. Mit sicherem, genehmigtem Zugang zu den Finanzdaten der Verbraucher können Händler nahtlosere Konto-zu-Konto (A2A)-Zahlungsoptionen anbieten, die die Abhängigkeit von traditionellen Kartensystemen reduzieren, die Kosten für die Zahlungsakzeptanz senken und die Konversion durch schnellere, reibungslose Checkout-Prozesse verbessern.
Über Zahlungen hinaus ermöglicht Open Finance ein tieferes Verständnis des Kundenverhaltens. Durch die Aggregation von Erkenntnissen über Konten hinweg – mit Zustimmung der Verbraucher – erhalten Händler einen vollständigeren Überblick über Ausgabenmuster, wodurch sie in die Lage versetzt werden, hochgradig personalisierte Angebote, Treueprämien und dynamische Erlebnisse zu liefern, die das tatsächliche Kaufverhalten widerspiegeln.
Zusammen ermöglichen diese Funktionen Händlern, beide Seiten der Customer Journey zu optimieren: ein reibungsloseres Zahlungserlebnis an der Kasse und relevantere, datengesteuerte Interaktionen vor und nach dem Verkauf.
Trotz der immensen Vorteile, die Open Finance Finanzinstituten, Fintechs und PSPs bietet, sind Verbraucher wohl die größten Gewinner von Open Finance. Mit größerer Kontrolle über ihre eigenen Finanzdaten können sie die Dienstleistungen wählen, die wirklich ihren Bedürfnissen entsprechen — nicht nur die, die an einen einzigen Anbieter gebunden sind.
Laut FT-Forschung legen die Menschen zunehmend Wert auf Personalisierung, Transparenz und Kontrolle — und zwar so sehr, dass 76 % der Verbraucher bereit sind, Finanzdienstleister zu wechseln, um bessere Funktionen zur digitalen Geldverwaltung zu erhalten.
Open Finance ermöglicht Finanzprodukte, die das Finanzleben einer Person umfassender widerspiegeln, nicht nur das, was auf einem einzigen Konto liegt. Das Ergebnis sind maßgeschneidertere Erlebnisse, mehr Wettbewerb und letztendlich bessere Ergebnisse für die Verbraucher.
Die Wahl des richtigen Open-Finance-Anbieters kann eine Herausforderung sein, insbesondere da neue Akteure auf den Markt kommen und die Funktionen stark variieren. Um zuverlässige, skalierbare Open-Finance-Erlebnisse zu schaffen, sollten Organisationen nach Partnern mit bewährter Sicherheit, starken Daten-Governance-Praktiken und der Fähigkeit suchen, über verschiedene Märkte und regulatorische Umfelder hinweg zu agieren. Mastercard unterstützt ein sicheres, inklusives und interoperables Open-Finance-Ökosystem durch:
Wir bei Mastercard sind davon überzeugt, dass Open Banking und Open Finance erst der Anfang sind. Die Zukunft geht in Richtung breiterer Open-Data-Ökosysteme – in denen Menschen Informationen über verschiedene Sektoren hinweg freigeben können, von Energie über das Gesundheitswesen bis hin zu Behördendiensten.
Der Übergang zu Open Finance markiert einen wichtigen Meilenstein in der Entwicklung der Finanzdienstleistungen. Mit breiterem Datenzugriff, stärkerem Verbrauchervertrauen und fortschrittlicherer Technologie sind die vor uns liegenden Chancen erheblich – für Finanzinstitute, Fintech-Innovatoren und die Verbraucher, die sie bedienen.
Open Finance ist nicht nur der nächste Schritt. Es ist eine wichtige Grundlage für eine vernetztere, personalisiertere und stärkere finanzielle Zukunft.
Wenn Sie mehr über Open Finance erfahren möchten, laden Sie unseren aktuellen Forschungsbericht herunter mit Financial Times Longitude oder wenden Sie sich an unser Open-Finance-Team, um zu erfahren, wie wir Ihnen helfen können, den nächsten Schritt zu gehen