Zum Hauptinhalt wechseln

Artikel

September 2025


Zentrale Themen, die die nächste Grenze bei A2A-Zahlungen prägen

Zwei junge Frauen lachen und schauen auf ein Mobilgerät.

Geld und Commerce befinden sich mitten in einem Umbruch. Die Anforderungen jüngerer Generationen – die als Digital und KI Natives aufgewachsen sind – definieren neu, wie wir Geld senden und empfangen, und prägen die nächste Generation des Zahlungsverkehrs. 

Da die Generation Z Vertrauen und Transparenz fordert und die Generation Alpha intelligente, immersive und nahtlose Zahlungserfahrungen erwartet, reicht es für Zahlungsdienstleister nicht aus, sich einfach anzupassen. Es geht darum, Infrastrukturen grundlegend neu zu gestalten, um diesen Generationen dort zu begegnen, wo sie sind, und sofortige, grenzenlose, unsichtbare und wertorientierte Erlebnisse zu liefern. 

Das Verständnis der Perspektiven und Erwartungen dieser aufstrebenden Generationen ist entscheidend für den Aufbau von Zahlungslösungen, die in einer sich schnell entwickelnden Landschaft relevant und widerstandsfähig bleiben. Speziell bei globalen Konto-zu-Konto-Zahlungen (A2A) gibt es drei Schlüsselbereiche, die bei zukünftigen Innovationen im Vordergrund stehen werden: 

1. Systemübergreifende und grenzüberschreitende Interoperabilität

2. Konvergenz mit digitalen Assets

3. Widerstandsfähigkeit, Schutz und Sicherheit

Diese Themen sind bereits im gesamten globalen Zahlungsverkehrssystem prominent, aber ihnen einen Schritt voraus zu sein, ist entscheidend für den Aufbau einer Zahlungslandschaft, die für die modernen Anforderungen der Nutzer gerüstet ist. 


Systemübergreifende und grenzüberschreitende Interoperabilität 


Interoperabilität – sowohl zwischen verschiedenen Zahlungsoptionen in einem einzigen Markt als auch zwischen verschiedenen Märkten – ist grundlegend für die Zukunft von A2A.      

Für Verbraucher – insbesondere jüngere Generationen, die ein hohes digitales Vertrauen und eine ausgeprägte Intuition besitzen – bedeutet dies eine nahtlose Interaktion mit den Werkzeugen, die sie täglich nutzen, wodurch sie auf ihnen entsprechende Weise bezahlen und bezahlt werden können. Für Unternehmen bedeutet dies geringere Kosten und optimierte Abrechnungen, was internationales Wachstum zugänglicher macht. 

Der Aufbau von Interoperabilität zwischen Echtzeitsystemen ist angesichts der Mobile-First-Präferenzen von Gen Alpha und Gen Z, die Erwartungen an Sofortzahlungen über mehrere Zahlungsmethoden hinweg vorantreiben, besonders dringend.

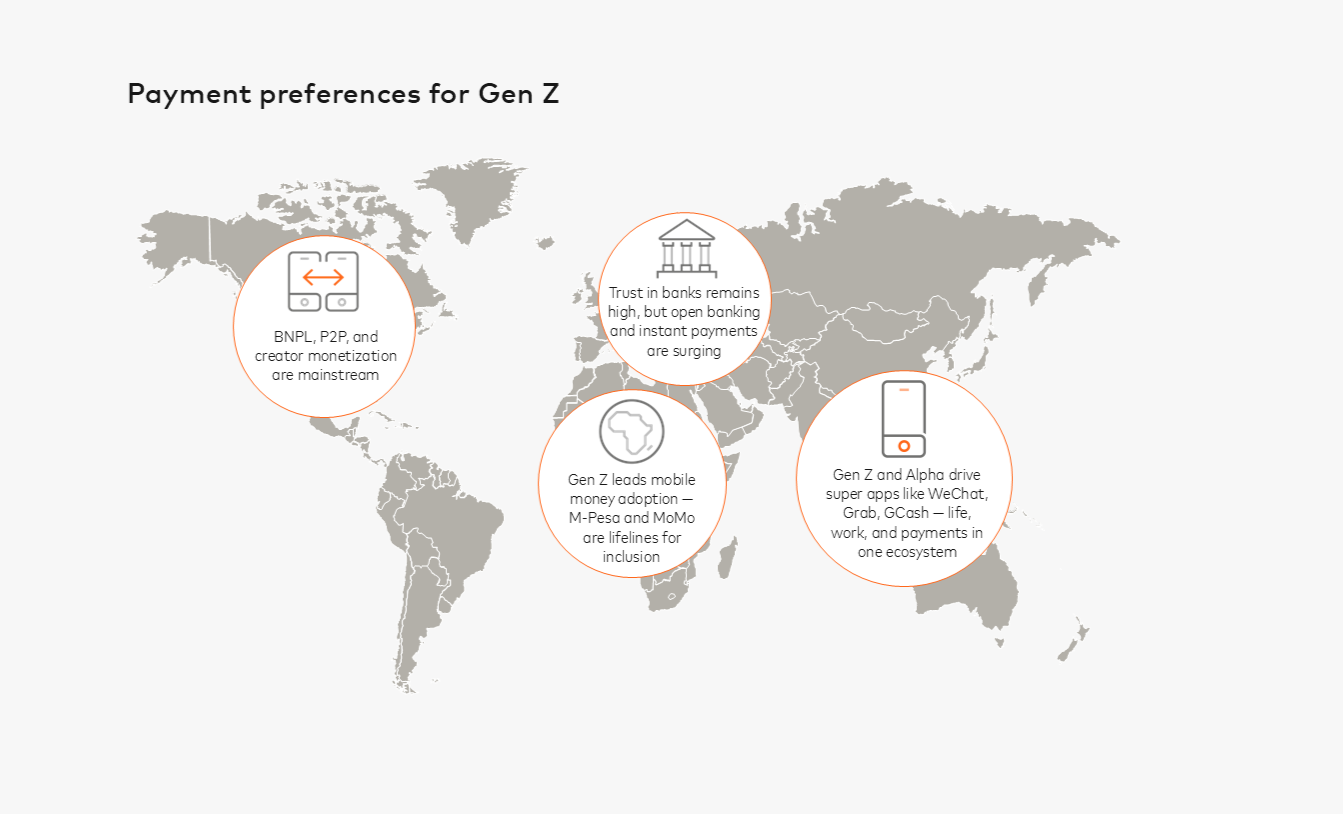
Kartenbasierte Grafik mit Symbolen, die globale Trends zeigen.

Ebenso ist die Möglichkeit, A2A-grenzüberschreitende Zahlungen in Echtzeit durchzuführen, entscheidend für die Erreichung der G20-Ziele des Financial Stability Board. 

Für Pratik Khowala, Global Head of Transfer Solutions bei Mastercard, ist die Zusammenarbeit zwischen politischen Entscheidungsträgern und dem Privatsektor beim Aufbau von Zahlungssystemen der Schlüssel zum Erfolg:

Der öffentliche und private Sektor müssen zusammenarbeiten, um flexible, modulare Systeme zu entwickeln, die sich nahtlos über Grenzen und Technologien hinweg verbinden. Interoperabilität sollte ein grundlegendes Designprinzip sein, keine Nachrüstung.

- Pratik Khowala, Global Head of Transfer Solutions, Mastercard

Konvergenz von A2A-Zahlungen mit digitalen Vermögenswerten 


Wir sehen, dass digitale Vermögenswerte im Zahlungsökosystem eine zentralere Rolle spielen, aber die Menschen brauchen eine Möglichkeit, diese so zu nutzen, dass sie A2A-Systeme ergänzen. Dies könnte zum Beispiel durch digitale Geldbörsen geschehen, die sowohl Bankguthaben als auch digitale Vermögenswerte halten können, oder durch Überweisungs-Apps, die Gelder mit Stablecoins senden und auf einem lokalen Bankkonto in Fiat-Währung empfangen können.  

Das Tempo der Adaption für breitere Anwendungsfälle, einschließlich Peer-to-Peer-Zahlungen, wird von Digital Natives und der Generation Alpha vorangetrieben, die mit digitalen Währungen in ihrem Alltag aufgewachsen sind. Für viele dieser Generation, die in virtuellen Spielumgebungen sozialisiert wurden, war ihr erstes Geld die Roblox-Währung Robux oder V-Bucks, was von klein auf Erwartungen an eingebettete, immersive und nahtlose Zahlungen weckte.

Wir ermöglichen Interoperabilität, um ein nahtloses Verbrauchererlebnis zu bieten — sei es durch die Verbindung inländischer Zahlungsschienen, die Erleichterung grenzüberschreitender Überweisungen zwischen verschiedenen Systemen oder die Unterstützung digitaler Vermögenswerte und aufkommender Geldformen.

- Peter Reynolds, Executive Vice President, Real-Time Payments, Mastercard

Belastbarkeit, Schutz und Sicherheit 


Während Innovation von vielen als spannenderer, schnelllebigerer Bereich der Zahlungstechnologie angesehen werden mag, kann die Bedeutung eines widerstandsfähigen Echtzeitsystems, das Nutzer schützt und sicher skaliert, nicht genug betont werden. Dazu gehören die Widerstandsfähigkeit, hohe Transaktionsvolumen in Spitzenzeiten, wie z. B. an Zahltagen, zu bewältigen, sowie die Fähigkeit, den Betrieb während nationaler Notfälle oder systemweiter Vorfälle aufrechtzuerhalten.  

Schutz und Sicherheit sind auch im aktuellen Umfeld nicht verhandelbar. Das gilt für alle Generationen. Während Gen Z und Gen Alpha Komfort und neue Technologien wünschen – wie bei Checkout-Prozessen und Biometrie – ist Sicherheit für sie genauso wichtig wie Innovation, da 40 % der Geschäfte aufgrund der „Angst, etwas falsch zu machen“ abgebrochen werden, was eine größere Sorge ist als die „Angst, etwas zu verpassen“.  

Da die Nachfrage nach Echtzeitzahlungen steigt, suchen Kunden auch nach Systemen, die eine breitere Palette von Anwendungsfällen unterstützen können.

Kunden fragen zunehmend nach sicheren, skalierbaren Systemen, die eine wachsende Vielfalt von Anwendungsfällen unterstützen können – von B2B- und B2M-Transaktionen bis hin zu QR-Code-Zahlungen und Geschäftsauszahlungen. Sie wollen, dass diese Erlebnisse nahtlos und reibungslos sind, mit umfangreichen Daten hinter jeder Transaktion, um Effizienz und Einblicke zu ermöglichen.

- Bryan Sharkey, Executive Vice President, Real Time Payments International, Mastercard

Der Zeit voraus sein, um zukunftsfähige Zahlungen zu liefern  


Wahlfreiheit und Vertrauen müssen bei Zahlungen immer im Vordergrund stehen, und Menschen aller Generationen müssen in die Lage versetzt werden, so zu bezahlen und bezahlt zu werden, wie es für sie am besten passt. 

Doch mit dem immer deutlicher werdenden Erwartungen von Digital Natives und KI-affinen Nutzern wird sich die Zahlungsverkehrslandschaft unweigerlich verschieben, und wir werden das Aufkommen der nächsten Ära von A2A-Zahlungen erleben. Diese neue Ära wird durch nahtlose Konnektivität, vertrauenswürdige Innovation und robuste Infrastruktur definiert sein.  

Führungskräfte aus dem gesamten Zahlungsverkehrsbereich – einschließlich Zentralbanken, Regulierungsbehörden, Betreibern von Zahlungssystemen und Finanzinstituten – müssen zusammenkommen, um interoperable, ständig verfügbare Systeme aufzubauen, digitale Vermögenswerte verantwortungsvoll zu integrieren und sicherzustellen, dass jede Transaktion sicher ist.