Saltar al contenido principal

Artículo

Julio de 2024


Desbloqueando el futuro digital de África: el auge de los pagos en tiempo real

mujer sonriendo al teléfono celular

En toda África, los pagos en tiempo real están transformando la forma en que las personas y las empresas mueven el dinero: más rápido, más seguro y de manera más eficiente que nunca. Desde empresas de comercio electrónico en Sudáfrica hasta startups fintech en el centro comercial de Lagos, Nigeria, el continente está experimentando una revolución financiera digital.

Este blog explora el panorama actual, los desafíos y las oportunidades para los pagos en tiempo real en África, y cómo las lecciones globales pueden ayudar a dar forma a un futuro financiero más inclusivo.

La región en números:

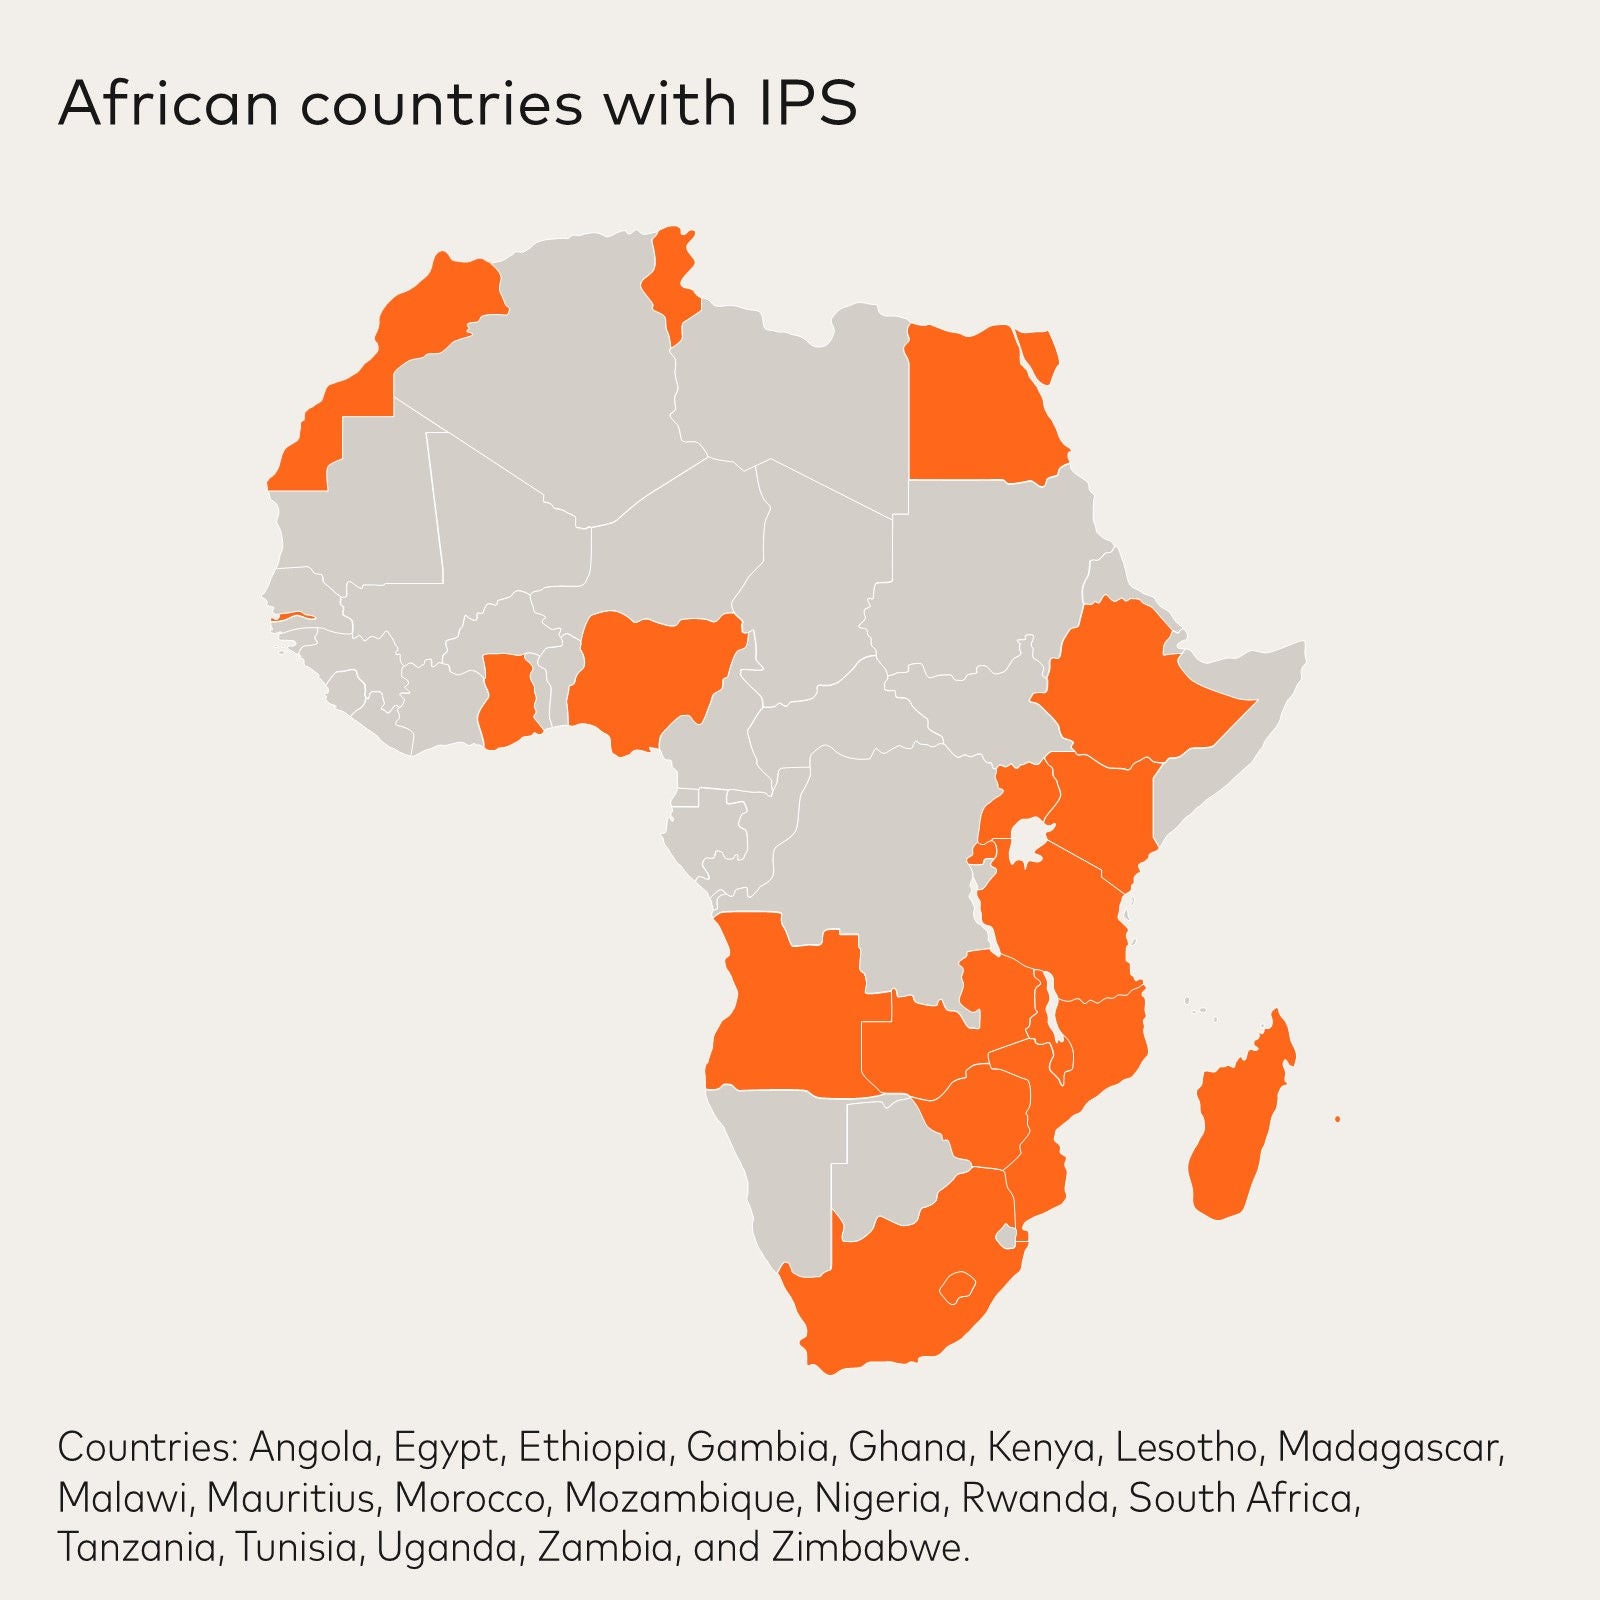
Mapa de África

Con el aumento de la penetración móvil y una creciente demanda de transacciones instantáneas y de bajo costo, los sistemas de pago en tiempo real tienen el potencial de remodelar las economías africanas, potenciar la innovación y mejorar las tasas de inclusión financiera.

Sin embargo, es poco probable que este crecimiento se distribuya de manera uniforme en todo el continente, ya que dependerá de factores de mercado individuales, como la conectividad a internet, la regulación, las capacidades de infraestructura y la confianza del consumidor.

¿Entonces, cómo puede el continente en su conjunto prepararse mejor para maximizar la oportunidad de crecimiento de los pagos en tiempo real?


Kenia: una trayectoria emocionante


Kenia lanzó su sistema de pagos en tiempo real – PesaLink – en 2017. PesaLink permite a los consumidores transferir fondos instantáneamente entre cuentas bancarias y admite múltiples monedas, una mejora significativa respecto al ciclo de pago de dos días en el que se confiaba anteriormente. Desde su lanzamiento, ha habido una fuerte adopción de los pagos digitales, pero aún quedan oportunidades interesantes para un mayor crecimiento.

Partes de la economía de Kenia todavía dependen de transacciones en papel, las cuales representaron el 83.8 % del volumen total de pagos en 2023, mientras que los pagos en tiempo real representaron solo el 0.1 %. Incluso con una tasa de crecimiento anual compuesto (CAGR) proyectada de casi el 30 % de 2023 a 2028, los pagos en tiempo real solo representarán el 0.5 % de todas las transacciones en Kenia.

Existen varias explicaciones posibles para esta baja tasa de transacciones, en particular la inaccesibilidad de las cuentas bancarias para muchos ciudadanos, y el dominio y la ubicuidad del dinero móvil en el mercado keniano."

Helen Stoner, Head of Real-Time Payment Sales, Mastercard

Para muchos kenianos, particularmente aquellos que no tienen acceso a la banca tradicional, el dinero móvil presenta una alternativa práctica a los pagos en tiempo real.

Si bien los servicios de dinero móvil ofrecen accesibilidad y conveniencia, pueden conllevar costos para el consumidor final —incluyendo tarifas inesperadas y protecciones reducidas— y no promueven la competencia ni la innovación en el ecosistema.

Shane Murphy, Head of Instant Payments Product, Real Time Payments, Mastercard

Reconocer las barreras es el primer paso para superarlas, y este es un paso clave en el camino hacia la adopción generalizada de cualquier sistema en tiempo real.

Enfrentando desafíos, juntos


Para impulsar un progreso significativo, es importante que tantos países como sea posible en el continente africano tengan la oportunidad de beneficiarse de la oportunidad de crecimiento que ofrecen los pagos en tiempo real. Aunque cada mercado es único en sus requisitos y desafíos, existen varios obstáculos comunes que superar, entre ellos: 

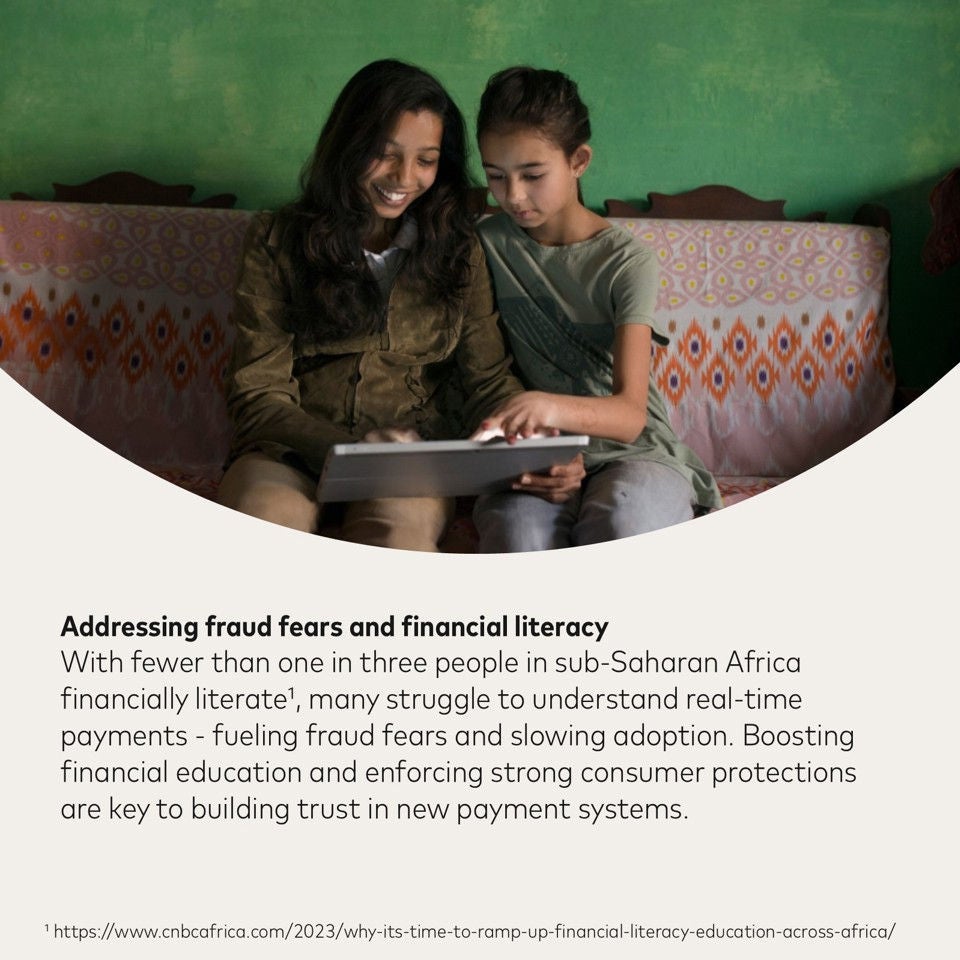
Los delitos financieros son una preocupación creciente a nivel mundial y, en muchas regiones de África, lo que está en juego es especialmente importante. El dinero móvil ha transformado el acceso, pero gran parte de él todavía funciona en sistemas cerrados. Al permitir la interoperabilidad y conectarnos a los raíles de pago en tiempo real, tenemos una oportunidad real de impulsar la seguridad financiera y la salud financiera, particularmente para las mujeres y los jóvenes. El progreso dependerá de una regulación inteligente y con visión de futuro, así como de la colaboración en todo el ecosistema».

Helen Stoner, Head of Real-Time Payment Sales, Mastercard

Abordar estos desafíos permitirá a más países de África desbloquear los numerosos beneficios de la digitalización y los pagos en tiempo real. Ya se están realizando esfuerzos para explorar formas de superar estos desafíos, y la colaboración está demostrando ser clave para lograrlo:

  • La Asociación Bancaria de Kenia trabajó con bancos y otras partes interesadas del sector para migrar PesaLink de ISO 8583 a ISO 20022, desbloqueando nuevos casos de uso que ofrecen potencial de escala, como Request to Pay, iniciación de pagos y débitos directos.
  • La fintech global Nium se asoció con Ecobank —un banco panafricano— para llevar capacidades en tiempo real a 35 mercados africanos. Al conectar los raíles de pago de Nium con el sistema de mensajería SWIFT existente de Ecobank, la colaboración ha llevado servicios de pago en tiempo real a los 32 millones de clientes de Ecobank.
  • La importancia de la interoperabilidad se reconoce cada vez más: en Angola, Malaui y Zimbabue, y en la región de la CEMAC, los reguladores han emitido directrices que exigen la interoperabilidad entre proveedores. En Ghana, que cuenta con múltiples sistemas de pago instantáneo, se ha creado una plataforma central para garantizar la interoperabilidad transfronteriza.


Mirando fuera del continente


Aprender de otras regiones cuando se trata de construir ecosistemas de pago inclusivos, eficientes y seguros puede ayudar a acelerar los esfuerzos de modernización en toda África. Al aplicar lecciones globales, los mercados africanos pueden navegar mejor los desafíos y desbloquear todo el potencial de los pagos en tiempo real. En Tailandia, por ejemplo, el gobierno ha desempeñado un papel fundamental en la popularidad de PromptPay. El caso de uso inicial fue desembolsar pagos de bienestar utilizando un proxy, como un número de teléfono móvil o una identificación ciudadana. Esto condujo a una mayor familiaridad del consumidor con el sistema, lo que posteriormente promovió el uso repetido y ayudó a cambiar la adopción hacia los pagos a comercios y otros servicios.

Los servicios de superposición también se están adoptando ampliamente en otras regiones, particularmente las herramientas de prevención del fraude, que pueden ayudar a superar los problemas de confianza del consumidor y respaldar la escalabilidad. Mastercard lanzó TRACE en Filipinas a principios de 2025: la primera solución a nivel de red para sistemas de pago en tiempo real desarrollada para identificar proactivamente a las mulas de dinero y rastrear la dispersión de fondos.    

Gracias a innovaciones como TRACE, los bancos y las fintechs ahora pueden colaborar con otros en todo el ecosistema para proporcionar capacidades más seguras en los raíles de tiempo real de un país. Esta sensación de seguridad será vital para dar confianza a los mercados africanos —y a los usuarios finales— a medida que sus propios sistemas de tiempo real se escalan”.

Helen Stoner, Head of Real-Time Payment Sales, Mastercard

Los pagos en tiempo real están haciendo más que simplemente facilitar el pago y el cobro. Tienen el potencial de potenciar las economías digitales en toda África. A medida que más países se embarcan en sus trayectorias de tiempo real, observar y aprender de otros mercados puede ayudar a guiar el éxito.

A medida que los países superan los obstáculos y la adopción y la innovación continúan viéndose en todo el continente, los pagos en tiempo real podrían become en una de las herramientas más poderosas de África para el crecimiento sostenible y la prosperidad compartida.