12 במרץ 2026
במהלך שני העשורים האחרונים, אמריקה הלטינית והקריביים הרחיבו במהירות את מעמד הביניים שלהן. כיום, כ-400 מיליון אנשים – 61% מאוכלוסיית האזור – נחשבים למעמד הביניים, עם למעלה מ-5 טריליון דולר בכוח קנייה שנתי. עד שנת 2035, מספר זה צפוי להגיע לכמעט 7 טריליון דולר.
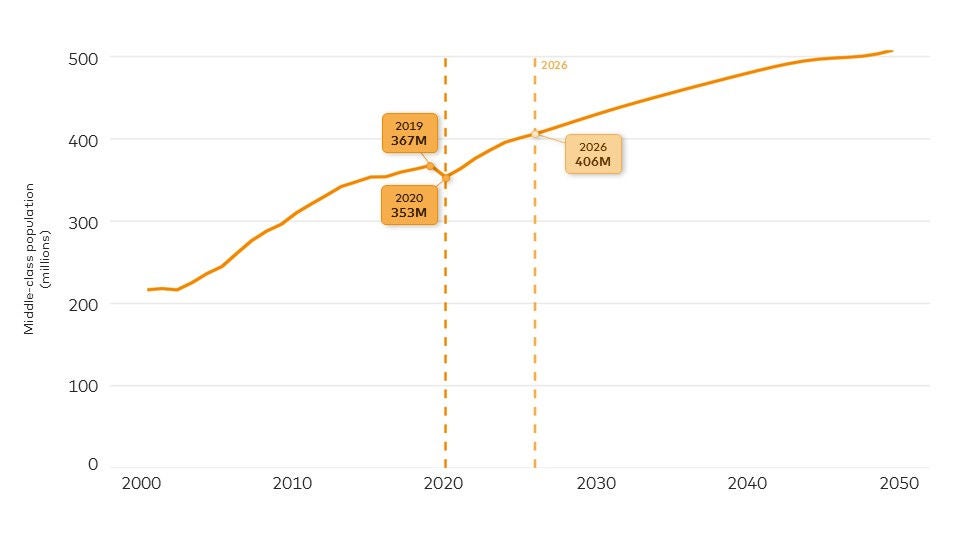
שינוי זה משקף הישגי פיתוח משמעותיים, כאשר מיליונים יוצאים מהעוני ומקבלים גישה פיננסית רחבה יותר ודפוסי הוצאות מוגברים. אך קנה מידה אינו מבטיח יציבות — ומשקי בית רבים שנכנסו למעמד הביניים נותרים פגיעים פיננסית. חוזה אבוד בעבודה לא רשמית, מחלה המייצרת הוצאות בלתי צפויות או שיבוש הקשור לאקלים יכולים לשחוק חסכונות או קרנות חירום. המגפה הפכה את השבריריות הזו לבולטת עוד יותר: 14 מיליון בני אדם נסוגו בחזרה לפגיעות בשנה אחת (ראו איור 1).
איור 1: מעמד הביניים באזור איבד יותר מ-14 מיליון אנשים במהלך המגפה בשנת 2020.
מקור: World Data Lab, 2026
על פי World Data Lab, משקי בית נחשבים למעמד ביניים כאשר הם מוציאים לפחות 13 דולר לאדם ביום (PPP 2021). ועדיין, יותר מ-100 מיליון אנשים באמריקה הלטינית והקריביים (LAC) – כשליש ממעמד הביניים שלה – חיים מעל לסף של 13–20 דולר ליום, מה שמדגיש עד כמה רבים נשארים חשופים לניידות כלפי מטה כאשר מתרחשים זעזועים. חסכונות מוגבלים וכיסוי ביטוחי חלקי מותירים משקי בית ועסקים קטנים פגיעים להפרעה בודדת. בכלכלות קטנות יותר, ההסתמכות על תיירות והעברות כספים והחשיפה למזג אוויר קיצוני מגבירים את השבריריות הזו.
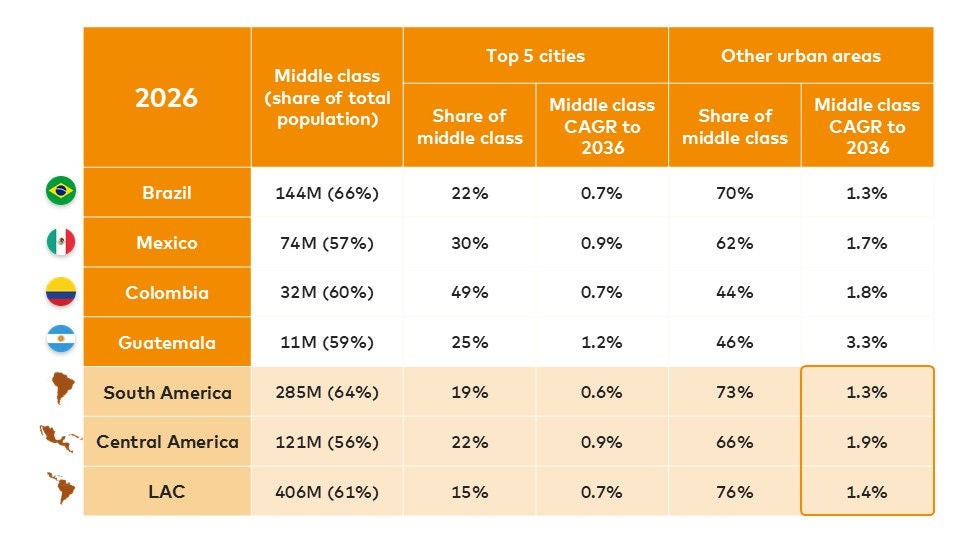
אפילו ברזיל ומקסיקו – מנועי הצמיחה הגדולים ביותר של מעמד הביניים באזור – רואות שהצמיחה עוברת לערים משניות עם שוקי עבודה דלילים יותר וחשיפה גדולה יותר לזעזועים. ברבות מהערים הללו, הגישה למימון מפגרת אחרי המטרופולינים הגדולים, מה שמקשה על משקי הבית לעמוד בפני שיבושים ולהישאר בני מעמד הביניים. ברחבי דרום ומרכז אמריקה, אזורים עירוניים קטנים צפויים להוביל את מרבית צמיחת מעמד הביניים העתידית (ראו איור 2).
איור 2: מגה-ערים נשארות עוגנים, אך צמיחת המעמד הבינוני נעה מעבר למטרופולינים המובילים לעבר אזורים עירוניים אחרים.
מקור: World Data Lab
סדר היום של אמריקה הלטינית בנושא הכלה מתפתח מעזרה למשקי בית להגיע למעמד הביניים להבטיח שהם יישארו שם. העדיפות אינה עוד חציית סף הוצאות, אלא בניית עתודות, ניהול סיכונים ועמידה בפני זעזועים כלכליים — מעבר מהכלה בסיסית לעבר בריאות פיננסית.
השינוי הזה מגישה לחוסן — היכולת לעמוד בפני זעזועים בלתי צפויים — דורש מערכות אקוסיסטם חזקות יותר לעסקים קטנים, כלים פיננסיים מכלילים יותר ומערכות ציבוריות המסוגלות להגיב במהירות כאשר מתרחשים זעזועים. הדבר גם מחייב הכרה בתפקיד המרכזי של עסקים זעירים, קטנים ובינוניים בהנעת תעסוקה, הכנסה וניידות ברחבי האזור.
ב-Mastercard, אנו רואים את המעמד הבינוני העולה לא רק כצרכנים אלא גם כיזמים, עובדים ועמודי תווך בקהילה. תמיכה בחוסן שלהם פירושה תמיכה בעסקים, בספקי שירותים פיננסיים ובמערכות אקולוגיות שמקיימות אותם.
עסקים קטנים הם לעיתים קרובות הראשונים שנפגעים מאינפלציה, שיבושים בשרשרת האספקה או חוסר ביטחון מקומי – והאחרונים להתאושש ללא תמיכה. חיזוק היכולות הדיגיטליות והתפעוליות שלהם, וכן הגישה שלהם למימון, מסייעים לייצוב הכנסות משקי הבית והכלכלות המקומיות.
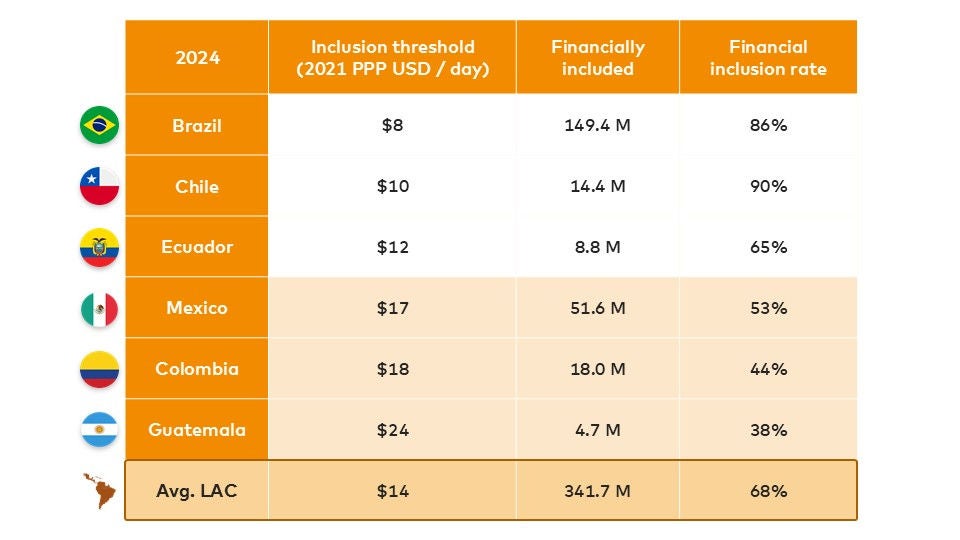
באמצעות Mastercard Strive, אנו משתפים פעולה עם ארגונים מקומיים ב מקסיקו ו קולומביה כדי לחזק עסקים קטנים באמצעות דיגיטציה של פעולות והגדלת הגישה להון — ובכך אנו עוזרים להגן על ההכנסות המפרנסות משקי בית ממעמד הביניים. זה חשוב במיוחד במקומות שבהם ספי ההכלה הפיננסית — ההוצאה היומית המינימלית הדרושה לגישה למימון פורמלי — נשארים גבוהים מהממוצעים האזוריים. ספי ההכלה של מקסיקו וקולומביה גבוהים מהממוצע של LAC, ושיעורי ההכלה שלהן מפגרים אחרי ברזיל וצ'ילה בפער ניכר (ראו איור 3).
במרכז אמריקה, היוזמות שלנו עם RISE בגואטמלה עוסקות בדיגיטציה של תשלומי שכר עבור עובדים כפריים, משפרות את ביטחון ההכנסה ומרחיבות את הגישה לשירותים פיננסיים רשמיים. שכר דיגיטלי לא רק מפחית סיכונים ודליפות, אלא גם יוצר מסלולים לחיסכון והיסטוריות אשראי, ומרחיב את הבריאות הפיננסית. לגואטמלה יש אחד משיעורי ההכללה הנמוכים ביותר באזור, מה שהופך אותה למדינה מרכזית בהפחתת חסמים למימון פורמלי (ראו איור 3).
כדי להגביר ולקיים את ההשפעה, שותפויות ציבוריות-פרטיות חיוניות. תשתית תשלומים דיגיטליים, מערכות הגנה חברתיות אדפטיביות ומתקני אשראי ממוקדים יכולים לעזור לממשלות להגיב בצורה יעילה יותר במהלך משברים, ובכך להבטיח שלמשקי בית ועסקים תהיה הנזילות והתמיכה הדרושים כדי לצלוח הפרעות.
איור 3: למקסיקו, קולומביה וגואטמלה ספי הוצאה יומיים מינימליים גבוהים יותר להכללה פיננסית מאשר עמיתותיהן באזור.
מקור: World Bank Findex ו-World Data Lab, 2024
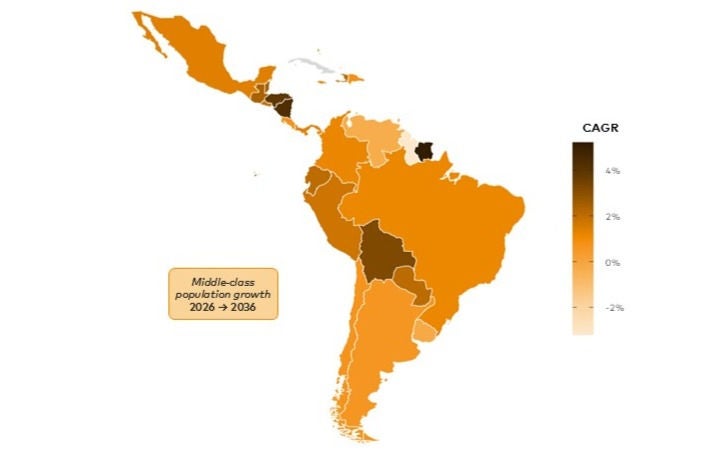
אמריקה הלטינית מייצגת את אחד משווקי המעמד הבינוני הגדולים והחשובים ביותר מבחינה כלכלית בעולם. מעבר לברזיל ומקסיקו, הגידול האחוזים המהיר ביותר מרוכז בכלכלות קטנות יותר כמו סורינאם, ניקרגואה והונדורס (ראו איור 4).
איור 4: בעשור הקרוב, מדינות קטנות יותר מציגות את ה-CAGR הגבוה ביותר החזוי של המעמד הבינוני.
מקור: World Data Lab, 2026
המחויבות המחודשת של Mastercard לחבר ולהגן על 500 מיליון יחידים ועסקים קטנים בדרך לבריאות פיננסית משקפת מציאות זו. באמריקה הלטינית, מחויבות זו מתורגמת לחיזוק עסקים קטנים, הרחבת הגישה הדיגיטלית ושותפות עם ממשלות והחברה האזרחית לבניית מערכות עמידות לזעזועים.
אם 20 השנים האחרונות הוגדרו על ידי ניידות, העשור הבא חייב להיות מוגדר על ידי עמידות. מעמד בינוני גדול מסמן צמיחה כלכלית והתקדמות, אך מעמד בינוני חסין מהווה בסיס לצמיחה כלכלית מכלילה ומתמשכת.