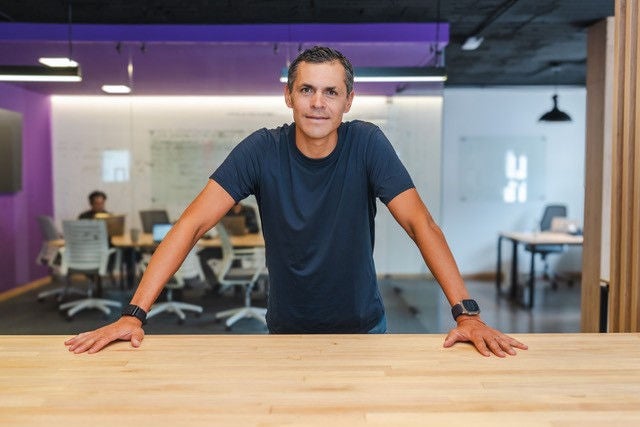
בזמן פטירתו של אביו, ת'ובו-קרלסן עבד בסטארט-אפ באקוודור שפיתח אפליקציות לשיפור הבריאות והרווחה של המשתמשים. אבל כשהוא למד שבעיות כלכליות הן מקור מוביל ללחץ נפשי, הוא הסיק שמקור טוב יותר להקלה על הלחץ יהיה אפליקציה שתלמד אנשים כיצד לנהל את כספם ולבנות את האשראי שלהם באחריות. אז הוא עזב את הסטארט-אפ והשיק את Kamina בסוף 2023.
קמינה — משחק מילים על המילה הספרדית 'ללכת' — מנחה משתמשים צעד אחר צעד לפתח הרגלים פיננסיים חזקים יותר. ומכיוון שמערכת יחסים עם לקוח הבנויה על אשראי חזק ואמון בריאה יותר לכולם בטווח הארוך, Kamina גם מתריעה למוסדות פיננסיים לפני שלווה עלול להחמיץ תשלום, מה שנותן לבנק זמן להתערב לפני שהלוואה תסתבך. ת'ובו-קרלסן אומר שהוא מקווה שהאפליקציה תפחית את פיגורי ההלוואות ותמנע מאנשים לשקוע בחובות. בפשטות, זה כמו גלגלי עזר לניהול אשראי.
האפליקציה מבוססת כולה על התנהגות אנושית. קאמינה או מוסד פיננסי ילוו למשתמש סכום כסף קטן, מ-500$ ועד 8,000$. משתמשים אלו נותנים הסכמה מפורשת לשתף את הנתונים שלהם, והאפליקציה משתמשת ב-AI כדי לנטר ולנתח 300 מדדים שונים, כולל אימייל, מדיה חברתית וארנקים דיגיטליים שרבים מאמריקה הלטינית משתמשים בהם במקום חשבונות בנק רשמיים. היא עוקבת אחר הרגלי ההוצאה של המשתמשים ואחר התקדמותם בהחזרת ההלוואה הראשונית, וקאמינה משתמשת במידע זה כדי לדרג את ההתנהגות הפיננסית של המשתמשים ולספק שיעורים ועצות בזמן אמת לגבי אופן השיפור.
“בינה מלאכותית מאפשרת לנו להביא חוויה מותאמת אישית לניתוח ההתנהגות של כל משתמש,” מסביר ת'ובו-קרלסן. “מהם דפוסי ההוצאות שלהם, מדוע הם מוציאים במקום זה או אחר, האם יש לכך השפעות פסיכולוגיות, האם יש להם חוסר השכלה. כל נקודות הנתונים הללו מכוילות בתוך הפלטפורמה שלנו ומאפשרות לנו לוודא שהמידע שהמשתמש מקבל מאפשר להם להביא בחשבון או לשנות את ההרגלים הפיננסיים שלהם באמצעות התרחישים המונעים והחזויים שאנו מספקים למשתמשים שלנו.”
האפליקציה מציגה חינוך פיננסי בצורה משחקית בסגנון שובב שת'ובו-קרלסן משווה לאפליקציית לימוד השפות Duolingo. “יש מבחנים ומשימות של מילוי מקום ריק וחלופות רבות-רבות ששומרות על מעורבות המשתמש,” הוא אומר. “יש לנו שיעור מעורבות של 73%, וזה ממש גבוה. אנשים אוהבים את האפליקציה.
ככל שציוני ההתנהגות הפיננסית של המשתמשים עולים והם מוכיחים ששיפרו את האוריינות הפיננסית שלהם, הם הופכים זכאים ליותר הטבות. התשלומים שלהם עבור ההלוואה הראשונית נרשמים דרך לשכות האשראי ונחשבים כשיפור היסטוריית האשראי הרשמית שלהם. זה הופך אותם זכאים להלוואות נוספות ממוסדות פיננסיים. אלה פחות טורפניות מההלוואות הבלתי פורמליות שרוב האקוודורים חסרי חשבון בנק לוקחים. כ-20% ממשתמשי Kamina המשיכו לקבל הלוואות ממוסדות פיננסיים, אומר תובו-קרלסן.
״אבל הדבר שאנחנו עושים שלדעתי הוא המרשים ביותר,״ הוא מוסיף, ״הוא שאנחנו נותנים הלוואות ל-70% מהמשתמשים שמוסדות פיננסיים לא ראו.״ זה עצום. זה אומר שמתוך 80% או 85% מהאקוודורים שאינם נראים לבנקים, אנחנו יכולים להכניס עד 70% מהמשתמשים הללו למצב שבו יש להם לפחות הלוואה קטנה.