17 באפריל 2026
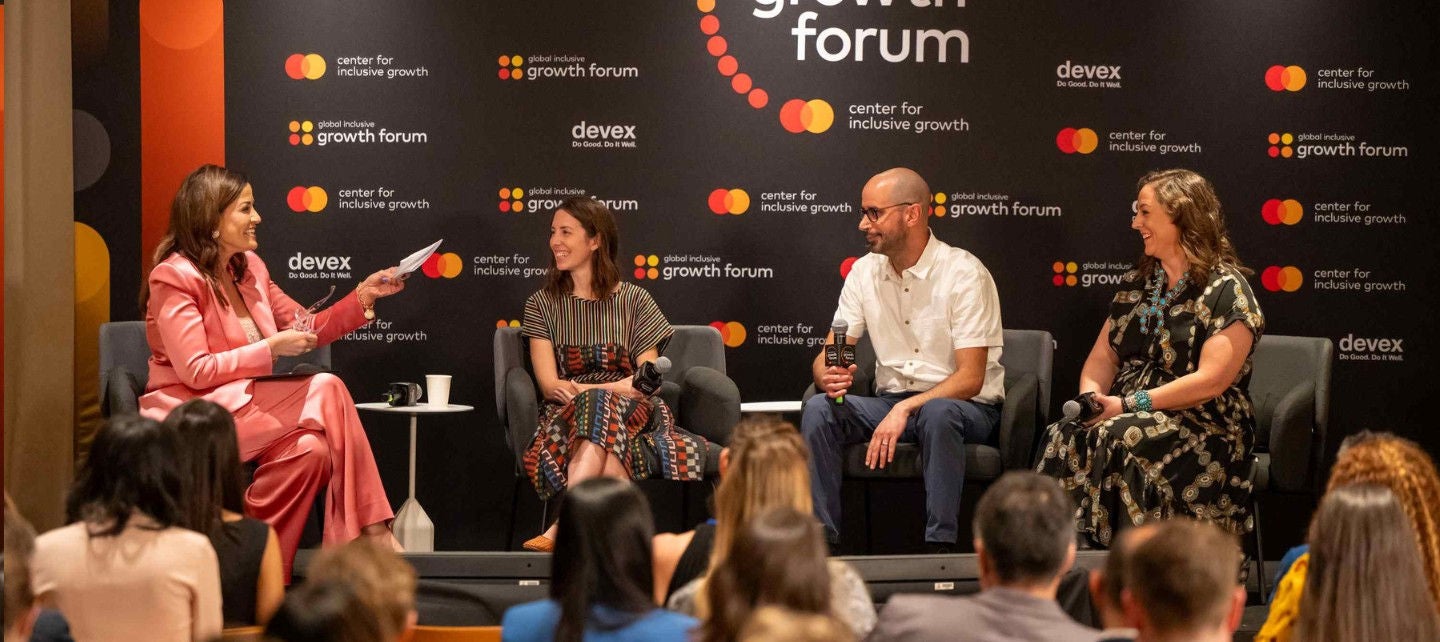
משמאל, אנדריאה ויירה, מנחת הפאנל והמייסדת והמנכ"לית של nailsaloon, רבקה ואן ברגן, מייסדת ומנהלת בכירה של Nest, אליאס מור, מייסד שותף של חברת הנרות Peacesake, ומורגן באקרט, יצרנית המגפיים מאחורי Morgan Buckert Custom Boots, דנו ביתרונות ובסיכונים של צמיחה מהירה. (קרדיט צילום: Kevin Allen)
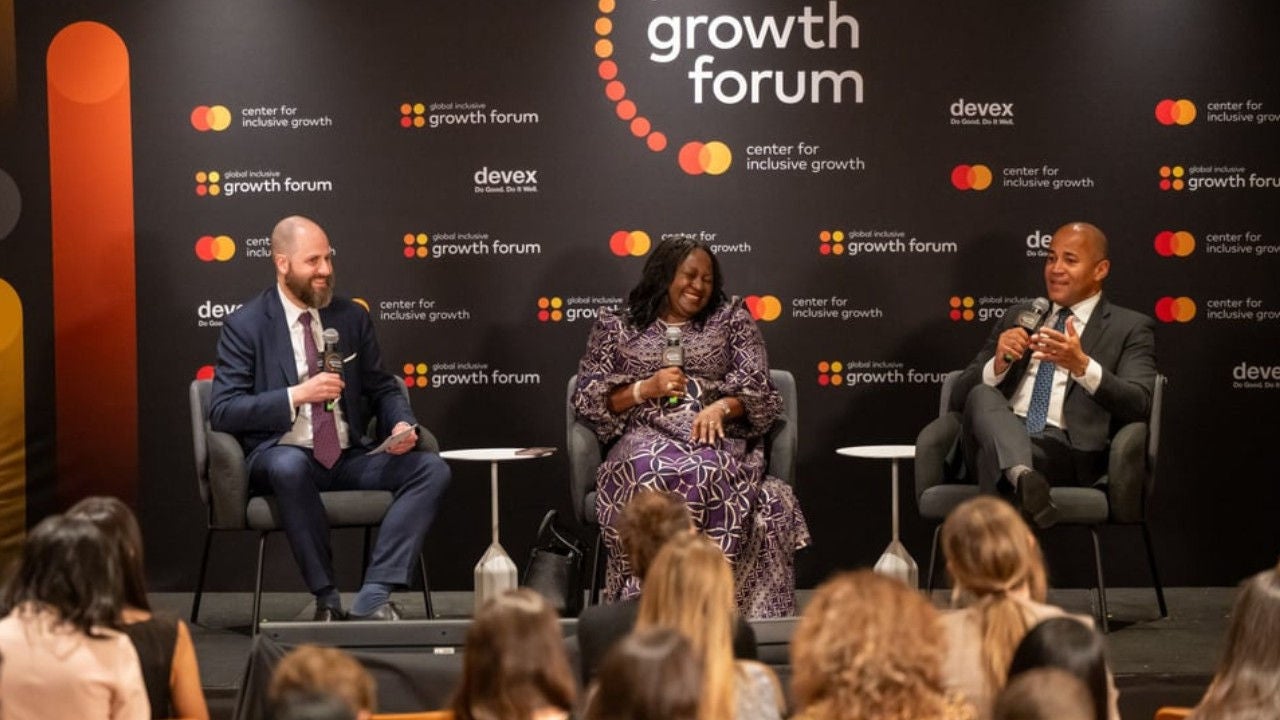
״תוכניות פעולה, לא אמירות ריקות.״ כך פתחה שאמינה סינג, המייסדת והנשיאה של Mastercard Center For Inclusive Growth, את Global Inclusive Growth Forum ביום רביעי בוושינגטון די.סי., וזה הפך לקו מנחה בלתי רשמי.
מחוסן עסקים קטנים ועד להבטחה (והסיכונים) של בינה מלאכותית ונכסים דיגיטליים, הדוברים חזרו לאותן שאלות פרקטיות: כיצד נראית הכללה בקנה מידה רחב, מי נשאר מאחור כשהחדשנות מתקדמת במהירות, וכיצד אנו מפתחים את המדיניות והשותפויות הנדרשות כדי להרחיב הזדמנויות למשפחות, יזמים ושווקים במקום להעמיק פערים?
דרך אחת, שהוכרזה על ידי סינג ואנטוניו סילביירה מ- בנק הפיתוח CAF של אמריקה הלטינית והקריביים בסיום הפסגה: הגדלת הגישה לאשראי באמריקה הלטינית לעסקים זעירים, קטנים ובינוניים המהווים יותר מ-99.5% מהעסקים באזור ומעסיקים כ-60% מהאנשים בכלכלה הפורמלית שם. Mastercard משתפת פעולה עם CAF לגיוס 100 מיליון דולר במימון CAF על פני ארבע שנים, עם התמקדות בעסקים בראשות נשים ובעסקים בעלי נגישות חסרה, וכן במימון אקלים. זהו צעד משמעותי לקראת המחויבות שהוכרזה לאחרונה על ידי החברה לחבר ולהגן על 500 מיליון אנשים ועסקים קטנים בדרך לבריאות פיננסית, אמר סינג.
בפורום המלא עד אפס מקום, שנערך בשולי הפגישות האביביות של הבנק העולמי, השיחה חזרה לעיתים קרובות למסר אחד: צמיחה בת קיימא חייבת להיבנות עבור האנשים והעסקים הקטנים שחשים בתנודתיות ראשונים — והיא צריכה להיות מונעת על ידי טכנולוגיה שאפשר לסמוך עליה. הנה שלושה לקחים.
בעלי עסקים קטנים אינם שואפים לצמיחה נפיצה כל כך כמו להתקדמות יציבה ואמינה, אמר טים אוגדן, מנכ"ל Financial Access Initiative ב-NYU Wagner. הם רוצים להשאיר את העסקים שלהם פתוחים, לשלם לעובדים שלהם ולתמוך במשפחותיהם ובקהילותיהם מבלי לסכן הכול, הוא אמר במושב שהתבסס על התובנות שלו מ- Small Firm Diaries, יוזמת מחקר המשתמשת ביומני כספים כדי להבין כיצד בעלי עסקים קטנים מנהלים תזרים מזומנים, עלויות ואי-ודאות. הם רוצים מוצרים פיננסיים פשוטים וגמישים יותר וכלים מעשיים שיעזרו להם לנהל את תזרים המזומנים היומיומי, הוא אמר. "הם לא צריכים לנסוע 60 מייל לשעה," הוא אמר. "מה שהם עושים הוא לנסות לשרוד ולפחות להישאר במקום."
כוונה לצמיחה עלתה שוב בשיחה עם שני יזמים אומנים ורבקה ואן ברגן, המייסדת והמנהלת של Nest, ארגון ללא מטרות רווח גלובלי התומך באומנים על ידי קידום שיטות עבודה הוגנות, מתן הכשרה וגישה לשווקים, ועזרה לעסקים ידניים לצמוח באופן בר-קיימא. אליאס מור, יצרן הנרות ממרילנד המנהל יחד עם אשתו את Peacesake Candles & Co, ומורגן באקרט, יצרנית מגפיים בהזמנה אישית מאידהו וטקסס, דיברו על מתן עדיפות לאיכות המוצרים שלהם, לבריאותם הנפשית ולמורשתם על פני קנה מידה גדול.
ליזמים, צמיחה תמיד נתפסה כברירת המחדל, אמר Morr: “אתם מקבלים את ההזמנה הגדולה הזו, אתם לוקחים אותה, לא שואלים שאלות … אז אכן קיבלנו את אותן הזמנות קמעונאיות גדולות, וזה היה מלחיץ מאוד עבורנו. דבר שלמדנו בדרך הקשה הוא שההתמקדות רק בצמיחה, לקיחת כל הכסף הזה וביצוע המכירות האלה, לפעמים יכולה לשבור את העסק שלכם.”
״זהו שינוי שהתרחש לאחרונה, אמר ואן ברגן. ״אנשים פשוט חשבו שתמיכה ביוצרים פירושה ביצוע הזמנה ענקית ולא עמידה מאחוריהם ותמיכה בהם. ואנחנו רואים כל כך הרבה מודלים יצירתיים, מ-״פופ-אפים״ ורישוי ועד למגוון רחב של דרכים שבהן אפשר לתמוך בעסקים קטנים מבלי להכביד עליהם.״
העולם המפותח עשוי להיות מוצף בחרדת AI, אך הפאנליסטים בדיון על האופן שבו AI יכול לשנות שווקים מתפתחים היו אופטימיים הרבה יותר (עם כמה הסתייגויות).
"ללא בניית תשתיות מקומיות, יכולת טכנית וניהול תקין, בינה מלאכותית עלולה להיות כוחנית, לאסוף נתונים מקומיים אך ליצור ערך במקום אחר", אמר וילאס דאר, נשיא קרן פטריק ג'יי מקגוורן, פילנתרופיה שמפתחת בינה מלאכותית ומדע נתונים לטובת הכלל.
כיצד להפוך את התסריט? מודלים מותאמים שיכולים לפעול במכשירים בעלות נמוכה ולהתחבר למשתמשים באמצעות הודעות טקסט יכולים להגיע ליותר אנשים ולהפחית סיכונים, אמר אולובאיו אדקנמבי, המנכ"ל והמייסד השותף של הסטארט-אפ האפריקאי EqualyzAI, שעובד עם אלפי אוספי נתונים ומאות מומחי שפה לפיתוח מודלי שפה קטנים (Small Language Models) כדי לפתוח הזדמנויות AI בשפות מקומיות במגזרים הכוללים שירותי בריאות, חקלאות וחינוך.
“הבעיה הגדולה ביותר שיש לנו היא ששכבת היסוד דקה מאוד, וזה נראה כמו לנסות לבנות, אתה יודע, פנטהאוז על ארמון חול. "היסוד חסר," אמר אדקנמבי על הנתונים הזמינים כיום ליצירת המודלים המקומיים הללו. "אבל אנחנו הולכים לוותר על זה? לעולם לא.”
בדיון אחר על בינה מלאכותית ובריאות פיננסית, הפאנליסטים הציגו את הטכנולוגיה כדרך להפחית את עלות שירותי הבנקאות ולהתאים אישית הדרכה שאחרת הייתה יקרה מדי ליישום בקנה מידה רחב. אך הדוברים הזהירו גם מפני בינה מלאכותית 'הפעל וקבל תוצאות' (Plug-and-play AI): הפריסה דורשת ממשל, גדרות ביטחון והשקעה בתשתיות הבסיסיות.
כאשר מערכות תשלום אינן מתחברות בצורה חלקה, כולנו משלמים את המחיר בזמן ובחוסר ודאות. "כמה שימושי יהיה הדוא"ל שלך אם לא תוכל לשלוח הודעת דוא"ל מדומיין אחד למשנהו?" אמר דנטה דיספארטה, מנהל אסטרטגיה ראשי וראש תחום מדיניות ותפעול גלובלי בחברת הסטייבלקוין הענקית Circle. "זוהי פשוט המציאות התפעולית של מה שאנחנו מדברים עליו."
נכסים דיגיטליים טומנים בחובם את הפוטנציאל ל-Become תשתית פיננסית משותפת שיכולה להעצים באופן יוצא דופן, במיוחד עבור עסקים קטנים, אך הוא גם הדגיש 'אופציונליות של מערכות תשלום', באומרו שקידמה צריכה להיות מוגדרת על ידי הרחבת הבחירה והחוסן, ולא על ידי אילוץ כולם לערוץ יחיד.
הפכת יכולת פעולה הדדית לאפקטיבית משמעותה גם תיכנון עם הגבלות אמיתיות, בכלל אספקת שירותים במחיר סביר וחוויות משתמש פשוטות, אמרה סאבין מנסאח, סמנכ"ל ב קרן AfricaNenda, המסיעה לממשלות, ארגוני פיתוח כלכלי ולמגזר הפרטי בתכנון מערכות תשלומים מידיות ומכילות. והחלק הקשה ביותר, טענה, אינו הטכנולוגיה. זהו יישור הכללים ברחבי השווקים.
המנחה ג'סי מקוואטרס, ראש מחלקת המדיניות הגלובלית של Mastercard, הסכים, והצביע על הקשיים בתיאום הרגולציה ב מפת הדרכים של ה-G20 לשיפור עסקאות חוצות גבולות. ״אם לא נוכל ליישר טוב יותר את שכבת הנתונים הזו, עדיין נתמודד עם חיכוכים, לא משנה באיזו טכנולוגיה נשתמש״, אמר. כאשר נגייס רגולטורים, הוא אמר, ״לסוגים אלה של חדשנויות מכלילות תהיה באמת ההזדמנות לצמוח״.