עסק קטן

4 ביוני 2026


האם יותר נתונים – ונתונים טובים יותר – יכולים לצמצם את פער האשראי לעסקים קטנים?

מימון פתוח יוצר תמונה מלאה ועדכנית יותר של אופן הפעילות של עסקים, ומעניק למלווים ביטחון רב יותר במתן מימון.

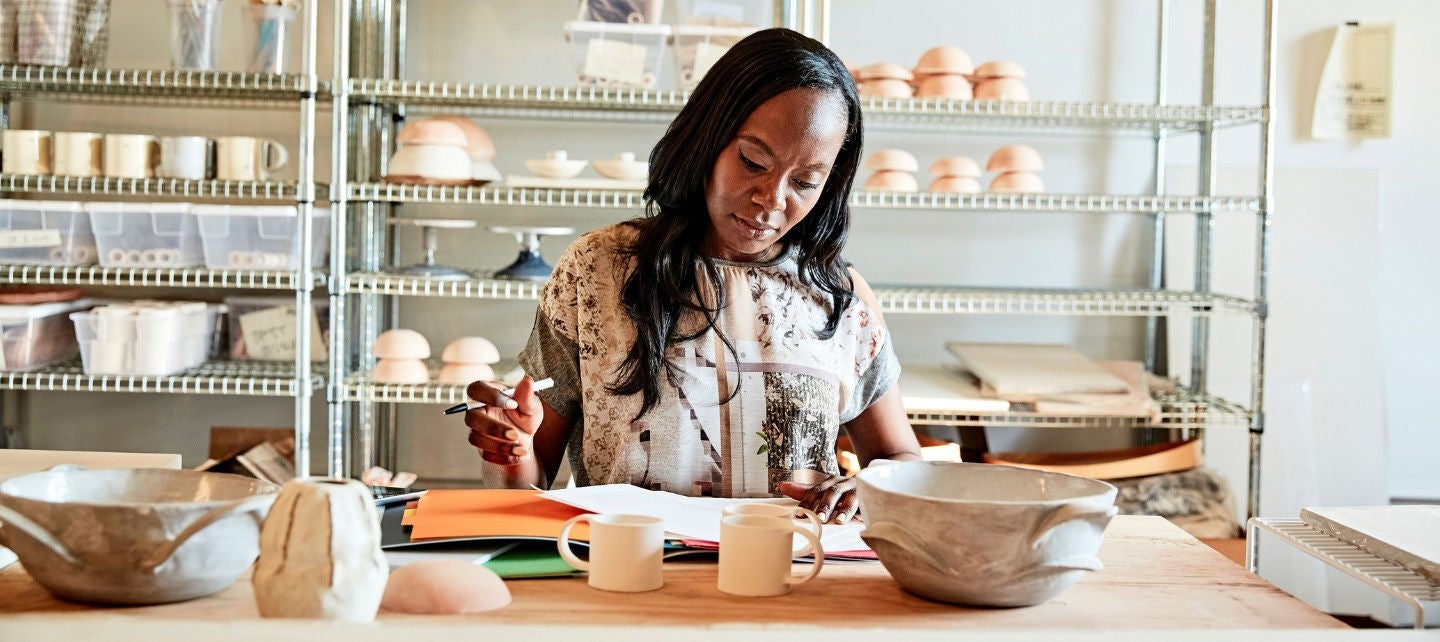
A woman looks over paperwork in her pottery studio.
Rob Pacifico profile photo

Rob Pacifico

Senior Vice President, Open Finance, Mastercard

תמיקה רוצ'סטר, מהנדסת מכונות שהפכה למשווקת, גילתה את הרכיבה על אופניים בתוך מבנה כדרך לשחרור מעבודתה התאגידית המלחיצה, אך אמרה שהרגישה מבודדת כיוון שהייתה האדם העגלגל היחיד ממוצא אתני בסטודיו במידטאון ניו יורק סיטי. לכן, בשנת 2016, היא יצאה לבנות חלל כושר משלה שישקף את המוזיקה, הגופים והקהילה של הארלם, ומימנה את המיזם באמצעות חסכונותיה ומענקים קטנים.

שני מיקומים נוספים לאחר מכן, היא מוכנה לצמיחה, כך אמרה לקהל שמילא את האולם עד אפס מקום ב- פסגת העסקים הקטנים של Mastercard בחודש שעבר בניו יורק. והיא ישירה לגבי מה שהיא צריכה לעשות כדי להשיג זאת.

״אנחנו צריכים המון כסף״, היא אמרה, מה שהוביל לצחוק רם מהקהל. ״המון המון כסף כדי להגיע לצעד הבא.״ 


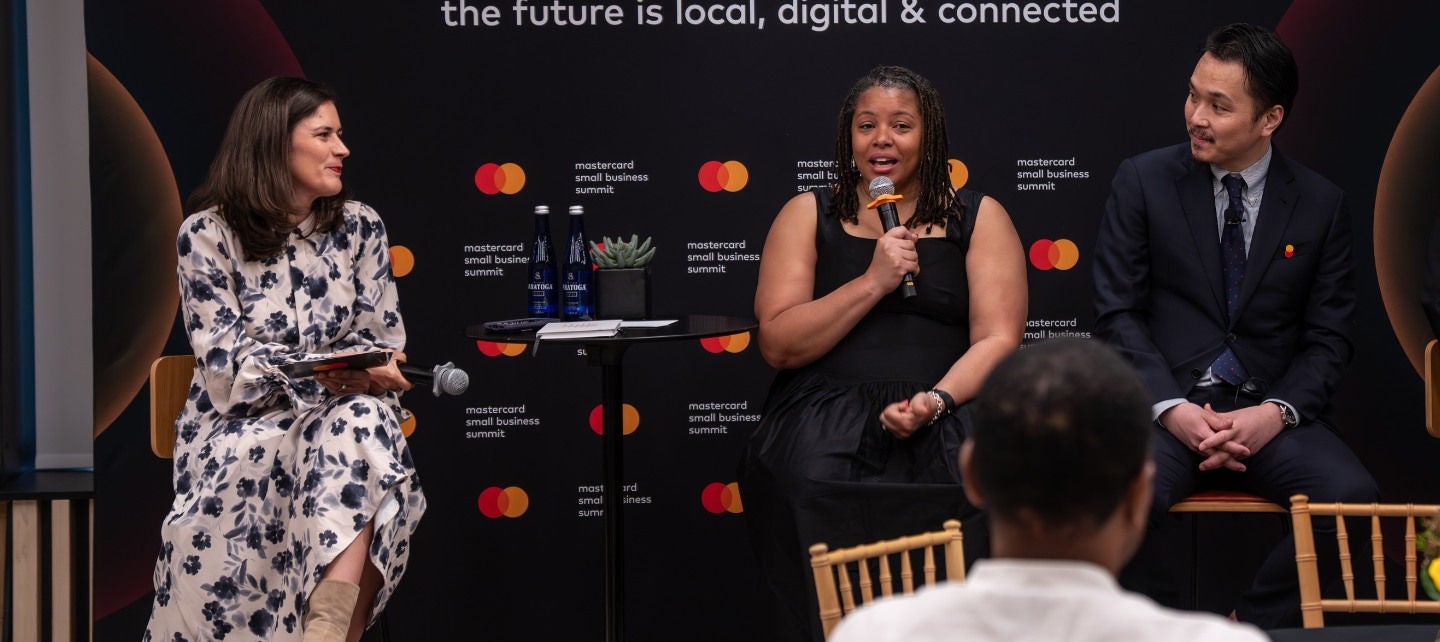
Tammeca Rochester, center, with fellow small business owner Hiroki Odo, right, and moderator Julia Monti of Mastercard, discussed some of the challenges facing small businesses trying to grow at Mastercard's Small Business Summit in New York City.

טמקה רוצ'סטר, במרכז, יחד עם בעל עסק קטן עמית הירוקי אודו, מימין, והמנחה ג'וליה מונטי מ-Mastercard, דנו בכמה מהאתגרים העומדים בפני עסקים קטנים המנסים לצמוח בפסגת העסקים הקטנים של Mastercard בניו יורק. 


למה עסקים קטנים עדיין מתקשים לקבל אשראי

עסקים קטנים כמו הארלם סייקל של רוצ'סטר נמצאים במרכז הכלכלה האמריקאית. הם מהווים כ-43.5% מהתוצר המקומי הגולמי וקצת פחות ממחצית התעסוקה במגזר הפרטי. אך יותר מדי בעלי עסקים קטנים כמו רוצ'סטר עדיין מתקשים להשיג את המימון שהם צריכים: בסקר האשראי לעסקים קטנים של הפדרל ריזרב לשנת 2024, רק 41% מהמבקשים קיבלו את כל המימון שביקשו, בעוד 24% לא קיבלו כלום.

במקביל, בנקים הידקו את תקני האשראי עבור עסקים קטנים במשך 15 הרבעונים האחרונים ברציפות. מתח זה מגדיר את הרגע הנוכחי עבור שירותים פיננסיים ועסקים קטנים כאחד. הביקוש להון מצד עסקים קטנים מרקיע שחקים. ההיצע רחוק מלהדביק את הפער — הוא מצטמצם. השאלה היא, איך אנחנו סוגרים את הפער? אני מאמין שהתשובה היא לא פשוט יותר הון, אלא נתונים טובים יותר — והחלטות טובות יותר שנבנו על נתונים טובים יותר, המתאפשרות באמצעות מימון פתוח.

במשך שנים, החיתום עבר אופטימיזציה למידע שהיה קל לתקנן וזמין בקלות. המודל הזה היה הגיוני לזמנו. אך היא גם יצרה תמונת מצב רטרוספקטיבית של העסק, ולא תמונה מלאה של מצבו הפיננסי. הלוואות לעסקים קטנים עבדו למעשה כך: שולחים את הדוחות הכספיים של השנה שעברה, מנחשים באופן מושכל מה יקרה אחר כך, ומחליטים אם להעניק אשראי. זהו מודל איטי — ושברירי. עסק יכול להיראות חזק בהכנסות ועדיין להיות שביר פיננסית בגלל תזמון תזרים המזומנים. אם אינך רואה את ההבדלים האלה, אתה מפספס חלק קריטי מהתמונה — ולעתים קרובות מדי התוצאה הרגילה הייתה לדחות מועמדים לעסקים קטנים.


מהו מימון פתוח ומדוע הוא חשוב

ההסתמכות הזו על נתונים חלקיים ומיושנים אינה נחוצה עוד. פיננסים פתוחים מאפשרים לעסקים לשתף נתונים פיננסיים מורשים ובזמן אמת, מה שמעניק למלווים תצוגה עדכנית ומלאה יותר של הביצועים. עם גישה לאותות עשירים יותר — מתזרים מזומנים ועד התנהגות ברמת העסקה — החיתום יכול לעבור מתמונות סטטיות להבנה מדויקת הרבה יותר של איך עסק באמת מתנהל.

היתרון המיידי ברור: חיתום מהיר ומדויק יותר. אבל השינוי האמיתי הוא יסודי יותר. חיתום מפסיק להיות רגע אחד בזמן — אישור או דחייה המבוססים על קובץ סטטי — ו-Become ליכולת מתמשכת המשתרעת על פני מחזור חיי הלקוח המלא. קביעה מקדימה, תמחור, הקצאות קווים, שירות, החזר: כל החלטה הופכת חדה יותר כאשר היא מבוססת על נתונים עדכניים ומלאים.

השאלה משתנה מפשטות השאלה האם עסק עומד בקריטריונים, לשאלה כמה מימון הגיוני, באילו תנאים, באיזה מחיר, ועם איזו אסטרטגיה של ניטור שוטף, מעורבות ומתן שירותים כדי לתמוך בהצלחה הדדית לאורך זמן.


נתונים טובים יותר מובילים להחלטות טובות יותר, והחלטות טובות יותר יוצרות דרכים חזקות יותר לצמיחה עבור עסקים קטנים. 

Rob Pacifico


ב- Mastercard Open Finance, ריכזנו יחד שתי רמות של תובנות שעד לאחרונה לא היו קיימות יחד במקום אחד. הראשון הוא Small Business Credit Analytics, המספק נתוני מכירות כמעט בזמן אמת, מגמות והשוואת ביצועים מול עמיתים, המבוססים על נתונים מרשת Mastercard. היכולת הזו משולבת כעת בפלטפורמת Mastercard Open Finance, שבה ניתן להשתמש בה לצד בנקאות פתוחה ונתוני תזרים מזומנים — כולל תזרימי מזומנים נכנסים, תזרימי מזומנים יוצאים, יתרות וההקשר ברמת העסקה המשקף את המציאות הפיננסית היומיומית של העסק.

יחד, אותות אלו מספקים תמונה מקיפה יותר של בריאות, מומנטום ותזרים מזומנים, ומאפשרים קבלת החלטות מפורטות ומדויקות יותר ממה ששיטות מסורתיות בלבד יכולות לספק.

השקנו את היכולת המשולבת הזו בפברואר, וההזדמנות ברורה. כאשר מלווים יכולים לשלב נתוני בנקאות מורשים עם תובנות עסקיות מבוססות רשת, הם יכולים לנוע מהר יותר, להעריך סיכונים בדיוק רב יותר ולשרת עסקים קטנים עם מוצרים המותאמים טוב יותר לאופן שבו עסקים אלה פועלים בפועל. זה לא רק על האצת החלטות אשראי; זה על שיפור איכות ההחלטות האלה מההתחלה ויצירת בסיס חזק יותר למערכת היחסים שתבוא בעקבותיה.


מה זה אומר עבור הכלה פיננסית

לעתים קרובות מדי, הלוואות מכילות יותר אינן מובנות כראוי. אנשים שומעים ״יותר אישורים״ וחושבים ״יותר סיכון.״ זה לא נכון. הכללה פיננסית שנעשית היטב היא עניין של הערכות טובות יותר, ולא הורדת סטנדרטים. נתוני תזרים מזומנים חיוניים ליצירת הבחנות חדות יותר בין עסקים שעשויים להיראות דומים דרך עדשה מסורתית, אך מציגים סיכונים שונים מאוד בפועל. והנכונות של עסקים קטנים לשתף את הנתונים הללו קיימת: המחקר שלנו מראה שעסקים קטנים רבים מוכנים לאשר גישה לנתונים שלהם אם הדבר פירושו גישה מהירה והוגנת יותר לאשראי.

התשתית להפוך זאת לאפשרי כבר קיימת כיום. אם ברצוננו להרחיב את הגישה להון באופן אחראי, ניתן להרחבה ובר-קיימה, עלינו להעניק למלווים הבנה מלאה ועדכנית יותר של העסקים שהם משרתים. נתונים טובים יותר מובילים להחלטות טובות יותר, והחלטות טובות יותר יוצרות נתיבי צמיחה חזקים יותר לעסקים קטנים. זהו ההבטחה של מימון פתוח, ואנחנו כבר מגשימים אותה.


כיצד בנקאות פתוחה משפרת את הגישה לאשראי עבור עסקים קטנים

מימון פתוח מגשר על פער האשראי של עסקים קטנים על ידי שימוש בנתונים מורשים וממשקי API כדי לספק למלווים תצוגה בזמן אמת של הבריאות הפיננסית.

גבר מביט בטאבלט מול תצוגה של מאפים.