13 באפריל, 2026.
במשך רוב שנות קיומה, האקוסיסטם של הנכסים הדיגיטליים פעל במקביל לעולם הפיננסי המסורתי, עם חפיפה מוגבלת מאוד. היה לכם חשבון בנק להוצאות יומיומיות וארנק קריפטו להשקעות. העברת ערך בין השניים הייתה לעתים קרובות איטית, מסורבלת ומלאה בחיכוך. הצגת כרטיסי הקריפטו שינתה את הדינמיקה הזו לחלוטין — וממשיכה לשנות את האופן שבו אנו חושבים על כסף.
כרטיסים אלה מייצגים יותר מסתם דרך חדשה לשלם. הם מסמנים מעבר לכלכלה היברידית הולכת וגוברת, שבה מטבעות דיגיטליים ומסורתיים מתקיימים יחד בצורה חלקה. כרטיס קריפטו הופך את הגישה לערך של נכסים דיגיטליים לדמוקרטית יותר. הוא הופך מטבעות קריפטוגרפיים מהשקעה ספקולטיבית לאמצעי חליפין, ומאפשר לאנשים ולעסקים להשתתף במרחב הנכסים הדיגיטליים מבלי לוותר על הנוחות, האבטחה והמהירות של רשתות התשלום המסורתיות שהם סומכים עליהן.
מדריך זה סוקר איך כרטיסים אלה פועלים, את הסוגים השונים הזמינים ואת היתרונות שהם מציעים.
כרטיס קריפטו הוא כרטיס תשלום המונפק על ידי מוסד פיננסי, שבו עסקאות בכרטיס ממומנות על ידי הנכסים הדיגיטליים שלכם, כגון ביטקוין, אתריום או מטבעות יציבים, ונשמרים בארנק הקריפטו שלכם. כרטיסים אלו נראים ומרגישים בדיוק כמו כרטיס חיוב או אשראי מסורתי.
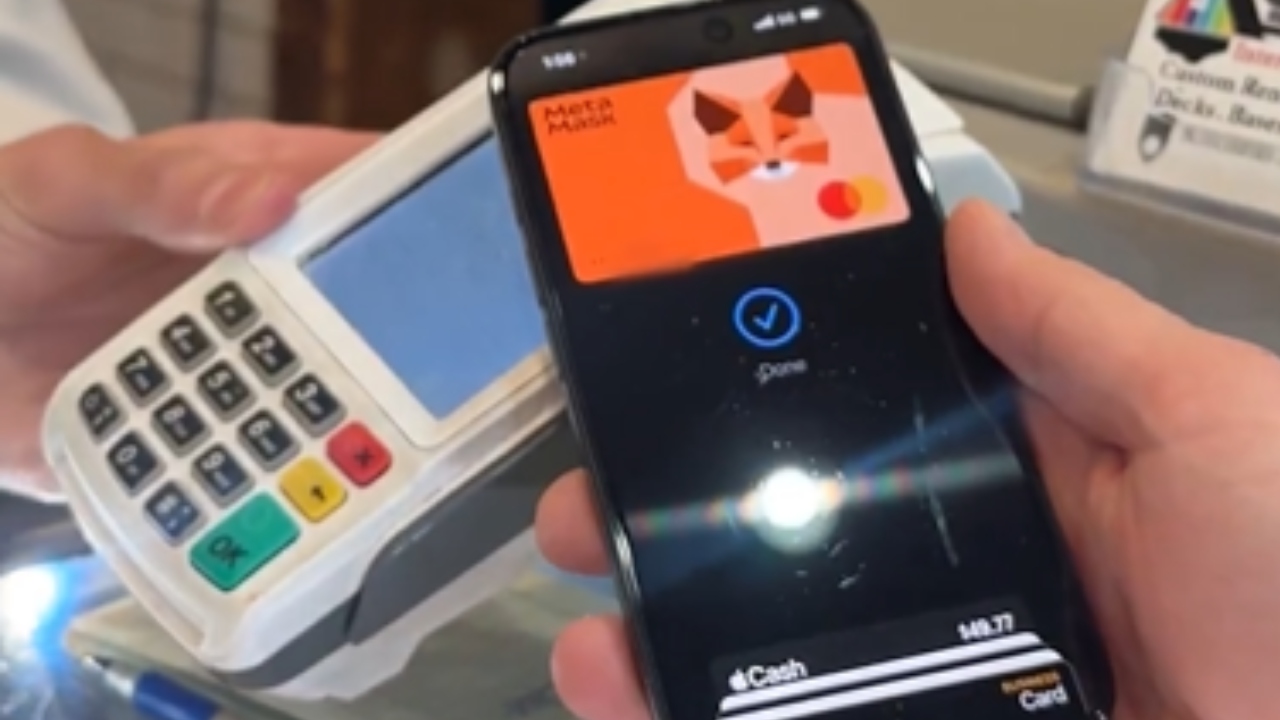
בדיוק כמו כרטיס מסורתי, כרטיס קריפטו יכול להיות גם כרטיס פיזי וגם כזה המאוחסן בארנק דיגיטלי שנוצר על ידי ספק צד שלישי. כרטיס זה משמש כגשר בין כלכלת הבלוקצ'יין למערכת הפיננסית המסורתית. זה מאפשר ליחידים להשתמש בנכסים הדיגיטליים שלהם כדי לשלם עבור מוצרים ושירותים יומיומיים באמצעות המרת קריפטו-לפיאט חלקה בנקודת המכירה. בין אם קונים קפה, מזמינים טיסה או מנוי לשירות תוכנה, כרטיסים אלה הופכים מטבע דיגיטלי לקל לשימוש כמו כרטיסים מסורתיים.
כרטיסי קריפטו פועלים על ידי המרה חלקה של קריפטו ומטבעות פיאט מחוץ לרשת התשלומים לפני הסליקה, מכיוון שרוב בתי העסק אינם מקבלים כיום מטבעות קריפטוגרפיים באופן ישיר. בתי עסק מתמחרים את סחורותיהם ומקבלים תשלום באותו מטבע מקומי, בין אם זה דולר ארה"ב או ין יפני. עם כרטיסי קריפטו, זה לא משתנה, בזכות סדרה מתוחכמת של צעדים הממירים נכסים דיגיטליים למטבע פיאט מקובל בזמן אמת.
כאשר אתם משתמשים בכרטיס קריפטו כדי לבצע רכישה, מנפיק הכרטיס — בדרך כלל מוסד פיננסי מפוקח, ולעיתים בשותפות עם פלטפורמת קריפטו או שותף פינטק — מזהה את סכום העסקה. אם הכרטיס הוא מוצר מסוג דביט, המנפיק מוכר באופן מיידי את הסכום המקביל של הקריפטו מארנק הדיגיטלי המחובר שלכם.
לאחר מכירת הקריפטו, מטבע הפיאט המתקבל מועבר דרך רשת התשלומים לסוחר. כל התהליך הזה קורה בשניות. הסוחר לא יידע שמימנת את הרכישה באמצעות מכירה מיידית של קריפטו, ואינך צריך למכור נכסים ידנית ולמשוך כספים מחשבון בנק ימים מראש.
ישנן שתי דרכים לבזבז את יתרת כרטיס הקריפטו שלכם. עם בחירת נכסים ספציפית, אתם בוחרים מאיזה מטבע קריפטוגרפי הכרטיס אמור למשוך כספים. לדוגמה, תוכלו לבחור להוציא Stablecoin כמו USDC, או שתוכלו לבחור מטבע קריפטו תנודתי כמו Ethereum או Solana. לחלופין, תוכלו להשתמש בסדר עדיפויות, להגדיר היררכיה של נכסים, ואם היתרה הראשית נמוכה מדי לתשלום עבור הרכישה, המערכת עוברת אוטומטית לנכס הבא ברשימה כדי להשלים את העסקה.
ארנקים בניהול עצמי שונים מארנקים הקשורים לזירת מסחר קריפטו בכך שהזירה מטפלת באחסון, באבטחה ובמכירת הנכסים בעת ביצוע רכישה. אבל כרטיסי קריפטו פועלים עם שני סוגי הארנקים. באמצעות ארנקים בניהול עצמי, אתם שולטים במפתחות הפרטיים שלכם ומאשרים את העסקאות בעצמכם, כך שניתנת לכם יותר שליטה על הנכסים שלכם עד לנקודת המכירה.
בעוד שעסקת כרטיס קריפטו מרגישה מיידית כמו כרטיסים מסורתיים, וצדדים רבים זהים מעורבים, התהליך שונה באופן משמעותי אחד: הוא כולל חילופי נכסים. משמעות הדבר היא שעל המשתמשים להיות מודעים לעלויות פוטנציאליות במרווח — ההבדל בין מחיר השוק של נכס לבין המחיר שבו המנפיק מוכר אותו כדי לממן את העסקה. בעוד מנפיקים רבים מפרסמים עמלות עסקה אפסיות, המרווח יכול לפעול לעיתים כעלות נסתרת.
ישנם סוגים שונים של כרטיסי קריפטו, אם כי רבים פועלים על פי אותו מודל פיננסי. בדיוק כמו במימון מסורתי, הסקטור מחולק למוצרי חיוב ומוצרי אשראי.
כרטיס חיוב קריפטו מתחבר ישירות ליתרת הנכסים הקיימת שלכם. זהו מכשיר נטען מראש, במובן שאינכם יכולים לבזבז מה שאין לכם. אם הארנק שלכם מכיל ביטקוין בשווי 500$, זוהי מגבלת ההוצאה שלכם. כאשר אתם יוזמים עסקה באמצעות כרטיס חיוב, המנפיק מחייב באופן מיידי את מטבע הקריפטו מחשבונכם. חלק מהכרטיסים דורשים מכם 'לטעון מחדש' יתרת מטבע פיאט על ידי מכירת קריפטו באופן ידני בתוך האפליקציה שלהם לפני ההוצאה, בעוד שאחרים מבצעים את המכירה באופן אוטומטי בנקודת המכירה.
כרטיס אשראי קריפטו מתפקד באופן דומה הרבה יותר לכרטיסי אשראי מסורתיים נושאי תגמולים. כאשר אתם משתמשים בכרטיסים אלו, אתם לווים מטבע פיאט מהמנפיק, ולא מרשת הכרטיסים, כדי לשלם לסוחר. אתם מקבלים דף חשבון חודשי ועליכם להחזיר את היתרה. ההיבט ה'קריפטו' מגיע בצורת תגמולים. במקום לצבור מיילים של חברות תעופה או כסף בחזרה, מחזיקי הכרטיסים צוברים אחוז מההוצאות שלהם חזרה במטבע קריפטוגרפי, בכפוף לתנאי המנפיק. לדוגמה, הוצאה של 1,000 דולר עשויה להקנות לכם ביטקוין בשווי 20 דולר או אסימון מקומי של פלטפורמה.
צורה נוספת של כרטיס אשראי קריפטו היא כרטיסים מגובים בבטחונות. במודל זה, אתה מפקיד מטבע קריפטוגרפי כבטוחה. המנפיק מעניק לך מסגרת אשראי בהתבסס על שווי אותה בטוחה, נניח 25% משווי הנכס. זה מאפשר לכם להוציא כסף מבלי למכור את הנכסים שלכם, מה שיכול להיות מהלך אסטרטגי להחזיק בנכסים שלדעתכם יעלו בערכם. עם זאת, אם ערך הביטחונות שלכם יורד באופן משמעותי, אתם עלולים להתמודד עם "קריאת ביטחונות" (margin call) שבה המנפיק מוכר את הנכסים שלכם כדי לכסות את קו האשראי.
ככל שהקריפטו עובר מספקולציה לשימוש יומיומי, כרטיסי קריפטו עוזרים לגשר על הפער בין החזקת מטבעות דיגיטליים לבין השימוש בהם בפועל, מבלי לשנות את האופן שבו סוחרים מקבלים תשלומים. מטבעות – מהמילה הלטינית currere, שמשמעותה 'לרוץ' – מיועדים לסחרור כאמצעי חליפין, אחרי הכל. כרטיסי קריפטו מפשטים את תנועת הערך בין רשתות בלוקצ'יין למערכות תשלום מסורתיות באופן מאובטח, והופכים מטבעות דיגיטליים לשימושיים בעולם האמיתי, מבלי לבקש מאנשים לשנות היכן הם קונים או כיצד הם משלמים כיום.
Please accept functional cookies to watch this video.