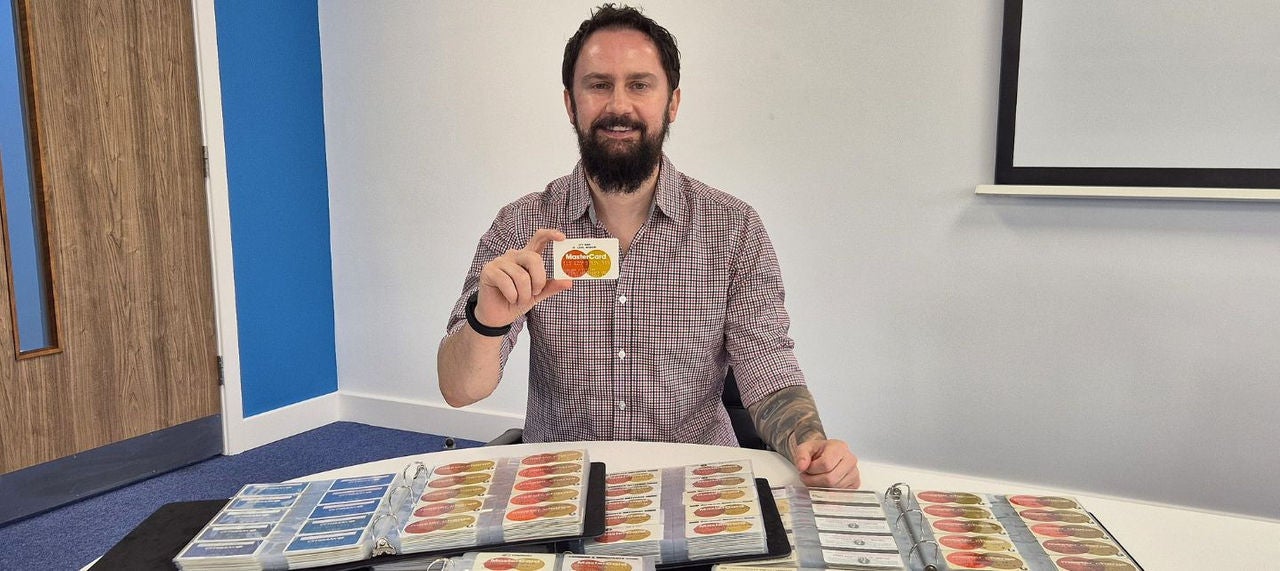
Mastercard בת 60

27 באוגוסט 2026


החלקה שמאלה על פסים מגנטיים

עם עלייתו של כרטיס השבב, טכנולוגיית תשלום זו, שהייתה פעם חלוצה, יוצאת משימוש.

Vicki Hyman

Director,

Global Communications,

Mastercard

המצב היה קשה עבור הקופאים.

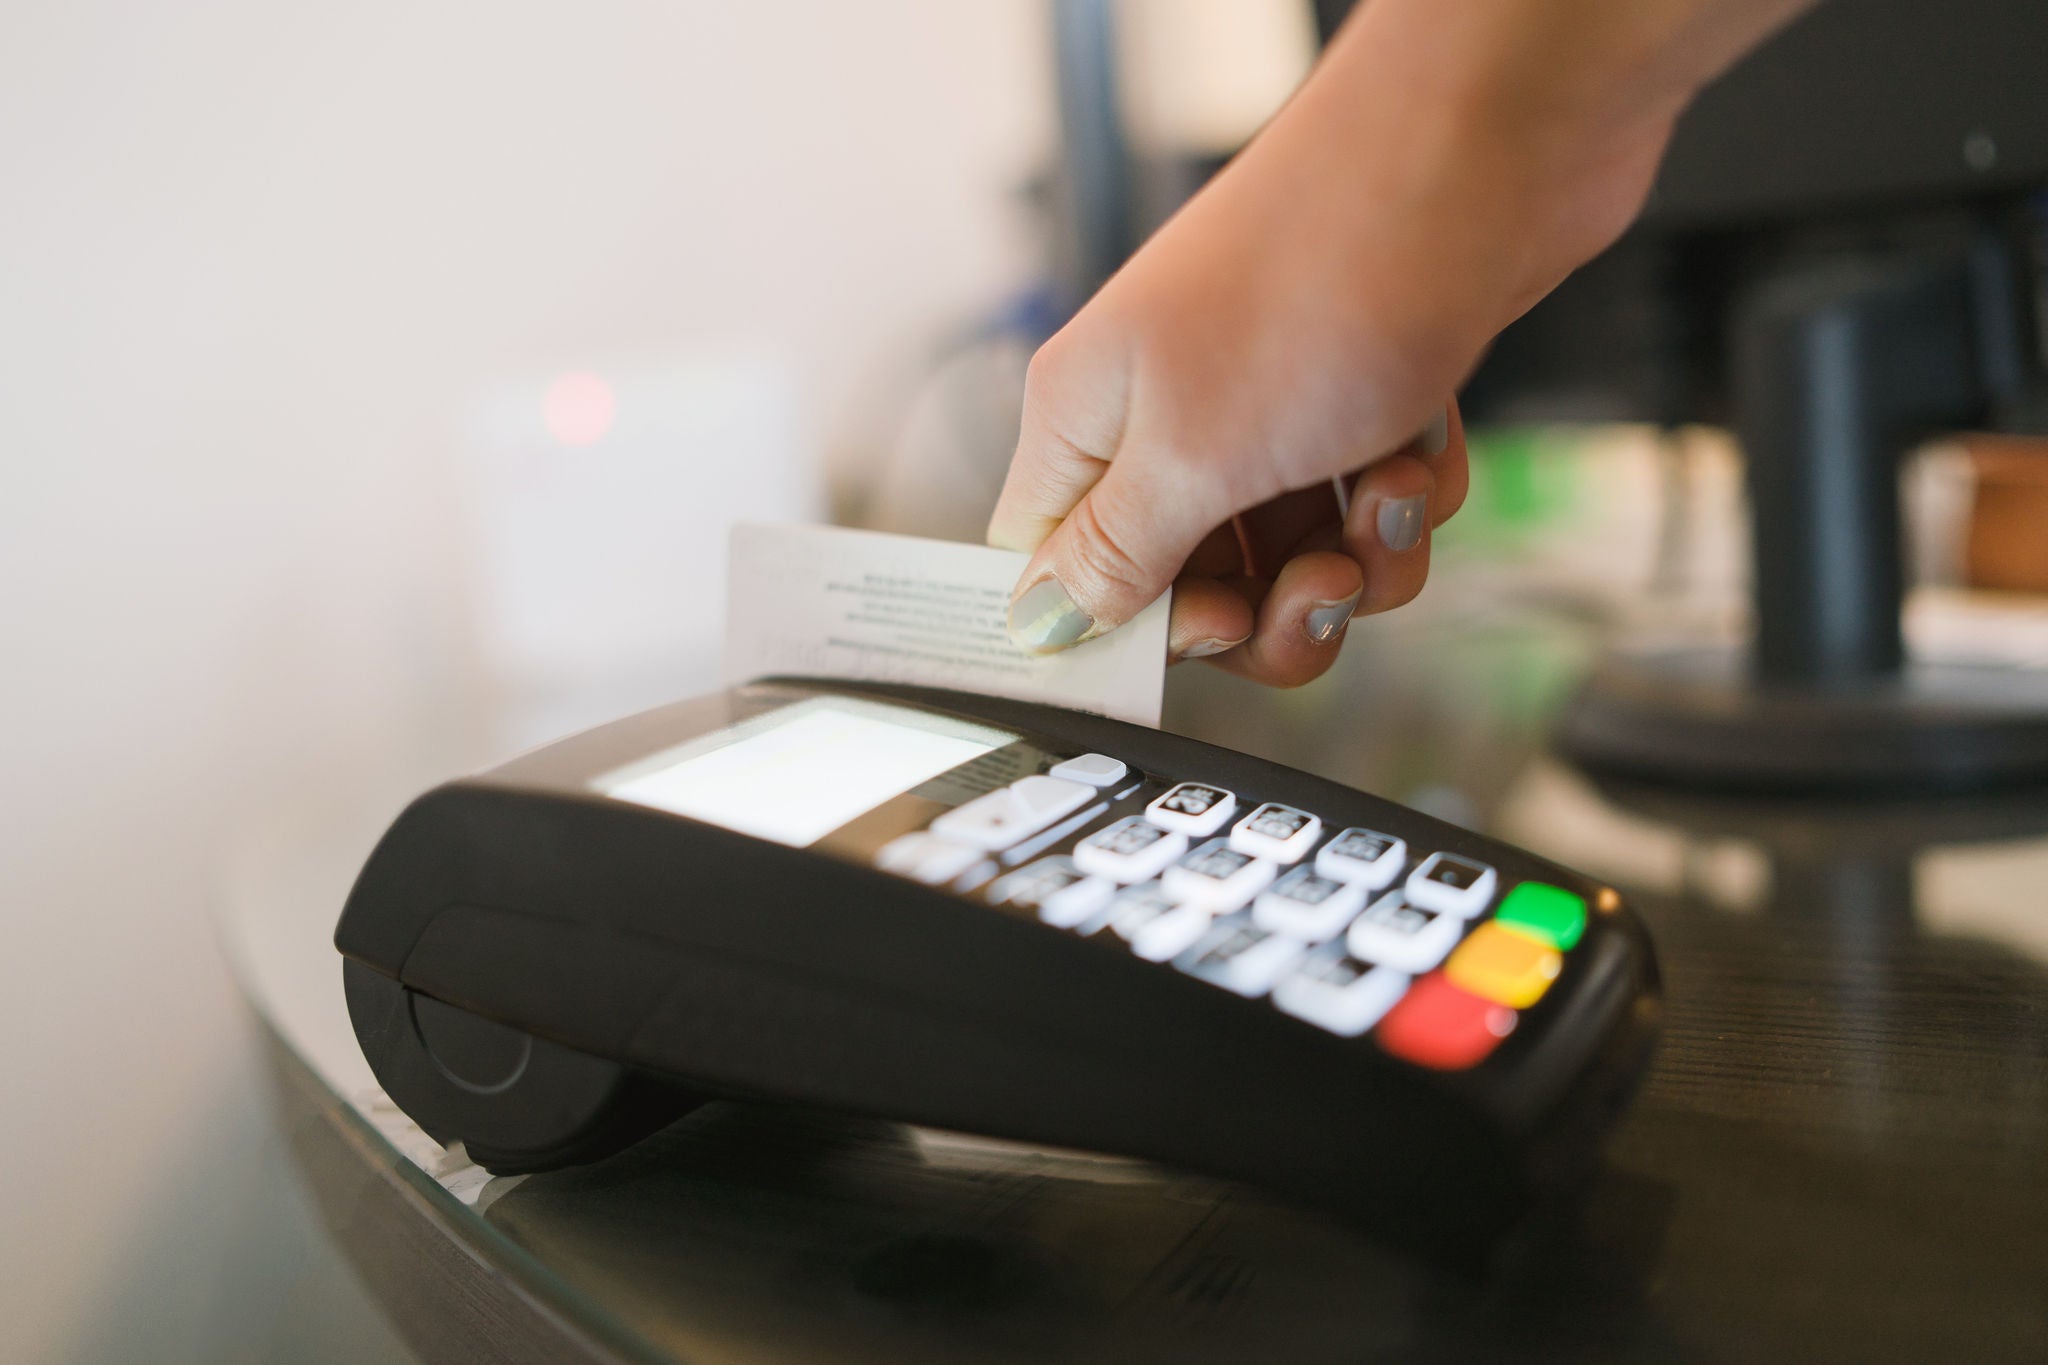
בראשית דרכם של כרטיסי האשראי המודרניים, נדרשו אנשי המכירות לרשום ידנית את פרטי החשבון עבור כל לקוח נושא כרטיס. בהמשך נעשה שימוש במכשירים שטוחים להטבעת נתוני הכרטיס על גבי חבילות נייר קופי; צליל החלקת הידית זיכה אותם בכינוי "מכשירים חורקים" (zip-zap machines). (הם זכו גם לכינוי "שובר פרקים" מצד הפקידים האומללים ששפשפו את אצבעותיהם על פלטת ההטבעה.)

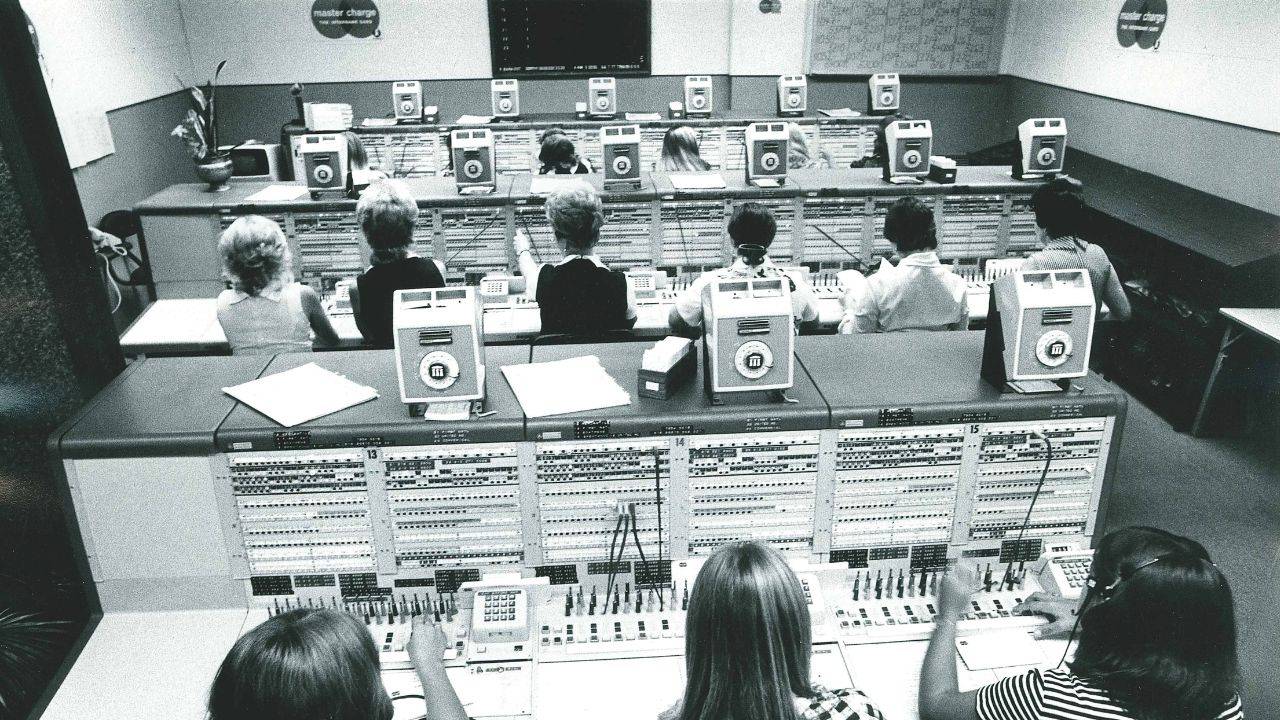
וכיצד יכלו הפקידים לדעת אם הלקוח אמין לצורך ביצוע הרכישה? הם לא יכלו. חברות כרטיסי האשראי היו מפיצות מדי חודש רשימה של מספרי חשבונות פסולים, ובית העסק נדרש להשוות את כרטיסי הלקוחות אל מול רשימה זו.

הגעתו של הפס המגנטי שינתה את כל זה. חדשנות מתחילת שנות ה-60 המיוחסת ברובה ל-IBM, הפס המגנטי אפשר לבנקים לקודוד מידע על גבי סרט מגנטי שהודבק בגב הכרטיס. הוא סלל את הדרך למסופי תשלום אלקטרוניים ולכרטיסים חכמים, והציע אבטחה רבה יותר ואישור בזמן אמת, תוך הקלה על עסקים מכל הגדלים לקבל כרטיסים. הפס הדק הזה נותר פריט קבוע במיליארדי כרטיסי תשלום במשך עשורים, אפילו בזמן שהטכנולוגיה התפתחה.

אך כעת הפס המגנטי מגיע לתאריך התפוגה שלו, ו-Mastercard הופכת לרשת התשלומים הראשונה שמוציאה אותו משימוש באופן הדרגתי.

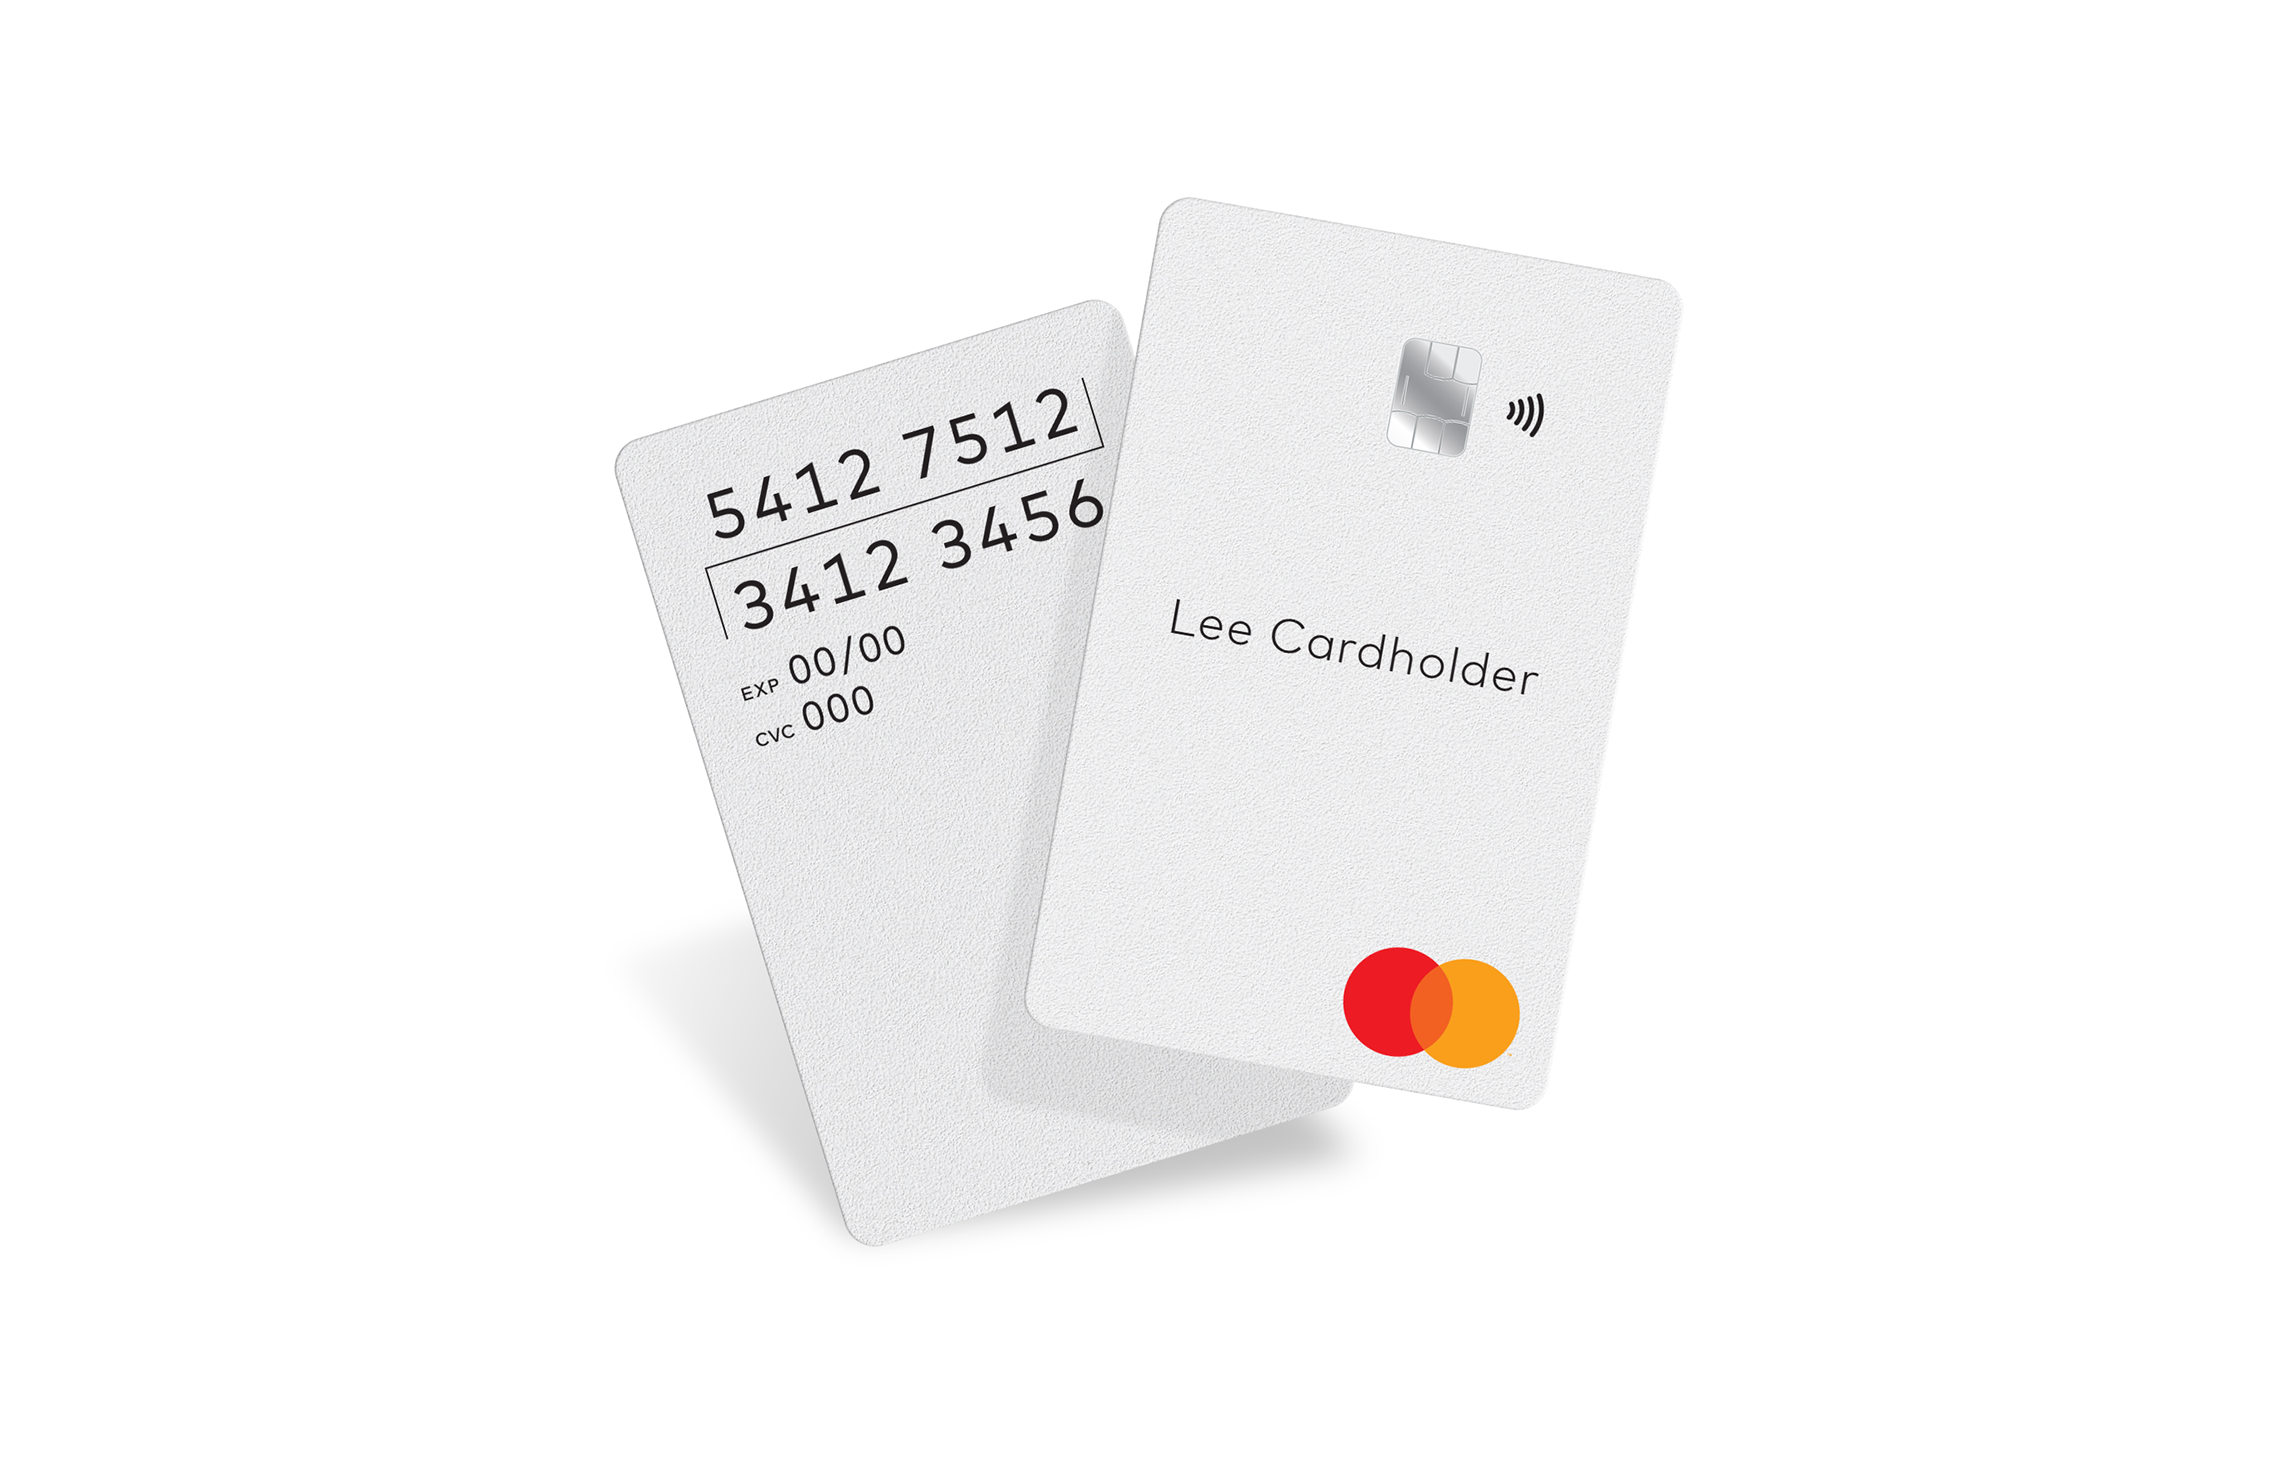
המעבר מהפס המגנטי מעיד הן על שינוי בהרגלי התשלום של הצרכנים והן על פיתוח טכנולוגיות חדשות יותר. כרטיסי השבב של היום מופעלים על ידי מיקרו-מעבדים בעלי יכולות ואבטחה מתקדמות בהרבה, ורובם כוללים גם אנטנות זעירות המאפשרות ביצוע עסקאות ללא מגע. 

בהתבסס על הירידה בתשלומים המבוססים על פסים מגנטיים לאחר שתשלומי השבב תפסו אחיזה, כרטיסי אשראי וכרטיסי חיוב חדשים שהונפקו על ידי Mastercard לא נדרשו לכלול פס מגנטי ברוב השווקים החל משנת 2024. עד שנת 2033, לא יהיו עוד פסים מגנטיים בכרטיסי האשראי ובכרטיסי החיוב של Mastercard, מה שמעניק טווח זמן ארוך לשותפים הנותרים שעדיין נשענים על הטכנולוגיה כדי לעבור להטמעה הדרגתית של עיבוד כרטיסי שבב.


היסטוריית אשראי

תשלום באשראי הוא קונספט שמתוארך לאלפי שנים אחורה אל תרבויות חקלאיות, ואף קדם לכסף הנייר. בתחילת המאה ה-20, חנויות כל-בו, תחנות דלק ואפילו חברות תעופה הציעו ללקוחותיהן "לוחיות קניות" או כרטיסים ממתכת, אך כרטיס התשלום האוניברסלי המודרני הראשון הושק ב-1950. כרטיס ה"חיוב" העשוי מקרטון יכול היה לשמש אצל כל בית עסק משתתף וכלל את שמו, כתובתו ומספר החשבון של בעל הכרטיס.

עד סוף העשור, בתי עסק ובנקים אחרים החלו להנפיק כרטיסים משל עצמם, כולל כרטיס האשראי מפלסטיק הראשון בשנת 1959. הקופאי היה לוקח הטבעה של הכרטיס ושולח את העותק המודפס לצורך התאמה וחיוב, תהליך שהיה איטי וחשוף לשגיאות אנוש.

בשנות ה-60, IBM זיהתה את הפוטנציאל של קידוד מידע על גבי כרטיסים באמצעות סרט מגנטי. הטכניקה הזו כבר שימשה להקלטות אודיו ולאחסון בדיסקים ממוחשבים לפני שהותאמה לכרטיסים.

על פי המסורת של IBM, מהנדס בשם פורסט פארי (Forrest Parry) לא הצליח להבין כיצד לחבר רצועת סרט מגנטי לכרטיס זיהוי מפלסטיק עבור ה-CIA, והזכיר זאת לאשתו, שהציעה להשתמש במגהץ שטוח כדי להתיך את הרצועה לתג. זו לא הייתה בדיוק החומרה שעבורה IBM הייתה זוכה להכרה, אבל זה עבד.


משפרים את האבטחה צעד אחר צעד

עוד בטרם עלייתו של הפס המגנטי, מהנדסים בחנו את רעיון הכרטיס המופעל באמצעות שבב מחשב, המסוגל לבצע חישובים מורכבים אשר יאפשרו אמצעי אבטחה חזקים עוד יותר.

כרטיס השבב הראשון הופיע לראשונה בצרפת בשנות ה-60 של המאה ה-20, אך לקח שנים עד שהפך לפופולרי. בעיה מרכזית אחת — כרטיסי שבב שונים לא פעלו בכל מסוף. דבר זה הוביל לפיתוחו של תקן טכנולוגיית שבבי EMV גלובלי.

כיום, עבור כל עסקה, השבב יוצר קוד עסקה ייחודי, המאומת על ידי הבנק המנפיק כדי להבטיח נעשה שימוש בכרטיס המקורי. טכנולוגיה זו גם מגבירה את האבטחה של נתוני מחזיקי הכרטיסים.

מאז סוף שנות ה-90, עם הצגת תקן EMV, כרטיסים חכמים החלו להפוך לדרך המועדפת לתשלום. עד סוף שנת 2025, שבבי EMV שימשו ב- 97.8% מעסקאות הכרטיסים הפרונטליות ברחבי העולם, על פי EMVCo.


הלוגו של google

הפס המגנטי החל להיעלם ב-2024 מכרטיסי התשלום של Mastercard באזורים כגון אירופה, שבהם כרטיסים חכמים כבר נמצאים בשימוש נרחב. בנקים בארצות הברית לא יידרשו עוד להנפיק כרטיסים חכמים עם פס מגנטי, החל משנת 2027.

״הפס המגנטי סייע להעביר את התשלומים אל עידן האלקטרוניקה, ופתח את הדלת לעשורים של חדשנות״, אומרת אן ג'ונסון (Ann Johnson), סגן נשיא בכיר לפתרונות אבטחה ( Security Solutions) ב-Mastercard. ״אך נוף האיומים של היום דורש הגנות חזקות וחכמות יותר. הוצאת הכרטיס המגנטי משימוש היא צעד נוסף לקראת הפחתת הסיכונים במערכת התשלומים והבטחת ההגנה על כל עסקה באמצעות טכנולוגיה המותאמת לעתיד.״

עד שנת 2029, לא יונפקו כרטיסי אשראי או חיוב חדשים של Mastercard עם פס מגנטי. כרטיסים נטענים מראש בארצות הברית ובקנדה פטורים נכון לעכשיו משינוי זה.

שינוי זה אינו נוגע רק לכרטיסים. חברת Mastercard פועלת בשיתוף עם סולקים, המקשרים בין בתי עסק לרשתות תשלום בכרטיסים, כדי לעדכן את תשתית תשלומי הכרטיסים כך שתתמוך בכרטיסים ללא פס מגנטי. פרק הזמן הממושך מעניק לבתי עסק, לבנקים ולמפעילי כספומטים (ATM) זמן להיערך להוצאה משימוש של כל טכנולוגיה שאינה תואמת לכרטיסים ללא פס מגנטי. לדוגמה, כספומטים מסוימים עדיין נדרשים לפס המגנטי לצורך התחלת עסקה, ובנקים מסוימים עדיין משתמשים בקוראים מבוססי הפעלה בהחלקה כדי לאפשר לבעלי כרטיסים כניסה למבואות כספומטים לאחר שעות הפעילות.

Mastercard הודיעה לאחרונה כי היא מאפשרת להוציא משימוש פסים מגנטיים במסופי נקודת מכירה ובכספומטים החל מאפריל 2029 ברוב חלקי העולם. הפחתת פונקציית ההחלקה צפויה לצמצם את העלויות ואת המורכבות של מסופים אלה ולהפוך את קבלת התשלומים בכרטיסים לקלה וזולה יותר עבור בתי עסק קטנים. בארצות הברית, שבה שיעור השימוש בהחלקה גבוה יותר, המסופים חייבים לשמור על פסים מגנטיים כאפשרות זמינה.  

״קהילת העסקים מצפה ליום שבו יבוטלו הדרישות לתמיכה בפס המגנטי והנטל להגן על נתונים שבתי עסק כלל אינם צריכים״, אומר ג'ון דרכני (John Drechny), מנכ"ל Merchant Advisory Group, המייצגת למעלה מ-200 מהעסקים המובילים בעולם. ״אנו מברכים את Mastercard על נקיטת צעד נוסף זה כדי לסייע בחיזוק אבטחת התשלומים והגנה על בתי עסק וצרכנים מפני סיכונים. היינו רוצים לראות אחרים בתעשייה צועדים בכיוון הזה״.

 

העברת הטובה הלאה

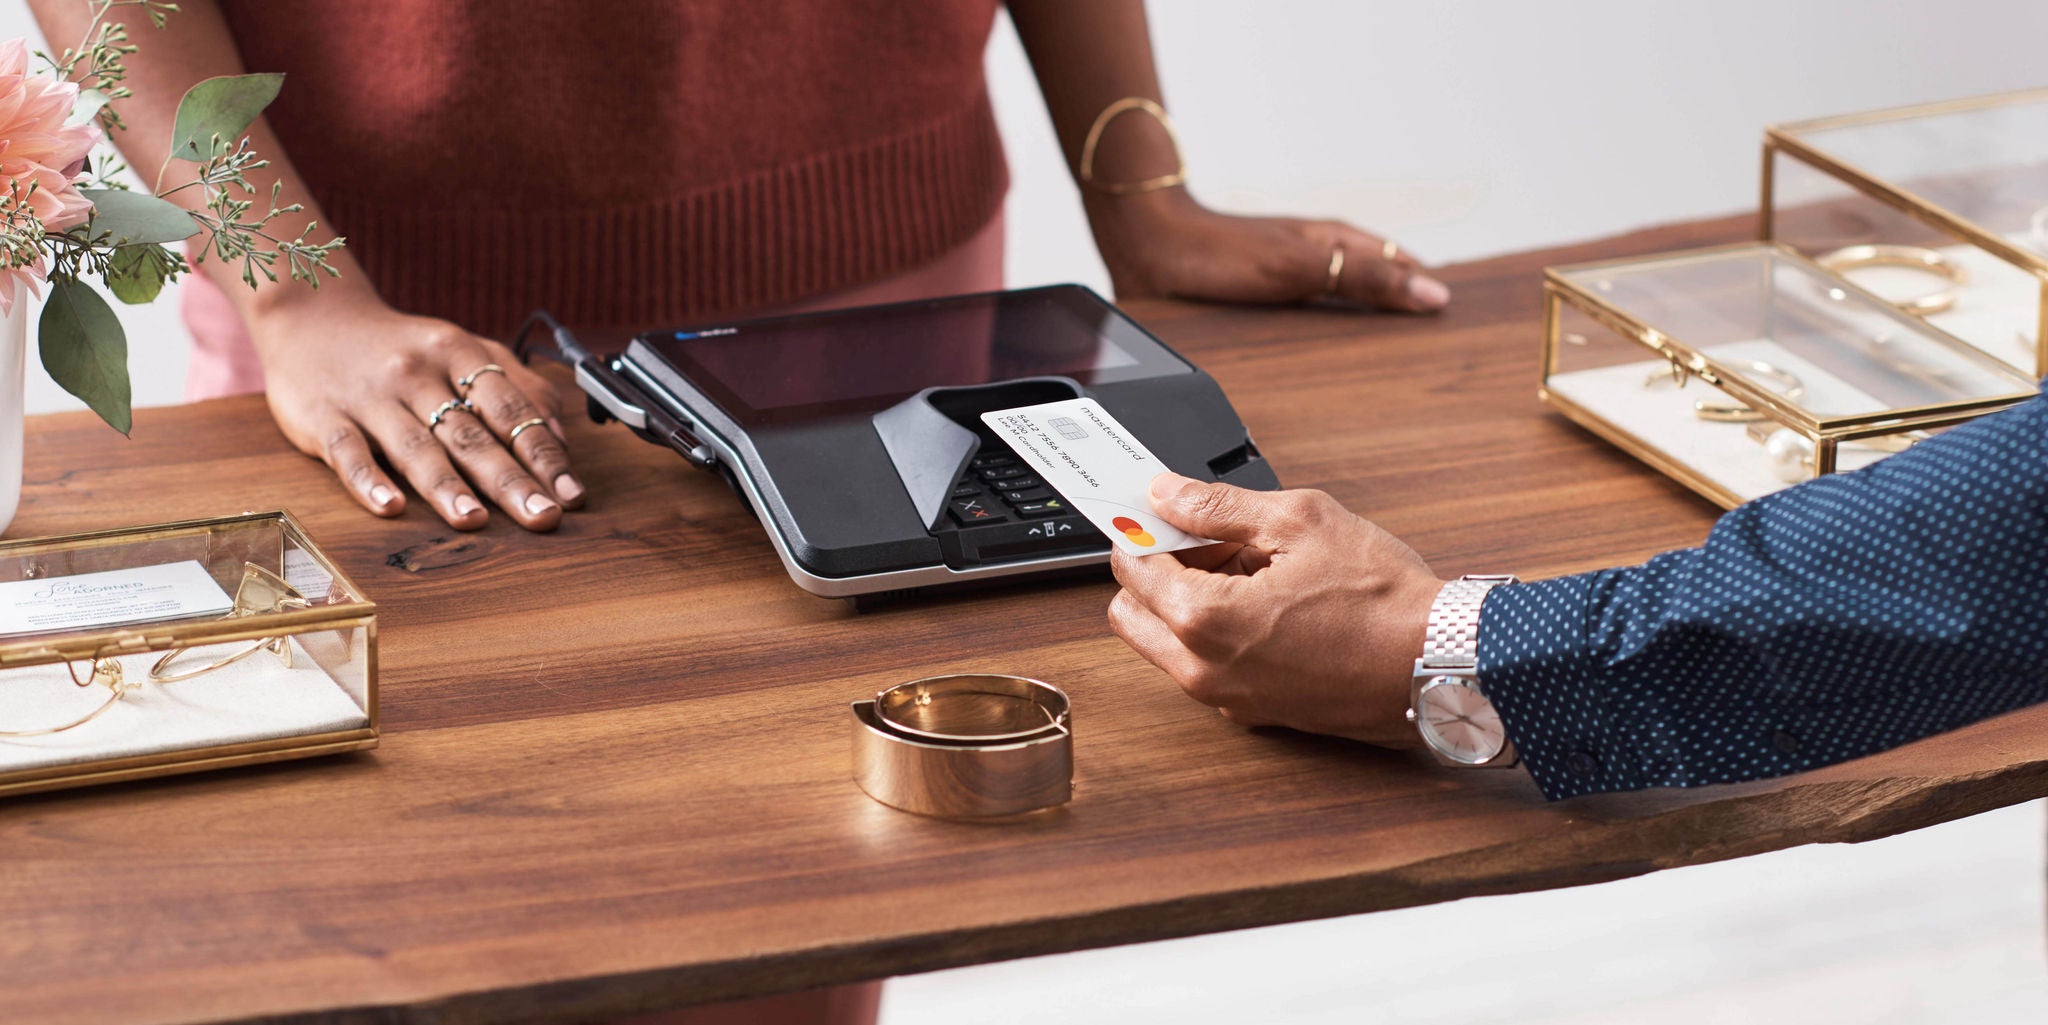
בעוד ששינויים בדרך שבה אנו משלמים ומעבדים תשלומים נדרשו בדרך כלל במשך שנים כדי Become עניין שבשגרה, קצב הטרנספורמציה הדיגיטלית הואץ במהירות במהלך המגפה. תשלומים ללא מגע היוו כ-30% מהעסקאות הפיזיות של Mastercard ברחבי העולם בשנת 2019; כיום הם מהווים כמעט 80%.

טכנולוגיות חדשות אלו גם פשוטות הרבה יותר להפעלה עבור סוחרים, מה שהופך אותן לנגישות יותר אפילו לבעלי העסקים הקטנים ביותר. לדוגמה, Tap on Phone, ההופך טלפונים למכשירי סליקה, אינו דורש חומרה או ציוד היקפי נוספים.

טכנולוגיית EMV מתפתחת גם היא: בשנת 2021 פיתחה Mastercard מפרט יישומי תשלום בשם Ecos, המבוסס על תקן ההצפנה המתקדם (Advanced Encryption Standard), טכנולוגיית הצפנה בשימוש נרחב שנועדה להגן טוב יותר על נתוני תשלום מפני איומי סייבר מתוחכמים הלך וגוברים ופיתוחים עתידיים בתחום המחשוב.

Ecos מסייעת להגן על בעלי הכרטיסים ועל הסוחרים מפני הונאות במשך עשורים קדימה עם אותה חוויית הקשה ותשלום בתוך חצי שנייה כמו זו של היום – וללא כל שינויים פיזיים בארנקים הדיגיטליים, בכרטיסים ללא מגע ובמסופי נקודות המכירה. על כל הכרטיסים החדשים לעמוד במפרטים החדשים עד אפריל 2030, וכלל הכרטיסים יעמדו במפרטים עד שנת 2037.

וכך, הפס המגנטי ייעלם ביום מן הימים יחד עם אותן אצבעות חבולות.


כתבה זו פורסמה במקור ב-12 באוגוסט 2021, ועודכנה ב-26 באוגוסט 2026 כדי לשקף נתונים עדכניים יותר על תשלומים ללא מגע והנחיות חדשות לגבי מסופי נקודת מכירה.