What are you looking for?
การใช้โทเค็นกำลังปฏิวัติปฏิสัมพันธ์ทางดิจิทัลอย่างไร
หนึ่งในความท้าทายที่ใหญ่ที่สุดในธุรกิจอีคอมเมิร์ซคือการสร้างความไว้วางใจระหว่างคู่ค้าที่ไม่รู้จักและมองไม่เห็นกัน เนื่องจากปฏิสัมพันธ์ทางดิจิทัลทุกรูปแบบเกี่ยวข้องกับการแลกเปลี่ยนข้อมูล การสร้างความเชื่อมั่นในกระบวนการดังกล่าวจึงมีความสำคัญอย่างยิ่งต่อเศรษฐกิจดิจิทัล
ขอแนะนำการใช้โทเค็น — เทคนิคอันทรงพลังในการสร้างความน่าเชื่อถือ ระบบนี้แทนที่ข้อมูลที่ละเอียดอ่อนด้วยโทเค็นที่ไม่ระบุตัวตน เพื่อปกป้องความเป็นส่วนตัวและรักษาความปลอดภัยในการติดต่อสื่อสาร การใช้โทเค็นเป็นวิธีการประมวลผลการชำระเงินที่ได้รับการยอมรับอย่างกว้างขวาง โดยจะแทนที่หมายเลขบัตรด้วยตัวระบุเฉพาะที่ไม่ซ้ำกัน ซึ่งสามารถใช้ได้เฉพาะในบริบทที่กำหนดเท่านั้น ไม่ว่าจะเป็นบนอุปกรณ์เฉพาะ กับร้านค้าเฉพาะ หรือสำหรับธุรกรรมประเภทเฉพาะ (เช่น การชำระเงินแบบไร้สัมผัส)
ศักยภาพของการใช้โทเค็นนั้นกว้างขวางกว่าแค่การชำระเงินด้วยบัตร มันช่วยเพิ่มความสามารถในการจัดการและแลกเปลี่ยนสิ่งที่มีมูลค่าทุกอย่าง ไม่ว่าจะเป็นเงิน เอกสารประจำตัว ข้อมูลทางการแพทย์ และอื่นๆ อีกมากมาย การแปลงข้อมูลเป็นโทเค็นช่วยเพิ่มอำนาจให้ผู้บริโภค โดยให้พวกเขามีอำนาจควบคุมว่าจะแบ่งปันข้อมูลใด กับใคร และนานแค่ไหน ลองนึกภาพการยืนยันตัวตนของคุณสำหรับแพลตฟอร์มออนไลน์ที่คุณไม่เคยลองใช้มาก่อน โดยใช้เพียงข้อมูลประจำตัวในรูปแบบโทเค็นเท่านั้น เพื่อให้มั่นใจได้ว่าข้อมูลส่วนตัวของคุณจะได้รับการปกป้อง
ในทุกอุตสาหกรรม การแปลงสินทรัพย์เป็นโทเค็นกำลังขับเคลื่อนนวัตกรรม ปลดล็อกศักยภาพใหม่ ๆ และช่วยให้การแลกเปลี่ยนมูลค่ามีความปลอดภัยยิ่งขึ้น นี่ไม่ใช่แค่เครื่องมือเข้ารหัสข้อมูลเท่านั้น แต่ยังเป็นมาตรฐานที่ช่วยเสริมสร้างความเชื่อมั่นและเสริมศักยภาพให้ธนาคาร ร้านค้า แพลตฟอร์มดิจิทัล และบริษัทฟินเทค สามารถสร้างโมเดลธุรกิจใหม่ๆ ได้
ด้วยเหตุนี้เราจึงมองเห็นภาพเศรษฐกิจโทเค็น ซึ่งเป็นตลาดซื้อขายที่ปลอดภัยและเติบโตอย่างต่อเนื่องสำหรับการปฏิสัมพันธ์ทางดิจิทัล และเป็นเสาหลักสำคัญของระบบการค้าในอนาคต ใน Signals ฉบับนี้ เราจะสำรวจว่าการแปลงสินทรัพย์เป็นโทเค็นเปลี่ยนแปลงการแลกเปลี่ยนมูลค่าอย่างไร เรานำเสนอตัวอย่างในโลกแห่งความเป็นจริง อภิปรายถึงความท้าทาย และจินตนาการถึงอนาคตที่การใช้โทเค็นเป็นแกนหลักของเศรษฐกิจดิจิทัลที่ปลอดภัยและมีประสิทธิภาพ
การแปลงข้อมูลเป็นโทเค็นเป็นกลไกการรักษาความปลอดภัยที่แทนที่ข้อมูลที่ละเอียดอ่อน เช่น หมายเลขบัตรเครดิต หมายเลขประจำตัวประชาชน หรือบันทึกที่เป็นความลับ ด้วยข้อมูลที่ไม่ละเอียดอ่อน ("โทเค็น") โดยทั่วไปแล้ว ข้อมูลที่ไม่เป็นความลับจะมีรูปแบบเดียวกันกับข้อมูลที่เป็นความลับ และสามารถถ่ายโอนและตรวจสอบความถูกต้องได้โดยไม่เสี่ยงต่อการเปิดเผยข้อมูลต้นฉบับ สมาร์ทโฟนเป็นอุปกรณ์ที่ผู้ใช้จะพบเจอกับการใช้โทเค็นบ่อยที่สุด ไม่ว่าจะเป็นเพื่ออำนวยความสะดวกในการชำระเงินหรือประสบการณ์อื่นๆ อีกมากมาย
การแปลงข้อมูลเป็นโทเค็นบางประเภท เช่น การแปลงข้อมูลบัตรหรือการชำระเงินระหว่างบัญชีเป็นโทเค็น จำเป็นต้องใช้ "คลังเก็บโทเค็น" ซึ่งเป็นสภาพแวดล้อมที่ปลอดภัยสำหรับจัดเก็บข้อมูลต้นฉบับที่โทเค็นเหล่านั้นอ้างถึง ขึ้นอยู่กับข้อกำหนดด้านความปลอดภัย กระบวนการนี้อาจรวมถึงการเข้ารหัสข้อมูลเพื่อป้องกันการถูกขโมยในระหว่างการโจมตีทางไซเบอร์ เช่น การดักจับข้อมูลโดยผู้ส่งและผู้รับ (man-in-the-middle data captures)
การชำระเงิน: การแปลงเป็นโทเค็นในระดับขนาดใหญ่
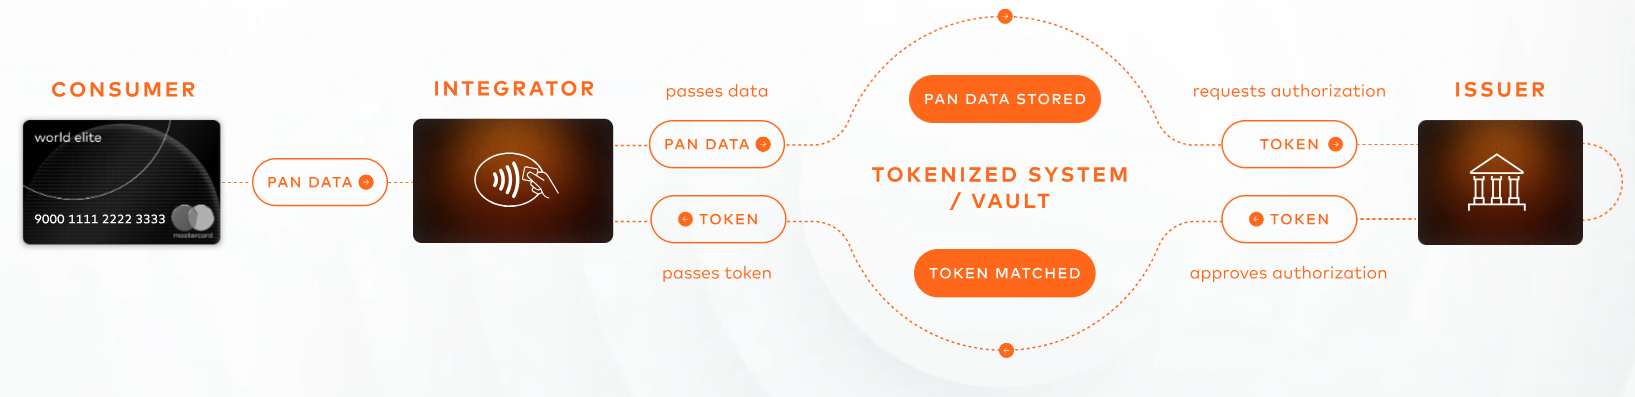
อุตสาหกรรมการชำระเงินเป็นหนึ่งในอุตสาหกรรมแรกๆ ที่ประสบความสำเร็จในการขยายการใช้งานโทเค็น ปัจจุบัน Mastercard ประมวลผลธุรกรรมการชำระเงินแบบใช้โทเค็นมากกว่า 1 พันล้านรายการต่อสัปดาห์ นี่คือวิธีการทำงานของระบบโทเค็นการชำระเงิน
1. ในระหว่างการทำธุรกรรม ระบบโทเคไนเซชันจะได้รับข้อมูลที่ละเอียดอ่อน เช่น หมายเลขบัญชีหลัก (PAN) ของบัตรเครดิต
2. ระบบจะแปลงหมายเลข PAN ให้เป็นสตริงอักขระแบบสุ่ม เพื่อเพิ่มระดับความปลอดภัย ข้อมูลอาจถูกเข้ารหัสได้
3. โทเค็นการชำระเงินนี้เป็นตัวแทนของหมายเลข PAN ตลอดกระบวนการทำธุรกรรม ซึ่งช่วยลดความเสี่ยงต่อการรั่วไหลของข้อมูล
4. หมายเลข PAN เดิมถูกจัดเก็บอย่างปลอดภัยในห้องนิรภัยเก็บโทเค็น ซึ่งแยกออกจากระบบอื่นๆ
5. เพื่อให้การทำธุรกรรมเสร็จสมบูรณ์ ระบบจะจับคู่โทเค็นการชำระเงินกับหมายเลข PAN ภายในสภาพแวดล้อมที่ปลอดภัยของระบบจัดเก็บข้อมูลแบบปลอดภัย (vault)
6. แนวทางนี้ไม่เพียงแต่รักษาความปลอดภัยของข้อมูลเท่านั้น แต่ยังช่วยให้สามารถใช้งานฟังก์ชันที่หลากหลายยิ่งขึ้น ซึ่งจำเป็นสำหรับระบบธุรกรรมสมัยใหม่
Mastercard ได้ประกาศวิสัยทัศน์ที่จะพลิกโฉมการชำระเงินออนไลน์ให้แล้วเสร็จภายในสิ้นทศวรรษนี้ ด้วยการทำให้มั่นใจว่าทุกธุรกรรมบนเครือข่ายของเราสามารถแปลงเป็นโทเค็นและตรวจสอบความถูกต้องได้ เราจึงสามารถค่อยๆ เลิกใช้การป้อนบัตรและรหัสผ่านด้วยตนเอง และหันมาใช้รอยยิ้มและลายนิ้วมือแทนได้
ท้าทาย
การฉ้อโกงทางออนไลน์สร้างความเสียหายให้กับผู้บริโภคและธุรกิจในสหรัฐอเมริกาเป็นมูลค่า 12.5 พันล้านดอลลาร์ในปี 2023¹ และความท้าทายใหม่ๆ ก็เกิดขึ้นอยู่เสมอ: ปัญญาประดิษฐ์เชิงสร้างสรรค์ (Generative AI) และเทคโนโลยี Deepfake กำลังทำให้ตัวตนปลอมมีความซับซ้อนและตรวจจับได้ยากขึ้น จากการสำรวจล่าสุดพบว่า 73% ของผู้ตอบแบบสอบถาม² เคยประสบปัญหาการโจรกรรมข้อมูลส่วนบุคคล โดยอัตราการฉ้อโกงทางดิจิทัลเพิ่มสูงขึ้นถึง 80%³ เมื่อเทียบกับช่วงก่อนเกิดโรคระบาด ดังนั้นจึงจำเป็นต้องมีวิธีการตรวจสอบตัวตนที่ปลอดภัย ทนทาน และใช้งานง่ายกว่าเดิม
สารละลาย
การแปลงข้อมูลประจำตัว ซึ่งรวมถึงข้อมูลส่วนบุคคล (PII) ให้เป็นโทเค็น เป็นวิธีที่มีประสิทธิภาพในการสร้างบัตรประจำตัวดิจิทัลที่พกพาได้ เมื่อข้อมูลส่วนบุคคลที่ละเอียดอ่อน เช่น ข้อมูลจากใบเกิด รายละเอียดหนังสือเดินทาง และข้อมูลไบโอเมตริกซ์ ถูกแปลงเป็นรูปแบบโทเค็น ผู้ใช้สามารถจัดเก็บและ Access ข้อมูลเหล่านั้นได้อย่างปลอดภัยผ่านกระเป๋าเงินดิจิทัลบนสมาร์ทโฟน โดยเลือกได้ว่าจะเปิดเผยรายละเอียดใดบ้างในสถานการณ์ต่างๆ โทเค็นเหล่านี้ช่วยให้บุคคลสามารถยืนยันตัวตนและทำธุรกรรมได้อย่างง่ายดาย ณ จุดตรวจต่างๆ ด้วยการแตะเพียงครั้งเดียว
เมื่อข้อมูลส่วนบุคคล (PII) ถูกแปลงเป็นโทเค็นแล้ว จะได้รับการรักษาความปลอดภัยด้วยวิธีการเข้ารหัสและจัดเก็บไว้บนบล็อกเชนหรือเครือข่าย ทำให้ไม่สามารถแก้ไขได้และเข้าถึงได้เฉพาะผู้ใช้ที่ได้รับอนุญาตเท่านั้น
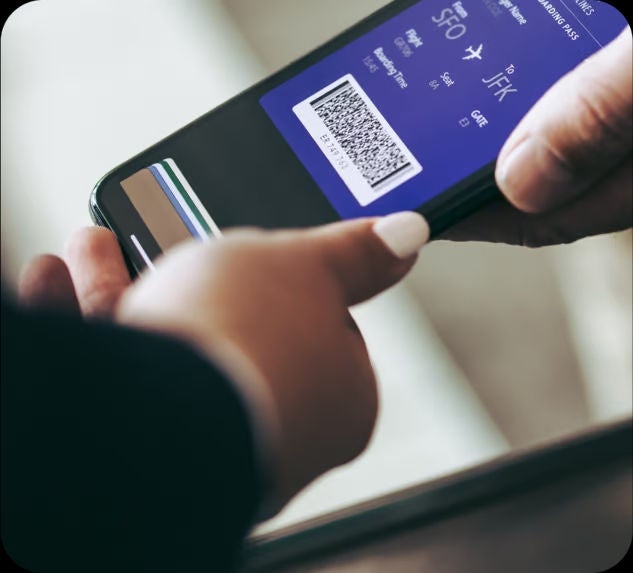
ผู้ใช้สามารถแสดงข้อมูลประจำตัวที่แปลงเป็นโทเค็นผ่านอุปกรณ์มือถือ ทำให้กระบวนการต่างๆ เช่น การเช็คอินที่สนามบิน หรือการตรวจสอบเอกสารทางธนาคาร สะดวกยิ่งขึ้น
การใช้โทเค็นช่วยเร่งกระบวนการรับลูกค้าองค์กรรายใหม่ โดยการรักษาความปลอดภัยและลดความซับซ้อนในการ Access ข้อมูลองค์กรที่จำเป็นสำหรับการปฏิบัติตามข้อกำหนดการรู้จักลูกค้า/การป้องกันการฟอกเงิน (KYC/AML)
“ในระหว่างการยื่นขอสินเชื่อ ฉันได้ให้ข้อมูลประจำตัวในรูปแบบโทเค็นที่จำเป็นแก่ธนาคารอย่างปลอดภัย” นั่นหมายความว่าฉันสามารถมุ่งเน้นไปที่การได้อัตราที่ดีที่สุดแทนที่จะต้องกังวลเรื่องเอกสาร และฉันไม่ต้องกังวลเรื่องการแบ่งปันข้อมูลกับหลายฝ่าย ข้อมูลประจำตัวในรูปแบบโทเค็นของฉันจะมีประโยชน์ในการเช่าอพาร์ตเมนต์หรือรถยนต์ การทำประกันภัย และการทำสัญญาโทรศัพท์มือถือด้วย”
บริษัทต่างๆ เช่น ID.me กำลังบุกเบิกในด้านนี้โดยนำเสนอโซลูชันกระเป๋าเงินดิจิทัลที่รักษาความปลอดภัยข้อมูลส่วนบุคคลที่แปลงเป็นโทเค็นได้ ด้วยผู้ใช้งาน 50 ล้านรายและพันธมิตร 600 ราย⁴ ID.me เป็นตัวอย่างที่แสดงให้เห็นถึงการยอมรับและการพึ่งพาโซลูชันด้านเอกลักษณ์ดิจิทัลที่เพิ่มมากขึ้น
การใช้โทเค็นและความสามารถในการสร้างระบบตรวจสอบความถูกต้องที่ราบรื่น ปลอดภัย และมีประสิทธิภาพ มีแนวโน้มที่จะส่งเสริมนวัตกรรมในด้านอัตลักษณ์ดิจิทัลมากยิ่งขึ้น
ระบบไบโอเมตริกแบบใช้โทเค็นมีศักยภาพที่น่าสนใจอย่างมาก การแปลงข้อมูลส่วนบุคคลให้เป็นโทเค็นจะช่วยให้ผู้บริโภคสามารถซื้อเสื้อผ้าออนไลน์ได้ง่ายขึ้น ซึ่งจะช่วยให้ผู้ค้าอีคอมเมิร์ซลดการส่งคืนสินค้า ซึ่งเป็นข้อได้เปรียบที่สำคัญ เนื่องจาก 25% ของการซื้อเสื้อผ้าออนไลน์ถูกส่งคืน นอกเหนือจากธุรกิจค้าปลีกแล้ว การใช้โทเค็นยังสามารถช่วยปรับปรุงกระบวนการในอุตสาหกรรมเกมหรือสินค้าควบคุมได้ โดยอนุญาตให้ผู้บริโภคแบ่งปันเฉพาะข้อมูลที่จำเป็นอย่างปลอดภัย เช่น หลักฐานยืนยันอายุ
การใช้โทเค็นมีบทบาทสำคัญในการสร้างประสบการณ์การตรวจสอบสิทธิ์ที่ปลอดภัยและราบรื่น ตัวอย่างเช่น รหัสผ่านคือตัวแทนข้อมูลประจำตัวของผู้บริโภคในรูปแบบโทเค็น ซึ่งเชื่อมโยงกับข้อมูลไบโอเมตริกที่จัดเก็บไว้ในอุปกรณ์ส่วนตัว รหัสผ่านแบบ Passkey สามารถใช้แทนรหัสผ่านแบบใช้ครั้งเดียว (OTP) ในการชำระเงิน ซึ่งโดยทั่วไปถือว่าไม่ปลอดภัย เมื่อสร้างรหัสผ่านแล้ว สามารถนำรหัสผ่านนั้นไปใช้ร่วมกับปัจจัยอื่นๆ เพื่อตรวจสอบว่าผู้บริโภคกำลังใช้อุปกรณ์ที่เชื่อถือได้ ซึ่งช่วยให้การยืนยันตัวตนสำหรับการทำธุรกรรมอีคอมเมิร์ซและการค้าทางไกลเป็นไปอย่างราบรื่น
โดยทั่วไปแล้ว เมื่อการปฏิสัมพันธ์ทางดิจิทัลพัฒนาขึ้น ความต้องการการตรวจสอบตัวตนที่ราบรื่นและน่าเชื่อถือจะผลักดันให้เกิดนวัตกรรมและการนำไปใช้ในวงกว้างมากขึ้น
ท้าทาย
การแลกเปลี่ยนข้อมูลในโลกดิจิทัลที่กระจัดกระจายนั้นเต็มไปด้วยความยากลำบากในด้านความโปร่งใสและความเป็นส่วนตัว ระบบการดูแลสุขภาพมักประสบปัญหาโครงสร้างพื้นฐานด้านข้อมูลที่กระจัดกระจาย ซึ่งนำไปสู่ต้นทุนการดำเนินงานที่สูงและอาจส่งผลกระทบต่อการดูแลผู้ป่วย การขาดความสามารถในการทำงานร่วมกันหมายความว่าเวชระเบียนกระจัดกระจายอยู่ตามแพลตฟอร์มต่างๆ ทำให้ผู้ให้บริการด้านการดูแลสุขภาพ Access ข้อมูลผู้ป่วยได้อย่างครบถ้วนได้ยาก
สารละลาย
เมื่อข้อมูลสุขภาพที่ละเอียดอ่อนถูกแปลงเป็นโทเค็นที่ปลอดภัยแล้ว ข้อมูลดังกล่าวจะสามารถแลกเปลี่ยนระหว่างระบบต่างๆ ได้อย่างราบรื่นโดยไม่กระทบต่อความปลอดภัย ข้อมูลสุขภาพที่ได้รับการคุ้มครอง (PHI) สามารถเข้าถึงได้เฉพาะบุคลากรที่ได้รับอนุญาตเท่านั้น เพื่อป้องกัน Access โดยไม่ได้รับอนุญาตและ การรั่วไหลที่อาจเกิดขึ้น
การแปลงข้อมูลเป็นโทเค็นช่วยให้ผู้ป่วยมีอำนาจควบคุมข้อมูลทางการแพทย์ของตนเองมากขึ้น โดยสามารถตัดสินใจได้ว่าใครสามารถ Access ข้อมูลของตนได้ และภายใต้สถานการณ์ใดบ้าง สิ่งนี้ทำได้โดยใช้โทเค็นที่ตั้งโปรแกรมได้ ซึ่งกำหนดค่าให้ Access ได้เฉพาะในบริบทหรือช่วงเวลาที่กำหนดเท่านั้น
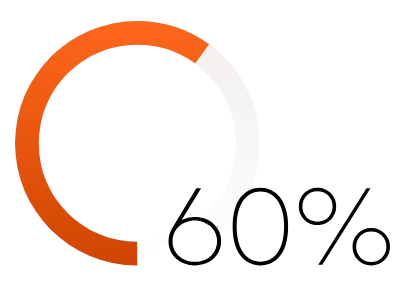
จากการวิเคราะห์ล่าสุดของ BCG พบว่า 60% ของบริษัทประกันภัยกำลังลงทุนในเทคโนโลยีบล็อกเชน โดย 80% ของผู้บริหารระดับสูงในอุตสาหกรรมเชื่อว่าเทคโนโลยีนี้สามารถเพิ่มประสิทธิภาพของบริษัทได้อย่างมีนัยสำคัญ⁵ การแปลงกรมธรรม์ประกันภัยให้เป็นโทเค็นเกี่ยวข้องกับการสร้างรหัสดิจิทัลที่เป็นตัวแทนบนบล็อกเชน เพื่อให้สามารถจัดการได้โดยใช้สัญญาอัจฉริยะ
การจัดการนโยบายอัตโนมัติ
สัญญาอัจฉริยะสามารถเปิดใช้งานหรือปิดใช้งานกรมธรรม์โดยอัตโนมัติตามสถานะการชำระเบี้ยประกันภัย ซึ่งช่วยลดภาระงานด้านการบริหารจัดการ
การนำเสนอผลิตภัณฑ์ที่ยืดหยุ่น
การใช้โทเค็นช่วยอำนวยความสะดวกในการนำเสนอผลิตภัณฑ์ประกันภัยที่เป็นนวัตกรรมใหม่ เช่น กรมธรรม์ระยะสั้นสำหรับแรงงานชั่วคราวที่จะหมดอายุโดยอัตโนมัติเมื่อไม่จำเป็นต้องใช้งานอีกต่อไป
การทำงานร่วมกันที่ดียิ่งขึ้น
สัญญาดิจิทัลสามารถช่วยลดความยุ่งยากในการติดต่อสื่อสารระหว่างบริษัทประกันภัยหลายแห่ง และประสานงานการจ่ายค่าสินไหมทดแทนได้อย่างมีประสิทธิภาพและเป็นธรรมมากขึ้น
ปรับปรุงประสิทธิภาพกระบวนการให้ดียิ่งขึ้น
การบันทึกข้อมูลที่เกี่ยวข้องทั้งหมดลงในบล็อกเชน การแปลงสินทรัพย์เป็นโทเค็นช่วยในการพิจารณาอนุมัติสินเชื่อและการตรวจสอบการเรียกร้องค่าสินไหมทดแทน และเพิ่มความสามารถในการตรวจจับและป้องกันการฉ้อโกง ซึ่งอาจช่วยลดค่าใช้จ่ายด้านประกันภัยของผู้บริโภคได้
กรณีศึกษาการใช้งานด้านพาณิชย์
การแปลงข้อมูลเป็นโทเค็นไม่เพียงแต่ช่วยปกป้องและปกปิดข้อมูลเท่านั้น แต่ยังช่วยจัดการ Access ข้อมูลที่ละเอียดอ่อนได้อีกด้วย ผู้บริโภคสามารถเลือกที่จะอนุญาตและเปิดใช้งานให้ผู้ค้า "เห็น" พฤติกรรมการซื้อสินค้าของตนบนแพลตฟอร์มดิจิทัลได้ตามต้องการ ร้านค้าได้รับประโยชน์จากการ Access ข้อมูลพฤติกรรม ซึ่งช่วยเพิ่มความแม่นยำในการจัดวางผลิตภัณฑ์ การพัฒนาข้อเสนอ และการกำหนดราคา ผู้บริโภคจะได้รับประโยชน์จากข้อเสนอ ราคา และส่วนลดที่ตรงกับความต้องการมากขึ้น
“ฉันไม่จำเป็นต้องกรอกประวัติทางการแพทย์อย่างละเอียดด้วยตนเองทุกครั้งที่ไปพบแพทย์อีกต่อไปแล้ว” “แต่ผมอนุญาตให้เข้าถึงข้อมูลสุขภาพส่วนบุคคล (PHI) ที่แปลงเป็นโทเค็นแล้วของผมผ่านกระเป๋าเงินดิจิทัลที่ปลอดภัย ซึ่งจะช่วยให้กระบวนการปรึกษาเป็นไปอย่างราบรื่นและทำให้การประเมินทางการแพทย์แม่นยำยิ่งขึ้น”
บริษัทต่างๆ เช่น ID.me กำลังบุกเบิกในด้านนี้โดยนำเสนอโซลูชันกระเป๋าเงินดิจิทัลที่รักษาความปลอดภัยข้อมูลส่วนบุคคลที่แปลงเป็นโทเค็นได้ ด้วยผู้ใช้งาน 50 ล้านรายและพันธมิตร 600 ราย⁴ ID.me เป็นตัวอย่างที่แสดงให้เห็นถึงการยอมรับและการพึ่งพาโซลูชันด้านเอกลักษณ์ดิจิทัลที่เพิ่มมากขึ้น
โซลูชัน LexisNexis Gravitas Token⁶ เป็นตัวอย่างที่แสดงให้เห็นถึงการนำเทคโนโลยีการสร้างโทเค็นขั้นสูงมาประยุกต์ใช้ในด้านการดูแลสุขภาพ อัลกอริทึมของระบบจะปกปิดข้อมูลส่วนบุคคลและเชื่อมโยงข้อมูลผู้ป่วยเข้าด้วยกัน เพื่อให้สามารถนำไปใช้ในการวิจัยทางคลินิกได้อย่างปลอดภัยโดยไม่ละเมิดความเป็นส่วนตัวของผู้ป่วย
การแปลงข้อมูลสุขภาพส่วนบุคคล (PHI) ให้เป็นโทเค็นช่วยส่งเสริมระบบการดูแลสุขภาพแบบบูรณาการมากขึ้น ซึ่งทำให้ข้อมูลไหลเวียนได้อย่างอิสระและปลอดภัย ส่งผลดีต่อผู้มีส่วนได้ส่วนเสียทุกฝ่าย โดยเฉพาะผู้ป่วย แต่การจะทำให้ศักยภาพนี้เป็นจริงได้ จำเป็นต้องจัดการกับความซับซ้อนด้านกฎระเบียบและระบบเก่าๆ ที่มีอยู่ เรื่องนี้ต้องใช้เวลาและความร่วมมืออย่างเป็นระบบจากทั่วทั้งอุตสาหกรรมการดูแลสุขภาพ
ท้าทาย
การชำระเงินข้ามพรมแดน (XB) ไม่มีประสิทธิภาพเนื่องจากโครงสร้างพื้นฐานแบบเดิม ประกอบกับกฎระเบียบและการกำกับดูแลที่ซับซ้อน ระบบการชำระเงินที่เป็นเอกลักษณ์ของแต่ละประเทศทำให้เกิดปัญหาด้านความเข้ากันได้ ในขณะที่ค่าธรรมเนียมที่เรียกเก็บโดยตัวกลางก็เพิ่มต้นทุน นอกจากนี้ กระบวนการปฏิบัติตามกฎระเบียบแบบใช้แรงงานคนและเทคโนโลยีที่ล้าสมัยยังเป็นอุปสรรคต่อการติดตามอย่างมีประสิทธิภาพ ในขณะที่การขาดกลไกการชำระเงินระดับโลกที่น่าเชื่อถือทำให้ต้องมีการแปลงสกุลเงินซึ่งมีค่าใช้จ่ายสูง
สารละลาย
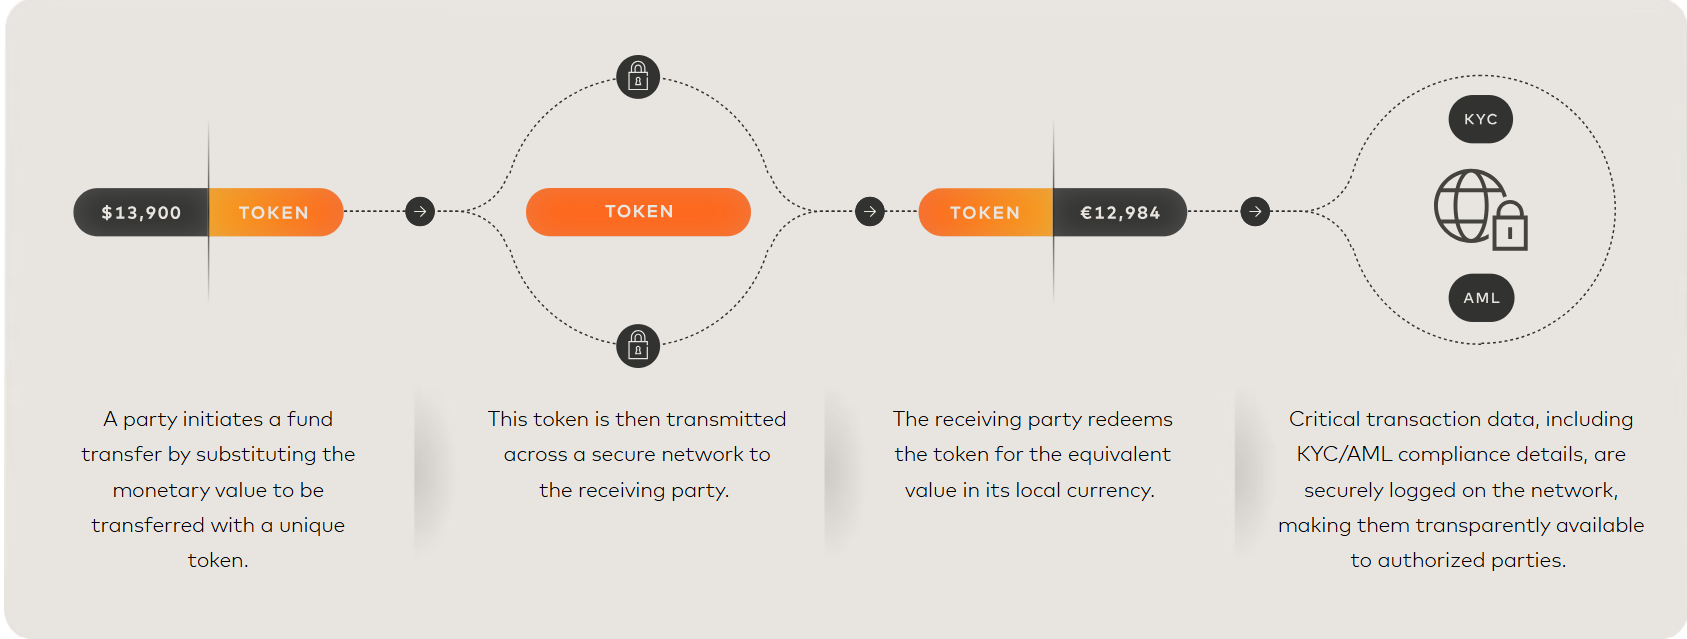
การแปลงกระบวนการชำระเงิน XB ให้เป็นโทเค็นสามารถช่วยเพิ่มความเร็ว ความโปร่งใส และประสิทธิภาพด้านต้นทุนได้อย่างมาก เมื่อนำไปใช้ในเครือข่ายข้ามพรมแดนแบบองค์รวม โทเค็นสามารถแสดงและส่งต่อมูลค่าและข้อมูลที่เกี่ยวข้องข้ามพรมแดนได้อย่างทันที
แนวทางที่คล่องตัวนี้ช่วยขจัดขั้นตอนและตัวกลางแบบดั้งเดิมจำนวนมาก ทำให้ลดเวลาในการทำธุรกรรมจากหลายวันเหลือเพียงไม่กี่นาที เนื่องจากเครือข่ายที่เกี่ยวข้องทำงานอย่างต่อเนื่อง ระบบจึง "พร้อมใช้งานตลอดเวลา" และไม่ได้รับผลกระทบจากเวลาทำการของธนาคารแบบดั้งเดิมและความแตกต่างของเขตเวลา ซึ่งแตกต่างจากระบบที่มีอยู่เดิม
สเตเบิลคอยน์ คือสกุลเงินดิจิทัลที่มีมูลค่าผูกติดกับสินทรัพย์ที่มีเสถียรภาพ เช่น สกุลเงินทั่วไป หรือพันธบัตรของรัฐบาล
ข้อดี
ลดค่าธรรมเนียมและค่าใช้จ่ายในการแปลงสกุลเงิน รองรับการชำระเงินแบบเรียลไทม์ และมีความผันผวนน้อยกว่าสกุลเงินดิจิทัลทั่วไป
ข้อเสีย
ความท้าทายในการรักษาระดับการสนับสนุนอย่างเต็มที่อาจนำไปสู่ความไม่เสถียร ดังที่เห็นได้จากกรณีความล้มเหลวของเหรียญ Stablecoin ชื่อดังบางเหรียญ
สกุลเงินดิจิทัลของธนาคารกลาง (CBDC) ออกโดยธนาคารกลางต่างๆ สกุลเงินเหล่านี้เป็นสกุลเงินดิจิทัลที่ใช้เทคโนโลยีบัญชีแยกประเภทดิจิทัลสำหรับการทำธุรกรรมทางการเงินแบบดั้งเดิม
ข้อดี
เพิ่มความโปร่งใส ปรับปรุงกระบวนการธุรกรรม และควบคุมการเงินได้ดียิ่งขึ้น
ข้อเสีย
สกุลเงินดิจิทัลของธนาคารกลาง (CBDC) ซึ่งส่วนใหญ่ยังอยู่ในขั้นตอนการทดลอง อาจก่อให้เกิดปัญหาด้านความเป็นส่วนตัวและอาจทำให้ระบบการเงินเสียสมดุลได้
เงินฝากในรูปแบบโทเค็น คือ โทเค็นดิจิทัลที่แสดงถึงยอดเงินฝากจำนวนมากในธนาคาร การฝากเงินในรูปแบบโทเค็นสามารถอำนวยความสะดวกในการโอนเงินข้ามพรมแดนอย่างรวดเร็วและมีประสิทธิภาพภายในบล็อกเชนส่วนตัวหรือบล็อกเชนสาธารณะแบบมีสิทธิ์เข้าถึงซึ่งจัดตั้งขึ้นภายในกลุ่มธนาคารที่ได้รับการอนุมัติ
ข้อดี
การชำระเงินที่รวดเร็วและการสนับสนุนธุรกรรมที่ซับซ้อนซึ่งขับเคลื่อนด้วยสัญญาอัจฉริยะ ช่วยเพิ่มความคล่องตัวของตลาดการเงิน
ข้อเสีย
การกระทำดังกล่าวอาจเพิ่มความเหลื่อมล้ำทางการเงินโดยการสร้างความเสียเปรียบให้กับธนาคารขนาดเล็กที่ขาดขีดความสามารถทางเทคโนโลยีขั้นสูง
“ฉันไม่จำเป็นต้องกรอกประวัติทางการแพทย์อย่างละเอียดด้วยตนเองทุกครั้งที่ไปพบแพทย์อีกต่อไปแล้ว” “แต่ผมอนุญาตให้เข้าถึงข้อมูลสุขภาพส่วนบุคคล (PHI) ที่แปลงเป็นโทเค็นแล้วของผมผ่านกระเป๋าเงินดิจิทัลที่ปลอดภัย ซึ่งจะช่วยให้กระบวนการปรึกษาเป็นไปอย่างราบรื่นและทำให้การประเมินทางการแพทย์แม่นยำยิ่งขึ้น”
ธนาคารขนาดใหญ่กำลังรุกคืบในด้านนี้ Citi ได้เปิดตัว Citi Token Services⁹ ซึ่งใช้เทคโนโลยีบล็อกเชนและสัญญาอัจฉริยะเพื่ออำนวยความสะดวกในการชำระเงิน XB ตลอด 24 ชั่วโมง และการจัดหาเงินทุนทางการค้าแบบอัตโนมัติ แพลตฟอร์ม Kinexys¹⁰ ของ JP Morgan ช่วยให้การชำระเงินรวดเร็วยิ่งขึ้นด้วยการใช้การแบ่งปันข้อมูลแบบ peer-to-peer การชำระเงินอย่างต่อเนื่อง และความสามารถในการทำงานร่วมกันที่เปิดใช้งานโดยบล็อกเชน Ethereum
แม้ว่าการนำระบบการชำระเงิน XB แบบครบวงจรมาใช้จะเผชิญกับความท้าทาย โดยเฉพาะอย่างยิ่งอุปสรรคด้านกฎระเบียบและการเมืองในแต่ละประเทศ แต่ผลประโยชน์ที่อาจได้รับนั้นมีมากมาย สิ่งนี้อาจช่วยปรับปรุงกระบวนการที่ซับซ้อนในปัจจุบันให้คล่องตัวขึ้น และยกระดับประสบการณ์การชำระเงินให้ดียิ่งขึ้น การโอนเงินผ่าน XB ที่รวดเร็วยิ่งขึ้นจะช่วยส่งเสริมการค้า และลดทั้งต้นทุนของบริษัท รวมถึงการพึ่งพาแหล่งเงินทุนทางธุรกิจด้วย เครือข่ายและสถาบันการเงินที่มีฐานที่มั่นคงและมีอิทธิพลอย่างมากอยู่ในตำแหน่งที่ได้เปรียบในการรับมือกับความท้าทายเหล่านี้ และอาจก้าวขึ้นมาเป็นผู้นำในการปรับปรุงระบบการชำระเงิน XB ให้ทันสมัยยิ่งขึ้น
ท้าทาย
ผู้บริโภคและธุรกิจต่างทำธุรกรรมผ่านช่องทาง อุปกรณ์ และระบบนิเวศที่หลากหลาย ซึ่งแต่ละอย่างล้วนนำมาซึ่งความเสี่ยงเฉพาะตัวต่อธุรกรรมทางการเงิน การจัดการกับความซับซ้อนเหล่านี้ต้องอาศัยการควบคุมในระดับละเอียด ซึ่งโครงสร้างพื้นฐานการชำระเงินแบบดั้งเดิมที่สร้างขึ้นสำหรับสภาพแวดล้อมที่เรียบง่ายกว่านั้นไม่สามารถรองรับได้ ความยืดหยุ่นน้อยของระบบเดิมเหล่านี้ทำให้ธุรกิจต่างๆ ประสบปัญหาในการปรับตัวให้เข้ากับความต้องการที่ซับซ้อนของสภาพแวดล้อมดิจิทัลที่เปลี่ยนแปลงอย่างรวดเร็วในปัจจุบัน
สารละลาย
ด้วยการนำเทคโนโลยีอย่างสัญญาอัจฉริยะซึ่งทำงานบนตรรกะ "ถ้าเป็นเช่นนี้ ก็จะเป็นเช่นนั้น" มาใช้ การชำระเงินแบบตั้งโปรแกรมได้จึงสามารถตอบสนองต่อเหตุการณ์หรือการเปลี่ยนแปลงในสภาพแวดล้อมได้อย่างไดนามิก ช่วยเพิ่มความเร็วในการทำธุรกรรมและลดต้นทุน
การตั้งโปรแกรมอย่างง่ายนั้นถูกนำไปใช้แล้วในธุรกรรมธนาคารทั่วไป ตัวอย่างเช่น การชำระค่าสาธารณูปโภครายเดือนตามกำหนดเวลา แต่โทเค็นสามารถให้ความสามารถในการตั้งโปรแกรมที่ซับซ้อนและละเอียดกว่า โดยมีคำสั่งในตัวที่ทำงานภายใต้เงื่อนไขเฉพาะ ซึ่งให้การควบคุมและความโปร่งใสมากขึ้น และลดความเสี่ยงลงได้ โทเค็นสามารถช่วยให้การดำเนินงานของบัญชีเอสโครว์เป็นไปโดยอัตโนมัติ โดยจะคงสถานะไม่ใช้งานจนกว่าเงื่อนไขที่กำหนดไว้จะครบถ้วน จากนั้นจึงดำเนินการโอนเงินตามที่ตกลงกันไว้โดยไม่ต้องมีการแทรกแซงจากมนุษย์เพิ่มเติม การจัดสรรงบประมาณเพื่อวัตถุประสงค์เฉพาะ สามารถทำได้โดยอัตโนมัติ โดยมีกฎระเบียบกำหนดให้เบิกจ่ายเฉพาะเมื่อมีความจำเป็นเท่านั้น การให้สินเชื่อก็สามารถทำให้เป็นระบบอัตโนมัติได้ในลักษณะเดียวกัน
ทำให้การเบิกจ่ายและธุรกรรมเป็นไปโดยอัตโนมัติและปลอดภัย เพื่อให้มั่นใจว่าเงินจะถูกปล่อยออกมาก็ต่อเมื่อเงื่อนไขตามสัญญาครบถ้วนแล้วเท่านั้น
อำนวยความสะดวกในการทำข้อตกลงทางสัญญาที่ซับซ้อน เช่น การชำระเงินในห่วงโซ่อุปทาน ซึ่งการยืนยันการส่งมอบสินค้าจะเป็นตัวกระตุ้นให้มีการชำระเงิน
บังคับใช้การปฏิบัติตามข้อกำหนดทางกฎหมายโดยอัตโนมัติ ช่วยลดความเสี่ยงและต้นทุนที่เกี่ยวข้องกับการกำกับดูแลด้วยตนเอง
"การใช้โทเค็นร่วมกับตรรกะที่ตั้งโปรแกรมได้ ได้พลิกโฉมการดำเนินงานทางธุรกิจของเรา ลดระยะเวลาการชำระเงินจากต่างประเทศจากหลายสัปดาห์เหลือเพียงไม่กี่ชั่วโมง ส่งผลให้กระแสเงินสดของเราดีขึ้นและลดระยะเวลาในการนำสินค้าออกสู่ตลาด"
ในเดือนกันยายน พ.ศ. 2566 ซิตี้ได้ทดลองใช้โปรแกรมการโอนโทเค็นเงินฝากแบบตั้งโปรแกรมได้ โดยมุ่งเป้าไปที่ลูกค้าสถาบันเพื่ออำนวยความสะดวกในการชำระเงินให้กับผู้ให้บริการอย่างมีประสิทธิภาพ¹² บริการใหม่นี้สามารถลดเวลาในการทำธุรกรรมจากหลายวันเหลือเพียงไม่กี่นาที
การนำระบบการชำระเงินแบบตั้งโปรแกรมได้มาใช้ในวงกว้างขึ้น จะช่วยเพิ่มประสิทธิภาพ ความปลอดภัย และความโปร่งใส แต่เทคโนโลยีที่ตั้งโปรแกรมได้นั้นเผชิญกับอุปสรรคด้านกฎระเบียบ และจะต้องอาศัยความร่วมมืออย่างมากจากหลายภาคอุตสาหกรรม ความสำเร็จจะขึ้นอยู่กับว่าสามารถแก้ไขปัญหาเหล่านี้ได้เร็วแค่ไหน และสามารถนำเทคโนโลยีมาบูรณาการเข้ากับระบบการเงินที่มีอยู่ได้มากเพียงใด
ท้าทาย
บ่อยครั้งที่ขาดความโปร่งใสเพียงพอเกี่ยวกับแหล่งที่มาและการจัดการผลิตภัณฑ์ ในขณะเดียวกัน ความต้องการข้อมูลเกี่ยวกับแหล่งที่มา ความยั่งยืน และคุณภาพของผลิตภัณฑ์จากผู้บริโภคก็ทวีความรุนแรงขึ้น ส่งผลให้บริษัทต่างๆ ต้องเร่งปรับปรุงการจัดการห่วงโซ่อุปทานให้ดียิ่งขึ้น
สารละลาย
เอกสารแสดงรายละเอียดสินค้าเป็นเพียงจุดเริ่มต้นเท่านั้น การกำหนดรหัสประจำตัวที่ไม่ซ้ำกันให้กับสินทรัพย์แต่ละรายการ (ในรูปแบบของรหัส QR หรือ RFID) จะช่วยเพิ่มประสิทธิภาพในการตรวจสอบย้อนกลับตลอดห่วงโซ่อุปทาน ในทำนองเดียวกัน ผู้เข้าร่วมจะได้รับรหัสประจำตัวดิจิทัลที่ช่วยให้พวกเขาสามารถตรวจสอบและจัดการสินทรัพย์ขณะที่สินทรัพย์เหล่านั้นเคลื่อนที่ผ่านห่วงโซ่อุปทานได้
เทคโนโลยีบัญชีแยกประเภทแบบกระจาย (DLT) ก็สามารถช่วยได้เช่นกัน เทคโนโลยี DLT ช่วยให้มั่นใจได้ว่ากิจกรรมที่เกี่ยวข้องกับสินทรัพย์ทั้งหมดจะถูกบันทึกแบบเรียลไทม์และไม่สามารถเปลี่ยนแปลงได้ ลดโอกาสการสูญหายหรือการปลอมแปลงข้อมูล และขจัดความไม่ชัดเจน
การผสานรวมอุปกรณ์ Internet of Things (IoT) เข้ากับระบบโทเค็นช่วยให้สามารถรวบรวมข้อมูลเพิ่มเติมได้ เช่น ข้อมูลเกี่ยวกับสภาพแวดล้อมตลอดห่วงโซ่อุปทาน สัญญาอัจฉริยะสามารถนำกระบวนการที่เคยยุ่งยากและเป็นระบบราชการมาใช้โดยอัตโนมัติ ช่วยให้การดำเนินงานคล่องตัวและโปร่งใสยิ่งขึ้น
การบันทึกข้อมูลแบบเรียลไทม์ด้วยโทเค็นช่วยส่งเสริมความโปร่งใสภายในห่วงโซ่อุปทาน ทำให้ธุรกรรมต่างๆ สามารถมองเห็นได้ชัดเจนสำหรับซัพพลายเออร์ หน่วยงานกำกับดูแล และผู้บริโภค ความโปร่งใสนี้ช่วยรับประกันได้ว่าผลิตภัณฑ์ทั้งหมดเป็นไปตามมาตรฐานที่กำหนดไว้
ความสามารถในการตรวจสอบสภาพการณ์แบบเรียลไทม์ช่วยให้ธุรกิจสามารถแก้ไขปัญหาได้อย่างทันท่วงที หากเซ็นเซอร์ IoT ตรวจพบว่าอุณหภูมิในที่จัดเก็บสูงขึ้นจนอาจเป็นอันตรายต่อคุณภาพของผลิตภัณฑ์ การปรับเปลี่ยนอย่างทันท่วงทีสามารถป้องกันความเสียหายได้
เทคโนโลยีบัญชีแยกประเภทแบบกระจาย
เพิ่มความโปร่งใสในห่วงโซ่อุปทาน ส่งเสริมแนวปฏิบัติด้านความยั่งยืนที่ดีขึ้น ด้วยระบบที่ใช้เทคโนโลยี DLT ผู้บริโภคสามารถ Access ข้อมูลโดยละเอียดเกี่ยวกับผลิตภัณฑ์ที่พวกเขาซื้อ เช่น ข้อมูลเกี่ยวกับปริมาณการปล่อยก๊าซคาร์บอน แหล่งที่มาของวัตถุดิบ และระดับการรีไซเคิล
เอกสารรับรองผลิตภัณฑ์ดิจิทัล (DPP)
โครงการ Digital Product Passport ของคณะกรรมาธิการยุโรปมีเป้าหมายเพื่อส่งเสริมความยั่งยืนและการหมุนเวียนในสินค้าอุปโภคบริโภค ผลิตภัณฑ์แต่ละชิ้นจะมีคิวอาร์โค้ดหรือแท็ก RFID ที่เชื่อมโยงกับบล็อกเชนซึ่งจัดเก็บข้อมูลผลกระทบต่อสิ่งแวดล้อม
บทบาทของการสร้างโทเค็น
การผสานรวมการสร้างโทเค็นเข้ากับ DPP อาจช่วยเพิ่มความปลอดภัยของข้อมูลและการเข้าถึงข้อมูลของผู้บริโภคได้ ข้อมูลอาจถูกจัดเก็บในรูปแบบโทเค็นที่ไม่สามารถทดแทนกันได้ (NFT) ซึ่งทำให้มีความปลอดภัยและตรวจสอบได้ง่าย
ความท้าทายและแนวโน้มในอนาคต
DPP กำลังเผชิญกับความคลุมเครือทางด้านกฎระเบียบ หน่วยงานกำกับดูแลจะต้องตัดสินใจว่า DPP ควรมีรายละเอียดในระดับใด และกำหนดสถาปัตยกรรมเทคโนโลยีที่สามารถนำมาใช้ได้ อย่างไรก็ตาม โครงการริเริ่มนี้แสดงให้เห็นถึงศักยภาพของเทคโนโลยีบล็อกเชนและโทเค็นในการแก้ไขปัญหาสำคัญๆ เช่น ความยั่งยืน สหภาพยุโรปอาจเริ่มใช้ DPP ภายในปี 2026¹⁴
"ด้วยการผสานรวมเทคโนโลยี IoT และระบบโทเค็น ทำให้เครือข่ายร้านขายของชำของเราสามารถระบุและแก้ไขปัญหาเกี่ยวกับอุณหภูมิในตู้เย็นของศูนย์กระจายสินค้าแห่งหนึ่งได้อย่างรวดเร็ว" วิธีนี้ช่วยป้องกันไม่ให้ผลิตภัณฑ์นมเสีย ทำให้ประหยัดเงินและปกป้องชื่อเสียงของแบรนด์เรา"
ตลาดโลกสำหรับเทคโนโลยีการจัดการห่วงโซ่อุปทานบนพื้นฐานบล็อกเชน ซึ่งมีตัวอย่างเช่นโซลูชัน GreenToken ของ SAP กำลังเติบโตอย่างรวดเร็ว โซลูชันเหล่านี้ทำให้สามารถติดตามวัสดุผลิตภัณฑ์ที่ผสมปนกันได้อย่างแม่นยำ ช่วยให้มั่นใจได้ถึงความสมบูรณ์และการตรวจสอบย้อนกลับของสินค้าตั้งแต่ต้นทางจนถึงชั้นวางสินค้า บริษัทขนาดใหญ่อย่างยูนิลีเวอร์ได้นำเทคโนโลยีนี้มาใช้เพื่อให้เป็นไปตามข้อกำหนดด้านกฎระเบียบและความคาดหวังของผู้บริโภค¹⁵
โซลูชันการติดตามและตรวจสอบโดยใช้โทเค็นพร้อมที่จะมอบผลประโยชน์อย่างมหาศาลแก่องค์กรที่มีการดำเนินงานด้านโลจิสติกส์ขนาดใหญ่ ซึ่งการประหยัดจากขนาดมีบทบาทสำคัญอย่างยิ่ง การผสานรวมเทคโนโลยี IoT และระบบโทเค็นสามารถปรับปรุงการจัดการห่วงโซ่อุปทานได้โดยการสร้างแพลตฟอร์มระบบอัตโนมัติแบบครบวงจรที่ซับซ้อน เมื่อเทคโนโลยีเหล่านี้พัฒนาขึ้น บริษัทจัดการห่วงโซ่อุปทานแบบดั้งเดิมอาจจำเป็นต้องสร้างพันธมิตรเชิงกลยุทธ์หรือคิดค้นนวัตกรรมใหม่ ๆ เพื่อรักษาความสามารถในการแข่งขัน แนวโน้มนี้มีแนวโน้มที่จะทำให้ตลาดมีความเป็นประชาธิปไตยมากขึ้น ลดการครอบงำโดยผู้เล่นรายใหญ่เพียงไม่กี่ราย
การจัดการกับกฎระเบียบด้านข้อมูลและหลักทรัพย์ที่ซับซ้อนในตลาดและเขตอำนาจศาลต่างๆ ยังคงเป็นอุปสรรคอยู่ กฎหมายว่าด้วยการจัดเก็บข้อมูลในประเทศกำหนดให้ต้องประมวลผลข้อมูลภายในประเทศที่ระบุไว้ ซึ่งยิ่งเพิ่มความซับซ้อนในการสร้างแบบจำลองการแปลงข้อมูลเป็นโทเค็นที่สอดคล้องกันและใช้งานร่วมกันได้อย่างแท้จริง โทเค็นที่ใช้ในฟังก์ชันเฉพาะ เช่น การชำระเงินข้ามพรมแดน อาจอยู่ภายใต้การตรวจสอบด้านกฎระเบียบในหลายเขตอำนาจศาล
ผู้เล่นใหม่ ๆ เข้ามาในระบบนิเวศของโทเค็นอย่างต่อเนื่อง ซึ่งกระตุ้นการเติบโตทั้งในด้านจำนวนโทเค็นและประเภทของโทเค็น ในด้านการชำระเงิน โทเค็นเครือข่ายแข่งขันกับโทเค็นที่ออกโดยผู้ให้บริการชำระเงิน (PSP) ในขณะที่ในด้านการระบุตัวตนและการ Access โทเค็น SSO ของ Google แข่งขันกับโทเค็น SSO ของ Apple เมื่อเวลาผ่านไป ตลาดอาจเกิดการรวมตัวหรือกำหนดมาตรฐานใหม่ โดยผู้ให้บริการโทเค็นอาจเปลี่ยนไปสู่พื้นที่ที่เกี่ยวข้อง ซึ่งเทคโนโลยีสามารถปรับปรุงความปลอดภัยและประสบการณ์ของผู้บริโภคได้ ผลพลอยได้โดยตรงจากการเติบโตของการใช้งานโทเค็น คือการแพร่หลายของประเภทโทเค็นโดยปราศจากความสามารถในการทำงานร่วมกันที่จำเป็น ดังที่ได้กล่าวไว้ข้างต้น แม้แต่ในระบบการชำระเงินด้วยโทเค็น ประเภทของโทเค็นก็ยังแตกต่างกันไปตามผู้ให้บริการชำระเงินและเครือข่ายต่างๆ
ระบบเทคโนโลยีแบบเดิมที่มีความสามารถในการปรับแต่งต่ำและสภาพแวดล้อมข้อมูลที่แยกส่วน มักส่งผลให้เกิดภาระทางเทคนิคจำนวนมาก ต้นทุนการบำรุงรักษาสูง และความเสี่ยงด้านความปลอดภัยที่เพิ่มขึ้น
การคำนวณควอนตัมและปัญญาประดิษฐ์ขั้นสูงอาจลดประสิทธิภาพของการใช้โทเค็นในการรักษาความปลอดภัยข้อมูลที่ละเอียดอ่อนได้ วิธีแรกสามารถเจาะระบบการเข้ารหัสได้ ในขณะที่วิธีหลังสามารถเพิ่มประสิทธิภาพวิธีการโจมตีที่เกี่ยวข้องกับการคาดการณ์และการวิศวกรรมย้อนกลับโทเค็นได้
การแปลงข้อมูลเป็นโทเค็นในบางกรณี เช่น การชำระเงินและโปรแกรมสะสมแต้ม นั้น ผู้บริโภคจะไม่สามารถมองเห็นได้ พวกเขาอาจไม่ทันสังเกตเห็นด้วยซ้ำ และยิ่งไม่น่าจะต้องดำเนินการใดๆ เพื่อแปลงข้อมูลที่ละเอียดอ่อนของตนให้เป็นโทเค็น แต่ในบริบทอื่นๆ เช่น การแปลงข้อมูลด้านการดูแลสุขภาพให้เป็นโทเค็น หรือการแบ่งปันข้อมูลพฤติกรรมกับผู้ค้าผ่านการแปลงข้อมูลให้เป็นโทเค็น จำเป็นต้องมีการให้ความรู้แก่ผู้บริโภคอย่างมากเกี่ยวกับประโยชน์ที่ตามมา (ความเป็นส่วนตัว ความปลอดภัย ความสามารถในการจัดการความยินยอม) ของเทคโนโลยีนี้ ดังนั้น จึงมั่นใจได้ว่าผลิตภัณฑ์หรือบริการนั้นจะมอบมูลค่าที่แท้จริงให้แก่ผู้บริโภคในรูปแบบของราคาและส่วนลดที่ปรับให้เหมาะสมกับแต่ละบุคคล จากมุมมองของผู้ค้า การแนะนำโทเค็นประเภทใหม่หรือกรณีการใช้งานใหม่ๆ อาจทำให้ผู้ค้าจำเป็นต้องอัปเดตแพลตฟอร์มเทคโนโลยีที่สำคัญแต่ล้าสมัย และ/หรือทำการแปลงข้อมูลสำคัญให้เป็นโทเค็นใหม่
แพลตฟอร์มต่างๆ อาจออกโทเค็นแยกกันสำหรับบัตรใบเดียวกัน ซึ่งทำให้การใช้งานและการวิเคราะห์มีความซับซ้อนมากขึ้น การขาดเทคโนโลยีในการเชื่อมโยงและประสานการใช้งานโทเค็นในแพลตฟอร์มต่างๆ ทำให้การโต้ตอบข้อมูลมีประสิทธิภาพลดลง โทเค็นเครือข่ายมีข้อดีด้านความสามารถในการทำงานร่วมกันที่มากขึ้น แต่ผู้ค้ามักต้องพึ่งพาโทเค็นจากแหล่งอื่น ๆ ด้วย ซึ่งจำเป็นต้องมีการบูรณาการระบบที่แตกต่างกันหลายระบบ และก่อให้เกิดภาระทางเทคนิคเพิ่มเติม
แม้จะมีอุปสรรคเหล่านี้ แต่ความพยายามในการเปลี่ยนไปใช้โทเค็นก็ยังคงดำเนินต่อไป การเอาชนะอุปสรรคเหล่านี้เพื่อให้การใช้โทเค็นเป็นไปอย่างเต็มประสิทธิภาพ จะต้องอาศัยความชัดเจนด้านกฎระเบียบ ความก้าวหน้าทางเทคโนโลยี และการให้ความรู้แก่ผู้บริโภค
อย่างที่เราได้เห็นกันไปแล้ว การใช้โทเค็นเป็นมากกว่าวิธีการทำธุรกรรมที่ปลอดภัย เป็นเครื่องมืออเนกประสงค์ที่ยังคงปลดล็อกศักยภาพอย่างต่อเนื่องโดยการส่งเสริมวิวัฒนาการของระบบเศรษฐกิจโทเค็น ทุกภาคส่วนที่เกี่ยวข้องต้องพร้อมที่จะปรับตัวและสร้างสรรค์นวัตกรรมเพื่อให้ทันต่อการเปลี่ยนแปลง
ธนาคารต่าง ๆ ได้รับประโยชน์จากการปรับปรุงกระบวนการชำระเงินให้คล่องตัวและอัตราการอนุมัติที่สูงขึ้นอยู่แล้ว จึงอยู่ในตำแหน่งที่ได้เปรียบในการใช้ประโยชน์จากความไว้วางใจโดยปริยายที่ผู้บริโภคมีต่อสถาบันการเงินของตน ในอีกไม่กี่ปีข้างหน้า ธนาคารอาจขยายบทบาทในการแปลงข้อมูลผู้บริโภคที่ละเอียดอ่อนให้เป็นโทเค็น นอกเหนือจากข้อมูลทางการเงิน: โดยได้รับความยินยอมจากผู้บริโภค ธนาคารอาจแปลงข้อมูลพฤติกรรมของผู้บริโภคให้เป็นโทเค็นและแบ่งปันกับบุคคลที่สามได้ นอกจากนี้ ธนาคารจะได้รับประโยชน์จากประสิทธิภาพของการแปลงสินทรัพย์เป็นโทเค็น: การนำการแปลงเงินฝากธนาคารเป็นโทเค็นมาใช้ในวงกว้างจะช่วยส่งเสริมการชำระเงินที่มีประสิทธิภาพและทำให้เกิดช่องทางการชำระเงินใหม่ที่ปลอดภัย ซึ่งจะช่วยเร่งและลดต้นทุนการไหลเวียนของมูลค่าข้ามพรมแดนระหว่างประเทศ
ผู้ค้าจะได้รับประโยชน์จากอัตราการอนุมัติที่สูงขึ้นและความซับซ้อนในการดำเนินงานที่ลดลง ซึ่งเป็นผลพลอยได้จากการแปลงหมายเลขบัตรเครดิต (PAN) ให้เป็นโทเค็น ช่วยลดการฉ้อโกง ทำให้การชำระเงินราบรื่นยิ่งขึ้น และลดภาระด้านการปฏิบัติตามกฎระเบียบ ในอนาคต การใช้โทเค็นอาจทำให้การค้ามีความปลอดภัยมากยิ่งขึ้น โดยการแปลงข้อมูลส่วนบุคคลและข้อมูลไบโอเมตริกให้เป็นโทเค็น ซึ่งจะถูกแบ่งปันอย่างปลอดภัยและได้รับความยินยอมจากผู้บริโภค กับผู้ค้าและในวงกว้างยิ่งขึ้นในระบบนิเวศทางการค้า
การแปลงคะแนนสะสมเป็นโทเค็นอาจช่วยลดการฉ้อโกง ปรับปรุงประสบการณ์ของผู้บริโภค และเสริมสร้างความผูกพันกับแบรนด์ได้ ผู้บริโภคที่มีโปรไฟล์ข้อมูลประจำตัวที่ปลอดภัยด้วยโทเค็น จะสามารถซื้อสินค้าได้อย่างมั่นใจทั้งในช่องทางทางกายภาพและดิจิทัล รวมถึงในอุปกรณ์และโดเมนต่างๆ เช่น อีคอมเมิร์ซและ Web3
รัฐบาลทุกระดับมีแนวโน้มที่จะใช้ประโยชน์จากความสามารถในการจัดการข้อมูลที่ปลอดภัยของระบบโทเคไนเซชัน หน่วยงานภาครัฐที่เกี่ยวข้องกับการโอนถ่ายมูลค่าจะใช้ระบบโทเค็นสำหรับฟังก์ชันต่างๆ เช่น การจ่ายเงินสวัสดิการและการคืนภาษี ในอนาคต พวกเขาอาจนำสกุลเงินดิจิทัลของธนาคารกลางมาใช้เพื่อส่งเสริมการเข้าถึงบริการทางการเงินอย่างทั่วถึง ในฐานะผู้รับประกันตัวตนของพลเมือง รัฐบาลจึงมีแนวโน้มที่จะทดลองใช้โซลูชันยืนยันตัวตนดิจิทัลแบบใช้โทเค็นด้วยเช่นกัน รัฐบาลจะมีอิทธิพลต่อระบบนิเวศของการแปลงสินทรัพย์เป็นโทเค็นผ่านมาตรฐาน กฎระเบียบ และข้อกำหนดต่างๆ ซึ่งอาจส่งเสริมหรือจำกัดการพัฒนาของระบบดังกล่าวได้ เมื่อแอปพลิเคชันการสร้างโทเค็นมีจำนวนมากขึ้น รัฐบาลก็จะขยายขอบเขตการควบคุมของตนตามไปด้วย
เศรษฐกิจโทเคไนเซชันที่กำลังเติบโตอย่างรวดเร็วนี้เป็นโอกาสสำหรับบริษัทเทคโนโลยีและธนาคารที่เป็นผู้นำในด้านกระเป๋าเงินดิจิทัล การแปลงสินทรัพย์ ตัวตน และรูปแบบอื่นๆ ให้เป็นโทเค็น อาจช่วยเสริมสร้างความแข็งแกร่งให้กับกระเป๋าเงินดิจิทัลในระบบนิเวศและในชีวิตของผู้บริโภคได้มากยิ่งขึ้น กระเป๋าเงินดิจิทัลเหล่านั้นจะกลายเป็นช่องทางการจัดจำหน่ายตามธรรมชาติสำหรับบริการใหม่ๆ เช่น บริการที่เกี่ยวข้องกับการยืนยันตัวตน ในทางกลับกัน การที่กระเป๋าสตางค์แบรนด์เนมของบริษัทเหล่านี้ครองตลาดอย่างเหนือชั้น อาจนำไปสู่การตรวจสอบด้านกฎระเบียบที่เข้มงวดมากขึ้น ประโยชน์ด้านการทำงานร่วมกันของระบบการชำระเงินหรือการระบุตัวตนแบบเปิดที่ใช้โทเค็น อาจสร้างแรงกดดันให้บริษัทเหล่านี้เปิดเผยรูปแบบธุรกิจแบบ "ปิดล้อม" มากยิ่งขึ้น
การแปลงข้อมูลเป็นโทเค็นกำลังพิสูจน์ให้เห็นว่าเป็นเทคโนโลยีที่พลิกโฉมวงการ นอกจากจะช่วยเอาชนะความท้าทายด้านความปลอดภัยและความเป็นส่วนตัวของข้อมูลได้อย่างมีประสิทธิภาพแล้ว ยังเปิดโอกาสใหม่ๆ ให้กับผู้เล่นในภาคธุรกิจและภาครัฐด้วยการเกิดขึ้นของระบบเศรษฐกิจโทเค็นอีกด้วย ในขณะที่นักคิดค้นนวัตกรรมยังคงสำรวจกรณีการใช้งานเพิ่มเติมที่นอกเหนือจากการชำระเงิน การแปลงสินทรัพย์เป็นโทเค็นจะยิ่งเสริมบทบาทในฐานะตัวช่วยที่มองไม่เห็น ซึ่งเป็นรากฐานของการปฏิสัมพันธ์ทางดิจิทัลที่ปลอดภัยและมีประสิทธิภาพในหลากหลายภาคส่วน
Mastercard และการแปลงเป็นโทเค็น
บทบาทของ Mastercard ในการพัฒนาเทคโนโลยีการแปลงข้อมูลการชำระเงินเป็นโทเค็น ตอกย้ำความสำคัญของเทคโนโลยีนี้ นับตั้งแต่ปี 2022 เป็นต้นมา Mastercard ได้เพิ่มปริมาณธุรกรรมแบบใช้โทเค็นเป็นสองเท่า โดยประมวลผลธุรกรรมดังกล่าวมากกว่า 4 พันล้านรายการในเดือนเดียว และช่วยให้การชำระเงินปลอดภัยยิ่งขึ้นในกว่า 110 ประเทศ
Mastercard Digital Enablement Service
บริการ Mastercard Digital Enablement Service (MDES) ซึ่งเปิดตัวในปี 2014 เป็นแพลตฟอร์มแบบบูรณาการเดียวสำหรับผู้ออกบัตร ผู้ให้บริการกระเป๋าเงินดิจิทัล ร้านค้า และผู้ขอโทเค็นอื่นๆ เพื่อให้สามารถแปลงบัตร Mastercard ประเภทที่รองรับให้เป็นดิจิทัลสำหรับวิธีการชำระเงินดิจิทัลต่างๆ ได้ บริการแบบครบวงจรของ MDES ได้รับการสนับสนุนจากความน่าเชื่อถือและการครอบคลุมทั่วโลกของเครือข่าย Mastercard นอกเหนือจากบริการสร้างโทเค็นสำหรับผู้ออกบัตรและผู้ค้าแล้ว MDES ยังให้บริการต่างๆ แก่สถาบันการเงินเพื่อลดความเสี่ยงด้านข้อมูลด้วยโซลูชันที่เรียบง่าย ปลอดภัย และปรับขนาดได้ นอกจากนี้ MDES ยังให้บริการชำระเงินดิจิทัลที่ปลอดภัยสำหรับกระเป๋าเงินดิจิทัลทุกประเภท
เครือข่ายมัลติโทเค็น
Mastercard กำลังพัฒนาระบบเครือข่ายหลายโทเค็น (Multi-Token Network หรือ MTN) เพื่ออำนวยความสะดวกในการนำเทคโนโลยีบล็อกเชนและสินทรัพย์ดิจิทัลมาใช้ในวงกว้างมากขึ้นสำหรับธุรกิจและผู้บริโภค โดยคำนึงถึงการรักษาความสมบูรณ์ของระบบการเงินที่มีการกำกับดูแลในปัจจุบัน
MTN สร้างช่องทางที่น่าเชื่อถือและคาดการณ์ได้มากขึ้นสำหรับผู้บริโภคและธุรกิจในการโต้ตอบกับระบบนิเวศสินทรัพย์ดิจิทัล เป็นการสร้างพื้นที่ที่ปลอดภัยสำหรับสถาบันการเงินที่มีการกำกับดูแลอย่างเข้มงวด เช่น ธนาคาร เพื่อสำรวจและนำแอปพลิเคชันและบริการใหม่ๆ มาใช้งาน นอกจากนี้ MTN ยังปูทางไปสู่การนำสินทรัพย์ดิจิทัลมาใช้ในหลากหลายรูปแบบ ขยายทางเลือกให้แก่ผู้บริโภค กระตุ้นการแข่งขันในตลาดดิจิทัล และสร้างวงจรแห่งนวัตกรรมที่ดีสำหรับชุมชนนักพัฒนาโดยรวม
ในบางประเทศ ปัจจุบัน MTN เวอร์ชันเบต้าทำหน้าที่เป็นสนามทดสอบสำหรับความสามารถด้านการชำระเงินและการค้าใหม่ๆ Mastercard มุ่งมั่นที่จะทำให้มั่นใจว่าตั้งแต่วันแรก เครือข่ายของเราจะเป็นประโยชน์ต่อผู้เข้าร่วมทุกราย โดยเสริมศักยภาพให้ผู้คนและธุรกิจทั่วโลกสามารถทำธุรกรรมกับสินทรัพย์ดิจิทัลได้อย่างยืดหยุ่น มีประสิทธิภาพ และควบคุมได้มากขึ้น
บริการรหัสผ่านการชำระเงินของ Mastercard
บริการ Mastercard Payment Passkey ใช้การสร้างโทเค็นและวิธีการตรวจสอบตัวตนด้วยไบโอเมตริกบนอุปกรณ์ เช่น ลายนิ้วมือหรือการสแกนใบหน้า เพื่อรักษาความปลอดภัยในการทำธุรกรรมชำระเงินออนไลน์ของผู้บริโภค ทำให้มั่นใจได้ว่าธุรกรรมนั้นปลอดภัยและไม่มีการแบ่งปันข้อมูลบัญชีทางการเงินกับบุคคลที่สาม ซึ่งทำให้ข้อมูลนั้นไร้ประโยชน์สำหรับผู้ฉ้อโกงและมิจฉาชีพ ด้วยการแทนที่รหัสผ่านและ OTP แบบเดิม บริการ Mastercard Payment Passkey ทำให้การทำธุรกรรมไม่เพียงแต่ปลอดภัยยิ่งขึ้น แต่ยังรวดเร็วยิ่งขึ้น ซึ่งถือเป็นการเปลี่ยนแปลงครั้งสำคัญสำหรับธุรกิจการค้าออนไลน์

[1] www.pymnts.com
[2] www.usnews.com
[3]www.finance.yahoo.com
[5] www.bcg.com
[10] www.jpmorgan.com
[11] www.juniperresearch.com
[12] www.citigroup.com
[13] www.juniperresearch.com
[14] www.businessoffashion.com
[15] www.unilever.com