Artigo

Julho de 2024


Desvendando o futuro digital de África: a ascensão dos pagamentos em tempo real.

Mulher a sorrir para o telemóvel

Por toda a África, os pagamentos em tempo real estão a transformar a forma como as pessoas e as empresas movimentam dinheiro – de forma mais rápida, segura e eficiente do que nunca. Desde empresas de comércio eletrónico na África do Sul a startups de fintech no centro comercial de Lagos, na Nigéria, o continente está a passar por uma revolução financeira digital.

Este blogue explora o panorama actual, os desafios e as oportunidades para os pagamentos em tempo real em África, e como as lições globais podem ajudar a moldar um futuro financeiro mais inclusivo.

A região em números:

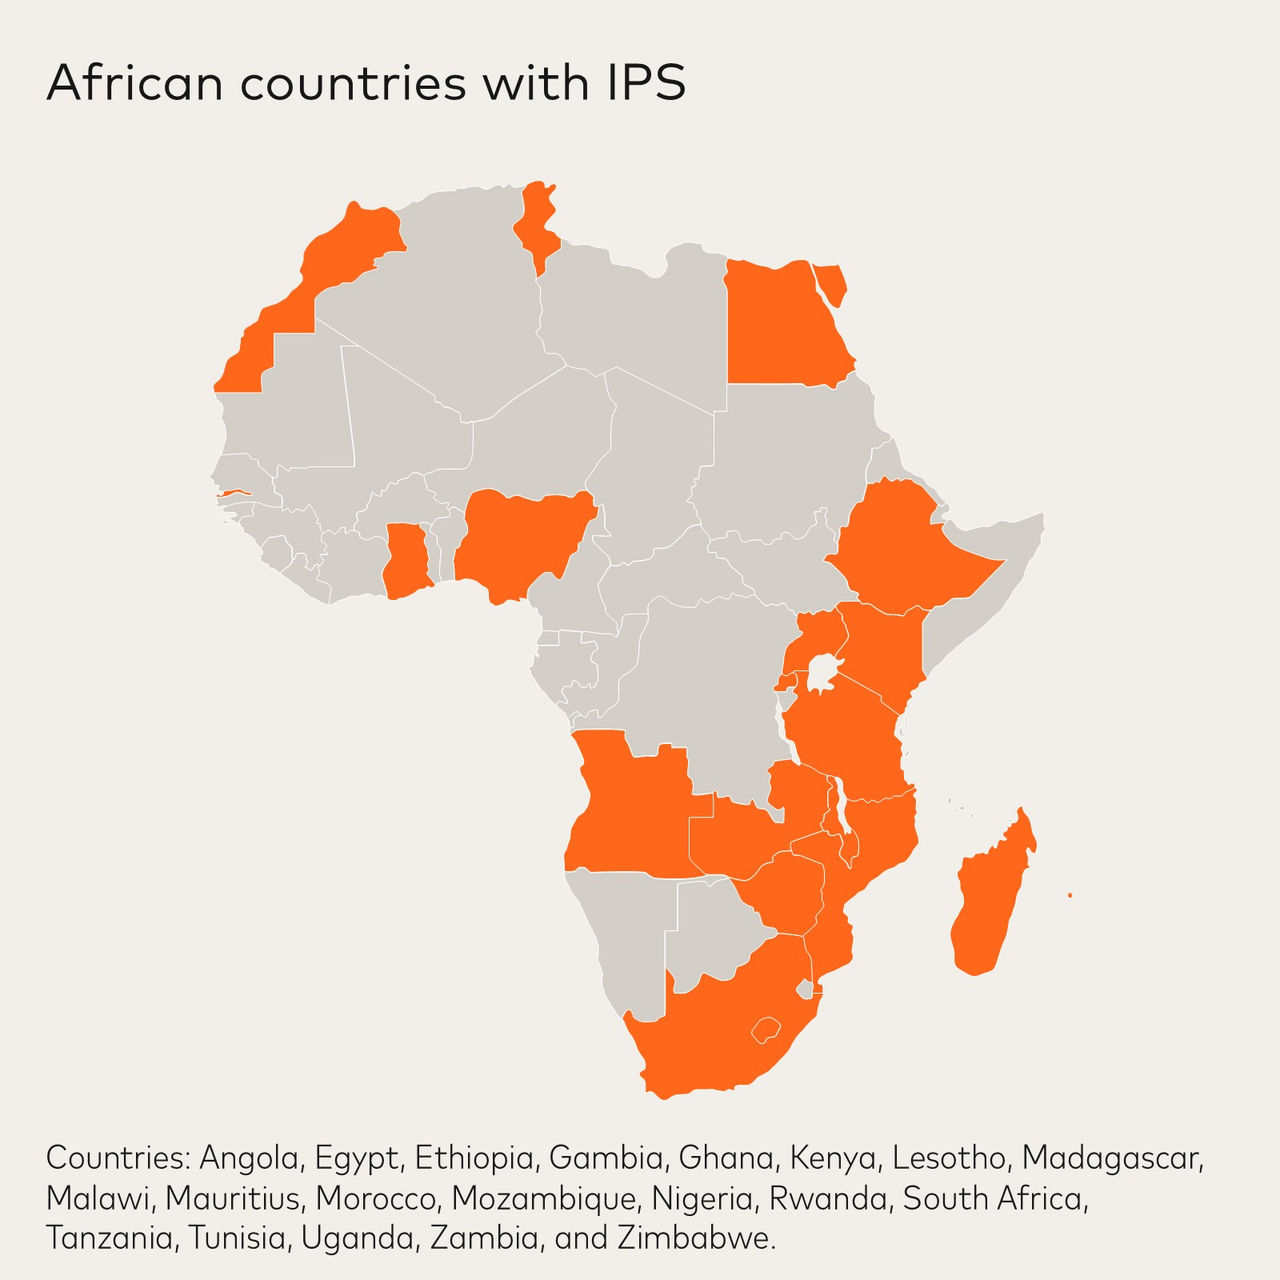
Mapa de África

Com a crescente penetração da telefonia móvel e a procura cada vez maior de transacções instantâneas e de baixo custo, os sistemas de pagamento em tempo real têm o potencial de remodelar as economias africanas, impulsionar a inovação e melhorar os índices de inclusão financeira.

No entanto, é pouco provável que este crescimento seja distribuído uniformemente por todo o continente, uma vez que dependerá de factores específicos de cada mercado, incluindo a conectividade à internet, a regulamentação, a capacidade da infra-estrutura e a confiança dos consumidores.

Assim, qual a melhor forma de o continente, no seu todo, se posicionar para maximizar as oportunidades de crescimento dos pagamentos em tempo real?


Quénia - uma trajetória empolgante


O Quénia lançou o seu sistema de pagamentos em tempo real – PesaLink – em 2017. O PesaLink permite aos consumidores transferir fundos instantaneamente entre contas bancárias e suporta várias moedas – uma melhoria significativa em relação ao ciclo de pagamento de dois dias que era utilizado anteriormente. Desde o lançamento, tem havido uma forte adesão aos pagamentos digitais, mas ainda existem oportunidades interessantes para um maior crescimento.

Partes da economia queniana ainda dependem das transações em papel, que representaram 83,8% do volume total de pagamentos em 2023, enquanto os pagamentos em tempo real representaram apenas 0,1%. Mesmo com uma taxa de crescimento anual composta (CAGR) projetada de quase 30% entre 2023 e 2028, os pagamentos em tempo real ainda representarão apenas 0,5% de todas as transações no Quénia.

Existem várias explicações possíveis para esta baixa taxa de transacções, principalmente a inacessibilidade das contas bancárias para muitos cidadãos e o domínio e omnipresença do mobile money no mercado queniano.

Helen Stoner, Head of Real-Time Payment Sales, Mastercard

Para muitos quenianos – especialmente aqueles que não têm acesso aos serviços bancários tradicionais – o dinheiro móvel representa uma alternativa prática aos pagamentos em tempo real.

Embora os serviços de dinheiro móvel ofereçam acessibilidade e conveniência, podem acarretar custos para o consumidor final – incluindo taxas inesperadas e menor proteção – e não promovem a concorrência e a inovação no ecossistema.

Shane Murphy, Head of Instant Payments Product, Real Time Payments, Mastercard

Reconhecer as barreiras é o primeiro passo para as ultrapassar, e este é um passo fundamental na caminhada para a adoção generalizada de qualquer sistema em tempo real.

Enfrentando desafios, juntos


Para impulsionar um progresso significativo, é importante que o maior número possível de países do continente africano tenha a oportunidade de beneficiar da oportunidade de crescimento oferecida pelos pagamentos em tempo real. Embora cada mercado seja único nas suas necessidades e desafios, existem vários obstáculos comuns a ultrapassar, incluindo: 

Os crimes financeiros são uma preocupação crescente em todo o mundo e, em muitas regiões de África, os riscos são especialmente elevados. O dinheiro móvel transformou o acesso aos serviços financeiros, mas grande parte dele ainda opera em sistemas fechados. Ao viabilizar a interoperabilidade e ao ligarmo-nos a sistemas de pagamento em tempo real, temos uma oportunidade real de impulsionar a segurança e a saúde financeira, especialmente para as mulheres e os jovens. O progresso dependerá de uma regulamentação inteligente e com visão de futuro, bem como da colaboração em todo o ecossistema.”

Helen Stoner, Head of Real-Time Payment Sales, Mastercard

A superação destes desafios permitirá que mais países de África tirem partido dos inúmeros benefícios da digitalização e dos pagamentos em tempo real. Estão já em curso esforços para explorar formas de ultrapassar estes desafios, e a colaboração está a revelar-se fundamental para isso:

  • A Associação Bancária do Quénia trabalhou com bancos e outras partes interessadas do setor para migrar o PesaLink da norma ISO 8583 para a ISO 20022, desbloqueando novos casos de utilização que oferecem potencial de escalabilidade, como o pedido de pagamento, a iniciação de pagamentos e os débitos diretos.
  • A fintech global Nium estabeleceu uma parceria com o Ecobank – um banco pan-africano – para levar recursos em tempo real a 35 mercados africanos. Ao ligar a infraestrutura de pagamentos da Nium com o sistema de mensagens SWIFT existente do Ecobank, a colaboração levou os serviços de pagamento em tempo real aos 32 milhões de clientes do Ecobank.
  • A importância da interoperabilidade está a ser cada vez mais reconhecida – em Angola, no Malawi e no Zimbabué, e na região da CEMAC, os reguladores emitiram orientações que tornam obrigatória a interoperabilidade entre os prestadores de serviços. No Gana, que possui vários sistemas de pagamento instantâneo, foi criada uma plataforma central para garantir a interoperabilidade transfronteiriça.


Olhando para fora do continente


Aprender com outras regiões no que diz respeito à construção de ecossistemas de pagamentos inclusivos, eficientes e seguros pode ajudar a acelerar os esforços de modernização em toda a África. Ao aplicar lições globais, os mercados africanos podem superar melhor os desafios e desbloquear todo o potencial dos pagamentos em tempo real. Na Tailândia, por exemplo, o governo desempenhou um papel fundamental na popularidade do PromptPay. O objetivo inicial era distribuir os pagamentos de assistência social utilizando um intermediário, como um número de telemóvel ou um documento de identidade. Isto levou a uma maior familiaridade do consumidor com o sistema, o que, consequentemente, promoveu a utilização repetida e ajudou a direcionar a adoção para pagamentos a comerciantes e outros serviços.

Os serviços complementares estão também a ser amplamente adoptados noutras regiões – particularmente as ferramentas de prevenção de fraude – o que pode ajudar a ultrapassar os problemas de confiança dos consumidores e a apoiar a expansão. A Mastercard lançou o TRACE nas Filipinas no início de 2025 – a primeira solução a nível de rede para sistemas de pagamento em tempo real desenvolvida para identificar proactivamente as pessoas que utilizam o dinheiro como moeda de troca e acompanhar a dispersão de fundos.    

Graças a inovações como o TRACE, os bancos e as fintechs podem agora colaborar com outros atores do ecossistema para fornecer recursos mais seguros nas redes de dados em tempo real de um país. Esta sensação de segurança será vital para dar aos mercados africanos – e aos utilizadores finais – confiança à medida que os seus próprios sistemas em tempo real forem dimensionados.”

Helen Stoner, Head of Real-Time Payment Sales, Mastercard

Os pagamentos em tempo real fazem mais do que simplesmente facilitar o ato de pagar e receber. Têm o potencial de impulsionar as economias digitais em toda a África. À medida que mais países iniciam as suas jornadas em tempo real, observar e aprender com outros mercados pode ajudar a direcionar o sucesso.

À medida que os países ultrapassam os obstáculos e a adopção e a inovação continuam a ser observadas em todo o continente, os pagamentos em tempo real poderão tornar-se uma das ferramentas mais poderosas de África para o crescimento sustentável e a prosperidade partilhada.