Artigo

Aproveitando o potencial do Open Banking para identificar, gerir e prevenir fraudes de identidade na abertura de contas.

Publicado em: 3 de maio de 2024

As expectativas dos consumidores atuais em relação às suas interações financeiras estão a mudar. Exigem uma experiência digitalmente nativa, integrada, consistente e instantânea com o seu fornecedor financeiro desde o primeiro contacto. Já não estão dispostos a esperar vários dias para verificações de identidade ou para que os microdepósitos sejam compensados para começarem a utilizar as suas contas.  

No entanto, sabemos que as pessoas mal-intencionadas do dia-a-dia estão a encontrar novas formas de contornar o sistema. Com a entrada de mais pessoas e empresas na economia digital, é fundamental que as mantenhamos seguras em todos os pontos de contacto com as suas contas e para além delas. As instituições financeiras devem proteger as contas dos seus clientes contra fraudes para, em última análise, alcançar a primazia, aumentar os depósitos e incentivar comportamentos prioritários, ajudando-as assim a recuperar o custo médio estimado de aquisição de 450 dólares. 

O Open Banking é o elo que liga o ecossistema para tornar a abertura de contas mais rápida, segura e descomplicada. 

Eis um cenário comum que as instituições financeiras enfrentam diariamente:  

  • 'John Doe' abriu uma nova conta à ordem no 'AcmeBank' e está pronto para depositar fundos nela utilizando outra conta que já tenha no 'Partnerbank'.  
  • Como é que o AcmeBank sabe que o John é o verdadeiro titular da conta no Partnerbank? O Acmebank deve proceder ao envio do ficheiro ACH para a rede Nacha (ACH), permitindo que a transação seja concluída? Se John Doe fosse um agente malicioso e o banco Acme permitisse que o pagamento fosse processado sem realizar as verificações apropriadas, John Doe poderia transferir esse dinheiro para outro lugar e o AcmeBank poderia receber uma devolução de pagamento não autorizado do ‘Banco Parceiro’, resultando em perdas por fraude.  
  • Da mesma forma, algumas seguradoras solicitam simplesmente a verificação do número da conta e da agência bancária antes de libertar os fundos, sem verificar a identidade do beneficiário. Neste caso, John Doe pode fazer-se passar por outra pessoa e utilizar os seus próprios dados pessoais para redirecionar um pagamento de seguro ou um desembolso de folha de pagamento para a sua conta.

O que está o ecossistema a fazer a respeito?

A Nacha – operador de pagamentos ACH – está a publicar novas regras e orientações que introduzem estruturas adicionais de gestão de riscos tanto para os remetentes como para os destinatários de pagamentos ACH. Os participantes do ecossistema, como comerciantes, plataformas de comércio eletrónico, credores e fornecedores de seguros, podem ser obrigados a incluir verificação de conta e verificação de identidade, autenticação multifatorial, rastreio de velocidade e melhorias no KYC/KYB. A Mastercard é um Parceiro Preferencial da Nacha para a Conformidade, Risco e Prevenção de Fraude, com foco na validação de contas. 

Além das verificações de fraude mais rigorosas realizadas pelos remetentes, os destinatários devem agora também participar na monitorização e na sinalização de fraudes para reduzir o risco. No exemplo acima, o Acmebank, a instituição financeira recetora, também terá de realizar verificações adicionais de fraude.

O que pode fazer?

O Open Banking da Mastercard ajuda as instituições financeiras a identificar, gerir e combater o risco de fraude de forma contínua.  Exemplos das nossas soluções incluem a verificação instantânea de dados de conta, a verificação de dispositivos e de identidade. Quando utilizadas em conjunto com outras soluções antifraude para clientes, ajudam a proteger as interações que os consumidores têm com o seu fornecedor financeiro. 

No ano passado, a Mastercard lançou a Verificação de Identidade Open Banking para o mercado americano e continua a investir em funcionalidades adicionais que aproveitam as nossas extensas redes de prevenção de fraude e proteção de identidade. Antes de iniciar uma transação, as instituições financeiras podem verificar diversos fatores, incluindo: 

  • Confirmação em tempo real das informações de titularidade da conta, incluindo nome, morada, telefone e e-mail. 
  • Validação de perfis de identidade e quantificação do risco de identidade  
  • Analisar o nível de risco dos padrões de atividade do utilizador e as suas associações para detetar comportamentos fraudulentos. 
  • Verificar a autenticidade do dispositivo e captar sinais de fraude. 

Para além da verificação de identidade via Open Banking, a Mastercard oferece serviços para agilizar o financiamento de contas, incluindo:  

  • Verificação do titular da conta: Um pedido único à API que devolve o nome, morada, e-mail e número de telefone do(s) titular(es) da conta selecionada. Isto verifica se a conta bancária vinculada pertence à pessoa que está a abrir uma nova conta e complementa a mitigação de riscos KYC em tempo real. 
  • Verificação de dados de conta: autentica e verifica instantaneamente os dados de conta, incluindo números de conta e de encaminhamento, para ajudar a mitigar fraudes, reduzir erros de introdução manual e maximizar a confiança nas transações de pagamento. 
  • Consulta do saldo da conta: Verifique facilmente o saldo da sua conta antes de transferir fundos para uma nova conta. Isto garante que o valor transferido para a nova conta está disponível com um resumo preciso do saldo em tempo real, reduzindo os custos com devoluções por insuficiência de fundos. 
  • Indicador de Sucesso de Pagamento: Uma pontuação que prevê a probabilidade de uma transação ser concluída com sucesso para um consumidor específico "hoje" e até nove dias no futuro.  

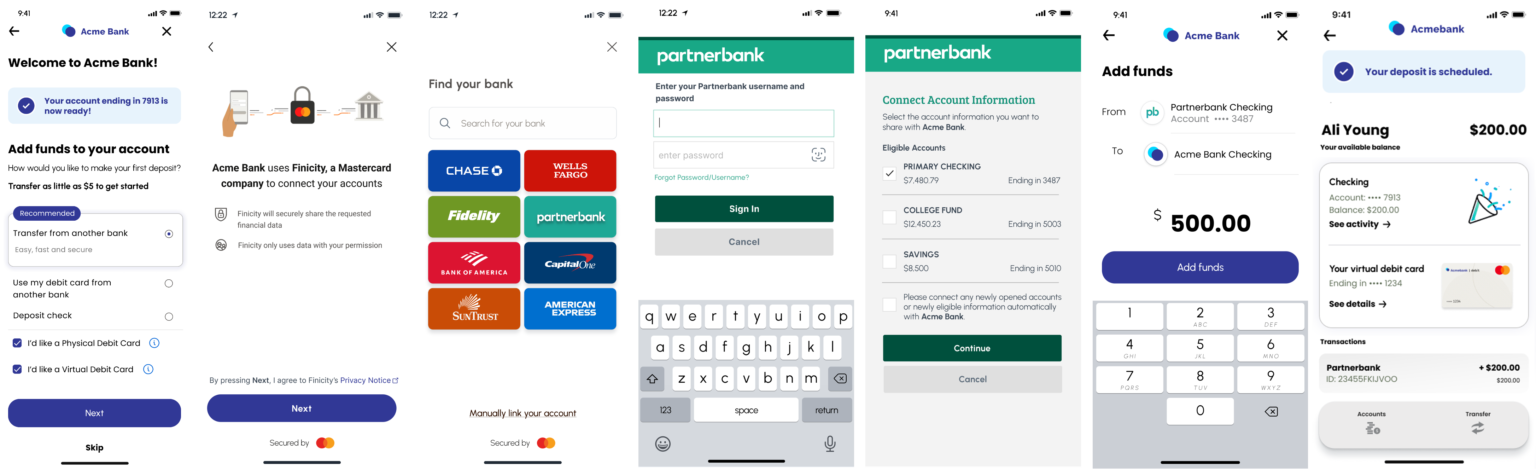
Agora, vamos analisar novamente a jornada com as nossas soluções em mente: 

  • O consumidor abriu uma nova conta à ordem no 'Acme Bank' e está pronto para depositar fundos na mesma utilizando a sua conta bancária existente no 'Partnerbank'. 
  • O consumidor concorda com os Termos e Condições e autoriza, através do widget Connect da Mastercard, que os seus dados bancários sejam acedidos e partilhados com o banco Acme.   
  • O consumidor seleciona a sua conta Partnerbank e introduz as credenciais de login bancário (ou dados biométricos, quando aplicável). 
  • O consumidor seleciona a conta bancária e o montante para o financiamento. 
  • O banco Acme utiliza as nossas APIs em segundo plano para verificar os dados da conta e da identidade em tempo real e, em seguida, processa o pagamento. 

Antecipe-se e prepare-se! Consulte a página de programadores do Mastercard Open Banking para obter documentação técnica ou contacte os seus representantes da Mastercard para saber mais.

Agende uma demonstração

Consulte a nossa equipa para saber como a Mastercard pode melhorar o seu negócio através dos nossos produtos e serviços.

Mastercard