¿Listo para ir un paso por delante, en lugar de intentar alcanzar a los demás? Obtén más información sobre nuestros servicios y soluciones a continuación.
Publicado: agosto de 2026
Los pagos instantáneos no solo están ganando impulso; se están convirtiendo en la nueva normalidad. En toda Europa, los pagos instantáneos se están convirtiendo rápidamente en el nuevo estándar. Ahora que los requisitos normativos clave están entrando en vigor, los bancos y los proveedores de servicios de pago están cambiando su enfoque de la preparación para el cumplimiento a la excelencia operativa y el crecimiento a largo plazo. Pero aquí tienes la buena noticia: con la estrategia adecuada y el uso inteligente de los datos, las mismas presiones que hoy parecen abrumadoras pueden Become mañana en serias oportunidades de crecimiento.
Vamos a analizar qué está cambiando, cuáles son los desafíos y dónde residen las mayores oportunidades. Con el enfoque adecuado, navegar por estos desafíos no solo significa seguir cumpliendo la normativa, sino hacer que esa inversión sea más productiva: optimizar las operaciones, fortalecer las capacidades de pago en tiempo real y crear mejores experiencias de pago para sus clientes.
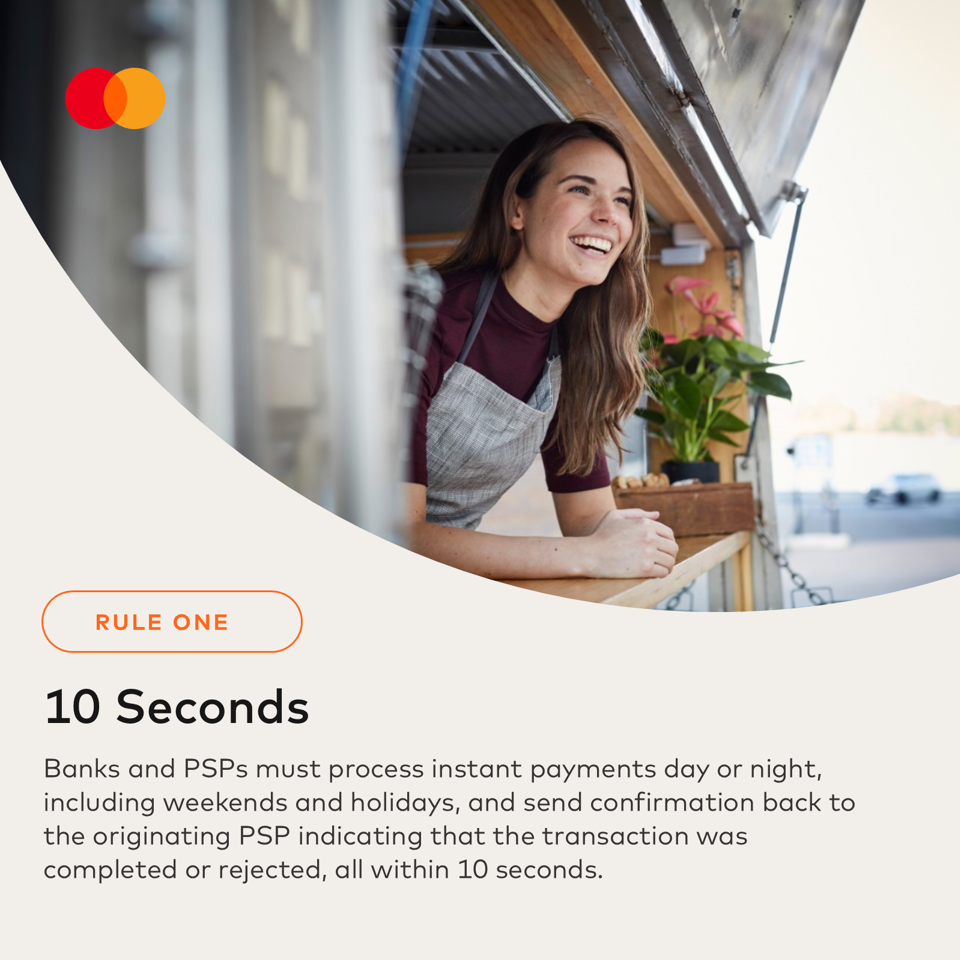
El Reglamento de Pagos Instantáneos de la UE (IPR) significa que, a partir del 9 de enero de 2025, todos los bancos y proveedores de servicios de pago (PSP) de la eurozona debían poder recibir pagos instantáneos. Para el 9 de octubre de 2025, también deberán enviarlos: procesando transacciones en 10 segundos, 24/7, los 365 días del año.
El IPR tiene como objetivo apoyar la visión más amplia de la UE de un ecosistema de pagos minoristas moderno, competitivo y resiliente.
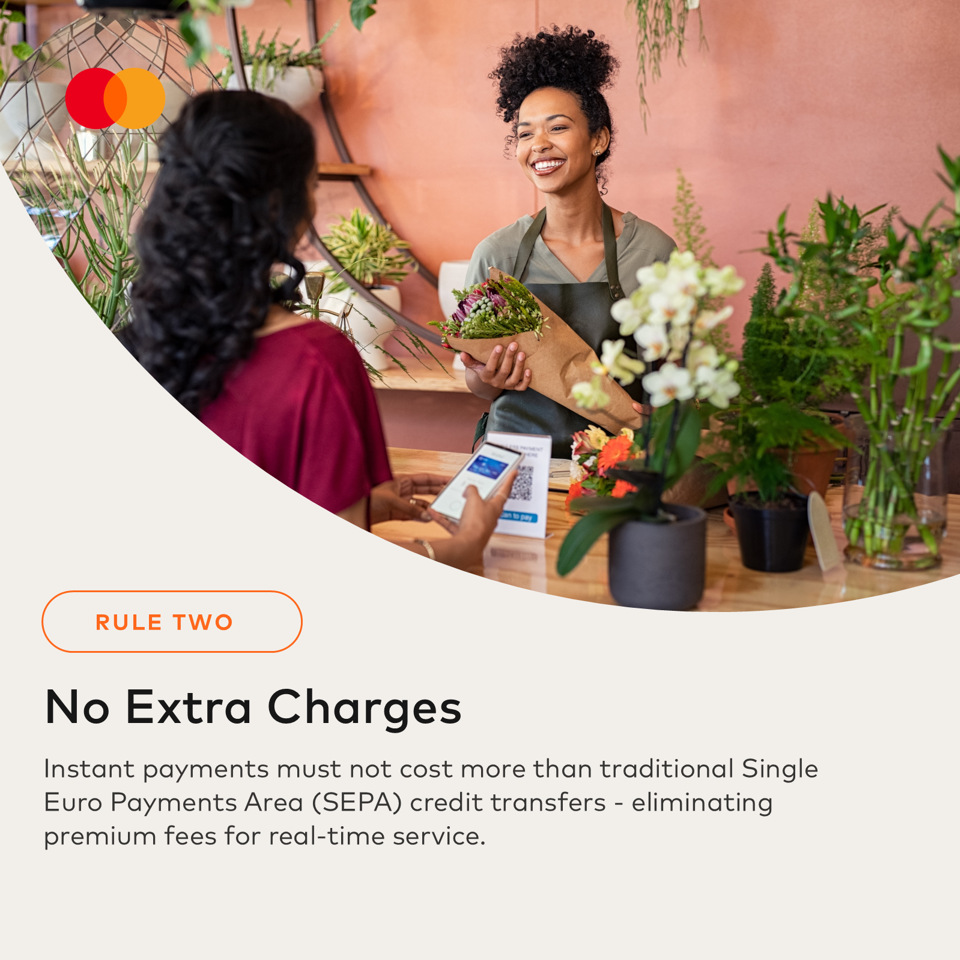
Eso no es todo. Estas reglas también:
El Capgemini World Payments Report 2026 pone de relieve una persistente brecha de preparación que abarca tanto los ámbitos empresarial como tecnológico, y la mayoría de los bancos aún no están preparados para ampliar eficazmente sus servicios a los comercios. Por ello, solo una pequeña proporción de las entidades está realmente preparada, mientras que la mayoría aún está parcialmente preparada o no está preparada en absoluto para competir a gran escala.
Para muchas instituciones, el próximo desafío es convertir la preparación para el cumplimiento en una ventaja competitiva sostenible.
Las nuevas reglas y las crecientes expectativas conllevan algunos obstáculos difíciles:
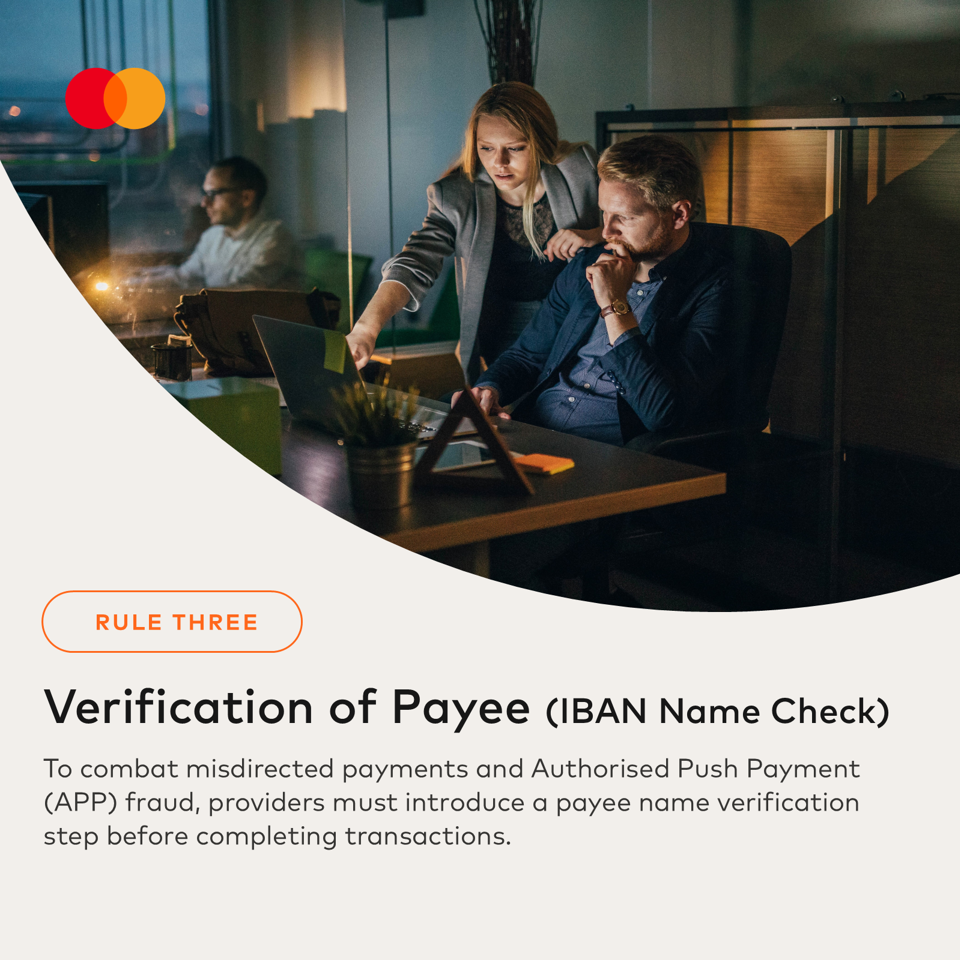
Con los pagos en tiempo real llega el fraude en tiempo real, incluida la creciente amenaza del fraude de pago push autorizado (APP). La Verificación de Beneficiario (VoP, por sus siglas en inglés) es un primer paso importante para reducir ciertos tipos de fraude APP. Sin embargo, la prevención eficaz del fraude también requiere supervisión en tiempo real, inteligencia sobre riesgos y toma de decisiones basada en datos antes de que se autorice un pago.
Los pagos instantáneos implican expectativas instantáneas en un entorno de sistemas de pago más rápidos y siempre activos. El dinero se mueve rápido, y las entidades deben mantener el nivel adecuado de liquidez en todo momento para evitar pagos fallidos o retrasados, resultados sencillamente inaceptables en un entorno de pagos instantáneos. Es difícil encontrar el equilibrio entre disponer de liquidez suficiente y no dejar el dinero inactivo en el banco central, especialmente para los participantes más pequeños.
Aunque los bancos de la UE cumplen técnicamente con muchos requisitos de ISO 20022, especialmente en los espacios de SEPA y pagos de alto valor, la adopción real rica en datos y la integración completa del ecosistema todavía están en marcha.
A nivel mundial, es aún más complicado, sobre todo porque los mercados evolucionan a diferentes velocidades en los pagos instantáneos y en las infraestructuras de pagos en tiempo real más amplias. Aunque la adopción de la norma ISO 20022 avanza a nivel mundial, los mercados siguen evolucionando a distintas velocidades. Hasta que no se implementen de forma coherente normas de datos más ricas en todos los ecosistemas de pago, gran parte del valor incorporado en los datos de pago seguirá estando infrautilizado.
Aunque la adopción de estándares sigue siendo un trabajo en curso, la recompensa se extiende más allá del cumplimiento. Datos de pago más ricos y estructurados permiten a los bancos mejorar la toma de decisiones, fortalecer la eficiencia operativa y desbloquear nuevas oportunidades de innovación y valor para el cliente.
Aquí es donde las cosas se ponen interesantes: los mismos datos que le ayudan a cumplir los plazos de cumplimiento normativo también pueden impulsar la innovación, la eficiencia y mejores experiencias para el cliente.
La detección eficaz del fraude en pagos en tiempo real se basa en el aprendizaje automático y el análisis en tiempo real, lo que permite a los bancos detectar patrones inusuales y bloquear el fraude antes de que se produzca. ¿La clave del éxito? Contar con los datos y algoritmos adecuados para actuar con rapidez. ¿Quieres profundizar en cómo estamos ayudando a los bancos a mantenerse a la vanguardia contra el fraude en los mercados de pagos en tiempo real? Lee nuestro libro blanco «Unidos contra el fraude entre cuentas».
Sabemos que el control de la liquidez puede ser un gran reto para los bancos, especialmente con el despliegue obligatorio de la transferencia de crédito instantánea SEPA (SCT Inst). Pero aquí está la oportunidad: debido a que la liquidación de pagos instantáneos ocurre en segundos, mantenerse en cumplimiento significa que los bancos necesitan repensar cómo se gestiona la liquidez — usando datos en tiempo real para tomar decisiones más inteligentes, optimizar las reservas y mantener las cosas funcionando sin problemas. Aprende más sobre las tecnologías clave e innovaciones, como IA, datos en tiempo real y análisis predictivo que permiten a los equipos de tesorería Become impulsores estratégicos del éxito organizativo. Descarga «Alta velocidad, altas apuestas: navegando por la liquidez en una era de volatilidad».
Los datos son el núcleo de la mejora de los viajes de los clientes. Al permitir a las empresas entender profundamente el comportamiento y las preferencias de los usuarios, los datos en tiempo real permiten a los bancos ofrecer soluciones intuitivas que añaden un valor real para los clientes. Esta personalización no sólo mejora la experiencia del usuario, sino que también fomenta la fidelidad, ya que los clientes se sienten valorados y comprendidos en cada punto de contacto. En última instancia, aquí es donde los bancos pueden desbloquear ingresos. Si no estás explorando cómo monetizar los pagos instantáneos seguros y utilizar los datos en tiempo real que tienes a tu alcance, estás perdiendo una valiosa oportunidad.
El éxito no consiste en centrarse en un único tipo de pago, sino en crear experiencias que reflejen las diversas necesidades de los consumidores, impulsadas por datos en tiempo real. En última instancia, se trata de construir su estrategia en torno a sus clientes. Esa mentalidad le permite adaptarse a diferentes métodos de pago, formatos y casos de uso, al tiempo que abre nuevas oportunidades de ingresos e impulsa un crecimiento sostenible.
Estamos experimentando esto de primera mano en mercados impulsados por nuestra tecnología de pago instantáneo, como el Reino Unido, Eslovenia, Hungría y, más lejos, Tailandia y Perú. Las expectativas de los consumidores son claras: quieren transacciones rápidas, pero también exigen seguridad, simplicidad e integración fluida. Y no están dispuestos a esperar.
Los bancos pueden proteger a los clientes de las estafas de pago autorizado (APP) mediante una defensa por capas que combina un servicio de verificación de cuenta (como Verification of Payee (VoP) en la UE y Confirmation of Payee (CoP) en el Reino Unido) con inteligencia en tiempo real. Este servicio es el primer paso esencial para confirmar que el nombre del beneficiario coincide con el de la cuenta antes de que se mueva el dinero, por lo que es mucho menos probable que los clientes envíen fondos a un defraudador. Al combinar este servicio con la monitorización de transacciones en tiempo real, inteligencia de riesgos, aprendizaje automático y análisis del comportamiento, los bancos pueden identificar actividades sospechosas e intervenir antes de que se autorice un pago. Esto ayuda a proteger a los clientes sin añadir fricciones innecesarias a las transacciones legítimas.
Los pagos en tiempo real ofrecen a los equipos de tesorería visibilidad y control para gestionar la liquidez en un entorno siempre activo, donde el dinero se mueve en segundos y las reservas inactivas tienen un coste real. Al combinar datos en tiempo real, IA y análisis predictivo, los bancos pueden optimizar su posición de liquidez, evitar tener que acudir al mercado para obtener fondos más caros, prevenir retrasos o fallos en los pagos y encontrar el equilibrio adecuado entre una liquidez suficiente y la eficiencia del capital.
Los marcos de prevención del fraude en pagos instantáneos permiten a los bancos evaluar el riesgo de pago antes de la autorización, detectar patrones sospechosos en cuentas e instituciones, y actuar rápidamente cuando aparecen señales de fraude. El seguimiento, el intercambio de datos, la inteligencia de riesgos, el análisis del comportamiento y el aprendizaje automático ayudan a reducir el riesgo de fraude, proteger a los clientes y mantener la confianza mientras se ofrece la velocidad y la simplicidad que la gente espera de los pagos modernos en tiempo real.
¿Listo para ir un paso por delante, en lugar de intentar alcanzar a los demás? Obtén más información sobre nuestros servicios y soluciones a continuación.